


为您找到相关结果约1519个

》查看SMM铝现货报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 7月31日讯: 据 SMM 统计,2026年7月海外电解铝总产量同比下滑6.7%,主因中东地区铝厂负荷同比降低,海外日均产量环比回升1.6%,主因中东、冰岛铝厂复产推进,以及印尼、越南等地项目爬产和通电投产带来产量提升。 7月内,海外电解铝运行产能动态消息较多,具体盘点如下: 7月1日,Hydro官网公告显示,Slovalco铝厂已和斯洛伐克政府达成协议,允许复产7.5万吨电解铝产能,生产预计于2026年Q4开始。 7月2日,据海外媒体报道,Magnitude 7 Metals将重启其位于密苏里州马斯顿的铝冶炼厂的一号产线电解槽,到2026年底将新增7.5万吨/年的原铝产能。 7月2日,EGA宣布公司位于AI Taweelah的工厂在恢复生产方面取得进展,所有电解槽的阳极拆除工作已全部完工;槽体清理完成约 90%;超 20% 电解槽内凝固铝块已清理完毕。于5月26日,首台修复完成的电解槽顺利重启;截至7月2日,已有89 台电解槽投入运行(总共1262个电解槽)。 7月3日,Vendata铝业公布生产报告,27财年(2026年Q2)Balco铝厂电解铝产量录得16.8万吨,环比增加10%,同比增加17%,主要得益于扩产产能试生产产出。 7月15日,Rio Tinto二季度业绩报告发布,提及Kitimat、NZAS和AP60电解铝产能持续提升,Arvida电解铝厂最后2条产线已于6月按计划关闭,Arvida AP60计划于今年年底实现满产。 7月16日,Alcoa公布二季度业绩报告,其产量达到63.6万吨,环比增加5%,主要得益于西班牙San Ciprián铝厂复产完成,巴西Alumar铝厂复产持续推进,以及挪威Lista铝厂、澳大利亚Portland铝厂复产完成。 展望2026年8月,中东复产预计继续推进;印尼、越南前期投产的新项目预计继续爬产;印度Balco扩产产能预计持续爬产。中东冲突虽然再度爆发,但据市场反馈的情况来看,并未对铝厂生产再度造成影响。总体来看,短期内海外电解铝产量预计延续环比增长的趋势。但近期市场传出中东、印尼等电解铝项目建设进度不及预期的市场传闻,后续需持续关注中东、印尼及印度地区相关铝厂公告。 【数据来源声明:除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】 数据来源:SMM 点击SMM行业数据库了解更多信息 (郭茗心 021-20707919)

SMM7月30日讯: 一、宏观层面 美联储周三宣布维持利率在3.50%-3.75%不变,为连续第五次会议按兵不动;据CME“美联储观察”,美联储决议后,9月、10月维持利率不变的概率有所上升,对有色板块的边际约束持续缓和。霍尔木兹海峡争端目前仍未解决,据外媒报道,美国和伊朗暂时停火的局面再度生变。外交部发言人林剑主持例行记者会表示,中方在中美经贸问题上的立场是一贯的、明确的,反对各种形式的单边关税措施,关税战、贸易战不符合任何一方利益。 二、基本面 海外市场方面,海外电解铝复产与新建产能仍按计划持续爬坡,市场对远期全球铝市由紧转松的预期持续存在,持续限制铝价上行空间。但美伊冲突仍在发酵,霍尔木兹海峡航运扰动延续,市场担忧区域铝原料输入、成品铝外运受阻,叠加原油上涨推升海外冶炼能源成本,区域地缘风险溢价持续维持,供应不确定性仍存,短期为铝价提供一定底部支撑。国内市场方面,供应端,国内铝水比例持续抬升,库存端,国内电解铝社会库存较上周四去库5.3万吨至95.3万吨,较本周一去库2.6万吨,7月底去库再度加速且回落至100万吨下方,对铝价形成有力支撑。出口方面,本周沪伦比延续修复,截至7月30日,沪伦比已回升至7.40,较前期最低点6.5回升13.8%,进口亏损收窄至3300元/吨上下,较前期亏损最大值7604元/吨收窄超45%。 综合来看 ,近期宏观面有所改善,加息预期对有色板块的边际约束持续缓和,国内铝水比例持续抬升,中东地缘风险溢价持续叠加国内铝锭持续去库,共同托底铝价运行,短期市场信心明显增强;但海外电解铝远期产能持续投放、国内传统终端需求偏弱,叠加海外美联储加息预期反复、中东地缘局势不确定性扰动,铝价上方空间仍存在一定压力。短期铝价维持偏强震荡走势,预计下周沪铝主力运行区间为23,000-24,150元/吨,伦铝运行区间为3,100-3,250美元/吨。 【所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关】 》订购查看SMM金属现货历史价格
SMM7月29日讯: 今日盘面延续强势上攻,华南现货运价重心下移。尽管库存保持快速去化为卖方提供一定底气,但绝对价与基差同步攀升至阶段高位,叠加月末资金回笼压力集中释放,持货方获利了结意愿强烈、降价出货成为主流,个别坚守挺价者势单力薄未能形成有效抵抗,主流报价贴水-30~-10元/吨、货源涌现、流通端明显放量。买方承接力度薄弱——下游对高价敬而远之、仅零星吸纳低价票源以维持生产刚需,贸易环节同样克制、仅择取深度贴水货源用于履约交单。供给端集中抛压与需求端温和承接形成显著错配,日内交投清淡。现货成交价集中在沪铝2608合约升水95元/吨至135元/吨。
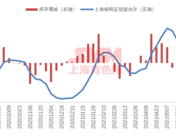
【SMM国内保税区电解铝库存统计】 7月30日,SMM统计上海保税区电解铝库存为83400吨,广东保税区库存30000吨,总计库存113400吨,库存较上周增加20000吨。
SMM 7月30日讯: 早盘沪铝 2608合约运行重心高于上一交易日同期水平。铝价上涨令市场采购情绪明显下降,日内部分持货商报价对沪铝2608合约平水附近,市场价格接受度维持较弱水平。市场主流成交价为沪铝08合约贴水10元/吨至沪铝08合约平水为主。今日华东市场出货情绪指数3.13,环比下降0.03;采购情绪指数2.90,环比下降0.10。 期铝盘面再度上涨,带动中原市场交易情绪维持清淡,持货商倾向于逢高价大量出货,市场现货流通量大。但下游加工企业采购意愿较低,仅少数贸易商在低贴水时采购囤货。最终中原市场实际成交价格区间围绕在对沪铝08合约贴水120-160元/吨之间。 今日中原市场出货情绪指数3.18,环比上涨0.06;采购情绪指数为2.80,环比下降0.02。 库存方面,今日主流消费地铝锭库存环比下跌1.5万吨,广东、无锡、巩义均呈现去库。
SMM 7月29日讯: 早盘沪铝2608合约运行重心高于上一交易日同期水平。受到终端需求疲软,今日市场整体采购仍以刚需备库为主。受到铝价上行影响,部分贸易商出货积极度有所走高,但市场接货意愿有限。市场主流成交价为沪铝08合约平水至沪铝08合约升水10元/吨为主。今日华东市场出货情绪指数3.16,环比上升0.08;采购情绪指数3.00,环比无变化。 美伊冲突反复,扰动夜盘沪铝价格上涨,今日中原市场贸易商及下游加工企业以观望为主,接货意愿不高,市场成交清淡。部分持货商大户挺价惜售,小户挺价意愿不明显,报价成交分化显著。最终中原市场实际成交价格区间围绕在对沪铝08合约贴水100-140元/吨之间,且有持续走弱趋势。 今日中原市场出货情绪指数3.12,环比上涨0.01;采购情绪指数为2.82,环比下降0.04。 库存方面,今日主流消费地铝锭库存环比下跌0.5,去库地主要为广东及无锡。
SMM7月28日讯: 今日盘面大涨,华南现货异常坚韧。自4月起持续去库的影响已逐渐从量变累积到质变,多数持货商坚定看好后市、挺价惜售,部分逢高下调套现并未造成太大干扰,主流报价升水0~+10元/吨、流通陷入既宽松又偏紧的矛盾状态。需求端,下游无意追涨、采购需求有所减弱,但到货较少背景下贸易商入市接货交单积极性尚可,大户更是猛烈抬价收货做市、中间环节带动作用明显。供需在分歧中趋于偏紧,整体成交可圈可点。现货成交价集中在沪铝2608合约升水110元/吨至150元/吨。

SMM 7月28日讯:近日,神火股份发布2026年半年度业绩报告,公告显示,公司2026年上半年共实现247.91亿元的营收,同比增长21.35%;归属于上市公司股东的净利润47.81亿元,同比增长151.06%。 对于公司业绩增长的原因,神火股份表示, 报告期内,受煤炭、电解铝产品售价同比上涨、主要原材料氧化铝价格同比下降等因素影响,公司盈利能力大幅增强。 公开资料显示,公司主营业务为铝产品、煤炭的生产、深加工和销售。报告期内,公司的核心业务未发生重大变化。电解铝业务的主要产品为液铝和铝锭,主要应用于建筑、电力、交通运输等行业。煤炭业务的主要产品为无烟煤、贫瘦煤,具有低硫、低磷、中低灰分、高发热量等特点,产品种类分为精煤、块煤、洗混煤等,主要应用于冶金、化工、电力等行业。铝箔业务的主要产品为电池铝箔、包装箔,主要应用于新能源电池、食品、医药等行业。 主要产品的产销情况方面,神火股份表示,2026 年 1-6 月,公司铝产品满产满销,实现了时间过半任务完成过半;生产煤炭 366.38 万吨,销售 364.48 万吨,分别完成年度计划 52.72%、52.44%;生产炭素产品 37.55 万吨,销售 38.38 万吨,分别完成年度计划的 48.77%、49.84%;生产铝箔 6.38 万吨,销售 5.85 万吨,分别完成年度计划的 52.71%、48.34%;供电 46.08 亿度,完成年度计划的 51.20%。各主要产品基本实现了产销平衡。 产能方面, 截至 2026 年 6 月 30 日,公司电解铝产能 170 万吨/年(新疆煤电 80 万吨/年、云南神火 90 万吨/年)、装机容量 1400MW、阳极炭块产能 80 万吨/年(新疆炭素 40 万吨/年、云南炭素 40 万吨/年)。 铝价方面,据SMM了解,2026年上半年,沪铝价格呈现"前高后低"的运行格局。一季度,宏观面美联储降息预期与中东地缘冲突交织,推动铝价冲高至历史高位;进入二季度,随着美国强美元政策基调确认、中东供应扰动边际缓和以及国内下游消费进入淡季,铝价中枢持续下移。电解铝方面,据SMM现货报价显示,2026年上半年,SMM电解铝现货均价报24139元/吨,相较2025年同期的20318元/吨上涨3821元/吨,涨幅达18.81%。 》点击查看SMM铝产品现货报价 具体来看上半年电解铝基本面,供应端,2026年上半年,持续高位的行业冶炼利润显著放大了产量端弹性,成为上半年供应宽松的核心驱动。一方面,铝价持续走强带动单吨盈利维持可观区间,各家电解铝企业生产意愿拉满;另一方面,2025年末至今年上半年新项目持续进入爬坡投产周期,逐月贡献稳定增量。新项目爬产增量持续兑现,进一步托举国内原铝产出规模。双重因素共振下,上半年国内电解铝总产量稳步抬升,市场原料供应整体保持充足。 需求端,2026年上半年,国内电解铝需求呈现"内需偏弱、外需强劲"的结构分化。高铝价对下游采购形成持续抑制,但铝材出口受益于内外比价修复,表现亮眼。据海关总署数据,2026年1-5月中国累计出口铝材143.5万吨,同比增长13.7%;5月单月出口32万吨,同比增长14.7%。铝材出口在前5个月维持高位,有效补充国内原铝消化渠道。铝材出口的高增长背后,核心驱动力在于外强内弱的铝价比价关系:海外因中东减产等因素导致供应紧缺预期,而国内高位库存压力下,沪伦比持续走弱,为铝材出口创造了显著的盈利窗口。 库存方面,2026年上半年国内电解铝社会库存经历了"快速累库—高位盘整—陡峭去库"三个阶段。年初受春节淡季及高铝价抑制需求影响,库存持续累积,5月初达到146.5万吨的近年高位。此后随着下游复工及铝材出口放量,库存开启快速去化。二季度去库斜率显著陡峭化。去库加速的核心原因在于铝材出口的集中放量叠加下游复工补库需求集中释放。 》点击查看详情 氧化铝方面,2026年上半年,氧化铝期货主连相较2025年同期下降明显,现货报价方面,2026年上半年氧化铝现货均价2685元/吨,相较2025年同期的3434元/吨下跌749元/吨,跌幅达21.81%。 》点击查看SMM铝产品现货报价 据SMM了解,回顾2026年上半年,国内氧化铝市场整体呈现“价格宽幅震荡、供应压力延续、成本支撑增强、库存高位累积”的运行特征。价格方面,氧化铝现货在供应过剩与阶段性扰动之间反复切换,低点出现在2月中旬的2610元/吨附近,高点则分别出现在3月末和6月中旬的2790元/吨左右,区间波动约180元/吨。供应端虽受到检修、环保、合规停产及设备问题扰动,但新增产能持续释放,截至6月末,全国氧化铝建成产能已升至约11,842万吨/年,较年初增加约810万吨。与此同时,海外氧化铝大量流入,1–5月我国累计净进口氧化铝48.4万吨,叠加国内库存高位累积,市场供需宽松压力仍然突出。 整体来看,2026年上半年,国内冶金级氧化铝产量整体呈现“先降后稳、检修扰动与新增产能释放并存”的运行特征。年初受阶段性检修、环保管控及春节前后生产节奏影响,行业产量明显承压;进入二季度后,广西等地新增产能陆续释放,南方地区产量有所修复,但北方地区检修、产线升级及环保因素仍对供应形成阶段性扰动,整体供应过剩格局并未改变。 展望2026年下半年,SMM预计,下半年氧化铝市场仍难摆脱宽松格局,价格上方受新增产能、进口资源和高库存压制,下方则受铝土矿成本和企业减产预期支撑。预计氧化铝价格将维持区间震荡走势,后续重点关注新增产能释放节奏、铝土矿价格变化、企业检修情况以及海外货源流入节奏。 》点击查看详情
SMM7月28日讯: 今日盘面继续持稳,华南现货韧性十足。月底基差偏高促使部分持货商加速变现回笼资金、小幅下调刺激出货,但更多数依旧看好后市、挺价惜售不跟随贴水且占据主导,主流报价升水0~+10元/吨、流通有所放宽但整体可控。需求端,下游需求不温不火、稳定补货,贸易商尝试观望压价未果后亦逐渐增加相对低价买入。供需格局相对均衡,整体成交差强人意。现货成交价集中在沪铝2608合约升水50元/吨至90元/吨。
SMM 7月28日讯: 早盘沪铝 2606合约运行重心低于上一交易日同期水平。受到终端需求疲软,今日市场整体采购仍以刚需备库为主。受到铝价下行影响,部分贸易商出货积极度有所走低,但市场流通货仍较充足,市场价格接受度维持较弱水平。市场主流成交价为沪铝08合约贴水10元/吨至沪铝08合约升水10元/吨为主。今日华东市场出货情绪指数3.08,环比下降0.05;采购情绪指数3.00,环比上涨0.06。 今日中原市场交投氛围维持清淡,夜盘回涨,下游加工企业持观望态度。淡季需求不振叠加安全大检查限制,下游工厂接货意愿不高,仅部分贸易商少量补库。部分贸易商当月发票额度不足接货拉动当月票价格上涨,但整体成交量较少。最终中原市场实际成交价格区间围绕在对沪铝08合约贴水90-110元/吨之间。 今日中原市场出货情绪指数3.11,环比上涨0.02;采购情绪指数为2.86,环比下降0.05。 库存方面,今日主流消费地铝锭库存环比下跌0.4,去库地主要为广东及无锡。
 神火股份上半年净利增超150% 受煤炭、电解铝价格上涨 原材料氧化铝价格下降影响
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
