


为您找到相关结果约7844个

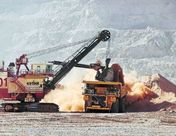
据BNAmericas网站报道,2026年上半年铜价处于高位,智利矿产品出口创新高,但几家铜生产商都面临不同的经营和生产问题。 有关部门数据显示,2026年上半年,智利矿产品出口额达到368亿美元,同比增长20.4%。 同期,国际铜价为5.94美元/磅,智利铜出口额为302亿美元,同比增长11.5%,占出口额的50.1%。 但是,今年以来,智利的月度经济活动指标(Imacec)持续下降,主要是采矿业表现不佳,由于几个矿山铜产量下降,采矿业指数同比下降了11.6%。 采矿业下降的主要原因有:缺水,品位下降,矿山意外停产维修、从氧化矿转为硫化矿以及劳工纠纷等。 罢工密集,因为铜价上涨刺激矿工索取更多收入。 从2026年前5个月累计产量看,埃斯康迪达(Escondida)、科亚瓦西(Collahuasi)、洛斯佩兰布雷斯(Los Pelambres)、亚布拉(El Abra)、坎德拉里亚(Candelaria)和洛马斯巴亚斯(Lomas Bayas)产量都出现下降。 长期面临用水短缺的矿山包括洛斯布朗西斯(Los Bronces)和扎尔迪瓦(Zaldívar)。 其他矿山在经历从近地表高品位氧化矿过渡到混合矿石和硫化矿石,后者需要更复杂的处理工艺和更高的成本,比如森蒂尼拉(Centinela)。 劳工纠纷也影响到铜矿行业,包括曼托维尔德(Mantoverde)矿山罢工影响了生产。 智利央行7月份公布的2026年前5个月的Imacec指数再一次说明该国经济严重依赖铜矿业。 铜矿业占智利全国GDP的10%以上,因此采矿业下降11.6%影响到经济的方方面面。 一个解决采矿业多元化的途径就是锂,其在出口中的比例上升。抓住锂价上涨的机会非常重要,这有利于巩固智利的一个支柱产业。

据Miningnews.net网站报道,诺罗尼克斯(Noronex)已获得购买阿拉斯加一个项目的权利,该项目被认为是美国仅有的两个大型锡矿之一。 据美国前矿山局1989年估算,这个名为斯雷塔特(Sleitat)的高品位锡矿项目矿石资源量为2590万吨,锡品位0.37%,钨0.04%,银17克/吨。锡金属量为58060-96162吨。 美国地质调查局(USGS)认为,即使锡价大幅下跌,斯雷塔特仍是美国能够盈利的为数不多的锡矿项目之一。 Noronex已与阿拉斯加关键矿产公司(Alaskan Critical Minerals,ACM)签署了一份为期60天的期权协议,ACM又与矿权所有者硬弓勘探公司(Strongbow Exploration)签署了一项期权。需要100000澳元的现金和股票作为初始对价,以确保期权。总对价超过400万美元现金、股票和五年内的里程碑付款。 作为回报,Noronex确保在世界主要采矿管辖区之一内获得一个确定的云英石矿物系统,该系统含有锡和钨,被美国列为关键矿产。 镓、铷、锂和部分稀土也有富集,但重点是锡。 斯雷塔特位于卡斯科奎姆山,位于阿拉斯加州最大城市安克雷奇西南大约410公里。 1983年以来,该项目仅钻探过14个金刚孔,由科明克公司(Cominco)发现,近地表发现富矿,比如在20米深处见矿29米,锡品位1.56%,银28克/吨,其中在20米深处见矿3米,锡品位12.55%,银品位198克/吨。 该成矿系统在深部及沿走向都未控制。过去的钻探集中在侵入体的北部,尽管有证据表明南部地表锡、钨和银品位较高。 锡对于电子和工业应用非常重要。1993年以来,美国就没有再开采或冶炼过锡。该国依赖从南美和印尼进口,占其总需求量的84%。 锡价在过去一年里一直在飙升,这种金属的供需动态与铜相似。 十年前,USGS圈定的唯一其他潜在可行的锡资源是阿拉斯加东海岸苏厄德半岛的洛斯特河(Lost River)。 洛斯特河于1903年被发现,1955年之前曾开采过。最近,其锂潜力也受到关注。

据Mining.com网站援引路透社报道,印度尼西亚安曼矿业有限公司(PT Amman Mineral Nusa Tenggara,AMNT)首席执行官周二宣布,其精炼厂已上产,计划将今年的电解铜产量增长一倍。该公司是安曼矿产国际(Amman Mineral Internasional)的子公司。 该公司首席执行官拉赫马特·马卡索(Rachmat Makassau)对议会一个委员会表示,计划将电解铜产量从2025年的79848吨增至2026年的162662吨。 该公司今年还计划生产金16119公斤,银45439公斤,生产硫酸572036吨。 4月份,安曼的铜冶炼厂上产完成,去年发生的少量泄漏事故迫使公司再次对冶炼厂进行调试,拉赫马特称。 “截止到6月份,我们已经能处理矿山所产全部矿石,相信今年矿山所产全部铜精矿都能够完全消纳”,他说。 他补充说,公司计划在12月份或明年1月份将再次关闭冶炼厂以加大维修。
据Mining.com网站援引彭博通讯社报道,未来矿产公司(NGEx Minerals)在阿根廷北部的卢纳瓦西(Lunahuasi)铜金银项目高品位朱皮特(Jupiter)矿段范围扩大,萨腾(Saturn)矿段规模也扩大了。 朱皮特矿段的DPDH077孔在89米深处见矿10米,铜品位0.88%,金3.14克/吨,银12.2克/吨,其中包括7.6米厚、铜品位18.84%、金5.54克/吨和银336.7克/吨的矿体。 公司首席执行官沃吉泰克·沃兹基(Wojtek Wodzicki)称,“DPDH077孔的结果表明朱皮特矿段不能忽视,这个矿段是卢纳瓦西发现钻孔见到的首个矿体”。 虽然朱皮特的钻孔数不如萨腾和马斯(Mars)靶区,但朱皮特400米×500米的范围内见矿情况表明这个主矿段的潜力,沃兹基补充说。 最近的样品分析结果再次显示卢纳瓦西作为世界品位最高铜金银矿新发现之一的实力。钻探正在持续扩大和连接矿段以扩大资源潜力。 朱皮特的见矿表明该矿段的巨大潜力,并将成为第五阶段计划的优先靶区。该公司并未明确第五阶段何时开始。 在萨腾矿段,DPDH069孔在437米深处见矿13米,铜品位1.07%,金1.31克/吨,银37.6克/吨。 DPDH072孔在193米深处见矿34米,铜品位1.43%,金1.8克/吨,银40.2克/吨,其中包括6米厚、铜品位3.75%、金4.82克/吨和银93.1克/吨的矿体。 这个孔见矿可能指示在萨腾东存在一个新矿段,NGEx公司称。萨腾可能是一个大型构造控制的浸染状和网脉矿体,被高到极高品位矿脉切穿。 这些结果是卢纳瓦西项目第四阶段钻探计划的成果,32个孔,总进尺27,318米。 卢纳瓦西位于布宜诺斯艾利斯西北大约1300公里。

据Mining.com网站报道,黄金价格跌回4000美元/盎司以下,2026年矿业大部分涨幅被抹掉,但是以必和必拓为首的多元化老牌巨头正在回归。 二季度末,Mining.com网站排出的世界最大50家矿业公司总市值大约2.19万亿美元,环比下降2280亿美元,今年以来增长仅220亿美元。 一季度美国-伊朗战争爆发导致最大50家矿企总市值升至2.41万亿美元,但在二季度这些升值几乎全部清零。 金价直线下跌 1月份国际金价创下5589美元/盎司的纪录,二季度金价直线下跌,6月最后一周跌破4000美元/盎司心理关口。一月份开始无阻力的飙升趋势戛然而止,甚至华尔街最大的多头也在6月份下调了价格预期。 贵金属企业市值普遍快速缩水,但仍有17家公司表现强劲,占50家矿企市值的1/4以上。阿格尼克伊戈尔( Agnico Eagle )1月份市值罕见接近千亿美元,但在二季度减少了280亿美元,跌幅26%。 金罗斯( Kinross )公司跌幅相近,金田公司( Gold Fields )减少28%,惠顿( Wheaton )、弗兰克-内华达( Franco-Nevada )和罗亚尔黄金公司( Royal Gold )跌幅在18%至23%。 例外的是纽蒙特。这个世界最大产金商市值跌幅为16%,排名升至第4位。原因不复杂:前期涨幅不大,因此跌幅也不大,仅有7.5%,而其他黄金公司大多出现两位数的跌幅。另外,纽蒙特在不列颠哥伦比亚省的雷德克里斯( Red Chris )项目在6月份获得了监管部门的认可。 铜矿商的赢家和输家 铜价震荡更加剧烈,5月中旬纽约商品交易所铜价创下了6.72美元/磅的历史新高,随后便开始下跌。这个导向性金属在第三季度开始时处于领涨,但并非都认为反弹会持续。 1月份,市值达到千亿美元的公司有6家,但只持续了一个季度。阿格尼克伊戈尔公司退出行列后,目前千亿市值公司只剩下5家。 自由港麦克莫兰公司市值860亿美元,而多元化巨头铜杠杆率最高的嘉能可公司也曾触及千亿美元关口。但在6月初达到950亿美元后回落了20%,已跌至第七位。7月份这家公司坏消息更多:就在本周,刚果(金)税务部门查封了这家公司在科卢韦齐的办事处,指控其拖欠数十亿美元。 但是,多元化巨头表现依然抢眼。必和必拓市值增加了280亿美元,相当于排名第27位的弗雷斯尼约( Fresnillo )的总值,增幅16%,达到2090亿美元。来自墨尔本的力拓公司今年1月份市值排名第二位,目前市值为1620亿美元。 英美集团与泰克资源公司( Teck Resources )的合并已经快完成,公司股价上涨了12%,排名升至第13位。拟议中的合并已经获得股东批准,泰克公司于6月底邮寄了股票交换文件,最迟将在明年3月完成所有工作。两公司合并将产生一个市值约820亿美元的企业,按目前排名列第七位。 南方铜业维持第三位未变,泰克资源公司市值上升13%。第一量子矿产公司( First Quantum Minerals )市值增长3%,排名上升10位至第31位,是本季度排名上升最快的,原因是巴拿马政府对其关闭矿山进行审计,矿山重启有了希望。环境审查发现,这家大型铜矿企业合规性达到88%,消除了其复产的关键障碍。 旋转门 波兰铜业( KGHM )2024年退出前50大矿企行列,本次回归排名第42位。这家波兰铜矿商计划在国内投资85.5亿美元,二季度市值上升21%。 在改革推动下,印度斯坦锌业公司( Hindustan Zinc )首次排名第30位。母公司韦丹塔实现了其长期以来拟进行的分拆计划,现在铝、电力、石油和钢铁业务已分拆上市,新上市的韦丹塔铝业公司为印度最大铝生产商,购买而不是自己开采铝土矿。 安曼矿产公司( Amman Minerals )市值则从180亿美元跌至130亿美元。2023年上市后,该公司很快进入前50家矿企行列,但目前排名跌至第50位,市值不到其峰值的1/4,仅二季度就下跌了35%。 尽管稀土行业快速回升,数十亿美元的政府和战略投资涌入西方磁体供应链,五角大楼从购买芒廷帕斯材料公司( MP Materials,MPM )股权到与苹果公司的5亿美元磁体交易,稀土巨头仍然难以进入前50家矿企行列。 在五角大楼协议的刺激下,MPM公司股价曾翻了两倍,2025年排名首次升至第40位,此后其市值跌去一半,至90亿美元。澳大利亚莱纳斯公司( Lynas )市值约120亿美元,也未进入前50名。 铀锂强劲 世界最大产铀商卡梅科和哈萨克斯坦国家原子能公司( Kazatomprom,简称哈国核 )在福岛核事故之后长期未能进入前50名。但目前,卡梅科已排名第17,哈国核市值今年以来已上涨32%,排名第37。市场正在关注长期合约而不是现货市场价格,黄饼价格已经从1月份的高点跌至80美元/磅左右。 锂供需脱节,电池级碳酸锂在去年12月至1月下旬价格几乎涨了一倍。尽管分析师预测反弹不会长久,但截至6月底,锂价仍接近22400美元/吨,涨幅达三成。 SQM、赣锋和雅宝都保住了排名,这三家公司市值在本季度都损失了13%至25%。自2022年达到峰值后,六家最大锂企市值合计损失了1200亿美元。目前仅存的三家总市值大约550亿美元。 排 序 公 司 所 在 国 家 经 营 范 围 市 值 (亿美元) 年初以来 变化率(%) 1 必和必拓( BHP Group ) 澳大利亚 多元化 2087 36.1 2 力拓( Rio Tinto ) 澳大利亚 多元化 1620 17.2 3 南方铜业( Southern Copper ) 墨西哥 铜 1430 20.0 4 纽蒙特( Newmont ) 美国 贵金属 1027 -7.5 5 紫金矿业( Zijin Mining ) 中国 多元化 1010 -19.0 6 自由港-麦克莫伦( Freeport-McMoRan ) 美国 铜 863 16.9 7 嘉能可( Glencore ) 瑞士 多元化 797 24.2 8 阿格尼克伊戈尔( Agnico Eagle ) 加拿大 贵金属 774 -10.2 9 淡水河谷( Vale ) 巴西 多元化 638 15.2 10 巴里克黄金公司( Barrick Gold ) 加拿大 贵金属 616 -17.5 11 沙特矿业( Ma'aden ) 沙特阿拉伯 多元化 609 -3.2 12 洛阳钼业( CMOC Group ) 中国 钼 532 -9.4 13 英美集团( Anglo American ) 英国 多元化 530 19.3 14 惠顿贵金属( Wheaton Precious Metals ) 加拿大 权利金 511 -5.3 15 安托法加斯塔( Antofagasta ) 英国 铜 495 12.4 16 盎格鲁阿萨蒂黄金公司( AngloGold Ashanti ) 英国 贵金属 425 -2.5 17 卡梅科( Cameco ) 加拿大 铀 419 5.3 18 弗兰克-内华达( Franco-Nevada ) 加拿大 权利金 404 0.5 19 福蒂丘金属公司( Fortescue Metals ) 澳大利亚 铁矿石 402 -11.3 20 极地黄金( Polyus ) 俄罗斯 贵金属 351 -14.5 21 金田( Gold Fields ) 南非 贵金属 308 -23.2 22 陕西煤业( Shaanxi Coal ) 中国 煤 307 2.8 23 印度煤业( Coal India ) 印度 煤炭 305 4.2 24 农特恩( Nutrien ) 加拿大 化肥 302 0.1 25 泰克资源( Teck Resources ) 加拿大 多元化 294 25.5 26 金罗斯黄金公司( Kinross Gold ) 加拿大 贵金属 283 -18.1 27 弗雷斯尼约( Fresnillo ) 墨西哥 贵金属 273 -19.2 28 北方稀土( China Northern Rare Earth ) 中国 稀土 256 8.1 29 诺里尔斯克镍业( Norilsk Nickel ) 俄罗斯 多元化 255 -11.4 30 印度斯坦锌业( Hindustan Zinc ) 印度 贱金属 235 -18.2 31 第一量子矿产公司( First Quantum Minerals ) 加拿大 铜 228 3.1 32 兖州煤业( Yanzhou Coal ) 中国 煤 210 30.8 33 伦丁矿业( Lundin Mining ) 加拿大 铜 208 12.9 34 智利化工矿产( SQM ) 智利 锂 207 5.3 35 北星资源( Northern Star Resources ) 澳大利亚 贵金属 195 -22.3 36 泛美银业( Pan American Silver ) 加拿大 贵金属 194 -12.6 37 哈萨克斯坦国家原子能公司( Kazatomprom ) 哈萨克斯坦 铀 186 32.0 38 江西铜业( Jiangxi Copper ) 中国 铜 181 -24.0 39 赣锋锂业( Ganfeng Lithium ) 中国 锂 181 0.5 40 瓦尔特拉铂业( Valterra Platinum ) 南非 贵金属 180 -21.7 41 科达伦矿业公司( Coeur Mining ) 美国 贵金属 177 52.4 42 波兰铜业( KGHM ) 波兰 铜 174 11.6 43 罗亚尔黄金( Royal Gold ) 美国 权利金 172 -9.5 44 埃沃卢申矿业公司( Evolution Mining ) 澳大利亚 贵金属 165 -3.3 45 雅宝( Albemarle ) 美国 锂 158 -5.6 46 山东黄金( Shandong Gold Mining ) 中国 贵金属 151 -38.1 47 伦丁黄金( Lundin Gold ) 加拿大 贵金属 138 -32.2 48 中金黄金( Zhongjin Gold ) 中国 贵金属 136 -15.8 49 阿拉莫斯黄金公司( Alamos Gold ) 加拿大 贵金属 131 -20.0 50 安曼矿产( Amman Mineral ) 印度尼西亚 铜 131 -52.9
据Miningnews.net网站报道,澳交所上市企业朴迪公司(Predictive Discovery)已持有多伦多风险市场上市金铜勘查公司阿瓦莱资源公司(Awale Resources),以扩大在西非金矿经营空间并涉足一些铜矿。 这笔1400万美元的投资来自朴迪公司在几内亚基内罗(Kiniero)项目利润,公司称6月底持有5.3亿美元现金和金条。 阿瓦莱公司的重点是科特迪瓦的西北部,在此地持有面积达到2346平方公里的矿权,其中800平方公里为其与矿业巨头纽蒙特公司的合资企业。 纽蒙特正在争取获得奥迪尼(Odienne)项目75%的股权,经过勘探,BBM、查杰(Charger)和恩皮雷(Empire)矿床已经圈定金资源量171万盎司,金品位1.64克/吨。 本季度将完成初步经济评价,预可行性研究将在2027年晚些时候进行。 朴迪公司以每股0.85美元的价格投入1415万加元,溢价10%购买阿瓦莱股份,使阿瓦莱公司现金持有量增至1700万美元。 阿瓦莱在其拥有全部股权的许可范围内扩大勘探,称正在寻找一个IOCG成矿省,其地质特征与巴西的卡拉加斯矿区或南澳州的高勒克拉通,另外也有与侵入岩相关系统的地质特征。 除了金以外,经初步工作在赛普特雷( Sceptre )和兰多( Lando )已圈定许多铜异常。 朴迪公司经理马修·威尔科克斯( Matthew Wilcox )称,阿瓦莱德位置地处西非矿业投资环境优越的国家,使得公司能够涉足奥迪尼项目,这是一个“真正有潜力的未来大型金矿山”,有更多的勘查潜力。 同弗图纳矿业公司(12.6%)和纽蒙特(8.2%)一起,朴迪公司成为阿瓦莱公司股东,并获得维持其12.3%股份的权力。 重要的是,朴迪公司只要维持10%股份,就能分享阿瓦莱许可证的信息权。 阿瓦莱的项目与朴迪公司的班坎( Bankan )项目、雷索卢特矿业公司( Resolute Mining )220万盎司的ABC金矿项目,以及澳交所上市的多峰黄金公司( Many Peaks Gold )的奥迪尼项目同处一条成矿带。 多峰公司正在奥迪尼开展一项8000米的空气取芯钻,样品分析尚未完成。 自从4月份普迪以19亿澳元同罗贝克斯资源公司( Robex Resources )合并以来,其业绩表现良好。 投产刚半年,朴迪公司的基内罗项目二季度金产量为54252盎司,远高于预计的43000盎司,超出额定产能50%。 基内罗计划今年金产量为19.8万-22.0万盎司,产量有望达到 15.5万盎司,少部分产量来自规模较小的马里纳姆帕拉( Nampala )金矿。 班坎项目将使得朴迪公司年产量在2029年以后超过40万盎司。

2026.7.13-2026.7.17 仲钨酸铵行业平均成本及利润 SMM粗略测算本周仲钨酸铵行业平均成本约为58.38万元/吨,行业平均盈利18245元/吨,行业平均利润率为0.03%。
2026.7.13-2026.7.17 本周,钼铁行业平均成本为34.22万元/吨,行业平均亏损5216元/吨,行业平均利润率为-1.54%。 注意:以上数据SMM根据当周原料及产品周均价测算,由于各厂生产原料成本及配比不同各有不同,以上数据仅供参考。
》查看更多金属库存信息 LME库存 各具体仓库库存变化情况 LME铜库存 LME铝库存 LME铅库存 LME锌库存 LME锡库存 LME镍库存
 缺水等因素造成智利铜产量下降
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
