


为您找到相关结果约2276个
加息,一定会让黄金下跌么? 若您想深入了解更多贵金属期货的专业信息,欢迎咨询: 》国泰君安期货 上周五晚上,美国公布了8月的CPI,相关数据落地之后,市场反应非常快——根据CME的FedWatch工具,美联储9月加息的概率,从之前的70%左右,一下子跳到了90%附近。 资料来源:芝商所 FedWatch 工具 可当晚的走势着实有点反常,黄金不仅没怎么跌,反倒快速拉涨......让很多人百思不得其解。 这种反常的行情,市场上已经出现了不少解读。有些声音认为,前一天(周四)先发布的PPI也不低,黄金可能已为此提前消化过一轮利空,等周五CPI落地,反而有点利空出尽的意思;另外也有一些声音认为,考虑到美国中期选举临近,美联储的决策环境可能会变得更加微妙,市场或许还留着一分犹豫,认为加息动作不一定会在九月落地,这也可能给黄金带来了一些反弹的底气。 这两种解读,说的都是那一晚的行情。不过单看一个晚上的涨跌,资金、情绪、技术面,都可能会有干扰。 真正值得琢磨的,是另一个更普遍的问题——大家默认了这么多年的“加息,黄金就跌” ,到底靠不靠谱?今天就想借着这个机会,跟大家把加息和黄金之间的关系,讲讲清楚。 那么,加息,到底是怎么影响黄金的?要了解清楚这个问题,我们得首先搞清楚美联储加的到底是什么? 美联储上调的,叫名义利率。 而名义利率,大致就等于实际利率加上通货膨胀。其中,真正跟黄金负相关的,是实际利率——实际利率越高,黄金可能就越走弱。 为什么平时总讲“加息、黄金跌”? 那是因为多数时候,加息压的是需求:利率一高,借钱成本上去,消费投资降温,通胀就容易跟着回落。因此往往就会造成,加息了,名义利率涨了,而同时投资消费需求被压制了,通胀也开始掉头往下,两头一挤,实际利率就被推高,因此黄金自然就有压力—— 这是我们最为熟知的逻辑。 但这一轮,还是有一些不同的。 因为这次通胀的火苗,不完全在需求端,也在供给端 —— 中东局势紧张,国际油价一度飙到100美元上方,美国8月整体CPI的环比涨幅里,光汽油这一项,就占了三分之一以上。 资料来源:央视新闻 这种成本推动型通胀,加息不一定能立马压住 —— 因为即使压得住借钱消费的热情,但油价、运输、生产这些实打实的成本上升比较难处理。 于是就可能出现另一种局面:一头,美联储加息,名义利率往上走;另一头,供给端的成本推着通胀也一并向上。 如果通胀上行的速度,比加息还要快,那实际利率就未必上得去,造成黄金对加息的反应,可能就没有想象中那么大了;反过来,这种二次通胀的预期,甚至可能再给黄金添一把火。 最后,有一点值得记住: 当下看黄金,最后还是要回到通胀本身——这次通胀的一部分推手在供给端,拿“加息、黄金就跌”的老定式去套,可能不一定适用。 后面怎么走,一方面,要看美联储接下来的利率路径如何演绎;另一方面,也得盯着地缘冲突和能源成本,最后会以什么样的方式收尾。 截稿时间:2026年9月14日14点02分 (作者:国泰君安期货市场分析师 张驰宁 投资咨询号:Z0020302) 免责声明: 投资者须注意市场风险。本点评所有内容在任何情况下均不构成对任何人的投资建议,仅用于交流学习,投资者据此做出的任何投资的一切后果由投资者个人承担。在任何情况下,国泰君安期货有限公司(下称“本公司”)、本公司员工或者关联机构不承诺投资者一定获利,不对任何人因使用本文中的任何内容所引致的任何损失负任何责任。本点评的内容来源于已公开的资料,但本公司对该等信息的准确性、完整性或可靠性不作任何保证。对点评中涉及的具体交易规则以交易所公布的内容为准,请投资者密切关注交易所对交易规则的调整,本公司对此不承担任何责任。本点评版权仅为本公司所有,未经本公司事先书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。
黄金上周继续收跌,市场正为美联储本周的利率决定做准备。 但部分分析师认为,金价守住4300美元这一关口,意味着加息对黄金的压制正在减弱。 上周五公布的超预期8月美国CPI成为市场判断美联储本周是否加息的重要依据。部分经济学家甚至将这份数据称为支持加息的“最后一颗棺材钉”。 Northlight Asset Management首席投资官克里斯·扎卡雷利(Chris Zaccarelli)在接受Kitco News评论时表示,美联储本周是否加息仍不能完全确定,但该央行已经很难说明维持利率不变的合理性。CME FedWatch工具显示,市场目前预计本周加息的概率接近90%。 加息空间正受到财政状况限制 美国财政状况正在成为黄金市场关注的另一条主线。分析师指出,持续增加的政府债务已经开始对美国债券市场产生影响,美债收益率处于三年高位,并不断逼近5%。 美国财政部上周四购买了超过50亿美元的长期美债,但长端收益率并没有因此下降。10年期美债收益率上周收于4.97%,创三年高位,许多分析师预计其升破5%只是时间问题。 这次表现令人失望的债券回购,发生在美国主权债务突破40万亿美元之际。政府目前每年仅支付债务利息就需要超过1万亿美元。 Morton Wealth首席执行官杰夫·萨尔蒂(Jeff Sarti)向Kitco News表示, 在当前财政环境下,美联储没有太多空间进行激进加息。 “美联储可以抗争,但鉴于我们的财政状况,他们加息的空间有限,所以通胀很可能继续维持高位,”萨尔蒂说。他认为,“更重要的因素是我们不断恶化的财政状况,债券市场正在发出一个响亮而明确的信号。” 美国财政部启动这轮回购的前一天,美国总统特朗普还承诺,如果共和党赢得中期选举并继续控制参议院,每名美国成年人将获得5000美元。这一承诺意味着美国债务将进一步增加逾1万亿美元。 因此, 市场面对的问题不只是下一次加息,而是美国不断扩大的财政支出意味着利率在现实中究竟还能升到多高。 黄金的支撑来自债务与资金流 Zaye Capital Markets首席投资官纳伊姆·阿斯拉姆(Naeem Aslam)认为,随着美联储信誉面临考验,黄金仍然获得较强支撑。 上个月,在怀俄明州杰克逊霍尔年度央行研讨会上,美联储主席凯文·沃什(Kevin Warsh)重申,他关注并致力于维护价格稳定,同时推动通胀回到央行目标。 阿斯拉姆指出:“基本上,如果美联储加息,美债收益率仍然不会让人满意;如果他们不加息,那么受到质疑的就是他们的信誉。”在他看来,“所以现在做多黄金就是游戏的名字。” 道明证券大宗商品策略主管瑞安·麦凯(Ryan McKay)上周五在报告中表示,美联储本周公布货币政策决定前,黄金短期下行风险正在增加,但调整空间有限。 麦凯认为,强劲经济数据与鹰派美联储可能通过系统性基金带来相对温和的短期抛售,但美元贬值主题重新升温、央行购金量保持高位以及ETF重新积累,将为长期自主资金流提供较强支撑。 “黄色金属的任何近期疲软都应越来越被视为潜在的买入机会,” 麦凯说。 Sprott Inc.总裁瑞安·麦金太尔(Ryan McIntyre)则不确定美联储是否真的会在本周加息。他认为,美联储可能保持中性,因为大部分通胀来自持续的伊朗战争推高能源价格。 即便美联储最终加息,麦金太尔认为黄金市场也已经为这一结果做好准备。他指出,在金价低于4400美元的情况下,25个基点的加息已经被大部分定价。 “他们或多或少做的任何事情,在更大图景中都将相对无关紧要,”麦金太尔说。“他们要么加速事情,要么略微减速, 但最终结果是一样的:主权债务风险将继续增加。 ” 日美英央行决策接连登场 美联储会议结束后,英国央行将于周四公布利率决定。市场预计该央行利率维持在3.75%不变。 本周末之前,日本央行也将公布货币政策决定,市场预计其将加息25个基点。LPL Financial首席技术策略师亚当·特恩奎斯特(Adam Turnquist)在最近一份报告中表示,日本利率上升可能产生更广泛的全球经济影响。 特恩奎斯特同时提醒投资者关注美元兑日元走弱,以及汇价会否跌破152。Kitco全球指数则显示,当前黄金走势中,美元因素与黄金市场本身的因素分别贡献了多少影响。 “决定性地跌破这一支撑位可能加速日元上涨,迫使更多空头回补,并重新点燃日元套利交易平仓风险,这可能对全球资产产生连锁反应,包括美国国债,” 他说。 在美国政府债务突破40万亿美元、年度利息支出超过1万亿美元的背景下,市场关注点因此不仅是美联储下一次25个基点的选择。分析师认为,美联储即使能够通过加息抗击通胀,也受到财政状况恶化所形成的现实约束。 黄金市场正在定价的,也不只是一次加息带来的短期机会成本。与其反复纠结下一次25个基点,投资者需要关注的可能是美国债务规模下一个增加的1万亿美元,以及由此带来的主权债务风险。

美国8月通胀数据巩固下周加息预期,尽管如此,美股三大指数仍集体大幅高开,美债十年期收益率小幅回落,现货黄金重回4400美元。 最新数据显示,美国8月CPI环比上涨0.4%,创今年6月以来新高,符合预期;核心CPI环比上涨0.3%,为今年5月以来新高,高于市场预期的0.2%。 CPI数据公布后,市场预计下周美联储加息的概率约为90%。交易员预期到年底前美联储将加息两次。 原油方面,布油、美油双双跌逾3%。据央视新闻,也门胡塞武装最高政治委员会发表声明说,红海西海岸各省份的交火已经停止,并声称“此前沙特方面调集、用于威胁也门有关地区的武装力量已被驱逐”。 此外,据CCTV国际时讯英国《金融时报》报道,海湾国家外长计划与伊朗外长阿拉格齐举行会晤。此次会议由阿曼与伊朗牵头,旨在争取各方支持一项临时协议,以管控霍尔木兹海峡的航运秩序。 甲骨文涨近7%。公司第一财季营收193亿美元、同比增长30%,云基础设施部门营收同比大增121%。 美股高开,道指涨0.9%,标普500指数涨0.8%。 甲骨文涨约7%,公司第一财季营收193亿美元、同比增长30%,云基础设施部门营收同比大增121%。 存储芯片股普涨,SK海力士涨约2%,闪迪跌涨1%,美光科技涨约1%,西部数据涨约2%,希捷科技涨约1%。 光通信股普涨,迈威尔科技涨约3%,Coherent涨约5%,Credo涨约1%,Lumentum涨约4%,康宁涨约1%。 美国10年期国债收益率小幅回落至4.92%,此前一度升至4.96%。 日本10年期国债收益率上涨8个基点,至2.980% 原油跌幅扩大,布伦特、WTI双双跌逾3%,分别报104.2美元/桶和98.9美元/桶。 现货黄金一度站上4400美元/盎司,日内涨1.7%。 美债收益率逼近5%,市场将5%视为"必然"而非预测 美国国债市场周四再度承压,触发此轮亚洲市场共振下跌。美国财政部长Scott Bessent首次扩大规模的国债回购操作中,10至20年期国债的实际回购量低于投资者预期,导致美债全线下跌,10年期收益率本周已累计上行19个基点。 ING Groep NV美洲研究主管Padhraic Garvey直言:"美国10年期国债收益率触及5%,看起来更像是必然,而非预测。这对债券市场而言是令人忧虑的时刻。" 利率互换市场目前定价显示,美联储下周加息的概率约为70%,并已完全消化10月加息预期。彭博经济研究估计,由于汽油价格的回升,8月整体CPI同比增速将有所加快,核心CPI涨幅则可能与7月持平。 CPI数据成关键变量,美联储9月会议悬念未解 本周四公布的美国8月生产者价格指数(PPI)显示,能源价格上涨已重新推升通胀压力,进一步强化了美联储于9月15日至16日会议上采取行动的论据。美联储理事Christopher Waller此前已明确表示,9月会议的决定将取决于通胀是否有所降温。 RSM US LLP首席经济学家Joe Brusuelas指出:"火热的PPI数据与欧洲央行行长Christine Lagarde的鹰派表态,共同指向一个现实——全球央行新一轮加息周期或正在酝酿之中。这无论是对当前还是短期内的风险资产,都不构成支撑。" 欧洲央行行长Lagarde亦在周四发出警告,称该地区通胀风险将延续至2027年,欧元区增长前景的下行风险不容忽视,进一步加剧了市场对全球货币政策收紧的担忧。 彭博Markets Live策略师Mark Cranfield则指出,当前债券收益率的上行速度令人回想起此前曾拖累全球股市大幅下跌的历史情境——MSCI全球指数此前两次大规模抛售,均与美债收益率骤升相互呼应。 布伦特原油延续跌势,霍尔木兹海峡局势牵动能源市场 地缘政治风险是此轮市场动荡的另一重要推手。布伦特原油延续跌势,日内跌幅扩大至3%,现报102.99美元/桶。WTI原油跌近3%,报97.68美元/桶。霍尔木兹海峡周边局势持续紧张,针对该水道过往船只的袭击事件增加,已推高石油、天然气及柴油价格,加深了能源成本向整体通胀传导的担忧。 据报道,伊朗支持的胡塞武装正向巴勒斯坦海峡沿岸地区推进,试图夺取红海南端附近的莫卡港(Mokha)。 ING Groep NV大宗商品策略主管Warren Patterson表示:"油价上涨将在中期选举前引发关注。若要看到价格进一步大幅上扬,需要近期局势升级实质性干扰霍尔木兹海峡的石油过境流量。" 在此背景下,周五的美国CPI报告被视为衡量能源价格上涨是否已向更广泛价格压力蔓延的关键试金石。该报告不仅牵动本月美联储决策走向,亦将在很大程度上决定此轮全球风险资产调整的持续时间与深度。

SMM9月11日讯: 9月11日,贵金属期股集体重挫。期货方面,截至18:12分左右,COMEX黄金跌0.55%,沪金主力合约跌1.35%;COMEX白银跌0.81%,沪银主力合约跌5.11%,白银T+D跌4.91%;铂主力合约跌3.94%,钯主力合约跌3.15%。股市方面,贵金属板块收盘时跌幅有所收窄,截至11日收盘,贵金属板块指数跌32.6%。 消息面上,美国劳工统计局数据显示,8月PPI同比上涨5.4%,高于市场预期的5.3%,较前值4.7%明显提速。数据公布后,交易员将9月加息概率上调至70%以上,市场已完全定价最迟10月首次加息。与此同时,美国30年期国债收益率升至2007年6月以来新高,美元及实际利率走强令无息资产承压。欧洲央行周四如期上调三大关键利率25个基点,多国央行陆续加息,全球流动性收紧预期升温,进一步压制贵金属表现。此外,隔夜LME铜跌超4%、COMEX白银跌超6%,前期持续冲高的贵金属累积大量获利盘,获利了结与杠杆资金踩踏共振,内外盘贵金属同步重挫。目前市场目光转向今晚公布的美国8月CPI数据。 》点击查看SMM期货数据看板 现货市场 白银 》点击查看SMM白银现货价格 》点击查看SMM金属现货历史价格走势 现货市场方面,9月11日,SMM1#白银上午出厂参考均价为15412元/千克,均价较前一交易日跌5.58%。银价走低带动部分成交回暖,昨日至今日早间出货量明显增加,同步带动基差收缩。贸易商报盘情绪较强,报价小幅上调。上海地区早盘报价集中在SHFE主力合约2610贴水30元/千克,冶炼厂厂提报盘偏低,市场成交偏向平水,交投尚可。今日市场对SHFE主力合约2610的升贴水报价为贴水35至25元/千克。 整体来看,重点关注今晚20:30美国8月CPI数据。中期来看,全球央行增持黄金、美元信用松动及地缘结构性风险仍是多头底层逻辑。现货市场方面,今日报盘集中于平水,银价下行刺激需求,成交偏强。 各方声音 对于贵金属的后市走势,多家机构的观点如下: 财经网站Fxstreet表示,WTI原油价格自5月中旬以来首次突破每桶100美元大关,加上美国国债收益率也在上升,给以美元计价的黄金价格带来压力。(金十数据) 分析师Michael Boutros表示,稍早前公布的美国PPI数据加剧了市场对进一步收紧货币政策的预期,目前联邦基金期货显示下周美联储加息的概率约为72%。现在市场关注的焦点即将公布的美国CPI报告,如果CPI数据高于预期,可能会强化这些预期,进而推高美国国债收益率和美元汇率,并加大黄金下行压力。相反,如果通胀数据走软,则可能对近期的定价机制构成挑战,并有助于在美联储会议前稳定金价。(金十数据) 金源期货指出:美国通胀数据超强,使得加息预期骤升,叠加美国铜关税计划陷入停滞的消息使得铜价重挫,市场风偏下降,共同压制贵金属价格走势。继续关注今晚将公布的美股CPI数据对美联储货币政策路径的影响。目前央行购金回暖,以及投资资金回流都对贵金属价格形成支撑,认为金银下方空间有限,操作上以回调后逢低做多为主。 中金财富期货研报称:油价单日暴涨6.3%至近四个月高位,通胀预期骤升;财政部债券回购操作“缩水”,贝森特稳市公信力遭质疑;特朗普豪掷逾万亿“派钱”疑似贿选加剧财政赤字忧虑。三重利空强震下,美债收益率全线飙升,30年期创19年新高,10年期逼近5%心理临界点,黄金大幅回落。我们建议耐心等待黄金调整结束,其中期逻辑并未发生明显变化。 道明银行(TD Securities)的大宗商品分析师指出,如果黄金跌破关键支撑位,商品交易顾问(CTA)和大型基金可能会转为抛售。道明银行的瑞安·麦凯(Ryan McKay)和巴特·梅莱克(Bart Melek)在周四的一份报告中写道,尽管黄金回吐了部分近期涨幅,但从相对表现来看,它依然跑赢整个贵金属板块。他们表示:“即便市场正在应对能源价格再度上涨以及美联储短期加息概率上升的问题,黄金依然成功守住了较高区间的支撑位。短期内,黄金对即将公布的数据和新闻标题将保持高度敏感,其中通胀数据将是下一个重大催化剂。”道明银行强调了两个关键支撑位,一旦这些点位被跌破,可能会引发短期内加速抛售。分析师写道:“当金价跌破每盎司4,367美元时,商品交易顾问(CTA)会转为温和的卖方;而当金价跌破每盎司4,300美元时,系统性基金将更容易出现更大幅度的抛售。然而,从更长远的视角来看,美元贬值主题的回归、央行持续的高位买入以及ETF(交易型开放式指数基金)资金的重新流入,为金价提供了强有力的底部支撑。”他们补充道:“强劲的经济数据和美联储的鹰派立场,可能仅会引发短期内相对温和的抛售,这顶多只会推迟金价下一轮上涨的时间,而不会导致实质性的下跌。”(文华综合) 高盛全球金属交易主管Anthony Kim表示,自2月份以来黄金市场相对表现不佳,并非牛市的终结,仅仅是暂停一下而已,中期内黄金价格有望创下新的历史新高。在一档最新播客节目中,当被问及1月下旬黄金价格创下每盎司5,589.38美元的历史新高是否是当前周期顶部时,Kim回答道:“在我们看来,这并非牛市的终结。这只是一个较长的暂停期。”Kim表示,他将非常关注8月份的CPI数据,这将是美联储9月份利率决议公布前最后一个有意义的通胀指标。“如果在美联储公开市场委员会会议召开之前,利用数据带来的波动性,在接近4000美元的时候,有机会逐步建立多头头寸,那么你就应该抓住这个机会。”他补充道。(智通财经) Zaye Capital Markets的Naeem Aslam表示,金价守在4,400美元区域上方表明防御性需求仍足以抵消强劲劳动力市场带来的压力。市场正在平衡两股力量:支持加息的强劲美国经济数据,以及持续吸引避险需求的地缘政治不确定性。焦点现转向本周晚些时候公布的美国PPI和CPI数据。(金十数据) 近日,世界黄金协会联合菜百首饰、周大福、周大生、老凤祥等十二家零售品牌,现场发布《2026年中国金饰零售趋势洞察》,并围绕硬足金品类演进与金饰消费结构转型答记者问。世界黄金协会中国区首席执行官王立新对媒体表示:“硬足金仍然是‘八九点钟的太阳’,未来一定是它,空间还巨大。”这句判断,落在一个结构剧烈调整的行业里,尤其值得关注。中国金饰市场正经历典型的“价升量降”趋势。协会数据显示,2026年上半年金饰消费量同比下滑30%至136吨,消费总额却增长5%至1437亿元;门店持续整合,自戴与悦己需求连续三年攀升,从“重要时刻”消费转向“每时每刻”消费。 瑞银财富管理(CIO)发表机构观点称,上周五公布的数据显示美国就业增长加快,此前公布的7月个人消费支出(PCE)通胀同比上升3.7%,也高于预期,驱动美联储立场更偏鹰派。目前,市场价格隐含9月加息的概率由约50%升至约60%。瑞银此前预期利率将在2026年全年保持不变。然而,鹰派信号和通胀上行风险等促使其调整该观点。目前瑞银预计,美联储将在2026年加息两次,分别是9月和12月各25个基点,使联邦基金目标利率区间由目前的3.50-3.75%升至4.00-4.25%。加息两次对经济增长的影响预计仍属温和,在AI资本支出的持续支持下,瑞银依然预计经济增长将保持在趋势水平附近。投资者应审视当前资产配置,这可能包括:逢低建仓股票、把握中长期优质债券收益率高企的机会、逢高减持过多的美元头寸,以及在金价回调时增持黄金等。 美联储主席沃什对美联储利率政策的态度转鹰影响了黄金的上涨走势。道明证券商品研究主管Bart Melek最新指出,这种立场可能在短期内对黄金构成重大不利影响。Melek最新分析称,市场将此解读为美联储更有可能在9月和12月提高政策利率,这与沃什讲话前的预期大相径庭。而这一讲话也导致的短期利率上升和美元走强,并使得金价下跌。他强调,由于近期美国财政部干预美国债券市场长期利率,金融环境有所放松,交易员推高了黄金价格。因此,黄金价格可能会回吐近期的部分涨幅,并在年底前跌至4200至4700美元/盎司交易区间的下限。不过,他也补充称,一旦通胀趋于稳定,美联储将有信心逐步解除紧缩政策,以实现其充分就业的目标,从而支持道明证券设定的2027年Q3的金价目标,即国际金价上涨至每盎司5350美元。 推荐阅读: 》PPI超预期叠加欧央行加息 银价暴跌超5%【SMM日评】 》美国8月PPI同比加速至5.4%超预期,核心PPI同比4.6%美联储加息预期骤升 》欧洲央行加息25个基点符合预期,上调未来两年通胀预期,暗示加息周期远未终结

波兰央行持续加码黄金储备的同时,全球央行购金潮仍在延续。作为近年来全球最积极的官方黄金买家之一,波兰央行在黄金储备逼近650吨之际,再次确认继续增持的计划,显示央行配置黄金的趋势仍在为金价提供重要的长期需求支撑。 美东时间9月10日周四,据彭博报道,波兰央行行长亚当·格拉平斯基在华沙举行的新闻发布会上表示,截至8月底,波兰央行黄金储备已增至648吨,并重申将把黄金储备进一步提高至700吨的计划。 格拉平斯基表示,目前黄金储备的未实现利润已达1600亿兹罗提。他认为,增加黄金储备有助于稳定兹罗提汇率,并提升波兰经济的可信度。 700吨意味着波兰央行仍有约52吨黄金需要增持。随着黄金储备持续逼近这一目标,波兰央行的后续购金节奏仍值得关注;与此同时,近年来全球央行持续增持黄金,也已经成为黄金市场的重要结构性支撑。 周四美股盘前传出波兰央行继续买入黄金的消息后,金价有所反弹、收窄盘中跌幅。伦敦现货黄金周四当天刷新日低时跌近1.8%,到美股早盘,跌幅已明显收窄至不足1%。 波兰央行年内净购金98吨 世界黄金协会高级分析师Krishan Gopaul在社交媒体表示,波兰央行8月增持近8吨黄金,使今年以来净购金量达到98吨,黄金持有量升至648吨。 此前数据显示,波兰央行7月购买了7.8吨黄金,意味着7月和8月连续两个月均以约8吨的速度增持。 世界黄金协会数据显示,波兰央行二季度增持51吨黄金,为当季全球最大官方黄金买家;截至6月底,其黄金储备达到632吨,今年上半年累计购金82吨。 美联储加息预期施压金价,央行买盘提供长期支撑 周四金价承压的主要背景并非波兰央行购金,而是美国通胀数据和货币政策预期。美国8月PPI环比上涨0.4%,高于市场预期;油价上涨进一步强化通胀担忧,市场对美联储下周加息的押注升至约70%,美元走强、美债收益率上升也令不生息的黄金承压。 不过,从更长周期看,官方部门持续购金仍是黄金需求的重要来源。世界黄金协会数据显示,2026年一季度全球央行黄金需求达到243.7吨,同比增长3%,环比增长17%;其中波兰以31吨的季度购金量位居首位。 这意味着,央行购金更偏向长期储备配置逻辑,并不一定能够扭转单日金价走势。短线而言,美元、美债收益率以及美联储利率预期仍是影响金价的重要变量;但从中长期看,波兰等央行持续增持黄金,则为金价提供了较为坚实的结构性需求。
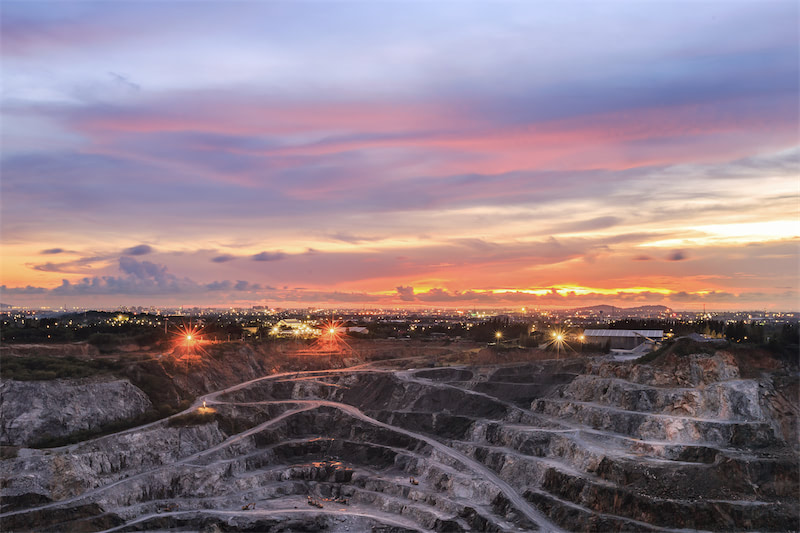
9月9日(周三),Eldorado黄金公司(Eldorado Gold)称,旗下位于希腊Skouries矿出产首批金/铜精矿,这意味着该矿在第四季度将由建设期转为商业化生产期。 该公司7月首批金/铜矿石送入破碎回路,此后一直在调试浮选和尾矿浓缩回路等关键工艺系统。 Skouries矿石库存目前超过460万吨,为工厂产能爬坡和超过七个月的计划处理量提供坚实基础。 Skouries计划在其矿山寿命期内年均生产14万盎司黄金和6,700万磅铜。 "Skouries产出首批金/铜精矿代表了多年开发、建设和合作的成果,标志着公司新篇章的开始。Skouries不仅是公司的转型性资产,也是希腊最重要的投资项目之一以及欧洲最大的铜/金项目之一。" Eldorado首席执行官George Burns表示,"Skouries预计将把公司转变为一家规模更大、更多元化的贵金属和关键矿产生产商,拥有更强的生产基础、可观的铜和白银敞口以及增强的自由现金流生成能力。" (文华综合)
黄金市场正在悄然改变其对美联储政策的定价逻辑。瑞银最新研究报告指出,金价对美联储下一步行动的敏感度已显著下降,市场目光正越来越多地投向更长远的宏观、政策与地缘政治风险。 据追风交易台,瑞银策略师Joni Teves在9月9日发布的《全球贵金属评论》中表示,尽管美国8月非农就业数据大幅超预期,市场对美联储9月加息的预期概率已升至约62%,但金价的回调幅度依然有限。这一表现本身即是信号——市场已在相当程度上消化了紧缩预期,投资者正将更多权重赋予黄金作为长期组合对冲工具的战略价值。 报告明确指出, 若美联储9月按预期加息,金价可能出现短暂下挫,但跌幅料将可控;若美联储选择按兵不动,金价则可能出现更为强劲的上行反应。 瑞银认为,随着季节性实物需求临近、官方部门持续增持以及多元投资渠道保持支撑,年末金价的风险收益比正日益向上倾斜。 韧性即信号:金价已充分消化加息预期 常规逻辑下,8月非农就业数据的强劲表现本应触发金价更大幅度的回调。数据显示,8月新增非农就业人数达16.2万,约为市场预期的三倍。然而金价对此的反应相对温和,这在瑞银看来并非利率因素失效,而恰恰说明市场已完成了相当程度的预期重定价。 报告指出,投资者仍然关注实际利率和美元走势,但他们同时也在追问:推动利率上行的根本原因是什么?这一趋势的持续性如何?对经济增长、财政公信力及更广泛政策框架意味着什么?这一区分至关重要。若加息背景是通胀由经济加速增长驱动,则对黄金构成实质性压力;而当前情形并非如此。 瑞银认为, 金价的抗跌性还表明,战略型投资者正越来越多地将价格回调视为改善建仓成本的机会,而非退出持仓的理由。 风险不对称:不加息的上行空间大于加息的下行风险 瑞银对两种情景下的金价走势作出了明确判断,并强调两者之间存在显著的不对称性。 若美联储9月加息,金价的第一反应大概率是下行——实际利率上升与美元走强将形成双重压制。 但瑞银预计跌幅有限:季节性实物需求的改善、以及寻求战略建仓的机构投资者和官方部门在低位的逢低买入,将共同为金价提供支撑。 最终结果可能是一次足以引发市场关注、但不足以改变整体方向的短暂回调。 相比之下,若美联储选择暂停加息,市场反应可能更为强烈。投资者届时可能追涨黄金,尤其是若此次决定被解读为政策失误风险上升、或引发外界对美联储独立性与公信力质疑的话。在这一情景下,短期利率压力的释放将与黄金长期多元化配置逻辑相叠加,推动金价的上行幅度超过加息情景下的潜在跌幅。 报告总结称,黄金或许仍对鹰派意外有所脆弱,但其对正面催化剂的敏感度正日益增强。 官方部门增持持续,结构性支撑未变 官方部门的持续购金为金价提供了重要的结构性支撑。最新数据显示,7月全球央行净购金约23吨,年初至今可识别购金量约达125吨,低于去年同期的约182吨。 尽管总量有所回落,但瑞银指出,储备管理机构仍在以历史上具有实质意义的速度增持黄金,且呈现出在价格较低或相对稳定时加大买入的规律。 中国8月再度增持约20吨,今年以来累计购金量已达约80吨,近两个月的购入量为2023年底以来最强。波兰截至7月底仍是报告购金量最大的央行,累计达90吨。此外,乌拉圭约30年来首次增持黄金储备,进一步印证了官方部门购金兴趣的持续扩散。 值得关注的还有荷兰央行(DNB)宣布将约85吨黄金从美国和加拿大转移至伦敦。瑞银认为,此举符合官方部门的整体趋势,不会对金价产生直接影响,但折射出各国央行对黄金存放地点日益审慎的考量,以及对黄金在特定情景下可有效动用这一属性的认可。 中国需求结构分化,投资渠道逐步接棒 中国国内黄金市场呈现出结构性分化的特征。黄金期货与远期合约的交易量近月有所回升,但上海黄金交易所的实物现货交易量依然低迷;与此同时,进口量维持高位,显示投资需求与库存补充正在发挥更大作用,而非传统的珠宝消费渠道。 中国黄金ETF持续吸引资金流入,7月至8月合计净流入约19吨,正向趋势延续至9月初,目前总持仓量约为305吨。瑞银认为,这一组合表明中国黄金需求正变得更加多元,对单一渠道的依赖度有所下降。 从更长远的视角看,亚洲在全球黄金交易、投资和实物分销中的角色日益重要,有望逐步提升该地区对全球金价发现的影响力,并在亚洲交易时段深化市场流动性,为投资者打开更广泛的参与渠道。瑞银认为,这一趋势从长期来看有利于黄金投资需求的持续增长。

世全球黄金ETF市场在2026年8月录得历史性强劲表现,资金流入规模跃升至历史第二高位,推动持仓量首次突破历史峰值。西方投资者的强势回归成为这轮行情的核心驱动力。 据世界黄金协会9月9日发布的报告, 全球黄金ETF在8月净流入180亿美元,总资产管理规模较上月大涨16%至6150亿美元,持仓量增加121吨至4189吨,创下历史新高。 北美与欧洲合计贡献全球约90%的资金流入,其中欧洲创下有史以来最强单月表现,北美则录得历史第三大单月流入。 此次资金潮的背后,多重宏观因素共振形成驱动。报告指出,美国干预外汇市场支撑日元所引发的政策忧虑、美国国债市场持续承压下的财政可持续性担忧、以及美元贬值风险的再度升温,共同推动投资者加速增配黄金。与此同时,黄金价格突破关键技术位,进一步强化了市场动能,吸引更多战术性及机构资金入场。 欧洲领跑,北美加速追赶 欧洲黄金ETF在8月吸引79亿美元资金流入,创下该地区有史以来最强单月表现。世界黄金协会报告指出, 除与北美市场共同面临的财政可持续性担忧外,欧洲投资者还持续承受主权债务借贷成本高企的压力,黄金作为投资组合分散工具及主权债券替代资产的角色愈发凸显。 报告还特别指出,7月反弹后强劲买盘的延续,表明投资者倾向于将夏季回调视为重建战略仓位的入场机会。 在欧洲内部,英国以44亿美元的单月流入居首位,创下该国历史第二大单月纪录;法国贡献15亿美元,同样刷新本国历史最高月度纪录,显示出欧洲投资者需求的广泛性。 北美黄金ETF在8月净流入77亿美元,为该地区历史第三大单月流入。值得关注的是,资金流入节奏明显前低后高——月初相对温和,随后在8月17日当周急剧加速,仅五个交易日便流入约40亿美元,占全月总流入的逾半数。这一时间节点与美国财政部8月19日介入美国国债市场的时间高度吻合。8月的强劲流入有效对冲了3月创纪录的130亿美元净流出,令北美地区年初至今资金流向重新转正。 亚洲贡献稳定,年初至今领跑全球 亚洲黄金ETF在8月录得20亿美元净流入,为2月以来最强单月表现。中国继续主导区域流入,黄金价格企稳回升提振投资者兴趣,为黄金配置需求提供支撑。印度和日本亦录得温和净流入。 从年初至今的累计数据来看,全球黄金ETF总流入达290亿美元,持仓量累计增加160吨。亚洲挂牌基金在此期间仍是全球资金流入的最大来源,其次为欧洲。 其他地区黄金ETF在8月合计流入2.34亿美元,其中澳大利亚贡献1.9亿美元,占该地区流入总额的绝大部分。 交易量全线反弹,市场流动性显著改善 黄金市场整体活跃度在8月大幅回升。据世界黄金协会数据, 全球黄金市场日均交易量环比增长21%至4300亿美元,所有主要市场板块均录得增长。 场外交易(OTC)日均交易量环比增长10%至2260亿美元,伦敦金银市场协会(LBMA)活动量环比增长11%至1990亿美元,远高于2025年全年均值。交易所黄金衍生品流动性大幅跃升,日均交易量环比增长33%至1950亿美元,其中COMEX黄金衍生品增长28%,上海期货交易所增幅达48%。黄金ETF日均交易量环比激增83%至87亿美元,北美挂牌基金贡献逾73%的ETF交易量。 持仓结构方面,COMEX黄金多头净头寸在8月大幅增加212吨(+39%),升至753吨。其中,管理资金净多头增加96吨至470吨,超越年内此前峰值443吨;其他可报告持仓净多头增加115吨至283吨。COMEX黄金期权未平仓净合约在7月末触及两年高位,尽管8月略有回落,仍明显高于1月和2月的水平,显示市场对黄金的看涨押注持续积累。
据矿业周刊(Miningweekly)报道,重点在西非活动的矿企科拉金业(Cora Gold)在马里南部的萨南柯罗(Sanankoro)项目最近钻探首批样品分析结果显示,在现有资源量范围之外的B矿段见到高品位金矿。 2026年钻探目标是已知矿床的延伸,以及矿山周边极具潜力的一些绿地靶区,提供了可快速转化为未来矿山规划依据的潜力。 矿段B钻探的首批样品分析结果已经获得,该矿段是2026年矿产资源量更新钻探计划的重点。 矿段B优先是因为矿体沿走向延伸长,宽度大,深钻少,并提高已知资源量范围内的连续性,这也是在目前模型基础上扩大推测资源量的定向钻探计划的一部分。 矿段B初步钻探最佳见矿结果为SC0712孔在12米深处见矿22米,金品位2.24克/吨。 首席执行官博特·蒙罗(Bert Monro)表示,该孔见矿34米、金品位6.78克/吨,的确是“一个非常好的钻孔”。 “在我们首批钻孔中,上述结果以及在现有资源量露天采坑边界外的其他几个良好见矿结果,这使我们非常看好其余的钻探结果以及未来的资源量增长潜力”,蒙罗赞称。 截至目前的结果表明,在2024年资源量模型以外见到多处矿化,包括高品位矿段。 高品位矿段使未来采矿规划有了更多选择,即通过地下开采来挖掘这些资源。 科拉金业指出,这些结果使公司更确信能够大幅提高目前104万盎司的资源量以及10.2年的矿山可采年限。 钻探计划仍在进行,赛林(Selin)、达昆库拉南(Dakounkoura South)、矿段A和矿段C的样品分析未完成,TRA07、凯瑞(Kary,B南矿段)以及矿段B的其他钻孔钻探继续。 所有钻探区域及其资源都在萨南柯罗拟建炼金厂的短途卡车运输范围内,该加工厂目前正在进行前端工程设计工作计划。 “这些结果一再表明我们所希望的矿段B大范围矿化特征,重要的是,除了氧化矿石开采加工外,原岩中的这些高品位矿核表明,矿山可采年限可能大幅延长”。 “与许多最初开采氧化矿的项目一样,通过露天和地下兼采,它们最终都会成为开采年限更长的项目。我们目前的增储钻探计划正逐步扩大项目规模,并在关注未来矿山可采年限的延长”,蒙罗称。
高盛集团全球金属交易主管安东尼·金(Anthony Kim)认为,黄金自2月以来的相对疲软并不意味着本轮牛市已经结束。 在高盛旗下播客《The Markets》中,安东尼被问及1月底创下的每盎司5589.38美元历史高点是否可能就是本轮周期顶部。他的回答是: “从我们的角度看,这不是牛市的终结,这是一次延长的暂停。” 安东尼认为,这次调整之所以持续七个多月,主要受到两个因素共同影响。 第一个因素是沃什获提名并最终确认出任新任美联储主席。 安东尼表示,市场正在试图理解沃什的“反应函数”和政策倾向,尤其是在特朗普政府背景下,以及围绕特朗普对美联储政策看法的大量媒体报道。 第二个因素来自伊朗冲突。 安东尼指出,全球能源市场受到扰动后,过去通常会将部分储备资金循环配置到贵金属市场的资金流也受到了影响。 “那些历史上会将部分储备循环到贵金属市场的资金流,无疑受到了干扰,”安东尼说,“我们观察到我们的客户群体中大量头寸出现了显著减少。” 不过,央行购金仍然是没有消失的资金流。 安东尼说:“唯一仍然存在的资金流……是央行的积累。”他认为,目前只是一次暂停,最终黄金牛市仍将恢复,并在未来创出新的高点。 安东尼同时谈到了高收益率对黄金的影响。他指出,法币相对于黄金持续贬值已经是一个延续数年的趋势,如果财政可持续性成为投资者配置黄金的真正驱动因素,那么长期债券收益率上升未必会继续压制黄金。 他说:“如果财政可持续性成为人们是否配置黄金的真正驱动因素——而财政可持续性不仅是西方国家的担忧,日本也同样如此——那么你可能会开始看到相关性有所瓦解。换句话说, 由于对财政状况的担忧导致长期债券收益率走高,反而可能促使资金配置到黄金中 。” 安东尼补充称,局部来看,利率与黄金的相关性仍将存在,但黄金的长期走势正在受到重新审视。 美国政府近期的政策变化也成为这一逻辑的重要组成部分。 安东尼表示,从货币市场干预,尤其是美元兑日元,到美国财政部回购大量长期美债、试图改变收益率市场动态,“每当出现官方政策干预时,人们往往会买入黄金”。 尽管正值夏季、7月美联储会议结束后,且杰克逊霍尔会议已经落幕,高盛的客户依然十分活跃。安东尼表示,许多客户正在研究如何构建凸性交易策略,并随着数据不断公布调整持仓。 “挑战始终不仅在于反应函数本身,还在于数据本身。”他说。 9月CPI将成为关键观察点 安东尼特别关注8月CPI数据,因为这是美联储9月利率决议之前最后一项有意义的通胀指标。 “我真正好奇的是,有很多不同的变量在起作用,”他说,“市场对数据本身的反应函数是什么?换句话说,市场是否会试图预测美联储肯定会在9月加息,从而使收益率曲线趋平?你是否会真的看到市场对美联储反应函数的不确定性?” 他认为, 市场如何解读这组数据,将帮助投资者判断金价下一步的方向。 安东尼明确表示:“我们仍然看涨黄金。” 他同时指出,杰克逊霍尔会议之后,市场需要等待更多数据出炉,并等待美联储采取行动。在价格方面, 他认为4000美元是一个值得关注的位置 。 “就我们喜欢的价位而言, 4000美元是一个相当坚实的底部 。我们在该价位看到主权买家,也看到机构投资者的支撑。” 安东尼进一步建议, 如果从现在到美联储会议期间,金价在数据驱动的波动中接近4000美元,“你应该在那里逐步建立多头仓位”。 9月2日,高盛研究部也给出了更高的中期目标。分析师莉娜·托马斯(Lina Thomas)和丹·斯特鲁伊文(Daan Struyven)预计,在央行持续推动外汇储备多元化的强劲需求带动下,金价将在2026年底升至每盎司4900美元。 两位分析师同时提醒,投资者利用黄金衍生品进行对冲的需求不断增加,可能令金价波动进一步放大。 “尽管黄金相关衍生品的日益增多使用可能加剧金价波动,但预计黄金在2026年下半年将继续扩大近期的涨幅,”两人在报告中写道。 高盛研究部认为,央行持续购金以及市场对2026年美国加息预期下降,将继续为黄金提供支撑。央行需求被该机构视为推动黄金上涨的关键结构性因素。 分析师预计,美联储相关的利空因素还会进一步减弱,因为高盛经济学家判断,通胀趋势下降将使美联储今年维持利率不变。 高盛同时认为,仍有一些中期因素可能推动金价超过2026年4900美元的预测。 分析师指出,黄金在私人投资组合中的占比依然较低,而近期地缘政治发展,包括伊朗问题及更广泛的紧张局势,可能推动央行之外的私人投资者增加多元化配置,其中也包括因对西方财政可持续性的看法减弱而增加黄金配置。 黄金期权可能放大涨跌 黄金衍生品市场正在出现另一项变化:看涨期权的需求不断增加。 托马斯和斯特鲁伊文解释称,投资者利用这些期权对冲投资组合,以应对政府政策发生大规模变化的风险,但这种交易结构也可能进一步放大黄金的双向波动。 高盛研究部指出,当金价上涨并接近部分看涨期权的关键行权价时,卖出这些期权的交易商可能被迫买入黄金,对冲自身的空头敞口,从而进一步推动涨势。 反过来,如果金价下跌,交易商可能通过卖出此前持有的黄金来反向平仓这些对冲头寸,进而推动价格进一步走低。 因此, 高盛研究部的2026年4900美元金价预测并未纳入黄金衍生品对冲需求旺盛这一因素。 这意味着,一方面,衍生品需求为金价突破该目标增加了上行风险;另一方面,也意味着黄金在上涨过程中可能出现“更大的双向波动性”。
 国泰君安:加息,一定会让黄金下跌么?【机构评论】
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
