


为您找到相关结果约1519个
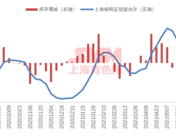
【SMM国内保税区电解铝库存统计】 7月27日,SMM统计上海保税区电解铝库存为79900吨,广东保税区库存13500吨,总计库存93400吨,库存较上周减少0吨。

SMM 7月27日讯: 早盘沪铝 2606合约运行重心小幅高于上一交易日同期水平。受到终端需求疲软,今日市场整体采购仍以刚需备库为主。受到市场流通货仍较充足,市场价格接受度维持较弱水平。市场主流当月票成交价为沪铝08合约平水为主。今日华东市场出货情绪指数3.13,环比持平;采购情绪指数2.94,环比持平。 今日中原市场交易情绪较为平淡,周一恰逢次月票开启第一天,下游加工企业接货情绪不高,仅少量企业维持刚需少量采购,且持货商挺价意愿不强,报价有走低趋势。同时,当月票成交较为火热,缺票贸易商大量成交当月票,但市场整体缺票背景下,报价居高不下。最终中原市场次月票实际成交价格区间围绕在对沪铝08合约贴水100-120元/吨之间。今日中原市场出货情绪指数3.10,环比持平;采购情绪指数为2.90,环比下降0.05。 库存方面,今日主流消费地铝锭库存环比下跌1.4,三地均呈现去库态势。
SMM7月27日讯: 今日盘面持稳,华南现货更加坚挺。到货再度收紧、库存大幅去化且短期内难以逆转,持货商尤其是规模以上者坚定挺价惜售、坚决不贴水,主流报价升水0~+10元/吨、总体流通稍显偏紧。需求端,下游稳定按需接货,贸易商亦多有接入相对低价货源,叠加月底中下游均有不同程度补充当月进项的刚需。供需格局偏紧,整体成交不温不火。现货成交价集中在沪铝2608合约升水45元/吨至85元/吨。

》查看SMM铝现货报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 7月24日讯: 一、铝棒库存由去转累,去库逻辑已生变 据SMM统计,7月23日国内主流消费地铝棒社会库存录得 12.10万吨 ,较上周一累库0.10万吨,较上周四累库0.65万吨,已连续两周呈现累库态势。从同期对比来看,当前库存较2025年同期低2.45万吨、较2024年同期低1.02万吨,但较2023年同期高4.59万吨。虽然库存绝对水平仍低于近两年的同期水平,但去库逻辑已发生明显转向——由6月的快速去化进入7月的由去转累,对加工费的支撑力度随之减弱。 从出库数据来看,7月14日至7月20日国内铝棒出库量录得 3.30万吨 ,环比大幅下降0.91万吨,同比2025年同期低1.90万吨。出库量的大幅萎缩直观反映出下游采购情绪的边际降温,市场成交活跃度明显下滑。从区域结构看,佛山地区到货量持续增加,库存已累至 5.30万吨 的阶段性高位,成为本轮累库的主要贡献力量;无锡地区则因部分货源调拨发货,到货减少后虽被下游采购有所对冲,但仍累库0.10万吨。供需两端共同作用下,低库存环境对加工费的托底效应正在逐步减弱。 二、加工费普遍下滑,区域分化显著 周内铝价重心震荡偏稳,SMM A00铝现货价格由上周四的23,170元/吨小幅升至23,260元/吨。在铝价持稳小涨、华南到货持续增加的共同压制下,各地区铝棒加工费普遍下滑。 从三地φ120加工费走势观察,华南地区无疑成为本轮加工费回调的"重灾区"。当前国内铝棒生产成本线约在 250-300元/吨 区间,因地区要素成本差异而有所浮动。截至7月23日,佛山φ120加工费已降至300元/吨,恰好落在成本线上沿,企业盈利已被压缩至盈亏平衡点附近。无锡地区因小棒货源偏紧,φ90跌幅相对有限,显示出规格结构性偏紧对加工费仍有一定支撑;但φ120同样下跌90元/吨,说明大棒供应压力也在加大。南昌地区跌幅相对较小,反映当地供需节奏相对平稳。 临近周末,截至7月24日,佛山φ120均价已跌至 270元/吨 ,已跌破250-300元/吨的成本线区间下沿,下游观望情绪暂未改变,采购需求偏弱且随盘显著压价,适逢月度长单结算最后一日,因当天价明显高于月均价,市场部分持货商出货空间巨大,不乏大幅低处低价甩卖者,尽管部分持货商实际处于亏本出货状态选择挺价不出,但难阻加工费进一步下行。 三、需求端:型材开工回落,淡季特征深化 加工费持续下行的根本驱动在于需求端的边际转弱。据SMM调研,本周国内铝型材周度开工率录得 52.9% ,环比回落0.4个百分点,延续淡季弱势运行格局。从细分结构看,建筑型材受淡季深入及房地产端乏力持续拖累,终端需求进一步走弱,下游客户采购趋于谨慎,多以刚需急单为主,新增订单减少,对整体开工率形成明显拖累。 工业型材方面则呈现一定韧性。部分样本企业受益于储能板块在手订单充裕,排产维持偏饱满状态;光伏边框方面,头部企业排产整体持稳,三季度下游组件企业排产预计略高于二季度,将对边框需求形成托底。但SMM认为,工业型材的边际支撑尚不足以完全对冲建筑型材的淡季疲软,且加工利润尚可并不意味着终端消费同步扩张,出库能否持续尚需验证。整体来看,下游采购仍以刚需为主,零单市场成交情绪一般,对加工费的承接力度有限。 四、供应端:到货增加叠加生产积极性,加工费承压加大 从供应端来看,华南地区到货持续增加是本轮加工费快速回落的直接诱因。佛山库存累至5.30万吨的阶段性高位,反映出前期高加工费刺激下,棒厂发货节奏加快,而本地需求未能同步跟进,造成区域供给宽松。此外,虽然无锡、南昌等地加工费相对抗跌,但全国范围内的铝棒生产积极性整体仍处偏高状态,一旦加工费跌破成本线,企业虽会通过减产、检修等方式进行边际调节,但短期供应释放的节奏仍快于需求回暖的节奏。 五、加工费还能挺住吗? 综合当前供需格局来看,国内铝棒加工费在成本线附近能否挺住,取决于以下几个核心变量: 下行压力仍在: 其一,库存已连续两周累库,出库量环比大幅萎缩,需求淡季特征尚未结束;其二,佛山地区到货节奏略微加快,华南供给偏宽松格局短期难以根本扭转;其三,建筑型材终端订单疲软,下游压价采购成为常态,加工费缺乏来自需求端的向上驱动力;其四,即便加工费已回落至250-300元/吨的成本线区间,棒厂短期减产意愿仍有限,供应端出清速度较慢。 阶段性支撑尚存: 其一,当前库存绝对量仍低于2024年和2025年同期,整体库存压力尚未完全失控,一旦到货节奏放缓或需求边际回暖,去库逻辑有望重新建立;其二,无锡等地小棒货源仍偏紧,规格结构性短缺对局部加工费有托底作用;其三,工业型材中储能、光伏等新能源细分领域订单仍有韧性,可在一定程度上对冲建筑材淡季;其四,铝价若出现阶段性回落,可能刺激下游逢低补库,从而带动加工费修复。 SMM观点: 短期来看,铝棒加工费已步入阶段性承压通道,佛山φ120等主流规格加工费已从前期高位回落至250-300元/吨的生产成本线区间,部分低价货源甚至已跌破成本线下沿,继续大幅下探的空间受到成本约束,但挺价反弹的动力同样不足。预计下周各地区加工费将延续分化格局:华南地区在供需压力下仍有下行空间,部分低价货源可能继续在成本线以下运行;无锡地区在小棒货源偏紧支撑下相对抗跌,但大棒同样面临调整压力。整体来看,加工费或将在成本线附近偏弱震荡,真正意义上的企稳反弹,需等待库存重新去化、出库量回升以及终端订单出现实质性改善信号。 结论: 当前铝棒加工费已回落至250-300元/吨的生产成本线附近,佛山φ120均价7月24日已跌至270元/吨,部分低价货源已跌破成本线。理论上成本约束对下行空间有所限制,但在淡季需求偏弱、库存由去转累、华南流通增加的背景下,加工费挺住难度较大。短期或维持偏弱震荡,重点关注华南地区到货消化节奏、下游接货力度以及工业型材订单的边际变化。 数据来源:SMM 点击SMM行业数据库了解更多信息
SMM7月24日讯: 今日盘面转小跌,华南现货略显坚挺。绝对价虽跌但仍处月均长单最后一日、当天价仍明显较高,叠加基差亦相对偏高,一部分持货商积极调价多出以逢高变现造成一定拖累,另一部分则基于持续去库现实坚定挺价稳价、不跟随低出,主流报价贴水-10~0元/吨、流通可控。需求端,跌价下游刚需采购力度适中、存在支撑,贸易商压价收货未能完全满足需求后也逐渐提价补入、特别是对当月票货源。供需格局趋于改善,整体成交呈现回暖。现货成交价集中在沪铝2608合约升水45元/吨至65元/吨。
》查看SMM铝现货报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 本周亚洲海外铝锭现货市场整体承压下行,亚洲主流贸易区域现货成交均价同比上周大幅回落。下游行业步入传统消费淡季,采买意愿持续低迷;叠加部分贸易商库存积压、资金压力凸显,低价抛货行为增多,市场报价分歧显著放大,现货价格重心持续松动。 一、铝锭现货价格周度对比 二、分区域市场成交逻辑解读 本周韩国、泰国、日本走弱逻辑趋同,核心拖累均来自淡季终端需求,叠加贸易端出货压力形成双重压制。 整体下游加工行业进入季节性淡季,终端企业仅维持刚需零星采买,大批量集中补库行为完全缺失,市场整体交投氛围冷清,采购方议价话语权持续走强。供应端层面,贸易商整体库存压力陡增。受资金压力影响,部分贸易商主动下调报价加速去库,市场低价成交不断涌现。 与此同时市场报价分歧显著分化,价格呈现两极格局:一部分无资金、库存压力的贸易商选择挺价观望,报价维持相对高位;而部分库存压力较大的贸易商让利抛售,低位成交价持续冲击市场中枢。下游企业采购情绪谨慎,逢低批量拿货意愿偏弱,难以形成有效买盘支撑现货升水。 三、后市简要展望 短期来看亚洲下游淡季格局暂未出现改善信号,终端刚需采购难以放量,叠加贸易商库存出清周期仍存,海外铝锭现货升水或维持偏弱运行。后续需持续关注下游回暖节奏、长协订单新增签约情况,以及贸易商库存去化进度,若需求持续低迷,区域现货价格仍有进一步下探空间。 【数据来源声明:除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】 数据来源:SMM 点击SMM行业数据库了解更多信息
SMM 7月24日讯: 早盘沪铝 2606合约运行重心低于上一交易日同期水平。受到周末备库及铝价走低影响,市场采购情绪有所上行,但受到市场流通货仍较充足,市场价格接受度仅小幅走高。市场主流成交价为沪铝08合约贴水10元/吨至升水10元/吨。今日华东市场出货情绪指数3.13,环比持平;采购情绪指数2.94,环比上涨0.03。 今日期铝盘面小幅下调,恰逢周末前备货及月底最后一个长单交货日,中原市场贸易商大量接货交长单,且下游加工企业备货情绪有小幅回暖,带动持货商出货报价始终维持高位,挺价惜售意愿显著。最终中原市场实际成交价格区间围绕在对沪铝08合约贴水100-120元/吨之间。今日中原市场出货情绪指数3.10,环比上涨0.01;采购情绪指数为2.96,环比上涨0.08。 库存方面,今日主流消费地铝锭库存环比下跌0.8,三地均呈现去库态势。
SMM7月23日讯: 今日盘面继续上涨,华南现货渐有承压。基差经昨日急剧抬升已居于较高位,同时当天价连续上涨也明显高于月均价,双高局面刺激持货商出货变现积极性不断提升,个别坚定挺价已无法阻挡多数逐步下调,主流报价贴水-10~0元/吨、流通有所放宽、实际不乏更低价货源。需求端,下游略显畏高、采购较为乏力仅剩刚需,贸易商除基本接货交单需求外也选择退市少买。供需两端动能同步走弱,整体成交不甚理想。现货成交价集中在沪铝2608合约升水45元/吨至85元/吨。
SMM 7月23日讯: 早盘沪铝 2606合约运行重心高于上一交易日同期水平。受到淡季影响,市场采购情绪仍维持较弱水平,叠加市场流通货仍较充足,市场价格接受度未见走高。市场主流成交价为沪铝08合约贴水10元/吨至贴水20元/吨。今日华东市场出货情绪指数3.13,环比上涨0.03;采购情绪指数2.90,环比持平。 今日中原市场交投氛围维持清淡,安全检查少量限制下游加工企业生产节奏,工厂接货积极性不高,带动市场整体采购情绪走弱。但铝价震荡回涨拉高部分持货商出货情绪,出货商挺价意愿不强,仅大户维持高升水。最终中原市场实际成交价格区间围绕在对沪铝08合约贴水120-140元/吨之间。今日中原市场出货情绪指数3.09,环比上涨0.02;采购情绪指数为2.87,环比下降0.03。 库存方面,今日主流消费地铝锭库存环比下跌0.4,三地均呈现去库态势。
SMM 7 月 23 日讯: 一、宏观层面 美伊冲突持续发酵,霍尔木兹海峡航运扰动延续,区域地缘风险溢价持续维持,供应不确定性仍存。美国CPI月率六年来首次录得负值,降低了市场对美联储即将加息的预期,对有色板块的边际约束有所缓和。 二、基本面 海外市场方面,海外电解铝复产与新建产能仍按计划持续爬坡,市场对远期全球铝市由紧转松的预期持续存在,持续限制铝价上行空间。但中东航运风险持续扰动,市场担忧区域铝原料输入、成品铝外运受阻,叠加原油上涨推升海外冶炼能源成本,短期为铝价提供一定底部支撑;当前LME 显性库存维持低位,但现货升水改善力度有限,多头持续上攻动能不足。 国内市场方面,库存端,国内电解铝社会库存延续去库通道,对铝价形成有力支撑。 三、综合来看 整体来看,近期宏观面情绪略有改善,中东地缘风险溢价持续叠加国内铝锭持续去库,共同托底铝价运行;但海外电解铝远期产能持续投放、国内传统终端需求偏弱,叠加宏观层面不确定性反复,铝价上方空间存在明显压力。综合预判,短期铝价维持震荡走势。下周沪铝主力运行区间预计为22800-23500元/吨,伦铝运行区间预计为3150-3220美元/吨。 【所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关】 》订购查看SMM金属现货历史价格
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
