


为您找到相关结果约13267个

》查看SMM金属报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 华北地区,截至本周四时为升水100-升水240元/吨,均价升水170元/吨,较上周四上升45元/吨。本周市场可流通货源逐步趋于紧张,持货商挺价惜售心态显现,出货意愿有所收敛;与此同时下游采购意愿出现回暖,刚需释放带动市场交投有所改善,供需端共同作用下,华北电解铜现货升水得到小幅抬升。淡季弱需求的基本面并未发生实质改变。展望后市,终端大规模补库短期难以出现,预计下周华北电解铜现货仍以刚需成交为主,成交活跃度小幅走弱。 》查看SMM金属产业链数据库

2026.8.28周五 盘面:隔夜伦铜开于14191美元/吨,盘初小幅下探至14181美元/吨,随后震荡上行摸高于14310美元/吨,最终收于14306美元/吨,涨幅0.52%,成交量至1.6万手,持仓量至27万手,较上一交易日增加4294手,表现为多头增仓。隔夜沪铜主力合约2610开于108240元/吨,盘中摸低于108120元/吨,随后震荡上行摸高于108640元/吨,最终收于108590元/吨,涨幅0.27%,成交量至2.8万手,持仓量至21.3万手,较上一交易日增加308手,表现为多头增仓。 【SMM铜晨会纪要】消息方面: (1)8月26日(周三),美国能源部(DOE)关键矿产与能源创新办公室(Office of Critical Minerals and Energy Innovation)宣布,向七个项目拨款1000万美元。这笔资金将用于加速早期技术研发,以更高效地回收和提纯能源技术所需的关键材料。 项目由关键材料创新中心(CMI Hub)牵头,聚焦稀土元素、镓、铜及其他关键材料。 其中三个项目聚焦于从现有工业流程中提取镓——包括铝土矿 氧化铝加工、锌精炼残渣及工业副产品残留物——旨在不开发新矿山的情况下扩大供应。 获选项目包括: 凯斯西储大学:基于氯化物熔盐电解工艺强化技术,用于高效制备重稀土金属 科罗拉多矿业大学:研发湿法与生物湿法冶金工艺,提升原生硫化铜矿的提取效率 亚利桑那大学:采用纳米气泡-表面活性剂-活性氧协同体系,强化硫化铜浸出 FAST Metals:从工业副产物残渣流中提取镓与稀土混合氧化物,开辟国内新来源 铟业公司(Indium Corporation):研发改良离子交换树脂技术,从铝土矿-氧化铝加工流程中提取镓 伊利诺伊大学厄巴纳-香槟分校:开发氧化还原吸附剂,用于从矿山副产物和报废废料中电化学选择性回收镓 橡树岭国家实验室:利用固相萃取技术,实现锌冶炼渣中镓的选择性分离回收。 现货: (1)上海:8月27日SMM 1#电解铜现货对沪铜2609合约报价升水380元/吨-升水520元/吨,均价报升水450元/吨,较上一交易日上升140元/吨。沪铜2609合约整体跳涨开盘后呈震荡上行走势。早盘开盘后价格自108600元/吨附近快速拉升至108800元/吨上方,随后虽有反复回落,但运行重心持续抬升;盘中价格多次逼近109000元/吨。临近午盘,沪铜维持高位震荡,最终收于108970元/吨附近。隔月Back月差在310元/吨至350元/吨之间,沪铜对2609合约当月进口盈亏在亏损2160元/吨-亏损2110元/吨之间。 日内,上海地区电解铜销售情绪为3.10,环比上升0.13,采购情绪为3.34,环比下降0.10,历史数据可以查询数据库。展望今日,当前上海市场可流通电解铜货源进一步趋紧,低价货源成交后市场报盘迅速减少,持货商挺价惜售意愿较强,推动现货升水快速逼近年内高位。与此同时,上海与广东两地现货价差已扩大至约235元/吨,若后续价差能够覆盖运输、资金占用及时间成本,部分广东货源或具备向上海调运的条件,对上海供应偏紧预期形成边际缓解。不过,跨区域货源从组织发运至实际入库仍需一定时间,短期内对现货供应的补充作用或相对有限。需求方面,铜价维持相对高位,叠加现货升水快速抬升,下游对高价货源的接受程度有所下降,日内采购情绪小幅回落,追高采购意愿或逐步减弱。综合来看,在可流通货源偏紧及持货商挺价支撑下,预计今日沪铜现货对2609合约报价仍将维持高升水运行,但随着沪粤跨区域调运窗口临近打开,以及高铜价、高升水对需求形成抑制,升水进一步上行的幅度或有所收窄。 (2)广东:8月27日东1#电解铜现货对当月合约:好铜报升水260元/吨较上一交易日涨10元/吨,平水铜报升水170元/吨较上一交易日涨10元/吨,湿法铜报升水110元/吨较上一交易日涨10元/吨。广东1#电解铜均价109080元/吨较上一交易日跌125元/吨,湿法铜均价为108975元/吨较上一交易日跌125元/吨。广东地区电解铜采购情绪为2.78较上一交易日下降0.07,出货情绪为2.89较上一交易日下降0.02(历史数据可以登录数据库查询)。总体来看,库存8连降持货商积极挺价,但下游补货不积极。 (3)进口铜:8月27日仓单均价较前一交易日持平,报85美元/吨(价格区间80~90美元/吨);提单均价较前一交易日持平,报80美元/吨(价格区间75~85美元/吨);EQ铜(CIF提单)均价较前一交易日持平,报38美元/吨(价格区间30~46美元/吨),报价参考8月底至9月中旬到港货源。 (4)再生铜:8月27日11:30期货收盘价108970元/吨,较上一交易日下降470元/吨,现货升贴水均价450元/吨,较上一交易日环比上升140元/吨,今日再生铜原料价格环比下降100元/吨,再生铜原料销售情绪指数下降至2.82,采购情绪指数上升至1.75,精废价差4844元/吨,环比下降217元/吨。精废杆价差1750元/吨。据SMM调研了解,铜价微跌,再生铜原料市场成交与昨日几乎无异,旺季来临,再生铜杆企业接单表现一般,高铜价恐影响旺季消费需求。 价格:宏观方面,市场等待美联储主席沃什在杰克逊霍尔研讨会上的讲话,美元指数在99关口上方震荡。地缘方面,美伊协议再生变数,特朗普政府拒绝重返6月与伊朗达成的谅解备忘录条款。据此,铜价企稳回升。基本面方面,供应端港口拥堵尚未缓解,进口铜到货及入库节奏持续受阻,现货补充有限;需求端,高铜价抑制下游消费,市场仍以刚需采购为主。截至8月27日周四,SMM全国主流地区铜库存环比上周四减少2.49万吨至10.95万吨,总库存较去年同期的12.71万吨减少1.76万吨。综合来看,预计今日铜价震荡小幅上行。 【所提供的信息仅供参考,本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所做出的任何决策与上海有色网无关】
》查看SMM金属报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 本周沪铜现货升水呈先抑后扬走势。周初持货商下调报价促成交,现货升水均价回落至210元/吨;但华东库存周度大幅去化,叠加港口拥堵及部分船期延误,进口货源补充有限,出口窗口打开亦对国内货源形成分流。周中后,市场可流通货源持续收紧,低价货源快速成交,临近月末部分交易者存在补票需求,票差逐步扩大,持货商挺价惜售意愿增强,推动升水均价升至450元/吨。SMM数据显示,截至8月27日,上海地区社会库存7.23万吨,较上周四减少1.08万吨;江苏地区库存2.09万吨,较上周四减少0.66万吨,两地库存合计下降1.74万吨。 展望下周,沪铜现货升水预计维持高位运行,但进一步上行空间或有所收窄。供应端看,当前库存仍处低位,进口亏损扩大,后续海外货源补充仍有待观察;沪粤价差扩大或推动部分广东货源调往上海,但实际入库仍需时间。需求端看,随着新一轮采购周期开启,部分下游补库需求或有所释放,但铜价及现货升水均处高位,追高采购意愿仍将受到抑制;同时,进入新月后,月末补票需求对升水的支撑或有所减弱。综合来看,预计下周沪铜现货对2609合约报价仍将维持升水,整体或高位震荡,需关注进口及跨区域调运货源的实际到货情况。 》查看SMM金属产业链数据库
》查看SMM硅产品报价 》订购查看SMM金属现货历史价格走势 》点击查看SMM金属产业链数据库 SMM8月27日讯:SMM统计8月20日工业硅主要地区社会库存共计49.3万吨,较上周 持平。其中社会普通仓库12万吨,较上周持平,社会交割仓库37.3万吨(含未注册成仓单及现货库部分),较上周持平。(注:不含内蒙、甘肃、宁夏等地)
》查看更多金属库存信息 LME库存 各具体仓库库存变化情况 LME铜库存 LME铝库存 LME铅库存 LME锌库存 LME锡库存 LME镍库存
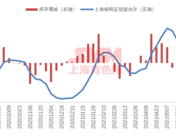
【SMM国内保税区电解铝库存统计】 8月27日,SMM统计上海保税区电解铝库存为88000吨,广东保税区库存28000吨,总计库存116000吨,库存较上周增减少1000吨。

SMM 8月27日讯: 价格回顾: 截至本周四,SMM氧化铝指数2679.39元/吨,较上周四下跌5.23元/吨。其中山东地区报2,640-2,710元/吨,较上周四价格下跌10元/吨;河南地区报2,680-2,740元/吨,较上周四价格下跌10元/吨;山西地区报2,670-2,730元/吨,较上周四价格下跌10元/吨;广西地区报2,580-2,630元/吨,较上周四价格下跌5元/吨;贵州地区报2,720-2,780元/吨,较上周四价格下跌5元/吨。 海外市场: 截至2026年8月27日,西澳FOB氧化铝价格为355美元/吨,海运费31.8美元/吨,美元/人民币汇率卖出价在6.74附近,该价格折合国内主流港口对外售价约3025.2元/吨左右,高于氧化铝指数价格348.81元/吨。本周询得5笔海外氧化铝现货成交,成交具体情况如下: (1) 2026年8月24日,海外成交氧化铝5万吨,成交价格$366.8/mt FOB东澳,10月船期。 (2)2026年8月24日,海外成交氧化铝3万吨,成交价格$374/mt CIF马来西亚,9月或10月船期。 (3)2026年8月25日,海外成交氧化铝3万吨,成交价格$355/mt FOB西澳或东澳,10月船期。 (4)2026年8月26日,海外成交氧化铝3万吨,成交价格$350/mt FOB西澳,10月船期。 (5)2026年8月27日,海外成交氧化铝3万吨,成交价格$400/mt FOB牙买加,10月船期。 国内市场: 据SMM数据,截至本周四,全国冶金级氧化铝建成总产能11842万吨/年,运行总产能8878万吨/年,全国氧化铝周度开工率较上周提高0.65个百分点至74.97%。其中,山东地区氧化铝周度开工率较上周持平在89.14%;山西地区氧化铝周度开工率较持平在64.9%;河南地区氧化铝周度开工率较上周持平在56.53%;广西地区氧化铝周度开工率较上周提高2.9个百分点至81.04%;贵州地区氧化铝周度开工率较上周提高0.28个百分点至83.05%。 现货市场方面,本周共达成1笔成交。新疆地区采招1万吨氧化铝现货,到厂价格分别为2985元/吨。 本周氧化铝价格持续下行,市场整体情绪较为悲观,期货盘面跌幅明显,供应端持续恢复使市场宽松格局进一步加剧,价格承压加大。供应方面,本周国内氧化铝周度产量增加1.5万吨至170.3万吨。广西地区供应仍在持续放量,前期南方部分企业因国产矿短缺而调整生产的问题已陆续得到解决。此外,山西地区某氧化铝企业计划于下月复产,广西地区亦预计在9月初有新投产能释放,供给端增量预期持续压制价格。海外市场方面,本周海外氧化铝价格亦有所回落。前期因供应错配推升价格的逻辑有所弱化,从本周海外成交情况来看,价格已出现明显松动。同时,7月国内净进口量环比减少,一定程度上缓解了海外市场的供应压力,带动海外价格高位回调。库存方面,本周全国氧化铝总库存增加1.8万吨至726.2万吨,延续累库态势。分结构看,电解铝厂原料库存增加2.9万吨至342.8万吨,主因当前氧化铝价格已处于相对低位,部分铝厂认为价格接近触底,适量增加补库;港口库存增加2万吨至103.6万吨,累库主要集中在北方港口,且港口库存已达历史高位;氧化铝厂内成品库存增加0.8万吨至122.5万吨,主要受产量增加影响;期货库存及在途库存均有去库,其中仓单去库3万吨至25.8万吨,主因当月合约到期注销,在途库存减少1万吨至131万吨,前期部分货源到厂所致。展望下周,氧化铝供应预计继续增加,市场压力持续加大,价格或进一步下探,库存方面预计仍将维持累库态势。 【除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】

 8月26日LME金属库存及注销仓单数据
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
