


为您找到相关结果约4827个
运费自9月高点回落约三成,利润随之转正 10月中旬,布伦特原油期货一度逼近每桶110美元,油价并未回落,铁矿海运费却从9月高位回落了约三成。运费走低与货盘转弱同步:国庆前后钢厂节前补库基本收尾,发往中国的铁矿船货由9月25日当周的2,291.74万吨降至10月9日当周的1,942.50万吨,连续两周减少。 据SMM数据,澳洲至中国航线运费自9月7日18.70美元/吨的阶段高点回落至10月20日的12.71美元/吨,降幅32.0%;巴西至中国航线运费自9月23日的43.38美元/吨回落至31.32美元/吨,降幅27.8%。两条航线的运费仍高于去年同期,10月20日分别同比上涨21.2%和28.2%。 SMM进口铁矿石成本利润显示,进口矿平均利润由9月15日的-10.61元/吨回升至10月21日的9.62元/吨,10月以来的10个报价日中有9日为正。9月平均利润为-1.4元/吨,10月1日至21日均值为8.0元/吨。就目前数据而言,运费回落是本轮利润转正的主要推动项,但利润仍处于小幅盈利区间,修复幅度有限。 运费经由到岸价传导:指数跌幅约四分之三来自澳线运费 运费回落能否传导到进口利润,要先看它在进口成本里处于什么位置。SMM进口矿成本按到岸指数月均值加品牌溢价折算为人民币含税成本,运费已包含在CFR价格内,不单独计入。运费对进口利润的影响因此分两步:先压低海漂指数,再通过成本端快于港口现货的回落拉开利润空间。 用FOB回值拆分看,9月7日至10月20日,SMM 61%海漂指数下跌7.95美元/干吨,其中澳线运费下跌5.99美元/吨,约占75%;以指数减澳线运费推算的FOB回值由79.75美元降至77.79美元,仅下跌1.96美元。巴西线方面,9月23日至10月20日指数下跌4.80美元,运费下跌12.06美元,推算FOB回值反而上升7.26美元。两条航线的结果表明,本轮海漂价格回落主要来自运费端,矿山离岸端价格变化有限,巴西线的运费降幅有相当一部分留在了离岸端。 成本降幅快于现货,平均利润由块矿和卡粉拉动 指数下行之后,进口商能否获利,取决于成本和港口现货谁跌得更快。9月15日至10月21日,SMM口径平均进口成本下降48.12元/吨,平均港口现货价格下降27.89元/吨,两者之差使平均利润回升20.23元/吨。成本端的回落集中在10月9日节后首个报价日,当日为10月月均计价的首日,指数下调与月均切换叠加,平均成本单日下降36.04元/吨,现货下降15.22元/吨,平均利润由-2.45元/吨升至14.22元/吨。 分品种看,9个品种中有6个的10月均值仍为负。卡粉利润由9月均值21.8元/吨升至57.2元/吨,改善幅度最大,与巴西线运费降幅最大在时间上重合;金布巴粉、麦克粉分别收窄至-0.9元/吨和-3.4元/吨;PB粉、纽曼粉仍亏损15.3元/吨和22.1元/吨,FMG混合粉亏损61.1元/吨。纽曼块、PB块利润维持在65元/吨以上,但PB块由9月的91.4元/吨回落至67.7元/吨。平均利润转正主要由块矿和卡粉拉动,主流粉矿的进口窗口尚未打开。 港口累库与铁水低位,限制现货跟涨 成本端的利好能否转化为更大的利润,最终要看港口现货有没有上涨空间,而现货价格取决于港口库存和钢厂需求。据SMM统计,截至10月16日,35港进口矿库存为14,830万吨,较节前9月25日增加285万吨,同比增加1,899.5万吨,增幅14.7%;日均疏港量318.5万吨,环比减少5万吨。需求端,242家钢厂日均铁水10月14日为235.20万吨,较9月30日减少3.62万吨,较6月17日的年内高点减少11.30万吨,同比减少6.52万吨;10月16日当周高炉检修影响量185.29万吨,较9月25日当周增加18.45万吨。 供应端,据SMM船期数据,10月16日当周全球铁矿发运3,252.76万吨,环比下降4.7%;中国主要港口到港2,454.64万吨,环比下降12.1%;发往中国量2,077.71万吨,环比增长7.0%。按2—5周的航程时滞,发往中国量回升意味着11月上中旬到港或重新增加。钢厂端,焦炭下调后长流程螺纹即期利润由9月24日的-217.11元/吨修复至10月20日的-73.87元/吨,但仍处亏损,钢厂采购以按需为主。在到港回落的情况下港口仍在累库,现货价格缺少跟涨基础,利润修复主要依赖成本端。 结论:短期进口矿利润或维持, 待到铁水回升才有条件扩大 本轮进口矿利润转正的主要来源是运费回落:9月7日以来SMM 61%海漂指数下跌约四分之三来自澳线运费,矿山离岸端价格基本持稳,成本端借由月均计价切换集中下移,港口现货跟跌幅度较小。利润的改善属于成本端驱动,而非现货端需求改善。 进口利润进一步扩大的空间有限。两条航线运费仍高于去年同期两成以上,回落空间收窄;35港库存同比高出约1,900万吨,铁水接近年内低点,主流粉矿10月均值仍为负,块矿与卡粉撑起了平均利润。若发往中国量的回升在11月转化为到港增量,港口现货压力或进一步加大。 短期内,进口矿利润或在小幅盈亏之间波动。运费若止跌回升,成本端支撑将减弱;若检修结束后铁水回升、港口库存转为去化,现货价格才有条件带动利润修复。
SMM10月21日讯:据海关总署最新数据,2026年9月中国铅酸蓄电池出口量回升至2065.87万只,环比增长5.59%,同比增长20.92%;同期进口量则大幅回落至48.58万只,环比下滑26.56%。一升一降之间,年内持续收窄的累计出口降幅与骤然冷却的进口脉冲,共同勾勒出当前铅酸蓄电池外贸"外需回暖、进口退潮"的新格局。 》查看更多SMM铅产业链数据库 1.出口端加速修复,全年转正只差"一步之遥"。9月铅酸蓄电池出口环比连续第二个月回升,累计出口同比降幅由1-8月的-4.89%收窄至1-9月的-2.29%,单月收窄2.6个百分点,修复斜率明显陡峭化。9月出口2065.87万只,环比增加109.37万只,同比增加357.41万只,是2026年以来的相对高位——较前三季度月均1844.44万只高出约12.0%。从季节性看,9月起海外进入年末备货窗口,叠加北半球冬季启动电池替换需求前置,出口环比回升符合历史规律。 2.进口高基数效应消退。9月进口48.58万只,环比大幅下滑26.56%,看似骤冷,实则是对8月异常高基数的技术性回归。测算显示,8月进口量约66.15万只,较前三季度月均47.33万只高出近40%,存在明显的集中到港或报关特征;9月48.58万只则基本贴合月均水平,属于正常波动区间内。 从体量看,铅酸蓄电池进口规模始终有限:9月进口仅相当于出口的2.35%,前三季度该比值为2.57%,进口依存度极低且边际下降。这也印证了国内铅酸蓄电池产业链的完整性与自给能力——进口更多体现为高端型号、特殊规格的结构性补充,而非总量供给的调节项,对国内电池市场供需平衡的影响有限。 3.盈利端与数量端背离。国内铅价偏强、外盘相对偏弱,"内强外弱"格局下出口企业两头承压,9月放量更接近"以量补价",而非盈利驱动。9月出口放量更多反映的是海外旺季订单的刚性交付与份额维护,属于"以量补价"策略下的规模扩张。 4.国别结构分化加剧。欧美成熟替换市场单价高但政策敏感,东南亚、南亚以量取胜,中东市场因关税政策限制、海运成本与地缘因素扰动明显,单一市场依赖度正在下降。综合看,国内铅价若维持强势而外盘继续偏弱,出口盈亏压缩将削弱中小企业接单意愿,出口增量的可持续性存疑。 数据来源声明:除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。
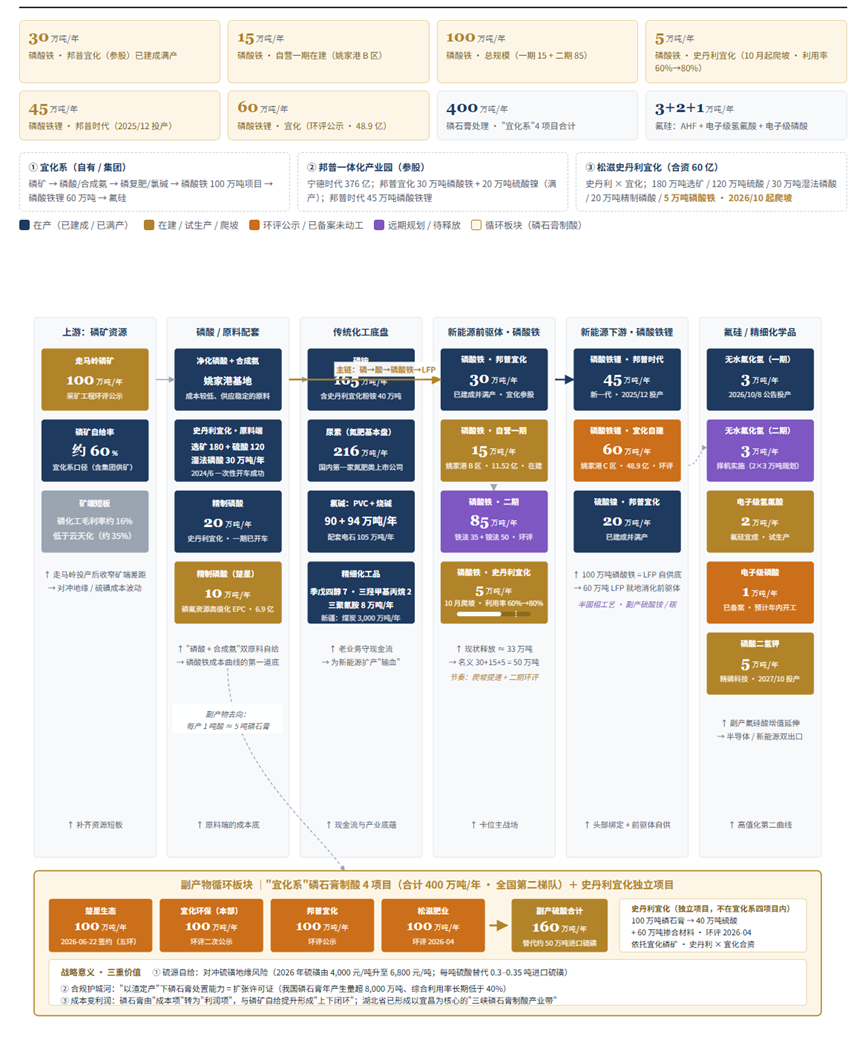
在磷酸铁"满产满销、供不应求"的当口,全国磷复肥龙头新洋丰把 62 亿元重新押回发源地荆门:东宝 30 亿元做磷酸铁锂,钟祥 32 亿元做精细磷化工,一上一下,把"磷矿—磷酸—磷酸铁—磷酸铁锂"这条链的最后一段接上。这是它 2022 年建成首套 5 万吨装置以来最大的一次动作,也是第一次把手伸到正极成品端。 一、62 亿元的三层结构:下游补正极,上游补纯度 东宝项目约 30 亿元,建 30 万吨 / 年磷酸铁锂及配套 20 万吨 / 年磷酸铁,形成一体化产线。这是新洋丰首次从磷酸铁伸向正极成品端 —— 此前它只是前驱体供应商,此后开始拥有自己的正极产品和客户界面。 钟祥项目约 32 亿元,建 10 万吨 / 年磷酸铁、精细磷化工升级及配套,重点不在规模,而在把精制磷酸的自给能力做厚。磷酸铁的品质差异很大程度来自磷酸的纯度与杂质控制,这一段投入不显眼,却决定东宝那 30 万吨正极能否稳定拿到合格原料。 两个项目合计新增 磷酸铁 30 万吨 / 年、磷酸铁锂 30 万吨 / 年 ,一横一纵,同时改变了它在产业链里的身份和议价位置。 二、上游闭环:矿、选、加、渣四件事 磷锂一体化的底层是磷资源的全链条掌控,这也是新洋丰区别于纯正极厂商的核心壁垒。 资源端,"十四五" 期间公司经母公司洋丰集团注入、战略合作完成布局,先后取得四川雷波巴姑、湖北保康竹园沟磷矿,并联合国有平台获湖北夷陵小阳坪探矿权;2025 年 4 月,雷波巴姑 100 万吨 / 年选矿及尾矿充填项目开工。但公司明确,从采矿证到投产约需 6 年,磷矿自给是长周期路径,短期内仍依赖外购。 加工端,2025 年 5 月宜昌磷系新材料循环经济产业园全线开工,集采矿、选矿、磷化工、新能源材料、磷石膏综合利用于一体,覆盖精制磷酸、磷酸二氢钾、阻燃剂、作物专用肥,与荆门两大项目南北呼应。 渣端最易被低估。公司专设湖北新洋丰新型建材科技公司破解磷石膏难题,宜都基地 20 万吨 / 年 α石膏项目一期 2024 年 5 月投产,是国内首个大规模用磷石膏产 α 石膏的企业,2025 年还牵头湖北省重大攻关项目 "磷石膏充填关键技术及应用"。 磷石膏的消纳能力决定湿法磷酸装置能否持续满产 —— 没有渣场就没有磷酸,没有磷酸就没有磷酸铁 。 三、被低估的辅线:氟硅酸通向六氟磷酸锂 磷锂一体化不止于磷酸铁锂。磷矿伴生的氟硅资源,是这条链上被低估的一条辅线。 新洋丰将磷酸生产中的副产氟硅酸综合利用,在荆门总部建设 3 万吨 / 年无水氟化氢联产 2 万吨白炭黑装置 ;更关键的是,以无水氟化氢为原料可继续向下延伸六氟磷酸锂,打通 "磷矿 — 氟硅酸 — 无水氟化氢 — 六氟磷酸锂" 这条锂电电解液关键原料路径。对一个以磷为主业的企业,磷矿里伴生的氟,从环保负担变成了第二张产品牌。这条线体量远小于磷酸铁,但战略意义在于:让 "一体化" 从磷酸一条腿,变成磷、氟两条腿。 四、为什么是现在:景气与冰面同时存在 2026 年的磷酸铁锂行业,是"火"与"冰"同时成立的一年。火的一面,前9个月产量 436 万,同比增长约 72%,德方、安达等企业一季度扭亏,四代高压实产品加工费突破 1.8 万元/吨,出口创新高;部分订单已排至 2027 年,"预付 30% 定金锁产能"的现象重新出现。 冰的一面同样真实: 在产名义产能约800 万吨,规划及在建将近900万吨 ;普通二三代产品价格战仍未停火,尾部企业开工率不足 50%。这意味着扩产不是"要不要"的问题,而是"扩在哪一段"的问题——低端产能正在被挤出,高端与有效产能仍然紧缺。新洋丰这 62 亿元,恰好压在了紧缺的那一段上。 五、2027 年的节奏:先缓解,后真空 磷酸铁扩产冲动弱于铁锂 。据 SMM数据库,新增产能投产节点集中在 2026 年底和 2027 年上半年,粗略估算可贡献新产能超200 万吨 ,节奏明显慢于铁锂正极。现有紧缺预计 到2027 年一季度缓解。 对新洋丰而言这个节奏友好 ——30 万吨磷酸铁正落在 2026 年底前后的窗口,正极一期要到 2027 年底才可能亮灯。先卖铁、后卖正极,既吃到紧缺期溢价,也避开 2027 年下半年正极集中投放。 六、位置与风险:磷化工延伸里的异类 按进入者出身分类,国内磷酸铁产能大致分四类:一体化正极厂, 磷化工延伸 ,三元跨界,钛白粉延伸。新洋丰属于磷化工延伸这一类。 好处有三 :湿法磷酸 "一鱼两吃",同一套装置既产磷铵也产电池级磷酸,磷资源可在化肥与新能源间按利润分流;磷矿、选矿、精制磷酸、磷石膏配套形成成本与供应稳定性,抗周期更强;荆门 "华中锂电之都" 区位共振,客户半径与配套双受益。短板也明确:铁源(硫酸亚铁)依赖钛白粉副产,正极客户端刚起步。 值得跟踪三点: 30 万吨磷酸铁锂如何消化、项目审批与投产进度、行业扩产下的价格竞争。尤其 2027 年,当新增产能集中释放、有效过剩成为显性问题时,差距将从 "有没有货" 变成 "是不是高压实"—— 高压实占比预计从 2026 年约 22% 抬到 2030 年约 60%,这条技术分水岭比产能规模更值得盯。 系列回顾 :之一云天化|之二兴发|之三川发龙蟒|之四川恒|之五贵州磷化 |之六湖北宜化 下期:之八云图控股。
据中国海关数据,2026年9月中国氢氧化锂进口量为7406.80吨,较8月的5115.17吨环比增长44.8%;出口量为10007.17吨,较8月的4789.36吨环比增长109.0%。当月氢氧化锂转为净出口,净出口量约2600.37吨,而8月为净进口325.81吨,进出口结构发生方向性切换。 进口方面,9月来源结构出现显著轮换。印度尼西亚仍为第一大来源地,当月进口4713.52吨,占进口总量的63.6%,较8月的2592.19吨环比增长81.8%,前期累积货源的出清在9月再度加速。德国跃升为第二大进口来源,当月自德国进口1320.02吨,较8月的420.00吨环比大增214.3%,占比升至17.8%。这一跳升与欧洲本土锂盐加工产能的爬坡节奏直接对应:德国Bitterfeld精炼厂持续提升电池级氢氧化锂产出,已向欧洲主要正极材料厂商发送吨级样品进入客户认证阶段,并计划于2026年下半年逐步逼近满负荷运行,商业量开始进入跨境流通环节。其余来源地中,自澳大利亚进口838.42吨,自韩国进口385.83吨,自阿根廷进口140吨,量级相对有限。 出口方面,9月总量突破万吨,较8月实现翻倍以上增长。韩国仍为第一大目的地,当月出口6434.58吨,占出口总量的64.3%,较8月的3142.11吨环比增长104.8%;日本出口2038吨,占比20.4%,环比增长87.4%。更具边际意义的是波兰方向:当月出口1098.12吨,占比11.0%,较8月的360.04吨环比增长205.0%,连续第二个月成为排名靠前的主要出口目的地。波兰方向的持续放量,与当地正极材料产能的集中落地形成时间上的衔接——某中资正极材料企业波兰基地首期2.5万吨三元正极项目已进入建设收尾与调试阶段,欧洲本地化交付能力即将落地;与此同时,欧洲本土正极龙头与欧洲车企合资的正极材料项目也计划于2026年上半年在波兰投产,进一步抬升了中东欧正极环节对氢氧化锂的阶段性备货需求。其余目的地中,荷兰272.01吨、印度尼西亚60吨、泰国36吨,量级较小。 综合来看,9月氢氧化锂进出口的核心变化不在于总量的双向回升,而在于流向结构的再平衡。进口端,印尼货源的集中到港仍是总量抬升的主因,但德国方向的快速增长提示欧洲本土锂盐产能正从认证阶段向商业流通过渡,尽管满产时点较原计划有所后移,其边际供给已开始体现在中国的进口来源结构中。出口端,韩日回补构成翻倍的基本盘,波兰方向的连续放量则指向更结构性的线索:中东欧正极材料产能的集中投产,正在将波兰从一个边缘目的地推升为欧洲氢氧化锂需求的前沿观测窗口。短期看,欧洲本土锂盐爬产的实际节奏与中国对波兰出口的持续性,将是判断氢氧化锂贸易流向是否进入新一轮再平衡的两个关键变量。

2026年9月电线电缆出口量环比增长12.63%至32万吨,同比增长26.84%;2026年1-9月累计出口245.06万吨,累计同比增长11.23%。 其中,铜线缆出口量环比增长15.18%至16.59万吨,同比增长32.94%;2026年1-9月铜线缆累计出口122.58万吨,累计同比增长17.69%。 从海外需求结构来看,9月国际市场线缆整体持续回暖,重点市场增量突出。 澳大利亚需求环比增长26.84%,仍是我国铜线缆第一大出口目的地;波兰出口环比大幅增长567.86%,跃居我国铜线缆出口第二大市场,马来西亚环比大幅增长229.34%位列第三。澳大利亚、波兰、马来西亚三大核心市场铜线缆出口占比合计达22.48%,头部市场集中度有所回落,海外需求呈现多点开花格局。 数据来源:海关总署 单位:吨 国内供给端格局保持稳定,铜线缆出口仍高度依托华东、华南沿海产业集群,江苏、浙江、广东三省出口量分别达到4.7万吨、2.2万吨、2万吨,三省合计出口体量占全国五成以上。 总体来看,本轮出口高增,核心驱动来自海外电网改造需求,叠加海外光伏、储能项目集中并网冲刺,带动海外订单集中放量。 展望后市,海外新能源并网窗口仍将延续,电网升级改造需求具备中长期持续性,铜线缆出口有望维持较高景气度。但仍需关注铜价波动以及海外项目资金节奏带来的扰动风险。
SMM 10月20日讯: 海关总署发布了2026年9月份的进出口数据,海关数据显示: 2026年9月未锻轧铝合金进口量8.35万吨,同比增加1.7%,环比增加16.8%。2026年1-9月累计进口64.85万吨,同比减少15.3%。 2026年9月未锻轧铝合金出口量5.23万吨,同比增加122.8%,环比增加1.4%。2026年1-9月累计出口40.10万吨,同比增加102.8%。 下图为2024-2026年月度未锻轧铝合金具体进出口量: 我国2026年9月未锻轧铝合金分国别进出口情况: 从进口来源看,2026年9月,我国未锻轧铝合金进口来源仍高度集中于俄罗斯及东南亚国家 ,前五大来源国依次为俄罗斯、马来西亚、泰国、越南和韩国,合计进口5.93万吨,占总进口量的71.0%。其中,俄罗斯以2.28万吨的进口量位居首位,占比约27%,环比增加0.48万吨;马来西亚以1.69万吨位列第二,占比约20%;泰国进口1.08万吨,占比约13%;越南和韩国分别进口0.54万吨和0.34万吨,占比约7%和4%。此外,哈萨克斯坦、印度尼西亚、柬埔寨等国家亦有少量货源流入。 从出口目的地看,日本仍是我国未锻轧铝合金的第一大出口市场,但出口量环比回落,印度则成为当月出口增长的主要拉动力。 9月对日本出口1.78万吨,占总出口量的34%,环比减少0.57万吨;对印度出口0.85万吨,占比16%,跃居第二,环比增加0.71万吨;对韩国出口0.77万吨,占比15%,位列第三。此外,对泰国和越南分别出口0.28万吨和0.22万吨,占比约5%和4%。前五大目的地合计出口3.90万吨,占总出口量的约75%,出口市场集中度仍较高,且以亚洲市场为主。同时,墨西哥、中国台湾、埃塞俄比亚、巴西等市场亦有少量出口。 2026年9月未锻轧铝合金分国别及分贸易方式出口情况: 从贸易方式看,2026年9月我国未锻轧铝合金出口仍以加工贸易为主。 进料加工、来料加工分别出口19,360吨和16,440吨,占比37%和31%,合计68%;一般贸易2,812吨,仅占5%。 分国别看,各市场的贸易方式分化明显。 日本以来料加工为主,占对日出口的71%,加工贸易合计约95%;韩国以进料加工为主,占对韩出口的82%;越南、中国台湾加工贸易占比分别约95%和90%。墨西哥以一般贸易为主,占对墨出口的92%。印度则高度集中于海关特殊监管区域物流货物,达8,311吨,占对印出口的98%,一国即占全国该类出口的61%。 综合来看,9月我国未锻轧铝合金进口量连续三个月环比增长,进口规模持续修复,同比小幅回升;出口量环比亦有所增长,同比增幅达122.8%,延续高增长态势。展望后市,进口方面,受国内税票政策执行趋严影响,9月以来ADC12价格持续走强,而海外报价弱势震荡,叠加人民币汇率走强,进口亏损进一步收窄,并于10月转入盈利区间。随着进口利润改善,预计后续进口量仍有小幅增长空间。出口方面,海外需求及前期订单仍提供一定支撑,但下半年以来国内外铝合金价差逐步收窄,国内出口价格优势有所减弱,预计后续出口量环比有所回落。不过,考虑到当前出口规模仍处于较高水平,预计短期出口同比仍将保持较高增幅。
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
