


为您找到相关结果约344180个

10月21日锌晨会纪要 盘面:隔夜,伦锌开于3725.5美元/吨,盘初伦锌围绕日均线震荡,进入欧洲交易时刻后,空头减仓推动价格强势拉升,摸高3744.5美元/吨,随后空头增仓打压伦锌重心下移探低3684.5美元/吨;夜盘时段,伦锌高位震荡整理,录得一"V"字反转,终收涨报3741.0美元/吨,涨12.0美元/吨,涨幅0.32%。成交量减少529手至10363手,持仓量减少3836手至25.9万手。隔夜,沪锌2612合约开于25500元/吨,盘初沪锌震荡下行探低25370元/吨;随后空头减仓推动价格震荡反弹摸高25725元/吨;盘尾沪锌高位回落并维持震荡整理,终收涨报25635元/吨,涨35元/吨,涨幅0.14%。成交量减少34903手至68842手,持仓量减少1560手至11.5万手。 宏观: IEA署长:必要时考虑从紧急储备中释放更多石油;英国将出动皇家空军协助沙特抵御胡塞武装袭击;马斯克:SpaceX和特斯拉合并是个不错的主意;美乌会谈据称"富有成效且具有建设性";美伊被传初步认可巴基斯坦斡旋提案后辟谣。 现货市场: 上海:上海地区精炼锌采购情绪为2.02,出货情绪为2.61。上午盘面锌价维持震荡,但下游终端订单表现一般,加上前期已有采购接货,昨日询价采购积极性一般,整体现货交投表现平平,市场贸易商出货不畅,部分持货商下调现货报价。 广东:广东地区精炼锌采购情绪为2.03,销售情绪为2.56。近期现货市场部分品牌货源偏紧,广东地区库存持续去化,市场报价维持坚挺;叠加锌价回落带动下游点价采购意愿提升,现货升贴水小幅上行。 天津: 天津地区精炼锌采购情绪为1.99,出货情绪为2.43。盘面小幅回落,下游仍观望为主,少量逢低点价,贸易商出货升水持稳,整体市场交成交一般。 宁波:盘面锌价震荡运行,下游企业基本按需接货采购,整体采购询价积极性不高,贸易商现货报价基本持平前日,整体现货交投表现平淡。 社会库存:10月19日LME锌库存增加3275吨至166325吨,增幅2.01%;据SMM沟通了解,截至10月19日,国内库存下降0.19万吨至20.02万吨。 锌价预判: 隔夜伦锌录得一带长下影线的小阳柱,日K重心微抬,下方5/10日均线提供支撑。隔夜美元走弱,空头资金减仓离场,给予锌价支撑,但LME库存持续增加,伦锌维持区间运行。隔夜沪锌录得一小阳柱,上方10日均线形成压制,下方5日均线提供支撑。近期宏观情绪弱修复,TC维持低位,但消费虽有短暂修复然终端订单炜根本好转,锌价弱修复为主。 数据来源声明:除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。

受液化天然气(LNG)价格飙升至四年高位及煤炭成本持续攀升双重压力驱动,日本电价在本周初单周涨幅超过25%,能源进口账单大幅膨胀,凸显出亚洲能源市场在地缘冲突与供需错配下的脆弱性。 据彭博引用日本电力交易所数据,本周一全国平均电价较上周大涨逾25%,至每千瓦时0.19美元(约合31.15日元)。 这一涨幅折射出日本作为全球最大LNG进口国之一所面临的严峻能源成本压力。 LNG现货价格是此轮电价上涨的核心推手。 亚洲12月交货的LNG平均现货价格在上周末报每百万英热单位(MMBtu)29.30美元,为2022年12月以来最高水平,较前一周的26.50美元/MMBtu大幅跳升。与此同时,部分发电设施在冬季来临前进行计划性检修,进一步压缩了供给端弹性,加剧了电价上行压力。 LNG价格飙升至四年高位,霍尔木兹海峡成关键瓶颈 亚洲LNG价格的急剧攀升,与中东地区持续的地缘紧张局势密切相关。 能够顺利通过霍尔木兹海峡的LNG货轮数量极为有限,叠加欧洲为备战冬季供暖季与亚洲买家展开激烈争抢,亚洲LNG现货价格由此被推升至近四年来的最高点。 日本此前已在今年夏季尝试以煤炭替代天然气发电,以规避高企的LNG成本。然而,这一策略的腾挪空间正在收窄——LNG价格的持续高位,使得日本燃气发电成本处于多年来最贵水平,能源结构调整的余地愈发有限。 转向煤炭难解困局,煤价同步承压上行 日本并非孤例。自中东战事爆发以来,亚洲各国普遍基于成本与供应可及性的考量,加速推进从天然气向煤炭的燃料切换。然而, 这一集体转向正在反噬煤炭市场本身。 亚洲需求的集中释放,恰逢全球最大动力煤出口国印度尼西亚供应收缩,两相叠加推动煤价显著走高。 全球煤炭价格基准——纽卡斯尔期货价格较中东战事爆发前已累计上涨约30%。 这意味着日本试图通过增烧煤炭来对冲LNG成本的策略,其经济效益正在被煤价上涨所侵蚀。 进口账单全面膨胀,能源成本压力向下游传导 能源价格的全面上涨,正在显著推高日本的整体进口成本。 油价的持续上涨已导致日本石油和LNG进口支出大幅增加 ,对于这个高度依赖化石燃料进口的经济体而言,能源贸易逆差的扩大将对宏观经济形成持续拖累。 电价的快速上涨,将直接推升工业生产成本与居民生活支出,并通过成本传导机制对通胀形成上行压力。在日本央行正密切关注通胀走势的背景下,能源价格的持续高位无疑增添了政策层面的复杂性。

SMM10月21日讯: 隔夜,伦铅开于1894.5美元/吨,亚洲时段伦铅维持盘整态势,盘中一度突破1900美元/吨关口。而欧洲时段,海外宏观偏空消息增多,伦铅回吐大部分涨幅,运行至1885美元/吨附近,直至最终收于1898美元/吨,较前一日持平。 隔夜,沪期铅主力2612合约开于16150元/吨,开盘后加仓增多,沪铅两度下探至16075元/吨。而在铅锭去库背景下,临近尾盘沪铅重新站上16100元/吨,最终收于16135元/吨,跌幅0.15%;持仓量为75498手,较上一交易日增加2850手。
SMM10月20日讯: 9月份钨市场进出口海关数据出炉,从数据对比来看,9月份钨市场进出口延续进口量同比走高,出口量同比下降的走势,环比来看,9月份钨原料及中间品进出口量均呈现环比走弱态势。据最新海关数据显示,9月钨原料及中间制品出口合计1,058.3吨,环比-17.9%、同比-12.0%;折算金属量856.4金属吨,环比-18.8%、同比-16.7%。累计出口10,129.2吨、8,287.4金属吨,同比分别-15.3%、-17.4%。进口端:9月钨精矿及部分中间品进口合计3,775.1吨,环比-32.5%、同比+64.8%;折算金属量1,687.0金属吨,环比-31.9%、同比+39.3%。累计钨精矿及钨中间品进口总量29,614.6吨、14,704.5金属吨,同比+87.7%、+72.3%。具体数据可参考下表: 9月份数据亮点:钨精矿进口量减价升高,国内市场疲软的情况下压制进口量: SMM 海关数据显示,2026 年9月国内钨精矿进口实物量达3663 吨,环比减少33.5%,同比增幅73%,根据各个国家钨精矿品味情况折算,9月份钨精矿进口总量约合2408标吨,环比减少34%左右,但9月份进口总金额达9217万美金,环比增长26%,粗略计算,9月国内钨精矿进口单价约合25.8万元/标吨(不含税),10月份上旬国内钨市场价格暴跌,部分钨精矿零单成交触及26万元/标吨,考虑增值税的情况下,9月份进口持货商盈利风险较大,将进一步影响后续矿贸的进口积极性。 2026年1-9月份国内钨品进口总量约合2.87万吨,同比增长109.4%,SMM根据各国家进口钨精矿的实际品味测算,2026年国内累计进口钨精矿总量约合1.99万标吨,同比增长0.98万标吨。 •全年展望:综合其他国家及地区进口变动,SMM预计2026年全年国内钨精矿进口总量有望达3.8万吨,同比增长90%,有效弥补国内钨精矿产量的下降。 出口市场:出口市场表现一般,两用物项产品出口无增量,碳化钨出口量环比大幅下滑 9月钨原料及中间制品合计出口 1058.3 吨,环比 - 17.9%,同比 - 12.0%,累计同比 - 15.3%;折算金属量 856.4 金属吨,环比 - 18.8%、同比 - 16.7%。9月份两用物项产品三氧化钨和仲钨酸铵产品在9月份都有少量出口,但都是以进料加工的方式出口的。 大幅下滑品种:单个订单之间价差较大,这或许跟合同签订的时间及审批完成时间不同引起的价差有关 碳化钨:9 月 101.7 吨,环比 - 66.5%;虽然同比 + 74.2%,单月出货大幅收缩,是拖累出口总量最主要分项,从出口单价上看,9月份碳化钨粉平均出口单价约合187.8美元/千克,环比下降5.5%,主要出口至韩国; 钨粉:9 月仅 12 吨,环比 - 74.2%,同比 - 90.7%,出口极度低迷。9月份钨粉出口单价约合188.7美元/千克,环比下降22%左右。 亮点品种: 六氟化钨:9 月 100.7 吨,8 月 45 吨,环比 + 123.9%,同比 + 276.3%,半导体上游需求持续高增,六氟化钨出口量增长明显,9月份出口单价环比增长3.8%至250.8美元/千克; 偏钨酸铵:259.7 吨,环比 + 27.3%、同比 + 324.3%;仲钨酸铵(APT)9 月恢复 20 吨(8 月 0),但 APT累计同比 - 80.8%,整体依然处于低位; 钨条 / 型材、其他钨制品同比大幅正增;钨铁、未锻轧钨保持环比小幅上行。 终端分化:硬质合金刀具外需偏弱,高端刀具进口还有韧性;卤钨灯出口回暖。9月份国内硬质合金类刀片进口量均呈现环比小幅回落的状态,海外高价原料成本不断加持下,进口海外刀具成本高企,抑制国内进口量的,预计四季度刀具进出口量或呈现出口增量,进口减量的态势。 综合来看,9月份钨品进出口数据虽然没有大幅波动,但方向性是比较符合预期的,首先9-10月份国内钨市场价格持续疲软的状态,导致矿贸进口商锁价困难,盈利风险加大,进口量或讲一步下滑的情况,对国内供应端冲击减少。其次是,六氟化钨等非两用物项出口继续增量,海外仍在探寻更多的中国低价钨资源。进入四季度,钨品进出口格局或将延续矿端进口承压、基础钨品出口受管制压制、高附加值特种钨品结构性走强的主线,供需、利润、政策、海外需求四重因素共同驱动节奏变化。四季度进出口数据的核心变量由 “海外矿供给” 切换为国内钨价走势与贸易利润。钨精矿进口减量将缓解前期大量外矿流入带来的国内原料供应压力,对钨价形成一定托底;出口端增长主线集中在半导体赛道特种钨化学品,传统钨冶炼品在管制 + 外需偏弱双重约束下难有起色。需要警惕两个风险点:一是若海外制造业超预期回暖,碳化钨、钨粉等传统粉末订单出现修复;二是若国内钨价快速反弹修复矿贸利润,钨精矿到港量或再度回升,改变供应宽松格局。 》查看SMM钨钼产品报价、数据、行情分析 》点击查看SMM钼现货报价 》订购查看SMM金属现货历史价格走势
期货盘面: 隔夜,伦铅开于1894.5美元/吨,亚洲时段伦铅维持盘整态势,盘中一度突破1900美元/吨关口。而欧洲时段,海外宏观偏空消息增多,伦铅回吐大部分涨幅,运行至1885美元/吨附近,直至最终收于1898美元/吨,较前一日持平。 隔夜,沪期铅主力2612合约开于16150元/吨,开盘后加仓增多,沪铅两度下探至16075元/吨。而在铅锭去库背景下,临近尾盘沪铅重新站上16100元/吨,最终收于16135元/吨,跌幅0.15%;持仓量为75498手,较上一交易日增加2850手。 》点击查看SMM铅现货历史报价 宏观方面: 国内市场:中国央行10月LPR报价连续第17个月维持不变,1年期3.0%、5年期以上3.5%,政策利率换锚至隔夜进入落地阶段。国家发改委表示将及时出台实施增量政策,并已着手研究制定扩大内需战略实施方案。商务部:希望美方切实落实两国元首重要共识,停止对中国企业的无理打压。 海外市场:英国将出动皇家空军协助沙特抵御胡塞武装袭击。卡塔尔与巴基斯坦向美伊提交妥协提案,油价盘中一度跌逾3%,以色列同时宣布军队进入最高战备。 现货基本面 : 昨日铅现货市场,江浙沪地区流通货源尚少,持货商挺价出货,另因检修因素南北市场铅锭供应差异扩大,主流产地报价对SMM1#铅均价升水50-100元/吨出厂。再生铅方面,炼厂挺价出货,主流产地再生精铅报价对SMM1#铅均价升水0-75元/吨出厂。下游企业维持按需采购,采购以厂提货源为主,其他继续使用长单,成交无明显改善。 库存方面:截至10月20日,LME铅库存为334200吨,较上一个交易日减少3925吨;SHFE铅锭仓单库存总量为22076吨,较上一个交易日减少9200吨。 》点击查看SMM金属产业链数据库 今日铅价预测: 近期,宏观形势错综复杂,而国内铅基本面条件较好,铅现货与期货走势出现背离行情。从供应端看,原生铅主要交割品牌企业集中减产,预计影响贯穿10月与11月,供应紧张加剧。同时,短期铅仓单库存降幅近万吨,佐证铅锭供应紧张格局。而消费端,进入10月下旬,铅蓄电池市场传统旺季临近尾声,市场对消费的持续性报以谨慎态度。短期市场多空消息并存,预计铅价延续盘整态势。 数据来源声明:除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。
10月20日(周二),伦敦金属交易所(LME)期铜周二上涨,受到美元走软提振,但由于美国可能征收进口关税带来的不确定性使投资者保持谨慎,铜价连续第三个交易日维持在窄幅区间内波动。 伦敦时间10月20日17:00(北京时间10月21日00:00),LME三个月期铜上涨81.50美元,或0.57%,收报每吨14,420.50美元。 高盛上调年底铜价预测 高盛(Goldman Sachs)周一上调了铜价预测,理由是矿产供应低于预期,且预计美国以外地区将出现供应缺口。 高盛将2026年底的铜价预测从之前的每吨13,735美元上调至14,700美元;该行还将2027年铜价平均预测从每吨13,800美元上调至15,400美元。 高盛表示,目前预计2026年美国以外地区的铜缺口约为95万吨,2027年为22万吨,高于此前分别预期的64万吨和17万吨。 该行表示,中国废铜短缺正推高精炼铜需求,而美国库存则在潜在关税实施前持续增加。 高盛将2026年美国铜库存增幅的预期从之前的90万吨上调至约100万吨。 美国关税不确定性令投资者保持谨慎 据报道,白宫尚未就精炼铜关税作出决定,随着11月中期选举临近,美国政府正日益关注民众的负担能力问题。 Panmure Liberum分析师Tom Price在一份报告中指出,尽管全球铜需求下降0.5%至2700万吨,但自2025年1月特朗普重新就职美国总统以来,广泛应用于电力和建筑行业的铜价已上涨55%。 英美资源集团与必和必拓季度铜产量下降 必和必拓10月20日公布,2027财年第一季度铜产量同比下降19%,未达到分析师预期,主要受计划内矿石品位下滑和例行检修影响,并叠加了智利恶劣天气、安全停工以及卡拉帕蒂纳(Carrapateena)铜矿输送带故障带来的临时性干扰。 英美资源集团(Anglo American PLC)公布,第三季度铜产量下降5%至174,900吨,主要原因是智利前所未有的天气事件,以及Collahuasi处理低品位堆存矿石。 COMEX铜库存处于创纪录水平 纽约商业交易所(Comex)发布的数据显示,10月19日COMEX铜库存达到创纪录的791,679短吨,约合718,199公吨,较2025年1月的87,241公吨大幅增加。 **其他金属表现** LME三个月期铝下跌14美元,或0.46%,收报每吨3,002.50美元。 国际铝业协会(IAI)公布的数据显示,9月份全球原铝产量同比下降1.4%,至601.4万吨,日均产量为20.05万吨。除中国和未报告地区外,9月全球原铝产量为203.8万吨,日均产量为6.79万吨。 LME三个月期锌上涨11美元,或0.3%,收报每吨3,725美元。 LME三个月期铅下跌2美元,或0.11%,收报每吨1,894美元。 LME三个月期镍上涨133美元,或0.86%,收报每吨15,662美元。 LME三个月期锡上涨495美元,或0.97%,收报每吨51,334美元。 (文华综合)
SMM 锡早讯|沪锡主力 SN2611 夜盘收 386,970 涨 1.70%,伦锡 3M 收 51,334 涨 0.97%,低库存硬约束叠加宏观反复 ——2026 年 10 月 21 日(周三)——10 月 20 日夜盘 【盘面】伦锡 3M 10/20 收 51,334 美元 / 吨,+495/+0.97%(昨结 50,839);日内 50,700 开、50,130 探低、51,800 冲高;LME 投资基金锡净多 1,846 手、截至 10/16 当周周减 548 手。 沪锡主力 SN2611,夜盘 21:00 开 381,100、探低 380,250、冲高 390,320,收盘 386,970,较昨结算 380,490 涨 6,480/+1.70%;成交 86,095 手;持仓 27,947 手、较 10/19 夜盘 30,935 减仓 2,988 手,多空双向减仓。 【宏观】CME FedWatch 显示 11 月美联储维持不变概率 82.8%、加息 17.2%,12 月加息概率 89% 以上。美元指数 10/19 收 101.98、10/20 欧洲盘回落至 101.84;10Y 美债收益率 5.143%。费半 10/20 盘中由 −3% 反弹至 +1%,美股 10/20 收盘时点为北京时间 10/21 04:00,相关数据为美股盘中口径。 【现货描述】SMM 1# 锡报价区间 380,000–384,100 元 / 吨,均价 382,050,较 10/19 均价涨 2,100。现货对沪锡主力 SN2611 升水:小品牌 +1,500 、主流云南品牌 + 2,500、云锡 +2,500~4000。下游刚需采购、消化库存为主,观望情绪尚存。 【基本面】进口端 9 月锡矿砂及精矿进口 21,602.54 吨、同比 +148.23%,自缅甸 5,506.15 吨、环比 −25.55%;9 月精锡进口 3,890.24 吨、同比 +206.45%,出口 1,318.76 吨、同比 −24.56%。冶炼端云南 / 江西精炼锡开工率 29.36%。库存端 LME 锡库存 4,035 吨 −25(注册 3,575 + 注销 460),SHFE 锡期货仓单 2,584 吨 −208,SMM 国内锡锭社会库存 7,770 吨、周环比 −980。 【综合】低库存与矿端刚性托底,紧缩预期与需求平淡制约上方,沪锡高位震荡,关注 39 万元压力与 38 万元支撑。
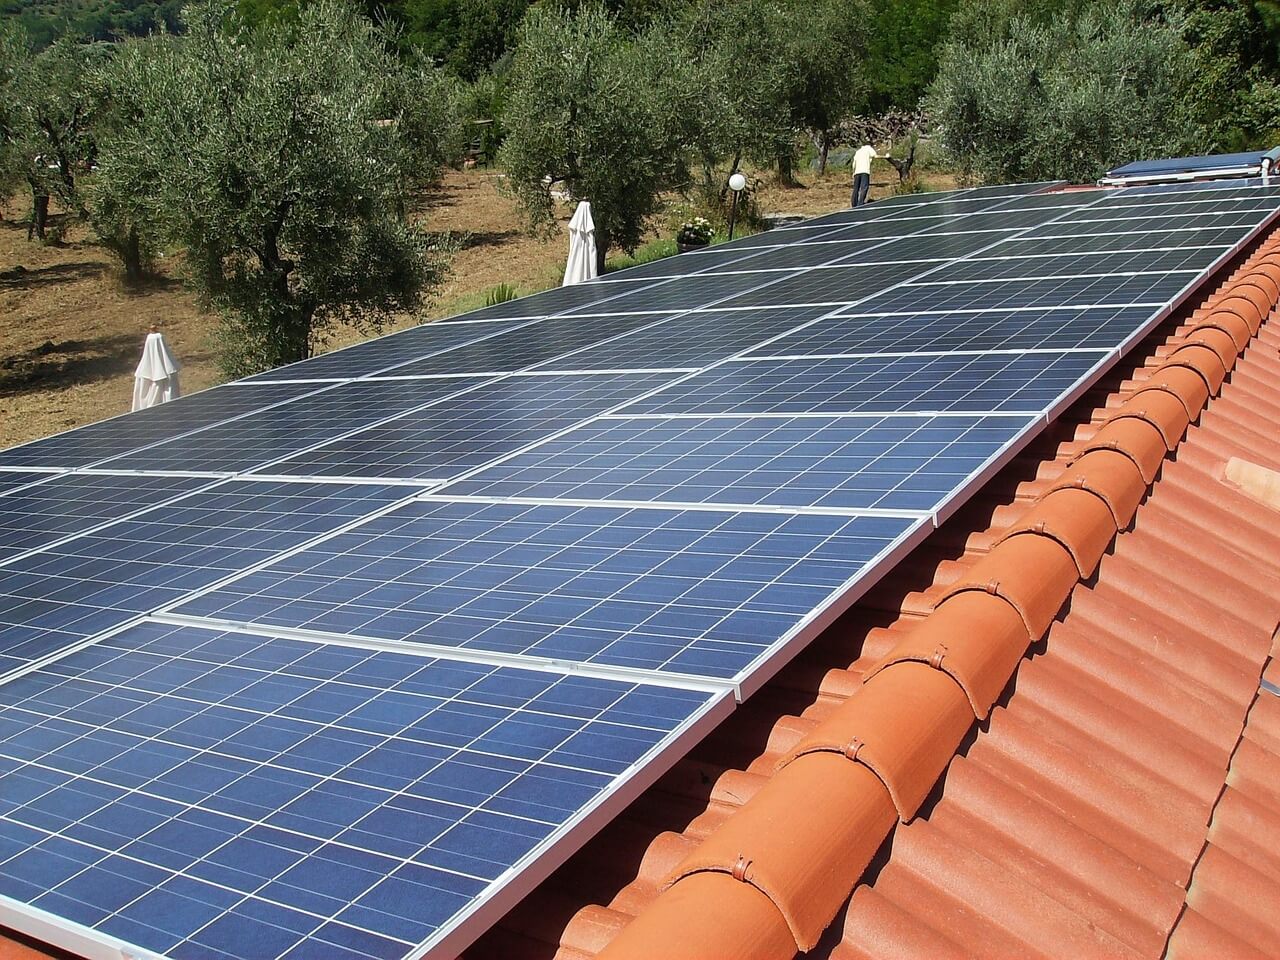
10月15日,忻州原平市150MW光储一体化项目(EPC)总承包项目(1标段)中标结果公示,项目招标人为通宝原平清洁能源有限公司。 该项目位于山西省忻州市原平市,光伏交流侧装机总容量150MW、储能直流侧容量不低于450MWh。本标段中标人为浙江正泰新能源开发有限公司、中国能源建设集团广西电力设计研究院有限公司,中标总价535896000元。 招标内容、范围:前期手续辅助办理(土地、林草地、环保、水保、接入协调等),光伏区征租地(光伏区及35kV集电线路征租地费用、全项目范围内的征租地协调及清表赔偿等),勘察设计(勘察、施工图、竣工图等),光储一体化场区及配套集电线路、扩建220kV升压站、150MW/450MMh储能系统的施工,直至项目全容量并网发电通过竣工验收的EPC总承包工程。 工期:本工程从合同生效之日起开始,2026年12月31日前光伏发电区并网发电,2027年9月30日前光伏区全容量并网发电。
伊朗与美国谈判的妥协方案传闻一度令油价大幅跳水,股债金与比特币同步走高;伊朗方面随后否认协议临近,油价收回多数失地。AI融资担忧全天压制科技与AI基建股。 周二,美股收盘涨跌互现,标普500指数上涨0.28%,纳指横盘微跌0.02%。罗素2000指数上涨1.66%领跑,费城半导体指数下跌0.29%。 标普500十一大板块九涨两跌,医疗板块上涨2.34%、房地产板块上涨1.69%领涨,通信服务板块下跌0.89%、科技板块下跌0.34%垫底;礼来上涨3.49%且盘中创历史新高,安进上涨3.29%。 美股盘后,纳指期货涨1%。英特尔涨4%,美光科技、AMD、英伟达至少涨2.2%,台积电、甲骨文、特斯拉至少涨1.5%,苹果跌0.3%,Pinterest跌1.9%,奈飞跌5.6%。 盘后,SpaceX公布第三季度净利润44亿美元,大幅超越市场均值预期,盘后股价涨6.8%;超微电脑公布Q1初步业绩营收和毛利率双双超预期,盘后飙涨11%;Netflix则因第四季度利润指引疲软,盘后跌6%。 油价大幅震荡,伊朗传言主导日内节奏 当日交易的核心主线是原油市场的剧烈波动。 布伦特原油隔夜一度突破每桶110美元,触及五个月高点,此前伊朗伊斯兰革命卫队海军发表声明,称一艘"违规超级油轮"在霍尔木兹海峡南部触雷起火,该船据报正试图取道"未经授权"的南部航道出港。 高盛全球大宗商品研究联席主管Daan Struyven指出,期货市场目前已将"中东冲突升级或持续的相当概率"计入定价。 然而,随着Al Araby Al Jadeed等媒体援引的"妥协提案"传言扩散。 华尔街见闻提及 ,10月20日周二,卡塔尔媒体获悉,卡塔尔与巴基斯坦向美国和伊朗提交了一份妥协提案,并获美伊初步认可。 彭博社提到,一则未经证实的报道称,旨在达成协议、结束美伊战事的谈判最快本周就可能取得突破。消息一出,国际原油期货盘中转跌,美油和布油日内跌幅均曾扩大至约3.3%,布油曾跌至106美元/桶下方。 在官方否认声明"伊美谈判仍在继续,称协议临近的报道是错误的"发布后,油价很快收复失地,最终基本回平。 据央视报道,卡塔尔首相顾问兼外交部发言人马吉德·安萨里在多哈举行的第八届全球安全论坛上表示,尽管中东地区紧张局势持续升级,美国与伊朗围绕伊朗核问题的谈判仍在继续,双方均保持外交接触。 美欧柴油价格日内大幅震荡后亦收于基本持平。 能源股当日表现落后大市,对冲基金流向数据显示,该板块整体呈净卖出态势。 欧洲天然气冲高回落,荷兰TTF基准气价盘中升破90欧元/兆瓦时。荷兰合作银行高级能源策略师Florence Schmit表示,突破该关口后出现一些获利了结,但预计下周气价可能再度突破这一水平。 值得注意的是,彭博社报道称, 亚洲对液化天然气的需求预示着,随着天气转冷,竞购战将更加激烈。目前,亚洲天然气储存设施的蓄气量约为75%,是自2009年有记录以来同期最低水平。 美国天然气与欧洲价差悬殊,当量价格28.385美元,远高于2.975美元的现货水平。 科技股承压,资金向医疗和小盘股轮动 周二标普500指数盘中重返50日均线上方,尾盘回落至该线附近获得支撑。小盘股与被做空最集中的股票篮子领涨大盘,纳斯达克100指数收跌。 标普493指数今天表现优于Mag7指数。Meta下跌1.59%,苹果下跌1.00%,谷歌A下跌1.13%。 美股云服务板块当日收盘持平,受韩股Elice影响,美股早盘一度下跌超过4%,随后反弹至近3%的涨幅,之后又回落。 华尔街见闻提及 ,韩国数据中心公司Elice在韩国股市上市首日暴跌32%,这家自称「neocloud」(新型算力云)、且罕见已经盈利的公司,以估值仅为同行零头的价格上市,仍未能逃过抛售,标志着市场对AI数据中心资产的定价逻辑已从“增长预期”转向“资本开支”。 CoreWeave盘初下跌6%,股价一度触及57.235美元的上市以来新低,尾盘收涨1.65%,盘后涨超4%。数据中心运营商IREN下跌4.00%,Nebius上涨0.71%。 美光科技下跌0.98%,闪迪下跌0.42%,西部数据上涨3.44%,希捷上涨2.17%,存储板块在周一反弹后重回分化。 孩之宝与艾可菲财报大涨,通用汽车逆势下挫 财报季进入密集披露期,消费与工业公司的业绩指引成为资金轮动的参照。 孩之宝 上调全年营收及数字游戏业务预测,股价飙升11.2%,创一年新高。 3M 则在宣布扩大与亚马逊的数据中心合作并上调全年利润预测后,股价大涨5.8%。 通用汽车 因商品成本上升和卡车销量下滑的前景预警,股价跌6.8%,为当日表现最差的道指成分股。 Salesforce 宣布以56.6亿美元收购Braze, Braze 股价上涨51.70%,Salesforce收盘基本持平。这笔交易为软件行业年内规模居前的并购之一。 医疗板块延续防御属性, 联合健康 上涨3.04%,与 礼来 、 安进 一同位居涨幅前列。房地产板块涨幅居前,防御资金延续向低估值板块轮动的节奏。 Plante Moran Financial Advisors首席投资官Jim Baird表示: 股票投资者对AI交易仍持一定程度的怀疑态度,对一些公司能否将投资货币化存有疑虑,因此你能看到资金向小盘股和医疗保健等其他领域轮动。 盘后,SpaceX公布三季度净利润44亿美元,远超市场平均预期的18.8亿美元,其AI业务增长强劲,股价盘后涨4%。然而,Netflix发布的四季度利润指引低于预期,股价盘后下跌6%。 利率市场异动,短端承压 10年期美债收益率收于5.1126%,回落2.71个基点,盘中一度高见5.1440%;2年期收益率上行1.28个基点报4.7804%;30年期收益率回落4.53个基点报5.4220%。2年期与10年期利差收窄至33.01个基点,收益率曲线呈牛平形态。 经济数据几乎全面利好债市。美国9月新屋开工环比下降5.2%至122.1万套,为四个月低点,低于预期的130.5万套;营建许可降至140万套,环比下降0.2%。 荷兰国际集团美洲研究主管Padhraic Garvey表示,新公布的一批美国数据几乎全面偏向利好债市。 加拿大皇家银行资本市场美国利率策略师Izaac Brook表示,上周浮现的AI避险交易仍是利率市场最关心的话题,并似乎在推动当日价格走势,油价回落同样对收益率构成下行压力。短端收益率受12月加息预期支撑,未能跟随长端下行。 由于美联储处于静默期,加息的可能性略有下降,但12月加息似乎仍板上钉钉。 美元走弱,金价下滑 外汇市场,加元上涨0.55%领涨G10货币,创近一个月最佳单日表现;阿尔伯塔省公投约76%的投票反对分离,分离风险消退推动加元走强。 美元指数收于101.701,走弱至三周低位区域;欧元兑美元报1.1237,英镑报1.3383,美元兑日元报158.20。 值得注意的是,即便在美元走弱的背景下,黄金当日同样走低。现货黄金纽约时段尾盘报4122.38美元,下跌0.45%,盘中高点4155.57美元;现货白银上涨1.32%报57.66美元。

据外媒报道,日前,墨西哥政府宣布,在未来五年内,对符合条件的整车装配用汽车零部件免征原本为10%的进口关税。 不过,墨西哥经济部随后澄清,这项政策并非面向所有进口商,而是仅适用于已经在墨西哥设有生产设施、并满足相关许可和审批要求的汽车制造商。 根据墨西哥经济部的说明,符合条件的企业为在墨西哥已有生产设施的11家轻型汽车制造商,具体名单官方尚未公布。路透社根据行业数据分析认为,这11家车企可能包括奥迪、宝马、福特、通用汽车、本田、起亚、马自达、日产、Stellantis、丰田和大众汽车。 此次关税豁免针对部分用于汽车组装的零部件及组件,包括半散件组装(SKD)和全散件组装(CKD)套件。根据墨西哥政府公布的法令,相关产品适用新的税则号列。政策实施后,符合条件的企业可在规定范围内免税进口相关零部件,以降低汽车生产和组装成本。 不过,企业获得关税豁免需要满足多项条件。首先,企业必须已经在墨西哥拥有生产设施,并依据《海关法》取得用于汽车组装和制造的保税仓库经营许可;其次,进口相关零部件前须获得墨西哥经济部批准。企业还需确保零部件来源和流向可追溯,并提供每辆使用免税零部件组装的汽车的车辆识别代号(VIN)。 墨西哥经济部还计划出台进一步实施细则,明确整车在墨西哥生产的最低产量要求,以及零部件进口量相对于整车产量的上限。按照该部门公布的政策方向,只有具备完整生产流程、达到一定产量规模的制造商,才有资格通过SKD或CKD模式进口零部件。另外,墨西哥政府希望企业在享受关税优惠的同时,逐步提高本土零部件和其他本地投入的比例,而非长期依赖进口散件完成组装。 墨西哥政府表示,此举旨在降低符合条件的汽车项目在零部件采购和组装环节的成本,维持当地汽车产能与就业,增强墨西哥对汽车投资的吸引力,并鼓励已经在当地运营的车企将海外生产线转移至墨西哥。该政策也希望通过在墨西哥本土组装,替代从未与墨西哥签署贸易协定的国家进口整车。 该政策出台后,外界曾关注中国车企是否可能成为潜在受益者。此前,当地媒体援引行业分析人士的观点称,广汽集团和江淮汽车等中国车企可能从零关税安排中获益。但墨西哥经济部随后明确表示,没有墨西哥本地生产设施、也不在当地创造附加值的企业,不属于政策适用范围。因此,尚未在墨西哥开展生产的中国车企很难享受这一优惠。 这一政策出台之际,中国汽车品牌在墨西哥市场持续扩大销量。路透社报道,2026年上半年,中国品牌汽车在墨西哥的销量同比增长近30%,尽管当地已对相关进口汽车实施较高关税。 从产业规模来看,墨西哥经济部数据显示,2025年进口的整车组装用汽车零部件仅占该国汽车进口总额的0.01%。这意味着,新出台的政策重点并非单纯扩大零部件免税进口,而是借助有条件的关税优惠,推动现有汽车制造商扩大本地生产,并逐步深化供应链本土化。
 天然气和煤炭价格飙升,日本电价大涨25%
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
