


为您找到相关结果约1816个
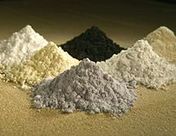
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 10月9日讯:今日稀土市场价格整体稳中偏弱。具体而言,氧化物市场方面,氧化镨钕价格持平,氧化钆价格持平,氧化镝价格持平,氧化铽价格下调50000元/吨,氧化钬价格持平,氧化铒价格持平。 在金属市场,镨钕金属价格持平,钆铁合金价格持平,镝铁合金价格持平,金属铽价格下调40000元/吨,钬铁价格持平,镧铈金属价格持平。 海外市场方面,海外最新一期CIF价格整体持稳、氧化钕到岸价继续下调:镨钕氧化物(CIF鹿特丹港)、镨钕金属(CIF鹿特丹港)持稳,氧化钕CIF(鹿特丹港)下调10美元/千克。 目前,稀土市场价格整体稳中偏弱,镨钕与铽系走势分化。聚焦镨钕市场,氧化镨钕价格与前一工作日持平:头部企业昨日进场采购支撑上游报价坚挺、工厂低价出货意愿减弱,但金属厂询单价仍低于工厂报价,双方价位僵持,实盘成交暂未打开。镨钕金属报价同步守稳,成本支撑尚在,加工环节低价出货意愿不强。成交层面,部分磁材大厂入市招标采购带动询盘活跃度提升,但对高位报价接受度有限,实谈多集中于低价货源,整体仍以刚需采购为主。 中重稀土市场方面,铽系是今日调整主线,且跌势由原料端延伸至加工端:氧化铽继续下移、跌幅明显扩大,金属铽同步下调、结束长期持稳,两端联动显示铽系整体承压;镝、钆、钬、铒全线平稳,氧化物与对应金属报价均无变动。 整体来看,今日稀土市场价格整体稳中偏弱,镨钕链条报价持稳;中重稀土集中于铽系走弱,氧化物与金属同步下调,为当日唯一调整链条,其余品种全线持稳。成交层面,部分磁材大厂招标采购带动询盘提升,但对高价金属接受度有限,实际采购维持刚需节奏,报价与成交之间仍有落差。 短期来看,价格走向取决于下游磁材订单的释放节奏。镨钕系报价稳固、成本支撑尚在,大厂招标采购或带动刚需逐步释放,但对高价接受度有限、上行空间受约束;铽系连续走弱后需关注是否形成阶段性下行,若氧化物与金属继续联动下调,或拖累市场情绪;镝、钆、钬、铒缺乏独立驱动,短期以稳为主。
》查看SMM光伏报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 10月09日讯: 硅石 价格: 本周硅石市场价格整体稳中运行。湖北硅石高品位矿口出厂价格仍维持310-350元/吨、内蒙古硅石高品位矿口出厂价格290-330元/吨。 供应: 硅石整体供应宽松,供需情况基本稳定。 需求: 硅厂按需采购为主。 工业硅 价格: 节后工业硅价格暂稳运行,SMM华东通氧553#硅在9400-9500元/吨。昨日期货主力合约僵持窄幅震荡,节后市场观望为主,硅持货商报价坚挺,关注工业硅上下游开工率变化节奏,及资金情绪变化。 产量: 9月工业硅产量在31.7万吨,环比减少11%,9月份不同工业硅企业开工增减产并行,10月份考虑到北方在9月复产产能的产量释放,叠加西南减产预期多在10月下旬或10月底,预计10月工业硅产量预期环比小增。工业硅理论平衡预期表现小幅去库,幅度较9月收窄。 库存: SMM统计10月8日工业硅主要地区社会库存较节前环比减少0.3万吨。(不含内蒙、宁夏、甘肃等地)。因从工厂往社库发货减少,叠加买方陆续提货,9月份工业硅社会库存呈现加速去库情况。 硅片 价格: 市场18X硅片价格0.994-1.002元/片,210RN硅片价格1.026-1.044元/片,210N硅片价格1.119-1.145元/片,硅片整体报价暂时持稳。节后上下游议价尚未全面展开,市场仍以观望为主,整体交投偏淡。成本端,上游硅料减产已有企业陆续落地,成本支撑进一步增强。需求端,下游采购心态相对谨慎,集中式项目的拉动效应尚未明显传导至硅片环节。 产量: 据SMM最新调研,10月硅片产量预计较9月小幅回落。 库存: 当前硅片库存整体变动有限,假期期间企业主要交付前期在手订单,发货节奏平稳,暂无大规模新单签订。 电池片 价格: 节后电池片价格延续平稳,各尺寸报价未见调整。210R 价格区间维持 0.305-0.314 元/W;183 价格区间维持 0.293-0.301 元/W;210N 价格区间维持 0.29-0.296 元/W。假期结束后市场成交尚在恢复中,电池厂报价未作调整,下游组件端维持刚需采购节奏,上下游博弈仍在延续,后续持续关注节后成交恢复节奏。 产量: 10 月电池片产量收缩方向未变。厂家电池产线技改陆续铺开,产量释放阶段性受限,叠加部分企业对 10 月需求预期仍偏谨慎,行业供给总量环比继续回落,实际落地幅度需跟随各家技改进度及复产安排确认。 库存: 电池片库存变化不大,保持在合理库存范围内。部分厂家在手订单覆盖至 10 月中旬,节前因组件集中式招标放量,210N 受益最为直接。后续需关注在手订单交付完毕后需求端能否接续,以及海外订单对183、210R 的影响能否延续。 光伏胶膜 价格: EVA光伏料: 国内光伏级EVA粒子现货主流成交维持在11000-11200元/吨,现货价格暂时保持稳定。头部石化厂本轮结算价较上次持平。近期受美伊局势等因素影响,原油价格持续波动,但当前成本端尚未对EVA原料价格形成明显扰动。后续仍需重点关注原油价格走势及其向原料端的传导情况,同时关注EVA实际供需变化。 光伏胶膜: 当前420克重透明EVA胶膜价格维持在5.80-5.84元/平方米,390克重EPE胶膜价格维持在5.77-5.81元/平方米。胶膜新一轮月度议价已全部结束并完成落地,近期胶膜散单价格整体维持稳定,市场暂无明显波动。后续重点关注上游EVA粒子价格变化情况,以及下游组件订单恢复及采购节奏变化。 产量: 当前光伏EVA产量整体维持稳定;胶膜10月排产环比9月预计小幅下行。 库存: 当前石化厂库存处于偏低水平,胶膜厂库存维持合理区间。
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM10月09日讯: 稀土矿: 价格: 碳酸稀土价格约为5.99万元/吨,中钇富铕矿约为24.8万元/吨,独居石矿约为4.3万元/吨。 供需: 矿端报报价延续节前水平,但下游分离企业多按刚需补库、追高意愿不足,场内实单稀疏,矿价整体僵持。 稀土氧化物: 价格: 氧化镨钕报价整体持稳运行,高低价差较节前有所收窄;氧化镝报价维持平稳;氧化铽报价小幅走弱。 供需: 昨日,氧化镨钕镨钕持货商报价趋于统一,低价货源难寻,金属厂入市询单以刚需为主,实际成交尚未集中放量;镝系市场观望情绪较浓,采销双方操作谨慎;铽系氧化物小幅补跌,金属端暂未跟随调整,买方压价情绪较浓,成交围绕低位展开。 稀土金属: 价格: 镨钕金属报价平稳,节后交投待恢复;镝铁报价持稳运行;金属铽报价走平。 供需: 昨日,镨钕金属延续节前水平,成本支撑下金属厂低价惜售、报价坚挺;但节后市场恢复尚需时日,下游多消化库存,询盘一般、实际成交稀少。中重稀土方面,镝铁与金属铽报价未见波动,铽系氧化物小幅补跌、金属端暂未跟随,交投清淡。 钕铁硼毛坯: 价格: 钕铁硼毛坯N35(Ce)报收208-218元/千克,钕铁硼毛坯35M报收253-263元/千克,钕铁硼35UH报收353-373元/千克。 供需: 昨日,钕铁硼毛坯报价暂未有明显变化,核心原因在于原材料价格平稳带来钕铁硼报价平稳,交易方面,假期结束后首个交易日,下游电机厂开始陆续提货,但受制于原料价格高位影响,普遍采取按需补库的节奏,减少备货库存,因此短期内暂未能释放大量订单。 钕铁硼废料: 价格: 钕铁硼废料镨钕价格持稳运行,钕铁硼废料镝和钕铁硼废料铽价格持稳。 供需: 昨日,废料市场价格整体平稳运行,主要受氧化物价格波动较小影响,回收企业节后首日报价未有明显调整,废料持货商整体较为观望,市场交投表现冷清。
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 10月8日讯:今日稀土市场价格整体持稳。具体而言,氧化物市场方面,氧化镨钕价格持平,氧化钆价格持平,氧化镝价格持平,氧化铽价格下调10000元/吨,氧化钬价格持平,氧化铒价格持平。 在金属市场,镨钕金属价格持平,钆铁合金价格持平,镝铁合金价格持平,金属铽价格持平,钬铁价格持平,镧铈金属价格持平。 海外市场方面,本周海外CIF价格整体持稳、氧化钕到岸价继续下调:镨钕氧化物(CIF鹿特丹港)、镨钕金属(CIF鹿特丹港)持稳,氧化钕CIF(鹿特丹港)下调10美元/千克。 目前,稀土市场价格整体持稳,节后首个交易日镨钕系延续节前水平。聚焦镨钕市场,氧化镨钕与镨钕金属报价均维持节前报价,其中氧化物报价区间较节前有所收窄,持货商报价趋于统一,市场低价货源难寻;金属端则在原料成本坚挺的支撑下继续持稳,低价出货意愿依旧不强。节后市场尚未完全恢复常态节奏,下游磁材企业以消化节前库存、梳理在手订单为主,入市询单积极性一般,实际成交稀少,新的集中采购尚未启动。 中重稀土市场方面,氧化铽报价小幅下移,延续了节前的偏弱走势,而金属铽报价仍持稳不动,加工端暂未跟随原料下调;镝系、钆系、钬系全线平稳,氧化镝、氧化钆、氧化钬及其对应金属报价均无变动;铒产品维持节前水平,报价重心持平。 整体来看,今日稀土市场价格整体以持稳为主,镨钕产品节后首日基本维持节前报价;中重稀土多数品种归于平稳,仅铽系氧化物小幅补跌,且金属端尚未跟随,调整压力仍集中于原料环节。成交层面,节后首日市场以恢复性询盘为主,下游采购尚未集中启动,询单与实单的跟进情况有待进一步观察。 短期来看,节后市场将逐步回归常态节奏,价格走向取决于下游磁材企业订单的实际落地情况。当前镨钕系报价稳固、成本端支撑仍在,若节后订单与补库需求陆续释放,价格重心有望保持坚挺;若下游对现有价位承接有限,加工环节的挺价或面临考验。中重稀土方面,铽系氧化物若继续走弱,需关注金属端是否跟随调整;镝、钆、钬、铒等品种缺乏独立驱动,短期或以稳为主。
》查看SMM光伏报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 10月08日讯: 电池片 价格: 节后首日电池片价格延续节前水平,整体持稳运行。210R 成交重心稳定在 0.31 元/W 上方,价格区间维持 0.305-0.314 元/W;183 价格区间为 0.293-0.301 元/W,低价端较节前略有松动;210N 价格区间为 0.290-0.296 元/W,组件集中式招标带来的订单增量对其形成支撑。假期期间市场成交清淡、报价无波动,节后上下游商谈仍在博弈中,短期预计价格维持稳定,后续重点跟踪节后需求恢复节奏的情况。 产量: 10 月电池片产量预期延续收缩,主要因部分厂家已启动电池产线技改,产能释放短期受限;10 月较 9 月继续减产的格局基本确立,但实际产量仍需跟随各家技改落地进度确认,若技改推进快于预期,供给端收缩幅度存在进一步加大的可能。 库存: 电池片库存较节前变动不大。部分电池厂家表示订单已排至 10 月中旬,电池库存处于紧张状态,本轮库存去化主要得益于组件集中式招标放量,带动 210N 电池片需求明显提升。后续关注招标订单的持续性及 183、210R 能否被需求外溢带动。 组件 价格: 节假期内市场较为平稳,国内采买需求基本暂停,节后预计集中式再度重启,项目交付持续推进中。海外方面随着欧洲夏休的结束,采买预计也将恢复,10月预计国内出口订单开始增多。当前分布式Topcon183、210R、210N高效组件分别报价0.7085元/w、0.7185元/w、0.724元/w,集中式Topcon182/183、210N、210R组件分别报价0.698元/w、0709元/w、0.704元/瓦。 产量: 国内本周供应端变化不大,国庆假期内部分小型组件厂商停产放假,头部厂商多数维持正常生产,10月预计国内开工较9月上升,幅度约为1-2GW,主要仍受海外订单以及国内集中式需求上升影响。 库存: 本周国内组件库存受到假期中物流运输的影响开始上升,累库量约为2GW左右,节后但运输重启后,库存仍有望继续去化。 光伏胶膜 价格: EVA光伏料:国内光伏级EVA粒子现货主流成交维持11000‑11200元/吨,假期粒子现货价格延续稳定。近期原油价格已有所回落,成本端进一步推涨空间有所收窄。后续EVA粒子上涨节奏预计逐步放缓,行情更多跟随粒子供需格局以及现货成交情况变化。 光伏胶膜:当前420克重透明EVA胶膜价格5.8-5.84元/平米,380克重EPE胶膜价格5.62-5.66元/平米。胶膜新一轮月度议价已全部结束并完成落地,受上游EVA粒子价格抬升、月底订单表现向好叠加市场看涨预期,本轮胶膜月度定价实现上行,散单价格近期暂无较大波动。后市重点跟踪节后EVA粒子结算价落地情况以及下游组件订单跟进节奏。 产量: 当前光伏EVA产量整体维持稳定;胶膜10月排产环比9月预计小幅下行。 库存: 当前石化厂库存处于偏低水平,胶膜厂库存维持合理区间。 光伏玻璃 价格: 3.2mm单层镀膜:3.2mm单层镀膜光伏玻璃报价15.8-16.8元/平方米,玻璃价格稳定。 3.2mm双层镀膜:3.2mm双层镀膜光伏玻璃报价16.8-17.8元/平方米,玻璃价格稳定。 2.0mm单层镀膜:2.0mm单层镀膜光伏玻璃报价10.0-10.5元/平方米,节后预计10月议价再度开始,部分前期后结算的企业10月定价基本维持在10.5元/平方米,但整体市场成交低价较9月同期有所上升,目前国内暂无10元/平方米以下订单。 2.0mm双层镀膜:2.0mm双层镀膜光伏玻璃报价11.0-11.5元/平方米,玻璃价格稳定。 产量: 10月伴随着生产天数的增加,行业供应量有所上升,但由于9月的冷修窑炉影响,产量实际上升仅约3万吨左右,幅度有限。 库存: 国内玻璃库存上升,由于节假期内玻璃开工正常,但组件采买暂停,且物流费用的上升使得多数企业节后再发货,从而导致库存天数上升速度较快。
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM10月08日讯: 稀土矿: 价格: 氯化稀土片价格约为6.35万元/吨,中钇富铕矿约为24.8万元/吨,独居石矿约为4.3万元/吨。 供需: 矿端报价节前整体按兵不动,但下游分离企业接货意愿不高,场内实单稀疏,矿价上行乏力、僵局未破。 稀土氧化物: 价格: 氧化镨钕报价重心节前小幅上移,询单气氛较前期回暖;氧化镝、氧化铽价格先后企稳。 供需: 节前,镨钕端低价货源逐步收紧,持货商让价意愿减弱,金属厂刚需补库跟进、采购节奏较前期积极;镝、铽两侧报盘波澜不惊,业者假期前普遍观望,实单跟进有限。 稀土金属: 价格: 镨钕金属报价稳中上调,节前成交回暖;镝铁报价持稳运行;金属铽报价走平。 供需: 节前,镨钕金属报价小幅上移,金属厂挺价意愿占主导,叠加部分磁材企业节前采购窗口收窄相叠加,实单陆续跟进,但成交量级未见明显放大。中重稀土方面,镝铁与金属铽报价企稳,询单冷清、成交稀少,假期观望情绪浓厚。 钕铁硼毛坯: 价格: 钕铁硼毛坯N40(Ce)报收218-228元/千克,钕铁硼毛坯40M报收259-269元/千克,钕铁硼40UH报收363-383元/千克。 供需: 节前,钕铁硼毛坯报价暂未有明显变化,核心原因在于原材料价格平稳带来钕铁硼报价平稳,交易方面,节前采销人员陆续放假,工厂仅维持正常生产节奏及既有订单交付,交易方面暂未有明显变化。 钕铁硼废料: 价格: 钕铁硼废料镨钕价格小幅上调,钕铁硼废料镝和钕铁硼废料铽价格持稳。 供需: 节前,废料市场价格小幅上调,主要受氧化物价格节前小幅上调影响,回收企业虽然对应上调对外采购报价,但追高采购意愿不高,价格整体涨幅有限,市场交投表现一般。
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 9月30日讯:今日稀土市场价格整体稳中有升。具体而言,氧化物市场方面,氧化镨钕价格上调1500元/吨,氧化钆价格持平,氧化镝价格持平,氧化铽价格持平,氧化钬价格持平,氧化铒价格持平。 在金属市场,镨钕金属价格上调5000元/吨,钆铁合金价格持平,镝铁合金价格持平,金属铽价格持平,钬铁价格持平,镧铈金属价格持平。 海外市场方面,本周海外FOB价格整体持稳、个别品种小幅分化:镨钕金属(FOB中国)上调2美元/千克,氧化铽FOB下调5美元/千克;氧化镨FOB、氧化钕FOB、氧化镝FOB、镨钕氧化物(FOB中国)、金属镨FOB、金属钕FOB、金属铽FOB均持稳。 目前,稀土市场价格整体稳中有升,镨钕系在节前最后一个交易日率先上移。聚焦镨钕市场,氧化镨钕与镨钕金属报价在连续多个交易日锁定后同步上调,且金属端涨幅明显大于氧化物,加工环节的挺价意愿重新占据主导。本轮上调率先由成交端启动:上一交易日市场成交活跃度已有提升,低价货源随之收紧,持货商让价意愿明显减弱;叠加今日磁材大厂入场招标采购,需求端信号进一步明确,金属企业在低价出货意愿偏弱的情况下顺势上调报盘。成交层面,节前采购窗口收窄与大厂招标需求形成叠加,询单气氛较前期活跃,实单陆续跟进,但整体成交量级未见明显放大。 中重稀土市场方面,各链条全线归于平静:铽系氧化物与金属报价双双持稳,前一日氧化物端的让价暂未延续;镝系同步企稳,氧化镝与镝铁合金均无变动;钆系延续平稳,氧化钆与钆铁双双收平;钬系维持平静,氧化钬与钬铁均无变化;铒产品在回吐前期跳涨后止跌,报价重心持平。 整体来看,今日稀土市场价格整体呈稳中有升格局,上行力量集中于镨钕链条——氧化物与金属报价同步上移,且金属端涨幅更为明显,加工环节挺价意愿占据主导;中重稀土各环节集体企稳,报价全线归于平静,暂未出现新的调整方向。驱动上,本轮上行由成交侧率先启动——成交活跃度提升带动低价货源收紧,叠加节前磁材大厂招标采购释放需求信号,金属端低价出货意愿转弱、报价顺势上移,价格上行的支撑明显强于此前几轮试探性抬价。成交层面,镨钕系询单与实单较前期有所改善,但整体成交量级尚未明显放大。 短期来看,国庆长假期间市场休市,节后价格走向仍取决于下游磁材企业订单的实际落地情况。节前成交活跃度提升、低价货源收紧以及大厂招标采购,为镨钕价格提供了阶段性支撑,若节后补库与订单延续,价格重心有望保持稳固;若下游对上调后的报价承接不足,金属环节的挺价仍可能面临反复。中重稀土方面,铽、镝、钆、钬、铒各品种缺乏独立驱动,节后或继续以稳为主,全市场大概率维持窄幅整理态势。
》查看SMM光伏报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM9月30日讯: 硅煤 价格: 本周各主产区硅煤价格维持稳定为主,个别产区硅煤价格微幅下调,新疆硅煤(无粘结)在885-950元/吨,新疆硅煤在1300-1350元/吨,陕西硅煤在950元/吨附近。 供应: 原煤供应偏紧尚未完全缓解,叠加冬季供暖需求,近期硅煤仍有成本支撑。 需求: 随着8月下旬及9月初硅煤价格上涨,硅企生产成本增加。 工业硅 价格: 昨日SMM华东通氧553#硅在9400-9500元/吨附近,441#硅在9500-9600元/吨附近。节前工业硅现货价格僵持震荡为主,硅持货商报价基本稳定,下游节前按需备货成交,成本偏高,工业硅市场现货流通性偏紧。 产量: 9月份不同硅企开工率增减并行,8月底新疆大厂减产、9月内蒙、宁夏、甘肃、新疆等地部分硅企有增产情况,总计看减量更大,9月工业硅产量环比下降。 库存: SMM统计9月24日工业硅主要地区社会库存较上周环比减少2.8万吨(含仓单,不含内蒙、宁夏、甘肃等地)。 有机硅 价格: DMC:昨日报价14400元/吨-14600元/吨,均价约14500元/吨。目前市场成交在14500元/吨左右。单体厂节前挺价意愿较强,但下游对节后价格看空,仍少量拿货,市场实单成交偏清淡。后面要关注10月初单体厂行业会议的动向。 D4:昨日报价14700元/吨-15200元/吨,均价约14950元/吨。 107胶:昨日报价14500元/吨-14700元/吨,均价约14600元/吨。 生胶:昨日报价15400元/吨-15700元/吨,均价约15500元/吨。 硅油:昨日报价15800元/吨-15900元/吨,均价约15850元/吨。 产量: 本周部分检修装置有所恢复,整体开工率小幅回升至62%左右。山东15万吨装置复产推迟,短期供应增量受限。目前多数单体厂预售订单较为充足。 库存: 部分单体厂订单排至10月中下旬,单体厂库存仍处低位,市场现货流通偏紧。 多晶硅 价格: 多晶硅N型复投料报价39.5-42.3元/千克,目前厂家报价相对稳定,市场成交笔数较少,减产会议导致部分厂家预期价格重心有所上移,但下游接受能力较为有限。目前市场也有传出某头部上下游签订一笔较高价订单消息。 产量: 9月多晶硅产量约12万吨左右,主要基于部分企业复产举动。四季度部分地区有减产预期或带来产量下滑。10月产量预计将下滑。 库存: 目前上游库存继续累积,部分贸易商采购部分货物,下游采购量相对较少。 硅片 价格: 市场18X硅片价格0.994-1.002元/片,210RN硅片价格1.026-1.044元/片,210N硅片价格1.119-1.145元/片。当前临近节前,硅片价格整体表现相对平稳。需求端来看,节前备货已接近尾声,新增采购需求有限,市场整体交投氛围偏淡。随着232细则落地,海外市场需求或逐步趋于谨慎,后续需重点关注海外货源回流情况及其对国内市场供需格局的潜在影响。 产量: 据SMM最新调研,10月硅片产量预计较9月小幅回落。 库存: 随着备货收尾,硅片去库动能或逐步减弱。 高纯石英砂 价格: 当前国内内层砂价格为4.0-4.7万元/吨、中层砂价格为2.1-2.4万元/吨、外层砂价格为1.25-1.8万元/吨,进口高纯石英砂价格为5.0-5.35万元/吨。33寸石英坩埚价格为5400-5700元/支,36寸石英坩埚价格为6450-6600元/支。节前最后一周,国内市场暂无成交,上下游企业询单情绪都较差,多数企业待节后恢复报价,故维持稳定。 产量: 10月石英砂排产量再度下降,目前坩埚方面需求逐月下降带来石英砂供应的过剩,部分企业开始减产缓和。 库存: 近期砂企库存变动幅度不大,但趋势为小幅增加,近期部分坩埚厂商开始抛售前期石英砂库存,上游出货压力增大,导致库存水位上升。
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM9月30日讯: 稀土矿: 价格: 氯化稀土片价格约为6.35万元/吨,中钇富铕矿约为24.8万元/吨,独居石矿约为4.3万元/吨。 供需: 目前,口离子矿到港量较前期略有回升,但下游对矿端采买意愿仍偏谨慎,稀土矿现货交投延续清淡,成交价格缺乏明显方向、整体僵持。 稀土氧化物: 价格: 氧化镨钕报盘依旧不活跃,但价位保持坚挺;氧化镝、氧化铽走势较为平稳。 供需: 昨日镨钕上游挺价意愿偏强,而金属加工环节成本倒挂、开工受抑,仅维持刚需补库,氧化物实单跟进有限;氧化镝和氧化铽报价整体依旧平稳,但受消息面因素影响价格也依旧坚挺。 稀土金属: 价格: 镨钕金属报价坚挺,成交边际改善;镝铁报价延续平稳;金属铽报价走平。 供需: 昨日,镨钕金属成本倒挂下报盘坚挺,既无继续让价空间、也缺乏上调支撑;但询单活跃度回暖、成交边际改善,下游按需补入、刚需备库仍在。中重稀土方面,镝铁与金属铽暂稳运行,业者多持观望、实单跟进偏淡。 钕铁硼毛坯: 价格: 钕铁硼毛坯N38(Ce)报收213-223元/千克,钕铁硼毛坯38M报收251-271元/千克,钕铁硼38UH报收358-378元/千克。 供需: 昨日,钕铁硼毛坯报价暂未有明显变化,核心原因在于原材料价格平稳带来钕铁硼报价平稳,交易方面,临近假期,下游电机厂及终端市场陆续休假,补库意愿较低,市场活跃度较低。 钕铁硼废料: 价格: 钕铁硼废料镨钕价格平稳运行,钕铁硼废料镝和钕铁硼废料铽价格持稳。 供需: 昨日,废料市场价格整体波动不大,主要受氧化物价格波动较小及临近国庆假期影响,回收企业追高采购意愿不高,对外采购报价未有明显调整,市场交投表现一般。
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
