


为您找到相关结果约13275个

SMM7月29日讯: 今日盘面延续强势上攻,华南现货运价重心下移。尽管库存保持快速去化为卖方提供一定底气,但绝对价与基差同步攀升至阶段高位,叠加月末资金回笼压力集中释放,持货方获利了结意愿强烈、降价出货成为主流,个别坚守挺价者势单力薄未能形成有效抵抗,主流报价贴水-30~-10元/吨、货源涌现、流通端明显放量。买方承接力度薄弱——下游对高价敬而远之、仅零星吸纳低价票源以维持生产刚需,贸易环节同样克制、仅择取深度贴水货源用于履约交单。供给端集中抛压与需求端温和承接形成显著错配,日内交投清淡。现货成交价集中在沪铝2608合约升水95元/吨至135元/吨。

SMM7月30日讯: 数据简评:截至7月30日周四,SMM全国主流地区铜库存环比上周四增加0.27万吨至11.19万吨,但较本周一减少0.08万吨,总库存较去年同期的11.93万吨减少0.74万吨。 具体来看,上海、江苏两地到货量与出库需求同步走弱,供需两端均缺乏明显增量,库存维持小幅去库格局;广东区域到货有所收缩,但下游消费回暖力度不足,需求持续偏弱带动库存小幅累积。整体来看,本周各区域库存分化运行,整体波动幅度有限。 展望后市,供应端,短期进口货源有所改善,国内供给压力较前期有所缓和。需求端市场处于传统消费淡季,叠加高位铜价,下游加工企业多维持刚需采购,主动备货意愿偏弱。现阶段现货流通货源有所宽松,市场交投整体偏冷清,综合供需情况判断,预计下周全国铜社会库存将小幅垒库。 》点击申请查看SMM金属产业链数据库
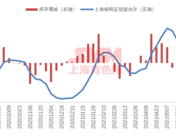
【SMM国内保税区电解铝库存统计】 7月30日,SMM统计上海保税区电解铝库存为83400吨,广东保税区库存30000吨,总计库存113400吨,库存较上周增加20000吨。

》查看SMM金属报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 本周沪铜现货升水重心震荡回落。周初,进口货源陆续到港,边际缓解前期可流通货源偏紧格局;同时临近月末,当月票与下月票价差有所拉大,部分补当月票需求对报价形成一定支撑。周中,沪铜价格回落带动下游逢低询价小幅改善,叠加月末补票需求,现货升水短暂企稳。随后,铜价再度偏强运行,下游采购情绪降温,终端接货意愿多集中在升水200元/吨以下,买卖双方心理价差明显。库存方面,SMM数据显示,上海地区社会库存6.95万吨,较本周一减少0.05万吨;江苏地区库存2.12万吨,较本周一减少0.05万吨,华东库存小幅去化,对升水仍有一定支撑。 展望下周,随着新一轮采购周期启动,月末交投清淡局面或有所改善,部分下游企业存在阶段性补库需求,现货采购量有望边际回升。不过,据SMM了解,当前终端接货心理价位主要集中在沪铜104500元/吨—104800元/吨,若盘面维持高位,实际采购放量仍将受到限制。供应端看,前期进口货源已陆续到港,后续到货增量仍有待观察;同时华东库存绝对水平仍处低位,叠加隔月Back结构,对现货升水形成支撑。综合来看,预计下周沪铜现货对2608合约报价仍将维持升水,升水重心或止跌企稳;若铜价回落至下游心理价位附近,现货成交改善或推动升水小幅回升。 》查看SMM金属产业链数据库
数据来源声明:除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。
月末采购情绪仍未见回升 本周镍盐价格略涨 截至本周五,SMM电池级硫酸镍均价持稳微增。 从需求端来看,虽然正值月末,但由于7月三季度单已开始交付,部分下游企业原料库存相对稳定,散单备库情绪偏弱,对镍盐价格接受度偏低;供应端来看,当前MHP系数和辅料价格仍处高位,部分厂商存在减产预期,叠加镍价逐步回稳,企业有上调报价意愿。展望后市,本月预计市场整体仍以去库为主,硫酸镍价格主要关注镍价成本支撑力度。 库存方面,本周上游镍盐厂库存指数由8.9天下滑至8.1天,下游前驱厂库存指数由9.2天下滑至8.4天,一体化企业库存指数维持7.6天;买卖强弱方面,本周上游镍盐厂出货情绪因子维持1.8,下游前驱厂采购情绪因子由2.5上涨至2.6,一体化企业情绪因子维持2.5。(历史数据可登录数据库查询) 镍价震荡运行 镍盐成本微增 从成本端分析,MHP原料供应略有改善,叠加下游盐厂接受度偏弱,本周MHP系数依旧偏弱。镍价方面,本周受美国经济数据和自身配额、航运等因素共同影响,整体震荡运行,尚未走出明确方向。综合整周来看,本周镍价震荡,MHP系数偏弱,镍盐生产即期成本较上周微增。
本周SMM统计的全国86仓库(大样本)热卷社会库存447.73万吨,环比+8.37万吨,环比+1.90%,新历同比+40.27%。分区域来看,除东北市场小幅去库外,其他市场均在累库,其中华东市场波动较大。
本期供应端,钢厂生产吨钢综合效益长期处于低位甚至亏损,少部分高炉厂有安排建材轧线检修,同时电炉厂下调开工时长,导致长、短流程钢厂产量均有不同程度下降;需求端,高温、暴雨天气影响,户外施工进度放缓,据终端下游企业反馈,目前项目竞标压力越来越大,竞标价格越来越低,新增落地工程项目依然偏少,建材刚需支撑有限。据SMM统计,本期厂库、社库表现略有分化,因钢厂减产使得厂库稍有下降,而社库持续累积,建材总库存847.34万吨,环比增长3.55万吨,环比+0.42%,累库速度进一步放缓。
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
