


为您找到相关结果约10383个

SMM9月22日快讯: 今日,府谷地区国标99.90镁锭市场主流报价15750-15850元/吨,府谷地区国标99.80镁锭市场主流报价15700-15800元/吨;中国离岸价(FOB)报2250-2350美元/吨。 今日主产区 99.90% 镁锭报价集中在15750—15800元/吨,较昨日持平。供应端,部分厂家现货出货计划已结束,呈现挺价惜售心态;另一部分厂家稳步推进国庆期间期货销售,市场价格虽下探至15700元/吨,但主要为期货报价。需求端,节前补库已接近尾声,市场成交趋于冷清,交投氛围逐步降温。整体来看,镁锭价格短期呈盘整运行态势。。

》查看SMM铝现货报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM9月23日讯: 原铝进口: 据海关总署数据显示,2026年8月份国内原铝进口量约为18.6万吨,环比增加0.2%,同比减少14.6%。2026年1-8月国内原铝累计进口总量约165.7万吨,同比减少3.4%。 原铝出口: 据海关总署数据显示,2026年8月国内原铝出口量约为2.2万吨,环比减少30.7%,同比减少14.7%。2026年1-8月原铝累计出口总量约为16.8万吨,同比增长9.3%左右。 原铝净进口: 2026年8月国内原铝净进口为16.4万吨,环比增加6.5%,同比减少14.6%。2026年1-8月累计国内原铝净进口约为149.0万吨,同比减少4.7%。 (以上进出口数据基于海关编码76011090,76011010 ) 进口方面,来自俄罗斯的进口铝锭占总量的96%,一般贸易进口窗口持续关闭,手册加工订单情况一般,来自其他国家的进口铝锭占比持续降低。出口方面,海外电解铝基本面呈现缺口格局,部分保税区铝锭货源转口至日韩及货源相对紧张的印度地区。 虽然目前海外电解铝基本面呈现缺口格局,电解铝库存持续下滑,但高铝价抑制需求,叠加国内出口铝材、铝制品及终端产成品一定程度缓解需求,海外电解铝现货成交情况一般,亚洲地区电解铝现货升水均呈现下跌趋势,转口贸易成交一般,国内电解铝出口量级收缩。 短期内,转口贸易不佳,出口量预计低位,海外电解铝成交情况一般,来自俄罗斯的进口铝锭量级预计修复,但考虑在途量等因素,短期内国内电解铝净进口量预计维持低位,趋势表现来看国内电解铝净进口量预计呈现有所修复。 数据来源:SMM 点击SMM行业数据库了解更多信息 (郭茗心 021-20707919)
今日铁矿石盘面窄幅震荡。DCE主力合约I2701收报712元/吨,较前一交易日微增0.07%。现货价格较昨日上涨0-3元/吨,贸易商报价相对坚挺;钢厂按需采购,,市场现货成交氛围冷清。 据SMM调研,9月23日,SMM统计的242家钢厂高炉开工率88.76%,环比下降0.17个百分比。样本钢厂日均铁水产量为239.43万吨,环比下降0.48万吨。受钢厂亏损加剧影响,钢厂生产积极性减弱,整体铁水产量呈下滑趋势。SMM跟踪显示,后续计划检修的钢厂逐步增多,尤其进入十月后,铁水产量下滑或更为明显,需求端收缩预期增强。铁矿石基本面依旧偏空;但受市场传言巴西发运量缩减消息影响,盘面略有走强;随着节前备库结束,铁矿石到港量增长,预计矿价承压偏弱震荡运行。
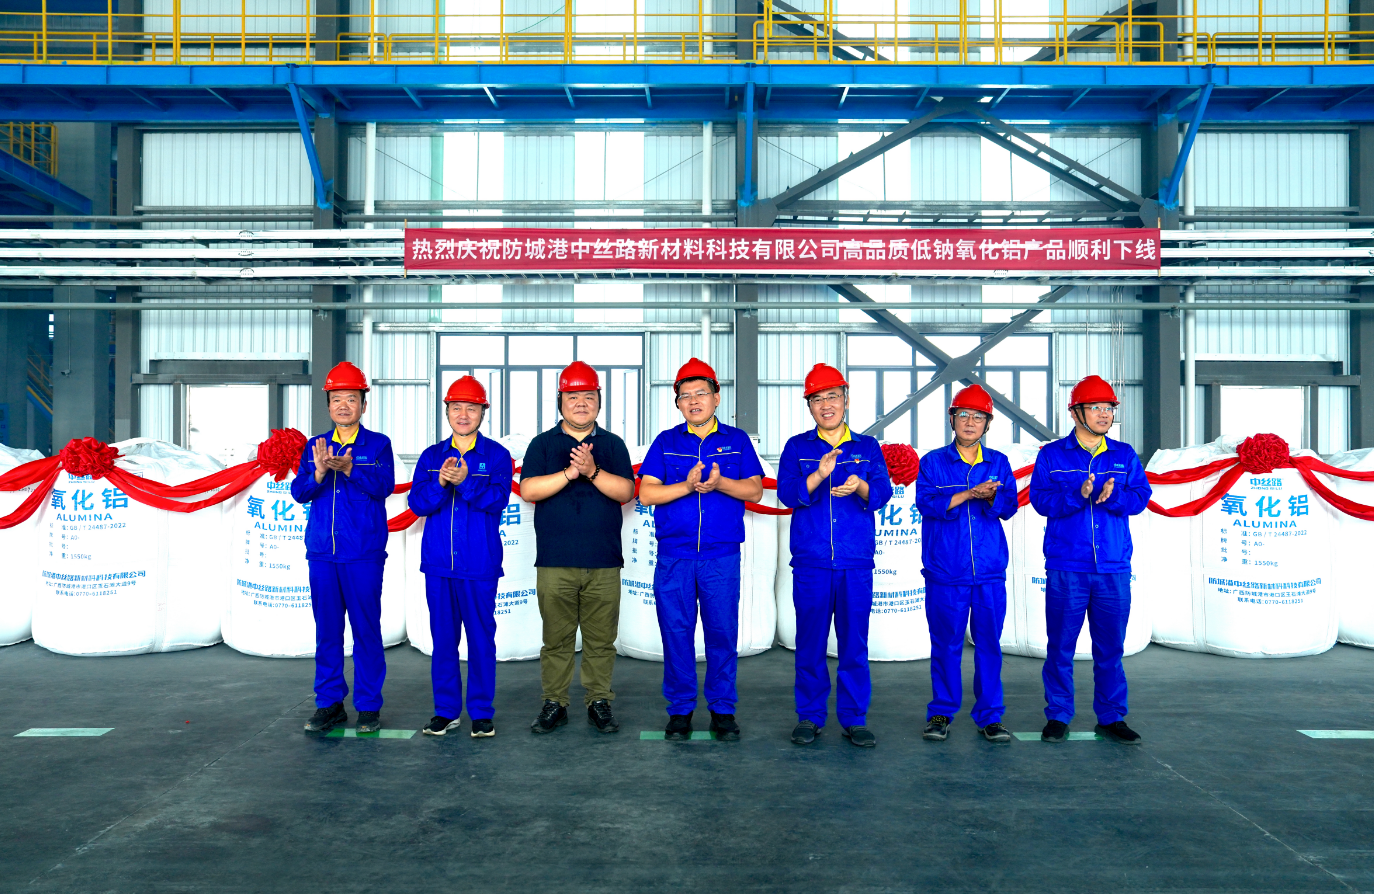
SMM9月23日讯:记者从9月23日举行的产品下线仪式上获悉,防城港中丝路新材料科技有限公司高品质低钠氧化铝产品成功下线, 氧化钠含量最低控制在<0.20%,硅铁钙均达到双零水平,-45μm粒度占比10%-15%左右 ,整体指标优于国标特级品标准,标志着该公司高品质氧化铝精细化生产技术取得关键突破,正式具备低钠高端产品量产能力。 高品质低钠氧化铝是高端耐火材料、电子陶瓷、精密铝材等产业的重要原料,对纯度和杂质控制要求高。防城港中丝路新材料科技有限公司董事长边明勇在仪式上表示,公司自投产以来持续推进工艺攻关,8月成功试制首批高品质低钠氧化铝产品,9月实现稳定量产,产品纯度和杂质控制达到行业先进水平。 边明勇说,当前铝基新材料行业竞争激烈,高端化、精细化趋势明显。此次产品下线,是公司坚持高质量发展的重要成果。企业应当走差异化发展路线,通过提升产品品质,满足高纯铝市场及非冶金级高端市场的需求。未来,公司将继续深耕高端铝材料领域,严控产品质量,丰富产品品类,精准对接高端市场需求,以优质产品提升品牌影响力,推动企业从规模投产向品质提质、价值增效升级。 公司表示,将以此次产品下线为新起点,持续推进工艺技改,助力区域新材料产业转型升级。
据SMM调研,9月22日起,印尼IMIP园区RKEF镍铁厂因供水紧张开始减产,预计运行负荷较此前水平降低约 30%—40% 。若这一减产幅度持续半个月,预计影响高镍生铁产量约 5万—7万吨实物量 ,按11%的镍品位折算,对应约 5500—7700镍吨 。 若供水紧张持续较久、低负荷运行时间进一步延长,预计镍铁累计减产将超过10万吨实物量,折合超过1.1万镍吨。 供应收缩的同时,国内不锈钢需求仍然偏弱。下游采购不足、钢厂利润承压,推动国内10月300系不锈钢排产下调,预计产量环比减少10万吨以上,镍铁消耗也将随之回落。 IMIP减产增强了镍铁供应端的价格支撑,国内钢厂减产则削弱了需求端的承接能力。 本轮市场的关键,在于印尼供水紧张会持续多久,以及国内不锈钢需求何时能够支持排产和采购回升。 一、需求偏弱与利润承压,推动国内钢厂下调排产 国内10月300系减产预期,首先需要放在需求和利润的背景下理解。 下游需求偏弱,限制了钢厂维持高排产的动力。销售承压时,继续增加产量意味着更大的库存和资金压力,钢厂因此倾向于控制生产,并相应调整原料采购。 SMM数据显示,9月22日304冷轧成本模型利润率为 -1.13% 。这一水平意味着,钢厂接受原料涨价的能力也受到约束。IMIP减产能够增强镍铁卖方的挺价意愿,但更高的报价能否转化为成交,仍取决于不锈钢订单和销售价格的改善。 对镍铁需求而言,排产下降会直接减少原料消耗,需求偏弱还会影响钢厂补库意愿。即使部分钢厂存在采购需求,其采购数量和节奏也会更加依赖实际订单。 因此,10月需要关注的不只是减产规模,还有低排产状态的持续时间。若不锈钢需求改善偏慢,谨慎采购可能延续,镍铁需求回升也会相应推迟。 二、两端减量处于相近数量级,短期供需仍有缓冲 以国内300系减产10万吨、平均镍含量8%作简化测算,对应镍需求减少约8000吨。若假设镍铁承担其中60%—80%的镍原料需求,则对应镍铁需求减少约 4800—6400镍吨 。 这一规模,与IMIP减产持续半个月所对应的 5500—7700镍吨 供应损失处于相近数量级。 注:国内测算以10万吨为比较基准,当前减产预期为超过10万吨。300系含镍量及镍铁原料占比为情景假设,未单独计入冶炼损耗。 这一比较说明,国内不锈钢减产有能力消化相当一部分初期供应收缩压力。两端变化将通过生产、采购和运输逐步传导,钢厂原料结构、厂内库存以及印尼货源的发运安排,会影响实际供需调整的时间。 短期影响取决于减产幅度,后续影响则越来越取决于持续时间。 如果IMIP供水较快改善,国内需求下降能够提供较强缓冲;若减产持续较久,镍铁累计减量预计超过10万吨实物量,按11%镍品位折合超过1.1万镍吨。这将高于上述国内10月镍铁需求减量的测算规模,供应收缩带来的压力也会逐步增加,市场对现有库存补充的依赖随之上升。 三、RKEF持续生产需要稳定补水 RKEF(回转窑—电炉)生产需要用水保障设备冷却,部分生产线的炉渣处理和烟气净化也需要用水。电炉长期高温运行,稳定的冷却条件是维持生产负荷的基础。从工艺上看,供水不足时,降低负荷有助于减轻冷却压力。 循环利用能够节水,持续生产仍需补水。 水在使用过程中会因蒸发等原因损耗,需要不断补充。因此,即使园区已有循环水设施,长期少雨、河道来水减少,仍可能影响补水和生产。这也是判断复产节奏时,需要关注稳定供水能否恢复的原因。 四、IMIP仍有河水取用需求,复产取决于来水恢复 IMIP已经建设雨水回收、水处理和循环用水设施。其2023年可持续发展报告提到,镍铁厂和不锈钢厂开展了生产用水循环利用;印尼政府项目资料也列有净水处理设施。这些资料呈现的供水体系包括河水取用、水处理和循环回用,海水淡化设施的规模及运行情况仍待进一步核实。 河流水源的使用,有近期官方记录支持。中苏拉威西省水资源部门8月公布的资料显示,IMIP自2024年持有Makarti河取水许可,许可上限为 1.5立方米/秒 ,按全天连续取水折合每日 12.96万立方米 ,并设有泵房和取水设施。该数字体现许可规模,枯水期实际可取得的水量,取决于河道来水及设施运行。 降雨数据进一步说明了这一压力。Nickel Industries在9月15日公告中提到,附近Hengjaya矿区8月降雨 不足4毫米 ,历史8月均值为 222毫米 ,偏少超过98%。该数据反映矿区观测情况。进入9月下旬,BMKG仍预计Morowali以低降雨为主,9月21日至30日累计降雨主要处于 0—50毫米 区间。 由此看,供水恢复需要持续降雨转化为稳定来水。 “减产持续半个月”是当前损失测算的时间情景,实际复产节奏仍将随供水条件调整。 后续判断应结合流域降雨、河道来水和园区实际运行负荷,而当前实际取水量及储水量仍缺少公开数据。 五、低水位影响煤炭运输,原料到货也需同步观察 干旱还会通过河运影响产业链。 印尼焦炭行业协会APUKN在9月初表示,加里曼丹部分炼焦煤通过河运外运,Barito河水位下降已使部分驳船需要减少装载量或调整航次。 对依赖这些运输路线的采购方而言,单船装载量下降会减少每个航次的运输量,航次调整则可能拉长交付时间,并增加物流成本。企业原料库存越有限,对到货变化就越敏感。 炼焦煤运输已受到低水位影响,其对IMIP各企业生产的具体作用,还取决于采购来源、原料库存和运输安排。这里将煤运变化作为供水之外的供应链风险跟踪,后续需要观察其是否进一步影响相关企业的原料保障。 这也意味着,园区生产恢复需要同步关注工业补水和原料到货情况,两者的改善速度可能存在差异。 六、库存缓和短期冲击,需求决定涨价能否落地 IMIP减产发生前,国内港口镍铁库存已有明显积累。 SMM数据显示,9月17日港口镍铁库存为 5.38万镍吨 ,较9月3日的 3.53万镍吨 增加约 1.85万镍吨 ,增幅约52.5%。这一库存水平有助于缓和短期到货减少带来的压力,也为钢厂调整采购提供了一定空间。具体释放速度还会受到货权、品位及可流通货源结构影响。 价格表现同样反映出此前市场承压的状态。9月22日,SMM国内高镍生铁出厂均价为 1039.5元/镍点 ,低于8月末的1114元/镍点;印尼高镍生铁FOB均价同期由144.5美元/镍点回落至 135美元/镍点 。 供应减产为卖方稳价提供了依据,但持续的价格上涨需要下游采购承接。在不锈钢需求偏弱、钢厂利润有限的情况下,卖方报价与买方可接受价格之间,仍可能存在分歧。 如果IMIP供水较快恢复,国内10月排产下降与现有港口库存,有望共同缓和本轮供应冲击。如果低负荷运行持续较久、镍铁累计减产超过10万吨实物量,现有库存的缓冲作用将随消耗逐步减弱,供应端对价格的支撑也会增强。与此同时,国内不锈钢需求若继续偏弱,钢厂采购将对镍铁价格上行形成约束。 接下来最值得观察的,是国内300系实际排产、IMIP运行负荷和港口库存是否出现相互印证的变化。 供应持续减少、库存开始消化,同时钢厂采购恢复,才更有利于形成持续的价格支撑。 随着印尼冶炼规模扩大,河流来水、工业补水和运输条件,正在成为评估有效产能的重要变量。镍铁市场对供应能力的判断,也需要从名义产能进一步延伸到产能能够稳定运行的条件。

》查看SMM钴锂产品报价、数据、行情分析 》订购查看SMM钴锂产品现货历史价格走势 SMM 9月23日讯,8月出口量仍处年内第三高位,非美市场 环比增长2.8% ,海外需求正从美国单点拉动转向东南亚、东北亚和欧洲多区域支撑。 2026年8月, 中国磷酸铁锂出口量为10,151.86吨 ,较7月减少3,001.4吨, 环比下降22.82% 。这是继6月创下15,379.6吨年内高点后,出口量连续第二个月回落。今年1至8月累计出口达到71,958.109吨,海外市场总体仍处于高景气区间。 美国出口减半,主导8月总量下降 8月市场最大的变化来自美国。 中国对美国出口磷酸铁锂2,767.3吨 ,较7月的5,972.529吨下降53.7%,单月减少3,205.175吨。 8月总量下降主要是美国市场回调所致,并非全球需求同步转弱,美国一国的减少量已经超过整体市场3,001.4吨的净降幅, 剔除美国后,8月其他市场合计出口7,384.5吨,较7月增长2.84%。 美国市场可能正在经历前期集中备货后的库存消化,同时受到本土电池产能扩张和供应链政策变化影响,月度采购节奏明显放缓。 前六大出口目的地合计占8月出口总量的 89.67% 。市场集中度依然较高,但区域结构已经发生明显变化 - 北美市场合计出口由7月的7,415.9吨降至3,944.9吨,环比下降46.8%,占比由56.38%降至38.86%。 与此同时, 日本、韩国和中国台湾组成的东北亚市场环比增长71.9%,市场占比由6.62%提高至14.74%。 印尼跃居第二,瑞浦兰钧8GWh基地或是主要需求来源 印度尼西亚是8月最大的增量市场。中国对印尼磷酸铁锂出口量由7月的725.614吨增加至1,554.4吨,环比增长114.2%,单月增加828.786吨,首次跃升为第二大出口目的地。 从项目投产时间和材料需求量看,这一轮出口增长大概率与瑞浦兰钧印尼电芯及储能系统制造基地的投产和爬坡有关。瑞浦兰钧于2026年5月正式对外展示其印尼首个海外制造基地。据SMM调研,该基地一期规划年产8GWh动力与储能电池及系统,8GWh产能满产后对应的磷酸铁锂需求约为每年1.76万至2万吨,折合月均约1,400至1,700吨。 印尼6至8月平均进口量为1,588.8吨,8月单月进口1,554.4吨,对应的电芯产能约为7.63至8.67GWh。 日本进口显著增长,锂电池生产需求可能集中释放 日本8月进口磷酸铁锂1,197.7吨,较7月增加484.8吨,环比增长68% ,成为当月第二大增量来源。出口至日本的磷酸铁锂可能主要进入当地锂电池生产环节,终端应用包括交通工具电池、家庭及工商业储能、备用电源等领域。 波兰出口突破千吨,欧洲储能产业链需求上升 波兰8月进口量达到1,109吨,环比增长24.7%,占当月出口总量的10.92%。 波兰是欧洲重要的电池制造基地,波兰进口量连续处于较高水平,可能与当地储能电池产线备料、产品验证及大型储能项目交付有关。不过,海关目的国也可能是区域生产或物流节点,部分材料最终可能服务于欧洲其他市场。 泰国、加拿大和越南仍构成稳定基本盘 泰国8月进口1,297.6吨,环比下降37.9%,但仍是第三大出口市场。 泰国近年来持续引入新能源汽车、电池包和储能系统产能,已经形成较为完整的下游应用市场。 加拿大8月进口1,177.5吨,环比下降18.4%,但仍连续保持千吨级规模。 当地正在推进储能供应链建设和电池制造本土化,导致材料开始大量进口。 越南8月进口620吨,环比下降6.1%,整体保持稳定。 国轩高科与VinES在越南河静省规划的LFP电芯项目设计年产能为5GWh,是当地较具代表性的磷酸铁锂电池项目。该项目以及越南新能源汽车产业扩张,为中国磷酸铁锂材料提供了潜在的长期需求基础。 下半年或维持高位震荡,出口目的地继续分散 2026年7至8月,中国磷酸铁锂月均出口量达到11,652.6吨,较上半年月均水平高出43.7%。 因此,即使8月较7月有所回落,下半年整体出口中枢仍明显高于上半年。海外电池和储能项目通常按照设备调试、客户认证、产线爬坡及工程交付节点采购材料,单月出口容易受到大订单集中发运影响。6月出口量环比翻倍,随后7月和8月连续回落,正体现了项目型出口的高波动特征。 展望9至12月,美国仍将是影响总量的最大变量。若美国库存消化结束并恢复采购,单月出口可能再次明显回升;如果美国继续处于去库存阶段,印尼、日本、波兰、泰国和越南等市场将成为重要支撑。按照后四个月月均出口9,000至11,000吨测算,2026年全年磷酸铁锂出口量可能达到约10.8万至11.6万吨,下半年总量仍有望明显高于上半年。 总体来看,8月出口下降主要是美国单一市场回调造成的结构性降温,而不是海外需求全面转弱。更值得关注的是,出口增长正在从美国主导逐步转向北美、东南亚、东北亚和欧洲多区域共同支撑。随着瑞浦兰钧等中国电池企业在海外建设电芯及储能产能,磷酸铁锂出口也正在由传统贸易需求向海外工厂配套需求延伸。未来行业竞争的重点,将不再只是出口数量,还包括海外客户认证、本地化制造、供应链协同和贸易合规能力。 SMM新能源研究团队 王聪 021-51666838 冯棣生 021-51666714 杨朝兴 021-20707860 王子涵 021-51666914 王杰 021-51595902 陈泊霖 021-51666836 王易舟 021-51595909 徐萌琪 021-20707868 胡雪洁 021-20707858 林子雅 021-51666902 杨玏 021-51595898 李亦沙 021-51666730 王照宇 021-51666827 肖文豪 021-51666872 张婧 021-51666878

SMM9月23讯: 今日SMM 1#电解铜现货对沪铜2610合约报价升水1200元/吨-升水1480元/吨,均价报升水1340元/吨,较上一交易日下降35元/吨。早盘沪铜2610合约冲高后大幅下挫。开盘后价格快速上行,盘中摸高至111760元/吨附近,随后于高位震荡。此后铜价快速下行,跌破111500元/吨后跌势扩大,下探至110880元/吨附近。低位短暂反弹后再度回落,临近午间维持弱势震荡,午盘收于110930元/吨。隔月Back月差在510元/吨-610元/吨之间,沪铜对2609合约当月进口盈亏在亏损1660元/吨-亏损1540元/吨之间。 日内,上海地区电解铜销售情绪为3.71,环比上升0.06,采购情绪为3.68,环比下降0.08,历史数据可以查询数据库。早盘盘初,持货商首轮报盘鲁方、中金、大江HS、西矿等升水1300元/吨,随后市场报盘有所增多,好铜贵溪、金豚大板报价升水1450元/吨-升水1500元/吨,鲁方、祥光、JCC报盘升水1340元/吨-升水1380元/吨,非注册铜NOR、APC等报价升水900元/吨-升水1080元/吨。进入第二时间段,市场热度有所下降,持货商下调报价以促成交,铁峰等报价升水1200元/吨。 展望明日,当前上海地区可流通货源仍维持偏紧格局,日内虽有部分进口铜陆续到货,但实际补充量相对有限,短期内对现货升水的压制作用仍较为有限。不过,随着现货升水维持高位,下游加工企业对当前价格的接受程度持续下降,市场观望情绪有所升温,采购逐渐转向刚需为主。与此同时,在升水处于高位的情况下,持货商出货意愿较前期有所增强,部分此前注册制成仓单的货源开始流入现货市场,但整体释放量仍然有限。综合来看,供应紧张对升水仍有一定支撑,但需求端对高升水的负反馈逐渐显现,预计明日上海地区现货升水或有所回落。

》查看SMM镍报价、数据、行情分析 截至目前,印尼MHP镍的FOB价格为13756美元/镍金属吨,印尼MHP钴FOB价格为29830美元/钴金属吨。MHP系数(对SMM电池级硫酸镍指数)为81-82,MHP钴元素计价系数(对SMM电解钴(鹿特丹仓库))为63。印尼高冰镍FOB价格为15013美元/镍金属吨。 MHP市场情况上,从供应端来看,由于硫磺已集中到港,部分项目排产有所恢复,市场可外售量整体有所恢复。从需求端来看,当前硫酸镍钴价格均较为疲软,盐厂价格接受度较弱,对镍钴系数造成压制。展望后市,MHP镍钴系数或由于硫酸钴价格疲弱而承压运行。 高冰镍市场情况上,供应端,由于镍生铁经济性优势明显,高冰镍市场可流通量紧张,卖方报价坚挺。需求端,当前外采原料企业使用高冰镍经济性相较使用MHP更强。供需紧张下,镍系数当前高位支撑。展望后市,高冰镍供应相对偏紧,镍系数难以下行。 》查看SMM镍产品现货报价 》订购查看SMM金属现货历史价格走势 【更多内容请订阅SMM镍研究组产品《中国镍铬不锈钢产业链常规报告》、《中国镍铬不锈钢产业链高端报告》,获取 最新镍矿、镍生铁(中国+印尼)、电解镍、硫酸镍、铬矿、 铬铁、不锈钢(中国+印尼)相关数据分析及行情解析! 】 》点击订阅SMM中国镍产业链年报,掌握全面深度的产业链数据、调研信息和SMM专业分析
》查看SMM镍报价、数据、行情分析 9月23日,SMM电池级硫酸镍均价持稳。 从成本端来看, 印尼水源紧张带动的减产预期刺激镍价持续反弹,硫酸镍生产即期成本回升 ;从供应端来看,部分厂商库存水位较高,寻求减产去库,供应量整体略有下移;从需求端来看,临近节前,下游部分企业暂停现货采买动作,仍以长协供应为主,对镍盐价格接受度相对较低。今日,上游镍盐厂出货情绪因子为2.1,下游前驱厂采购情绪因子为2.1,一体化企业情绪因子为2.2(历史数据可登录数据库查询)。 展望后市,中秋十一期间运输受阻,预计短期散单市场活跃度偏弱,硫酸镍价格整体承压。 》查看SMM镍产品现货报价 》订购查看SMM金属现货历史价格走势 【更多内容请订阅SMM镍研究组产品《中国镍铬不锈钢产业链常规报告》、《中国镍铬不锈钢产业链高端报告》,获取 最新镍矿、镍生铁(中国+印尼)、电解镍、硫酸镍、铬矿、 铬铁、不锈钢(中国+印尼)相关数据分析及行情解析! 】 》点击订阅SMM中国镍产业链年报,掌握全面深度的产业链数据、调研信息和SMM专业分析
中国智能电动车品牌正加速从"产品出海"转向"技术扎根"。小米汽车近日正式启用其位于德国慕尼黑的欧洲研发中心,并披露核心团队名单:前宝马 M 部门技术总监 Rudolf Dittrich 出任总经理,底盘工程老将 Claus-Dieter Groll 执掌车辆动力学,团队成员来自宝马、保时捷、兰博基尼、梅赛德斯-奔驰等欧洲豪华品牌。这一动作标志着小米为 2027 年进入欧洲市场完成关键的人才与研发布局,也折射出中国车企全球化战略的深层转变。 一、核心团队:从欧洲豪华品牌"挖角"本土工程精英 据公开信息,小米慕尼黑研发中心常驻人员约 50 人,汇聚了来自超过 20 个国家和地区的工程与研发人才。核心管理层具有鲜明的欧洲豪华品牌背景: Rudolf Dittrich:研发中心总经理,德国人,前宝马 M 部门技术总监,曾主导宝马 M4 GT3 赛车项目; Claus-Dieter Groll:车辆动力学负责人,在奥迪、宝马从事底盘工程近 30 年,拥有 20 多年纽博格林北环赛道测试经验。 此外,研发中心还吸纳了来自保时捷、兰博基尼、梅赛德斯-奔驰等品牌的工程师与设计师。 这支团队的共同特点是:长期服务于欧洲高端性能车和豪华车开发,对欧洲道路条件、驾驶习惯、安全法规和赛道性能验证体系有深刻理解。 选择慕尼黑并非偶然。作为宝马、奥迪等德系豪华品牌的总部所在地,慕尼黑拥有全球最密集的汽车工程人才池和供应链生态。对中国车企而言,在这里设立研发中心,相当于把产品定义和性能调校的"大脑"直接搬到了竞争对手的家门口。 二、战略意图:为欧洲市场做本地化,而非简单复制中国车型 小米官方将该中心定位为"高性能车与豪华车的设计能力中心",而非销售或客服据点。其重点工作包括: 参与 YU7 GT 等高性能车型开发:YU7 GT 被视作小米对标保时捷、宝马 M 品牌的高端纯电 SUV,欧洲团队的底盘与动力学调校将直接影响其驾控表现; 纽北赛道测试与验证:利用欧洲顶级赛道资源进行极限性能标定,塑造"性能基因"; 欧洲法规与用户需求适配:针对欧洲消费者的驾驶偏好、安全标准和充电生态进行本地化开发。 这一路径与早期中国车企"把车运到欧洲卖"的模式截然不同。它意味着小米希望以欧洲本地研发的工程能力,消除中国车型进入欧洲市场可能面临的"水土不服",同时提升品牌溢价。 三、行业影响:中国车企全球化进入"在地研发"新阶段 小米不是唯一在慕尼黑布局的中国车企。小鹏、零跑等品牌也已在此设立研发或设计中心。慕尼黑正在成为中国电动车企在欧洲的"人才与技术创新桥头堡"。 这一现象的背后有三重逻辑: 人才逻辑:欧洲拥有百年汽车工程积淀,底盘、动力学、造型设计等领域的人才储备仍具优势; 市场逻辑:欧洲是全球第二大新能源车市场,也是检验高端电动车竞争力的关键战场; 品牌逻辑:在慕尼黑设立研发中心,有助于中国车企摆脱"低价出口"标签,向高端化、技术化品牌形象转型。 尽管人才储备雄厚,小米欧洲研发中心仍面临现实挑战。欧盟对中国产电动车加征反补贴税、碳足迹和电池法规日益严格、欧洲本土品牌加速电动化反击,都将增加小米进入欧洲市场的难度。 但不可否认的是,通过慕尼黑研发中心,小米已经在欧洲市场完成了从"卖车"到"造车"的关键跨越。2027 年,当搭载欧洲团队调校的小米车型驶入德国、法国、意大利等市场时,中国智能电动车的全球化竞争将进入一个新阶段。 小米慕尼黑研发中心的启用,是中国车企从"产品出海"迈向"体系出海"的又一标志性事件。豪华车企人才的"西进"加盟,不仅补强了小米在高端性能车领域的技术短板,也为其 2027 年进军欧洲市场奠定了工程与品牌基础。 SMM新能源锂电分析师 王子涵 021-51666914
 防城港中丝路新材料高品质低钠氧化铝产品下线
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
