


为您找到相关结果约10383个

产量库存简评 1.1 周度产量 8月28日-9月03日,全国样本镁厂周度产量在23359吨,周度开工率在76.64%,环比下调0.94%。据调研,受煤炭、硅铁等原料价格突然大幅上涨影响,四家原镁冶炼厂家因成本压力或是其他原因于近期无奈减产或停产,另外后续有三家原镁冶炼选择检修,受此影响,下周原镁冶炼企业的产量将呈下降走势。 1.2 周度库存 1.本周全国原镁冶炼企业库存环比上行1.30%,供应端,陕西原镁冶炼企业受原料价格上涨影响惜售情绪浓厚,部分时段镁锭现货偏紧;需求端,下游在手订单较往年同期有所缩减,本周市场整体成交活跃度偏低,厂区库存呈累库态势。 2.本周镁锭社会库存环比增长 2.19%,呈现持续累库格局。本周国内镁锭在成本支撑下价格连续上行,受 “买涨不买跌” 心态以及部分交单需求带动,贸易商出现少量备货及跟进采购。但价格冲高之后,市场成交明显转弱,下游畏高情绪逐步凸显。当前国内外终端需求尚未出现实质性回暖,部分贸易商采购货源存放于港口仓库,用于交单及应对行情波动,而多数贸易商则选择保持观望,即便成本端支撑较强市场存在涨价预期,新增采购意愿依旧有限,多重因素共同推动本周社会库存小幅累积。
》查看SMM金属报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 本周(8月31日—9月4日)洋山铜溢价仓单成交周均价格区间为68—79美元/吨,QP9月,均价为74美元/吨;提单成交周均价格区间为66—80美元/吨,QP10月,均价为73美元/吨;EQ铜CIF提单为34—50美元/吨,QP10月,均价为42美元/吨。截至9月4日,LME铜对沪铜2609合约除汇沪伦比值为1.1334 ,进口亏损374.51元/吨附近,较上周亏损收窄约1526元/吨左右。截至周五,伦铜9月date BACK结构较上周明显收窄,9月date与10月date之间调期费差为−14.81美元/吨。目前市场火法注册铜提单报盘稀少;火法注册铜仓单主流报盘在90-100美元/吨附近;EQ铜主流报盘在50-60美元/吨附近。 周内受海外宏观因素影响LME铜价走弱,出口窗口关闭,进口比价虽持续修复但仍未回到盈利空间,LME BACK结构逐渐收敛,但现货市场活跃度仍较为清淡。因LME持续呈现BACK结构,9月date与10月date货源价格分化,而比价与结构的变化使得多数市场参与者保持较强的观望态度。同时国内堵港问题持续持货商甩货意愿不高,而下游当前实际需求清淡,买卖双方继续拉锯,实盘成交整体有限。 据SMM了解,截至本周四(9月3日),国内保税区铜库存环比上期(8月27日)增加约0.21万吨至4.06万吨。其中上海保税库存环比增加0.25万吨至3.81万吨,广东保税库存环比减少0.04万吨至0.25万吨。近期上海保税区库存持续增长,主要原因为此前出口窗口打开,部分出口电解铜继续入库,同时出货量有所减少。 展望后市,LME与国内两市低库存、期现BACK结构、下游消费需求情况成为市场变化的核心影响因素。在美国关税迟迟悬而未决的背景下,北美地区外的铜供应偏紧逻辑持续,预计BACK结构反复令市场维持谨慎情绪,市场流通性较差短期呈现供需双弱格局。 》查看SMM金属产业链数据库
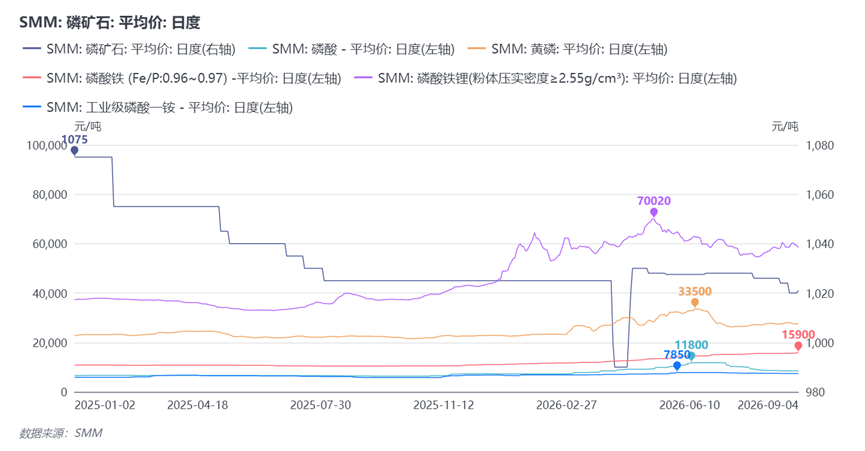
扎根宜昌磷资源基地的兴发集团,依托精细化工底子打造差异化全产业链布局,是国内少数可直接向头部电池企业稳定供应磷酸铁锂的磷化工厂商,同时掌握高压实磷酸铁锂核心原料——磷酸二氢锂的稀缺产能。 2026年上半年新能源业务兑现明显,板块营收30.30亿元,销量13.31万吨,收入规模达到2025全年的1.8倍,矿化材一体化逐步进入盈利释放阶段。 一、磷矿:642万吨在产,30亿定增启动1200万吨跃迁 截至2026年中,公司自持采矿权磷矿储量6.19亿吨,另有权益层面待探转采资源约3.05亿吨。麻坪磷矿400万吨产能已于2025年末投产;桥沟矿业280万吨矿山处于建设期,旗下6座在产矿山全部获评国家级绿色矿山。 公司启动30亿元定增资金投向桥沟采矿与选矿一期项目,采用重‑浮联合工艺利用中低品位矿;项目落地后产能提升至922.2万吨/年,叠加后续荆化、杨柳东磷矿资源转化,规划2030年整体产能冲击1200万吨。 2026上半年矿山业务营收下滑31.07%,毛利率维持70.11%。收入下降不是减产,而是更多磷矿石不再外销,优先供给内部新能源产线——在新能源材料产能快速爬坡的背景下,越来越多的磷矿正从"外卖创收"转为"内部转化"。矿山板块收入的一降,恰恰对应着下游材料收入的一升,这正是"贯通全链路"最直观的财务投影。 二、磷酸:湿法68万吨+热法22.5万吨的"双酸"体系 宜都基地配置68万吨/年湿法磷酸(折百)、15万吨精制净化磷酸,配套200万吨硫磺制酸装置。 一条10万吨精制磷酸产线定向供给内部磷酸铁生产 ,不对外销售,对冲原料价格波动风险。 热法磷酸现有产能22.5万吨/年 ,吉星化工7.5万吨装置在2026上半年基本建成; 配套近20万吨黄磷产能 ,依托自有水电控制能耗。 两条工艺具备天然周期对冲属性:硫磺是价差核心变量,硫磺大涨推高湿法成本,湿法价格反超热法;硫磺低位时湿法成本占优,热法凭借品质维持溢价。黄磷受开工、电价、环保影响,造成短期行情异动。当湿法大幅贵于热法时,磷酸铁企业会掺配热法磷酸,约束价差无限放大。 兴发双产能布局实现跨周期保护:硫磺涨价阶段释放热法产能对冲盈利压力;硫磺低位时依靠大湿法产能抢占锂电市场,双路线平滑周期波动,构筑成本缓冲垫。 同时公司规划磷石膏制硫酸联产水泥项目,计划2027年投产,建成后年产80万吨硫酸,每年消纳磷石膏200万吨,降低硫磺对外依赖。 三、磷酸铁:15万吨在产,兴友30万吨基地二期冲刺 现状产能约15万吨/年,核心载体为宜都兴友新能源"年产30万吨电池级磷酸铁项目": 一期10万吨:2023年9月建成投产,自2025年4月起月产量稳定在8000吨以上、2025年11月起满产满销,产品已进入比亚迪、中创新航、亿纬锂能等供应链; 二期新增12万吨:2025年10月开工,2026年4月核心设备四套回转窑吊装就位、转入设备安装阶段,预计年内建成——建成后公司磷酸铁总产能达27万吨/年,兴友基地剑指30万吨总规划。 四、磷酸铁锂:8→30万吨,三大基地梯次落地 宜昌兴顺新材料一期8万吨磷酸铁锂装置目前满产,产品约八成供给比亚迪。二期12万吨白沙河项目、内蒙乌海基地10万吨项目均在建设,计划2026四季度建成;三大基地全部落地后,磷酸铁锂总产能达到30万吨/年。 2026上半年,子公司兴顺新材料与比亚迪旗下青海弗迪实业签订全新长期供货协议:宜昌基地每年保底供货≥8万吨;待二期、内蒙项目投产后,年度最低供货量提升至25万吨,原有委托加工协议升级切换,由代工模式转为锁量直供,远期超八成产能提前锁定头部客户。产品迭代已形成四代量产、五代储备、六代前置研发的产品矩阵。 五、磷酸二氢锂:10→15→30万吨,高压实赛道的"独家门票 " 2025年末公司完成磷氟锂业控制权收购,现有10万吨电池级磷酸二氢锂+1万吨磷酸锂产能。此外10万吨扩至15万吨的技改项目2026年上半年基本完工,二期规划再增加15万吨产能,产品直供宁德时代,是新能源板块盈利较高的环节。 同时布局固态电池配套磷系新材料,1万吨/年电池级五硫化二磷配套高纯黄磷装置预计年内投产,硫化锂、黑磷等前沿材料开展小试研发。 结语:一条链的乘法 把六个环节串起来看,兴发集团的产能逻辑是一场"矿的乘法":642万吨磷矿托底,近百万吨双路线磷酸转化的原料池, 27万吨磷酸铁、30万吨磷酸铁锂、15万吨磷酸二氢锂的材端矩阵 。2026年上半年矿山采选收入下降31%与新能源收入翻倍增长的镜像关系,正是这场乘法的第一步兑现,从"卖矿石"到"卖正极",这条贯通磷锂的全链路,正在把周期波动转化为产能释放的窗口期。 (本专题系列将持续解析国内磷化工-新能源一体化企业产能布局。上期回顾:之一——云天化:2026-2027产能集中释放,全速打通磷矿至磷酸铁锂一体化全链路。)
本周压铸锌合金开工率录得44.51%,环比降低2.26个百分点。库存方面,本周锌价高位波动,压铸锌合金厂存在逢低点价刚需采购,原料库存小幅走高;成品库存较上周变化不大。本周开工回落,主要受华东极端天气扰动,部分企业存在临时停产情况。终端消费方面,受锌价高位制约,下游五金配件企业畏高情绪浓厚,有补库需求的企业仍以刚需采购为主,目前终端订单改善有限,市场观望氛围较重,尚未出现“金九”旺季特征。同时根据企业反馈,原料高价背景下,市场对短期消费预期偏谨慎。不过从下周来看,本周受天气影响停产企业下周计划恢复生产,压铸锌合金开工率预计走高至46.94%附近波动。 》点击查看SMM金属产业链数据库
本周氧化锌开工率录得53.90%,环比增长0.65个百分点。库存方面,本周锌价仍旧维持高位波动,企业原料成本较高,采购积极性低,多以刚需采购为主,原料库存维持在较低水平。本周开工上行主要是前期停产企业近期陆续恢复正常生产,带动氧化锌开工小幅走高。从终端订单来看,下游轮胎厂需求整体仍显平淡,轮胎企业库存压力较大,采购积极性不足,同时受锌价持续处于高位影响,市场上的氧化锌企业陆续上调产品报价,但受制于市场需求影响,调价空间有限。下周来看,考虑到当前企业生产节奏整体稳定,预计氧化锌行业开工率将维持在53.93%附近运行。 》点击查看SMM金属产业链数据库
本周广东地区升贴水环比上涨15元/吨,截至本周五,广东地区主流0#锌对市场报价贴水85~55元/吨。周初锌价相对较低,叠加出口窗口打开带动区域库存去化,且近期广东部分交割品牌到货偏少,贸易商挺价意愿增强,共同推动本地现货升贴水走高。近期锌锭出口仍具备操作空间,交割品牌货源偏紧支撑贸易商报盘,广东升贴水下方存在支撑;但下游面对高价仅维持刚需采购,缺乏实质消费驱动,升贴水上行空间受限,预计维持贴水区间震荡运行。 》点击查看SMM金属产业链数据库
》查看SMM铜报价、数据、行情分析 》订购查看SMM金属现货历史价格 截至9月4日当周,国内硫酸市场弱势格局延续,SMM中国铜冶炼酸指数报1539.5元/吨,较上周五(1583.5元/吨)下跌44元/吨,跌幅较上周(-12元/吨)明显扩大,自7月10日当周起已连续第九周回落,并创8月以来新低。与国内加速寻底形成反差的是,海外市场本周出现企稳迹象:此前领跌的亚洲市场(CFR印尼、FOB韩国)在8月末"下台阶"后本周均持平,非洲铜带高价位已连续一个月未动;硫磺端,国内EXW山东价格经历8月下旬一轮深跌后本周低位反弹,成本端企稳信号初现。 区域层面本周分化加剧:云南逆势上调30元/吨稳市,华东沿江(安徽、江西、山东)以跟跌为主,广西部分企业下调50-100元/吨,黑龙江补跌120元/吨,其余多数区域持稳。整体看,硫酸链条内部正出现"国内弱现实延续、海外与外盘边际企稳"的分化格局,国内底部的确认仍需等待需求端接力。 区域表现 华东地区:本周华东以跟跌为主,江西、安徽下调明显,福建重心小幅下移,山东因货源外流重心逆势上行。安徽铜陵一带出厂价下调至1400-1450元/吨(上周1455-1505元/吨),主因化肥开工率低、冶炼酸出货不畅,区域内某大型冶炼企业检修仍在进行,供给减量已落地但对价格的支撑尚未体现。江西主力酸企本周集中下调50-140元/吨,跟跌明显。福建地区出厂价1580-1600元/吨,均价环比下行20元,观望情绪浓。山东地区价格区间1440-1550元/吨,高端价格较上周上行50元。 西南地区:本周西南内部出现分化——云南逆势上调、广西跟跌、四川小幅下行。云南地区主导企业9月1日起上调30元/吨,稳市意图明确。四川地区出厂价1320-1450元/吨,均价环比下行10元;广西地区部分冶炼企业下调50-100元/吨,主因周边同步走低;当地有冶炼企业计划10月安排检修,或对后续区域供给形成扰动。 华中地区:本周华中持稳为主、局部率先调价。湖北大冶地区冶炼企业上周五(8/28)率先下调50元/吨,该降幅已被安徽铜陵等周边企业视为本轮沿江调价的发起点,本周安徽、江西陆续跟进;湖南地区出厂1400-1500元/吨,均价下调75元;酸价低位对冶炼利润的挤压延续。 西北华北地区:本周西北华北整体持稳,无集中调价。山西地区出厂价1380-1420元/吨,环比持平,前期跟跌后暂稳,继续关注山东低价货源动向。甘肃地区出厂报价1700-1910元/吨、维持全国高位,周内无调价,区域供需平衡、出货顺畅。青海某大型铜冶炼企业维持8月26日调价后的1630元/吨左右,反馈调价落地后市场走量尚可、运行平稳。新疆地区报价约1500元/吨,企业反馈基本无变化,库存压力不大。 东北及内蒙古:本周东北内部分化:黑龙江下调、吉林弱稳、辽宁及赤峰主流持稳。黑龙江地区酸价下调120元/吨,前期市场预期的下调在本周落地。吉林地区弱稳:报价维持2400元/吨水平,企业反馈成本高企、价格基本未动,个别区域下调80-120元/吨。辽宁地区报价维持1580-1800元/吨,镁肥大户检修对区域需求的阶段性影响有待观察。内蒙古赤峰报价1510-1610元/吨,主流出厂报价未动,个别企业对贸易商环节下调100元/吨。 国际硫酸价格本周全线止跌持平,亚洲市场在前期下跌后企稳,非洲市场维持高位。SMM硫酸CFR印尼:305-325美元/吨,均价315美元/吨,较上周持平。SMM硫酸FOB韩国:300-320美元/吨,均价310美元/吨,较上周持平。SMM硫酸EXW刚果(金):910-960美元/吨,均价935美元/吨,环比持平,8月以来连续五周未动,本地供应缺口延续,价格维持全球高位。SMM硫酸EXW赞比亚:380-420美元/吨,均价400美元/吨,环比持平,8月以来连续五周未动。 硫磺方面,经历8月下旬一轮快速深跌后,价格出现低位反弹。SMM硫磺(EXW山东)主流成交价7450-8500元/吨,均价7975元/吨,较上周(6900-7900元/吨,均价7400元/吨)回升575元/吨,周涨幅约7.8%。低位成交改善、市场情绪修复。 展望后市:短期国内硫酸弱势寻底格局难改,仍需观察磷肥出口相关政策8月31日到期后如何落地与备肥进展。预计下周全国硫酸价格仍以弱势震荡、逐步寻底为主,跌幅或较本周收窄。

》查看SMM镍报价、数据、行情分析 截至目前,印尼MHP镍的FOB价格为14695美元/镍金属吨,印尼MHP钴FOB价格为33953美元/钴金属吨。MHP系数(对SMM电池级硫酸镍指数)为83-84,MHP钴元素计价系数(对SMM电解钴(鹿特丹仓库))为68。印尼高冰镍FOB价格为15403美元/镍金属吨。 MHP市场情况上,从供应端来看,由于硫磺已集中到港,部分项目排产有所恢复,市场可外售量整体有所恢复。从需求端来看,当前硫酸镍钴价格均较为疲软,盐厂价格接受度较弱,对镍钴系数造成压制。展望后市,MHP镍钴系数或由于硫酸钴价格疲弱而承压运行。 高冰镍市场情况上,供应端,由于镍生铁经济性优势明显,高冰镍市场可流通量紧张,卖方报价坚挺。需求端,当前外采原料企业使用高冰镍经济性相较使用MHP更强。供需紧张下,镍系数当前高位支撑。展望后市,高冰镍供应相对偏紧,镍系数难以下行。 》查看SMM镍产品现货报价 》订购查看SMM金属现货历史价格走势 【更多内容请订阅SMM镍研究组产品《中国镍铬不锈钢产业链常规报告》、《中国镍铬不锈钢产业链高端报告》,获取 最新镍矿、镍生铁(中国+印尼)、电解镍、硫酸镍、铬矿、 铬铁、不锈钢(中国+印尼)相关数据分析及行情解析! 】 》点击订阅SMM中国镍产业链年报,掌握全面深度的产业链数据、调研信息和SMM专业分析

热轧商品卷排产:9月钢厂热轧排产增4% 日均排产增7.4% ▶ 据SMM最新跟踪显示,39家热轧板卷主流钢厂本月热轧商品材计划量总计1353.45万吨,较上月实际热轧商品材产量增加51.85万吨,增幅4%。日均来看,9月天数比8月少一天,9月热轧商品材日均排产为45.12万吨,环比上月实际日均产量增加7.4%。 ▶ 本月,SMM样本扩充后的54家钢厂热轧商品材计划量总计1766.45万吨,较上月实际产量增加1.43%,日均来看,9月热轧商品材日均排产为58.88万吨,环比上月实际日均产量增加4.81%。 数据来源:SMM 冷轧商品卷排产: 9月钢厂冷轧排产增2.3% 日均排产增5.8% ▶ 据SMM最新跟踪显示,31家冷轧板卷主流钢厂本月冷轧商品材计划量总计400.78万吨,较上月实际冷轧商品材产量增加9.16万吨,增幅2.3%。 ▶ 日均来看,9月天数比8月少一天,9月冷轧商品材日均排产为13.36万吨,环比上月冷轧商品材日均实际产量增加5.8%。 数据来源:SMM 热轧出口排产: 9月钢厂热轧出口计划量环比增5.63% ▶ 本月热轧板卷出口计划量107.2万吨,较上月实际出口增加5.71万吨,环比增幅5.63%。钢厂出口计划有所增加,主因为8月国内出口价格触底反弹,叠加海外部分价格也有上移,海外一些刚需进行采购,如中东、土耳其流向,土耳其需求抬升主要受俄罗斯货源供给缺口驱动,采购流向发生转移的影响;但部分钢厂也反馈,当前更多为计划出口,东南亚需求未完全恢复,实际出口可能受限。新订单方面,8月中旬之后,内外价格均有上调,一些前期观望订单开始进行采购,流向多集中于欧洲、中东、印度等地。综合来看,随着出口价格的上涨并趋于稳定,叠加需求开始缓慢复苏板材出口或有所改善。 数据来源:SMM 版权与知识产权声明: 本报告由上海有色网信息科技股份有限公司 ( 以下简称 “ 上海有色网 ”) 独立创作或汇编而成,上海有色网依法享有完整的著作权及相关知识产权。 本报告所含全部内客 ( 包括但不限于资讯、文章、数据、图表、图片、音频、视频、标识、广告、商标、商号、域名、版面设计等任何信息 ) 的著作权、商标权、域名权、商业数据信息产权及其他相关知识产权,均归上海有色网或其相关权利人所有或持有。 上述权利受《中华人民共和国著作权法》、《中华人民共和国商标法》、《中华人民共和国反不正当竞争法》等相关法律法规及适用国际条约的严格保护。 未经上海有色网事先书面授权,任何机构或个人均不得: 1 、以任何形式 ( 包括但不限于转载、修改、销售、转让、展示、翻译、汇编、传播 ) 使用本报告全部或部分内容; 2 、将本报告内容泄露给任何第三方; 3 、许可或授权任何第三方使用本报告内容; 4 、对于任何未经授权的使用行为,上海有色网将依法追究侵权者的法律责任,要求其承担包括但不限于合同违约责任、返还不当得利以及赔偿直接和间接经济损失等法律责任。 数据来源声明: ( 本报告中除公开信息外的其他数据均是公开信息(包括但不限于行业新闻、研讨会、展览会、企业财报、券商报告、国家统计局数据、海关进出口教据、各大协会和机构公布的各类数据等)、市场交流、依托SMM内部数据库模型,由研究小组进行综合分析和合理推断得出,仅供参考,不构成决策建议。 上海有色网对本声明条款拥有最终解释权,并保留根据实际情况对声明内容进行调整和修改的权利
》查看SMM镍报价、数据、行情分析 9月4日,SMM电池级硫酸镍均价持稳。 从成本端来看,昨日LME大幅累库,镍价承压下挫,硫酸镍生产即期成本上移;从供应端来看,部分厂商库存水位较高,寻求减产去库,供应量整体略有下移;从需求端来看,下游部分企业仍以长协供应为主,散单建库情绪偏弱,对镍盐价格接受度相对较低。今日,上游镍盐厂出货情绪因子为2.0,下游前驱厂采购情绪因子为2.2,一体化企业情绪因子为2.3(历史数据可登录数据库查询)。 展望后市,短期散单市场活跃度偏弱,硫酸镍价格整体承压。 》查看SMM镍产品现货报价 》订购查看SMM金属现货历史价格走势 【更多内容请订阅SMM镍研究组产品《中国镍铬不锈钢产业链常规报告》、《中国镍铬不锈钢产业链高端报告》,获取 最新镍矿、镍生铁(中国+印尼)、电解镍、硫酸镍、铬矿、 铬铁、不锈钢(中国+印尼)相关数据分析及行情解析! 】 》点击订阅SMM中国镍产业链年报,掌握全面深度的产业链数据、调研信息和SMM专业分析
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
