


为您找到相关结果约1519个

SMM 9月15日讯: 今日沪铝盘面波动较大,早盘低位吸引市场采购情绪提升,但随着盘面价格上涨,后续现货成交有所走弱。今日A00铝锭主要对沪铝2610合约升水10-30元/吨。 沪铝盘面整体维稳,中原市场下游加工企业接货情绪较昨日有所下移,观望气息较为浓厚,倾向于低升贴水采购,但持货商大户挺价意愿浓,报价有小幅下移趋势,但仍维持较高升水区间。最终中原市场实际成交价格区间围绕在对沪铝10合约贴水40-80元/吨之间。 9月15日SMM A00铝报24140元/吨,较上一交易日涨60元/吨,对2609合约升水30元/吨,较上一交易日涨20元/吨;对2610合约升水20元/吨。SMM中原收报24060元/吨,较上一交易日涨价70元/吨,对2609合约贴水50元/吨,较上一交易日上涨30元/吨;对2610合约贴水60元/吨。豫沪价差-80元/吨,较上一交易日收窄10元/吨。
SMM 9月14日讯: 今日沪铝盘面较上一交易日走跌,市场采购情绪明显转好,叠加出库表现好,持货商上调现货升贴水报价。今日A00铝锭现货对沪铝2610合约成交在平水~升水20元/吨之间 今日期铝价格再度回调,中原市场持货商出货情绪高涨,但下游加工企业受制于旺季成色不足订单支撑较弱,接货情绪不及预期。中原市场实际成交价格有持续走低趋势,最终价格区间围绕在对沪铝10合约贴水60-90元/吨之间。 9月14日SMM A00铝报24080元/吨,较上一交易日下跌160元/吨,对2609合约升水10元/吨,较上一交易日下跌10元/吨;对2610合约升水10元/吨。SMM中原收报23990元/吨,较上一交易日下跌140元/吨,对2609合约贴水80元/吨,较上一交易日上涨10元/吨;对2610合约贴水80元/吨。豫沪价差-90元/吨,较上一交易日收窄20元/吨。
SMM9月14日讯: 今日铝价延续下行,现货市场显现止跌迹象。即时价格显著低于月度均价,大幅约束单边外流;到货补给不及预期,库存持续去化,支撑持货商低位坚守报价、惜售心态浓厚,盘面贴水基本消失,实物货源流通偏紧。价格下探带动下游逐步补库,采购节奏虽不急促,但需求底子扎实,进而推动贸易商同步加大入市接货、交割备货,整体需求有所回暖,成交表现尚可。现货成交价集中在沪铝2609合约升水185元/吨至225元/吨。

》查看SMM铝现货报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 本周海外电解铝现货市场整体延续偏弱格局,海内外消费淡季效应凸显,终端刚需跟进不足,各主流区域现货升水持续承压走低,市场交投整体清淡,买方采购意愿偏谨慎。 日本市场:需求走弱拖累现货价格续跌 货源结构博弈加剧 本周日本铝现货升水再度下行,核心拖累因素为终端下游需求持续走弱,刚需补库力度不足,市场缺乏集中备货支撑。当前日本买方采购标准趋于严格、拿货选择更为挑剔,市场逐步出清部分印度货源及非标 GW 货源。 现阶段中东、澳洲主流铝锭货源供应相对充足,成为日本进口主要货源支撑。但印度供货商对货源集中出清持否定态度,其表示今年3月中东铝市行情低迷、运行承压,彼时正是依靠印度货源补给,才维系区域市场供需基本运转,因此印度货源短期内不会被完全替代出清。此外,市场流传印度企业受邀参与 QMJP报价的相关传闻,综合行业信息核实,该消息缺乏实质依据,基本判定为不实传闻。 美国市场:零星成交难抵弱势 需求疲软压制价格 本周美国电解铝现货市场仅有零星成交落地,整体交投活跃度偏低。受下游终端消费淡季影响,市场刚需持续疲软,采购情绪低迷,现货价格延续下跌走势,区域升水承压下行,暂无明显企稳信号。 越南市场:行情持续疲软 市场成交寥寥无几 越南本地铝现货市场表现依旧低迷,本周市场成交极度稀少,几乎无有效大宗交易。伴随需求持续疲软,市场成交价格重心持续下移,整体行情偏弱运行。 韩国、泰国市场:MJP 预期落地 买卖价格持续博弈 受Q4 MJP 定价预期指引,当前市场普遍预判后续 MJP 落地区间在280–290 美元 / 吨,受此预期影响,韩国、泰国区域贸易商报盘逐步向该价格区间靠拢。 但目前亚洲整体终端需求疲软态势未改,市场买方拿货积极性持续走弱,买方心理预期价格不断下探。市场呈现明显博弈格局:部分卖方小幅上调报盘价格,但下游买方接受度极低、心理价位持续走低,买卖价差难以收敛,市场实单成交跟进乏力,区域升水整体承压。 整体总结: 本周整个亚洲海外电解铝市场需求全面偏弱,日本、美国、越南、韩国、泰国等主流区域行情同步走弱。买方采购谨慎、MJP 低价预期落地,叠加区域货源结构调整博弈,多重利空共振下,海外电解铝现货升水整体承压。短期来看,海外市场需求短期难有明显改善,现货升水大概率延续偏弱震荡、低位运行态势。 【数据来源声明:除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】 数据来源:SMM 点击SMM行业数据库了解更多信息
SMM9月11日讯: 今日铝价持稳,现货市场走弱。库存持续去库下探至更低位置,支撑持货商早盘集体挺价控量、放慢出货节奏,但高价叠加偏高基差带来较强兑现压力,再加上局部看空情绪扰动,报价下行、货源折价流出难以避免,报价逐步回落,贴水货源流通充足。下游依旧忌惮高价、采购意愿不足;贸易商操作趋于审慎,不愿高位接货,只压价按需小单采购。供给增多、需求走弱,成交表现欠佳。现货成交价集中在沪铝2609合约升水190元/吨至230元/吨。
SMM 9月11日讯: 今日总体盘面较上一交易日明显下跌,市场采购情绪转好,但出货情绪一般。沪铝现货对期货2609合约平水至升水20元/吨成交,铝价下跌,今日出货量减少。 今日中原市场交投氛围显著转暖,期货盘面大幅下挫,市场贸易商出货情绪明显走强,叠加周五备货周期,下游加工企业备货采购意愿有所提升。最终中原市场实际成交价格区间围绕在对沪铝10合约贴水90-120元/吨之间。 9月11日SMM A00铝报24240元/吨,较上一交易日下跌320元/吨,对2609合约升水20元/吨,较上一交易日上涨40元/吨;对2610合约平水。SMM中原收报24130元/吨,较上一交易日下跌290元/吨,对2609合约贴水90元/吨,较上一交易日上涨70元/吨;对2610合约贴水110元/吨。豫沪价差-110元/吨,较上一交易日收窄30元/吨。
SMM 9月10日讯: 一、宏观层面 美伊冲突急剧升级,9月9日伊朗革命卫队打击霍尔木兹海峡多艘油轮及商船,海峡通行量大幅下降。布伦特原油突破100美元/桶,收于101.21美元,WTI收于96.05美元,海外冶炼能源成本大幅抬升。美联储主席沃什杰克逊霍尔年会首秀释放鹰派信号,叠加8月非农超预期,CME 显示9月加息25bp概率升至约60%。美债收益率飙升,美元指数创13个月新高,对有色形成压制。下周关注9月11日美国CPI及15-16日FOMC议息会议。 二、基本面 海外方面,电解铝复产持续爬坡,远期宽松预期仍存。但LME库存仅24.5万吨处历史极低水平,叠加油价暴涨推升成本、霍尔木兹海峡通行受阻,地缘供应风险溢价回升。国内方面,"金九"旺季各板块普遍修复,社会库存延续去库,9月10日跌至79.6万吨,跌破80万吨关口。 三、综合来看 宏观面加息预期与强美元施压,但美伊冲突升级、油价破百推升成本及地缘溢价;基本面国内持续去库叠加旺季需求回暖,下方支撑较强。预计下周铝价高位震荡偏强,沪铝主力运行区间24300-25000元/吨,伦铝3280-3400美元/吨。 【所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关】 》订购查看SMM金属现货历史价格
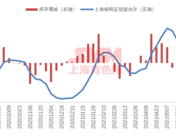
【SMM国内保税区电解铝库存统计】 9月10日,SMM统计上海保税区电解铝库存为88200吨,广东保税区库存27000吨,总计库存115200吨,库存较上周减少800吨。
SMM9月10日讯: 今日铝价持稳,现货市场走弱。库存持续去库下探至更低位置,支撑持货商早盘集体挺价控量、放慢出货节奏,但高价叠加偏高基差带来较强兑现压力,再加上局部看空情绪扰动,报价下行、货源折价流出难以避免,报价在 - 30~0 区间逐步回落,贴水货源流通偏多。下游依旧忌惮高价、采购意愿不足;贸易商操作趋于审慎,不愿高位接货,只压价按需小单采购。供给增多、需求走弱,成交表现欠佳。现货成交价集中在沪铝2609合约升水180元/吨至220元/吨。
SMM 9月10日讯: 今日沪铝2609合约盘面较昨日明显上涨,但临近10:15又有所走跌。现货成交继续被压至贴水成交且扩大。贸易商之间成交亦比较平淡。今日SMM A00铝锭成交在贴水30到贴水10元/吨。 金九旺季预期与清淡现实错位,铝绝对价高企下中原市场下游加工企业仍旧维持按需少量采购节奏,谨慎囤货,以降低厂内库存为主,仅期现贸易商大量接货,且持货商大户受制于大贴水出货意愿较差。最终中原市场实际成交价格区间围绕在对09合约贴水150-180元/吨之间。
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
