


为您找到相关结果约1534个

SMM 10月12日讯: 日内沪铝盘面重心较前一交易日走高,但周末华东地区出库数据表现较好,目前沪铝2610-2611合约结构BACK100元/吨附近,预计明日市场对沪铝2611合约报价后将呈现近200元/吨升水。今日SMM A00 铝锭成交在升水50-70元/吨。 沪铝盘面回涨,叠加下游加工企业终端订单需求跟进不畅,且厂内库存高企,接货补库意愿不强,今日中原市场交易氛围仍维持清淡。持货商挺价意愿同样不强,市场报价连续走低。最终中原市场实际成交价格区间围绕在对沪铝10合约贴水20-50元/吨之间。
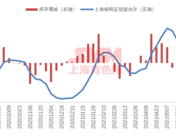
【SMM国内保税区电解铝库存统计】 10月12日,SMM统计上海保税区电解铝库存为90100吨,广东保税区库存25000吨,总计库存115100吨,库存较上周增加500吨。
SMM10月12日讯: 今日铝价上涨,现货市场不温不火。周末未见累库压力,库存对心态形成积极影响,但反向结构下实际基差仍居高位,市场操作稍有分歧,坚定挺价与小幅下调并存,主流在小贴水至平水区间,现货流通整体可控。追涨补货意愿尚可,提供一定需求支撑;但整体略显畏高,以刚需接货为主,入市后继乏力,成交节奏平稳。现货成交价集中在沪铝2610合约升水200元/吨至240元/吨。

》查看SMM铝现货报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 本周海外原铝升水整体仍偏弱运行,但亚洲多个市场的下跌速度有所放缓。下游需求尚未出现明显改善,同时当前升水已逐步接近卖方可接受价格区间的低位。 一、各地区现货溢价回顾 截至10月9日,SMM数据显示, 泰国CIF P1020A升水为249美元/吨 , 韩国FCA升水为223美元/吨 , 韩国CIF升水为216美元/吨 , 日本CIF MJP现货升水为230美元/吨 。与此同时, 日本仓单升水为269美元/吨 , 美国中西部DDP升水维持在105美分/磅 。 亚洲市场升水整体仍处于较低水平。虽然实际需求依旧偏弱,但相比前几周,价格下行动能已经开始减弱,卖方继续大幅让价的意愿也有所下降。 东南亚市场 泰国:升水下行动能放缓 本周泰国市场整体仍较为清淡,下游企业主要根据短期生产需要进行采购。 与前期相比,本周较明显的变化来自卖方报价。在经历连续数周下跌后,卖方进一步大幅让价的意愿有所下降。当前 泰国CIF升水为249美元/吨 ,市场普遍认为进一步大幅下行的空间正在收窄。 不过,下游实际消费尚未出现明显改善,因此短期内价格大幅反弹的可能性仍然有限,但当前水平附近逐步获得支撑的可能性有所增加。 韩国市场 韩国:低位价格竞争逐步缓和 本周韩国市场货源仍较为充足,而下游采购继续保持选择性。 此前卖方为了争夺有限需求不断下调报价,但这一趋势近期开始放缓。目前 韩国FCA升水为223美元/吨,CIF升水为216美元/吨 。 买方仍在尝试压低采购价格,但卖方对于较低报价的接受程度已有所下降。随着买卖双方价格预期逐步收窄,市场或开始围绕当前水平寻找新的平衡。 日本市场 CIF日本MJP原铝现货升水 本周日本MJP现货市场整体交投仍然偏淡,成交数量有限,下游消费也没有出现明显回升。 截至10月9日, CIF日本MJP现货升水为230美元/吨 , 日本仓单升水为269美元/吨 。 目前市场关注点逐步转向第四季度价格。当前市场价格预期逐渐集中在 255美元/吨左右 ,近期也有少量成交出现在这一水平附近。不过,目前成交数量仍然有限,尚不足以代表整体市场水平。 价格逐渐向这一水平靠拢,并不是因为需求明显转强,而更多反映出卖方继续降价的意愿正在减弱。随着卖方对明显低于当前水平的价格接受度下降,日本MJP现货升水可能正在接近阶段性底部,但若要形成更广泛的价格回升,仍需要实际消费改善提供支撑。 美国市场 美国中西部DDP升水维持稳定 本周美国中西部DDP升水继续维持在 105美分/磅 。 市场供需情况整体变化不大,下游采购和区域供应均未出现明显新的变化。与亚洲部分市场仍在寻找价格支撑不同,美国中西部升水近期整体维持相对稳定。 在供需基本面没有明显变化的情况下,预计短期内该升水仍将保持相对平稳。 后市来看: 随着亚洲市场经历前期持续下跌,海外原铝升水的市场预期较此前有所改善,看跌情绪有所减弱。 下游需求依然偏弱,但卖方对于进一步大幅降价的接受程度正在下降,意味着当前价格继续下探的空间可能较此前有所收窄。 短期来看,亚洲升水可能逐步进入企稳阶段,并存在从当前水平小幅回暖的可能。不过,目前价格支撑更多来自 卖方报价意愿及成本因素 ,而非消费端明显改善。若要形成更加持续的上涨趋势,仍需等待下游订单及补库需求进一步恢复。 【数据来源声明:除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】 数据来源:SMM 点击SMM行业数据库了解更多信息
SMM10月9日讯: 今日铝价继续下跌,现货市场坚挺。绝对价已跌至相对低位,叠加累库压力依然不大,市场重拾后市信心、挺价缓出,有效对冲了反向结构走扩下部分贴水变现的影响,现货流通逐渐收紧。低价刺激补货采购积极性提高,基础需求好转,入市情绪亦开始修复、接货不断增加,需求两端同向响应,成交向好。现货成交价集中在沪铝2610合约升水225元/吨至265元/吨。
【SMM国内保税区电解铝库存统计】 10月8日,SMM统计上海保税区电解铝库存为89600吨,广东保税区库存25000吨,总计库存114600吨,库存较9月30日减少3500吨。
SMM10月8日讯: 今日铝价大幅下跌,现货市场偏弱。国庆假期到货累库偏少,早间普遍挺价;但沪铝反向结构扩大、实际基差仍处高位,挺价少有回响,遂逐步转向下调、多出变现,现货流通贴水货源增多。节后绝对价格偏低,补货入场提供托底需求;但整体对高基差仍存顾虑,除接货交单外几无弹性,中间环节需求欠缺,成交不佳。现货成交价集中在沪铝2610合约升水230元/吨至270元/吨。
SMM9月30日讯: 宏观层面: 美国9月消费者信心指数骤降6.7点至81.9,创2014年以来最低且全面恶化,密歇根调查显示消费者对当前及未来一年财务状况的评价均下滑约 10%,高物价担忧持续发酵。通胀压力未见缓和,美联储理事库克表示,AI 需求增长、油价上涨及中东冲突导致的供应链扰动仍将令通胀承压,但未明确指引加息;CME 数据显示,市场对10月加息25个基点的概率已升至70.9%,12月累计加息50个基点的概率达58.7%,紧缩预期再度强化,美元及实际利率走高压制以美元计价的有色金属估值。 基本面来看: 供应端,本周国内电解铝周度产量持稳,铝水比例环比下滑0.62个百分点,主因中原及华南部分下游减停产,铝水接货减少;海外方面,新投和复产助力运行产能持续抬升。需求端,小长假前下游企业备货推动铝锭铝棒社会库存去化;传统旺季需求刚性仍存,但假期前后下游开工降低,本周下游龙头周度开工率环比下滑1.6个百分点,短期内需求转弱。 综合来看,宏观情绪整体偏空;基本面方面,节后铝锭预计短期出现小幅累库,部分下游产品加工费仍存继续下探风险,铸锭预期进一步提高。累库与短期需求减弱的风险下,铝价上方预计面临压力;与此同时铝锭社会库存逐步去化至正常水平,下方下跌空间同样有限。预计节后一周沪铝主力运行区间23,300–24,300元/吨;伦铝运行区间3,150–3,250美元/吨。后续需重点关注国内铝材出口表现及铝棒铝杆开工表现。 【所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关】 》订购查看SMM金属现货历史价格
SMM9月30日讯: 节前最后一日铝价接续小跌,现货市场不改弱势。沪铝反向结构强化,次月远月升水实际偏高,节前趁高基差变现意愿较强,报价亦由挺价快速转向下调让价以刺激出货,主流在小贴水至平水区间;强势去库背景下,贴水流通依然不在少数。需求端基本偃旗息鼓,仅存局部逢低补货,采购需求几近退市,成交凤毛麟角。现货成交价集中在沪铝2610合约升水240元/吨至280元/吨。
》查看SMM铝现货报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 本周海外电解铝市场整体表现平淡,各主要市场交投活跃度有限。韩国市场采购以少量补库为主,价格变动不大;泰国市场需求依然疲弱,部分卖方迫于出货压力小幅下调报盘;市场则聚焦于Q4 MJP季度定价,力拓最新报盘进一步下调,市场预期最终落地价格仍有下探空间。 韩国:市场平淡 成交以少量补库为主 本周韩国市场交投非常平淡,采购需求仅以少量补库为主,未见集中采购行为。卖方报盘积极性一般,整体报盘价格变动不大,市场处于平稳观望状态,缺乏方向性指引。 东南亚:需求疲弱 部分卖方下调报盘 东南亚市场需求依然很弱,下游采购意愿持续低迷,市场报盘相对偏少。值得注意的是,由于部分卖方存在出货压力,为促成交已有所下调报盘价格,整体价格重心小幅走弱。 日本:Q4 MJP 报盘进一步下调 市场静待落地 日本市场本周的关注重点集中在 Q4 MJP的谈判进展上。力拓(RTA)本季度报盘价格进一步下调,此前的报盘在310美元/吨水平,随后降至280美元/吨,该报盘有效期至9月28日。不过截至目前,市场尚未出现进一步变化,买卖双方仍在博弈之中。 当前市场普遍预期Q4 MJP的最终落地价格将低于280美元/吨,整体市场情绪偏谨慎,各方均在等待Q4 MJP的最终落地,以期为后续定价提供方向性参考。 【数据来源声明:除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】 数据来源:SMM 点击SMM行业数据库了解更多信息
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
