


为您找到相关结果约4828个

》查看SMM金属报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 本周(9月21日—9月24日)洋山铜溢价仓单成交周均价格区间为111—124美元/吨,QP10月,均价为118美元/吨;提单成交周均价格区间为105—120美元/吨,QP10月,均价为112美元/吨;EQ铜CIF提单为46—60美元/吨,QP10月,均价为53美元/吨。截至9月24日,LME铜对沪铜2610合约除汇沪伦比值为1.1257 ,进口亏损1399.64元/吨附近,较上周扩大约436元/吨。截至周四,伦铜10月date合约BACK结构较上周扩大,10月date与11月date合约之间调期费差为40.69美元/吨。 本周进口铜现货溢价走势相对平稳,市场活跃度表现冷清。周内沪伦比值回落,LME近月合约再度转为Back结构,进口亏损扩大,然而市场可流通进口现货货源较少,临港货源难寻,因此现货报价表现坚挺,成交活跃度清淡。同时,国内电解铜现货对沪铜2610合约升水大幅冲高;全国主流地区铜库存降至近一年约1%分位,冶炼厂可流通货源稀少,已现超卖。调研显示,具备铜精矿进料加工手册及出口条件的炼厂暂未有明显出口动作。 据SMM了解,截至本周四(9月24日),国内保税区铜库存环比上期(9月17日)减少约0.65万吨至2.80万吨。其中上海保税库存环比减少0.60万吨至2.56万吨,广东保税库存环比减少0.05万吨至0.24万吨。本周保税区库存继续去化,主要原因为下游节前刚需备库提货,保税区出货量增加,这也与洋山港保税仓单溢价表现坚挺相符合。 展望后市,中秋国庆长假将至,下周仅剩3个交易日,短期进口铜可流通现货货源仍较为紧张,持货商或维持挺价态度,而Back结构令下游畏高谨慎,预计市场主要以刚需补库为主。 》查看SMM金属产业链数据库
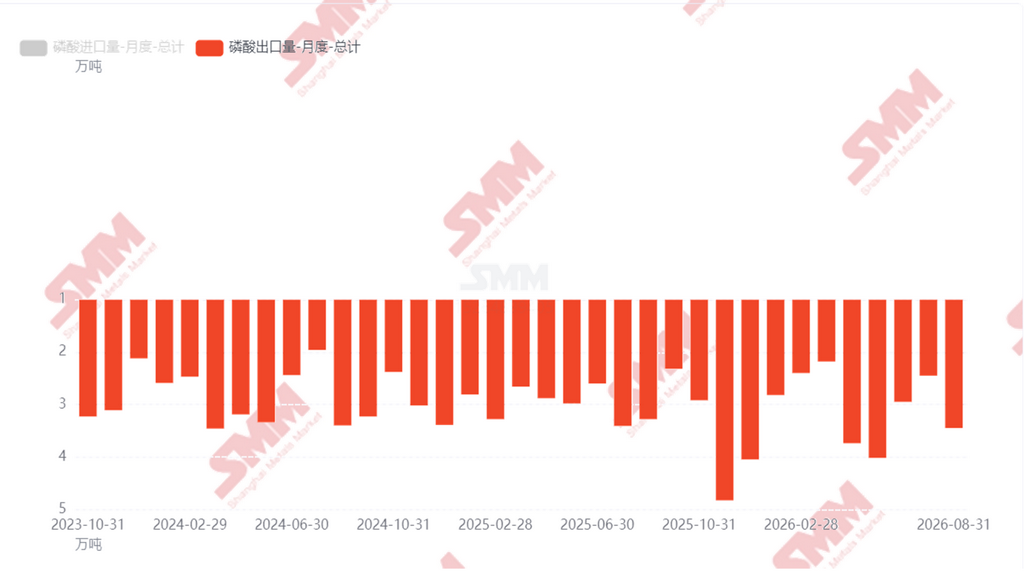
品种 9/14 9/24 周度变化 本周节奏 磷矿石 30% 1,021 1,021 0 / 持平 连续 19 日横盘,节前心态一般 黄磷 26,850 27,350 +500 / +1.86% 9/22 后调头,备货收尾 热法磷酸 8,150 8,250 +100 / +1.23% 成本推动站住,节前让利空间收窄 湿法净化磷酸 8,350 8,200 -150 / -1.80% 硫磺 + 硫酸双重让价 工业级磷酸一铵 7,150 7,075 -75 / -1.05% 库存高位,仅新能源托底,明稳暗降 一、品种速读 1.1 黄磷|9/22 调头,下游备货收尾 上周9/14-9/22 黄磷从 26,850 缓升至 27,500-27,600 元/吨,供给端挺价 + 成本端支撑驱动;本周9/22 起场内交投明显转淡,双节临近下游多已完成节前原料备货,实单交投与运输趋缓。 本周黄磷的核心叙事从"止跌反弹"切换到"调头收口"。节后关注两个变量:①下游热法磷酸 / 草甘膦/三氯化磷的节后刚需回补力度;②西南产区开工、平水期电价落地节奏。 1.2 磷酸(湿法 vs 热法)|成本剪刀差倒挂 湿法:硫磺 + 硫酸双重让价 + 华中新增产能落地,成本支撑 + 供应扩大双重压制。 热法:黄磷 + 焦炭支撑,被动上行至上限。两条路线的价格剪刀差已经倒挂(热法超湿法 100 -300元/吨),出货压力渐显,下周热法让价修复概率较高。 本周磷酸基差信号:黄磷暂稳但硫磺定价已枯,双节临近远途物流收紧,下游仅零星刚需补货。这种"原料两端定价权不对等 + 下游零星拿货"的状态,是节后调价的典型前置窗口。 1.3 工铵|挂牌稳、实单松,新能源托"量"不托"价" 本周工铵市场参考价 6500-6900 元/吨。,成交多以保底价为主,新能源价格高于农用但商谈一单一议。 本周工铵的隐性变化:农用需求几乎完全停滞已持续多周,新能源刚需托底是"流量"而不是"价格"。在秋季备肥情况偏淡 + 节前新能源订单商谈逐渐落地的背景下,工铵节后定价权仍然掌握在新能源买家手里。 二、成本端"剪刀差"正在倒挂修复 本周湿法酸原料成本回落、开工抬升;热法酸受黄磷支撑报价偏高,在比价竞争中处于劣势,开工下滑、实单较少,热法端需求压力逐步显现。 三、8 月磷酸出口 V 型反弹 海关 8 月明细数据落地:磷酸出口 3.45 万吨,环比 +40.8%(去年同期 3.3 万吨,同比 +4.5%),终结 6、7 月连续两月的回落——5 月 4.02 万吨高点、7 月 2.45 万吨谷底、8 月 3.45 万吨,标准 V 型。进口端仅 1.036 吨,对国内市场扰动较小。 分省份来看:8 月出口反弹主要来自贵州、重庆、江苏出货量大幅修复。贵州自 7 月低位 0.31 万吨回升至 0.92 万吨,贡献最大增量;云南出口 0.67 万吨,虽环比有所回落,但出口体量仍处于高位;广西保持稳定输出。 分出口目的地:外需呈现多点回暖格局。泰国采购量由 7 月 0.37 万吨大幅攀升至 1.02 万吨,为本月最主要增量来源;韩国进口量降至第二,8 月进口 0.53 万吨;印尼、巴西、南非、澳大利亚采购量环比近乎翻倍,海外多点订单回暖。仅中国台湾、新加坡等少数区域采购环比走弱。 四、后续重点: 1.跟踪湿法 / 热法磷酸价差,价差持续扩张将继续挤压热法订单,拖累黄磷需求; 2.关注湿法新增货源消化及节前厂库累积,湿法库存走高可能压制湿法报价、收窄价差; 3.跟踪热法装置是否进一步降负荷,热法持续减产会逐步减少黄磷采购,进一步验证黄磷需求走弱。上游挺价和下游需求走弱形成博弈,价差未见修复前,黄磷缺乏新的向上驱动。
》查看SMM金属报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 本周沪铜现货升水先扬后抑,整体仍处高位。周初上海地区库存大幅下降,可流通货源紧俏,叠加部分下游企业启动节前备货,持货商连续上调报价,SMM 1#电解铜对沪铜2610合约升水均价由周一的825元/吨升至周二的1375元/吨。随后,铜价、现货升水及隔月Back月差均处高位,下游对高价货源的接受度下降;部分持货商增加出货并下调报价,升水均价至周四回落至1315元/吨。库存方面,9月24日上海地区社会库存录得4.63万吨,较周一增加0.24万吨;江苏地区录得1.82万吨,较周一减少0.24万吨,华东两地库存合计基本持平。 展望下周,沪铜现货预计仍维持升水,但重心或小幅下移。供应端看,上海库存绝对水平仍低,部分主流货源流通偏紧,对升水形成支撑;但前期锁定的进口货源陆续到港,若后续持续流入现货市场,货源紧张程度有望缓解。需求端看,部分下游企业节前备货已逐步完成,周四采购情绪明显降温,叠加高铜价和高升水抬升采购成本,进一步补库的空间有限。与此同时,高位Back月差增加持货商移仓成本,升水处于高位也增强了出货意愿。综合来看,低库存仍将支撑现货维持升水报价,但随着备货需求减弱、到货补充及持货商出货增加,预计下周沪铜现货对2610合约升水或延续小幅回落,需关注进口铜实际流入量及下游剩余备货需求。 》查看SMM金属产业链数据库
本周(9月18日-9月24日)SMM铜线缆企业开工率录得69.77%,环比增长1.9个百分点,同比增长4.33个百分点。本周开工率上行,主要得益于上周结转存量订单持续支撑生产排产,叠加部分企业启动节前少量备货。不过终端需求端仍存约束,高位铜价持续压制下游订单释放,限制开工率进一步抬升。库存方面,临近假期,少量线缆企业企业开展小幅备库,大多仍以提前锁定点价订单、假期根据订单按需提货为主,原料库存环比小幅增加1.32%;同时部分企业为应对假期停工,适度储备成品,带动成品库存天数环比小幅增加1.28%。展望下周(9月25日-10月1日),受企业中秋、国庆假期停工排产安排影响,SMM 预计下周铜线缆开工率将环比下降10.52个百分点至59.25%,同比增长0.72个百分点。

取向硅钢价格动态 上海B23R085牌号:11700-11700元/吨 武汉23RK085牌号:11200-11200元/吨 本周国内取向硅钢市场价格保持平稳,整体交投氛围冷清,市场成交整体偏弱,下游厂商多以刚需小批量拿货为主。叠加中秋节前市场备货氛围清淡,终端基本无集中补库操作,市场成交难以放量。 本月取向硅钢整体供应保持稳定,市场呈现明显结构性分化。其中低端牌号货源供应宽松,市场竞争充足,价格缺乏上涨动力;高磁感牌号依托特高压长期建设规划形成基本面支撑,行情具备韧性,但相关短期利好尚未落地兑现,无法带动现货价格上行,市场整体维持区间震荡走势。目前电网招标订单落地周期较长,终端项目需求释放节奏偏缓,对硅钢现货价格的支撑力度有限。整体来看,市场结构性供给压力持续存在,下游实质性需求有待进一步落地,叠加节前需求疲软加持,市场暂无涨跌驱动。预计下周国内取向硅钢价格将延续弱稳运行态势。 数据来源声明: (本报告中除公开信息外的其他数据均是公开信息(包括但不限于行业新闻、研讨会、展览会、企业财报、券商报告、国家统计局数据、海关进出口教据、各大协会和机构公布的各类数据等)、市场交流、依托SMM内部数据库模型,由研究小组进行综合分析和合理推断得出,仅供参考,不构成决策建议。 上海有色网对本声明条款拥有最终解释权,并保留根据实际情况对声明内容进行调整和修改的权利。
》查看SMM金属报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 华北地区,截至本周四时为升水960-升水1040元/吨,均价升水1000元/吨,较上周四增加570元/吨。较上周大幅上行。现货货源偏紧,持货商挺价惜售、出货意愿偏弱,支撑现货高升水格局。盘面高位震荡,高铜价叠加千元级高升水压制下游采购,终端节前备货力度不足,市场交投冷清。采购与出货情绪同步回落,升水高位小幅松动。后市来看,货源偏紧格局短期延续,升水存在支撑;高价将持续抑制终端需求,预计下周现货升水高位震荡,市场成交仍偏清淡。 》查看SMM金属产业链数据库
无取向硅钢价格动态 上海B50A800牌号:4450-4450元/吨 广州B50A800牌号:4250-4250元/吨 武汉50WW800牌号:4250-4250元/吨 上海市场:本周上海冷轧无取向硅钢现货价格小幅偏强运行,价格普遍小幅上调30-50元/吨,整体成交依旧不及预期。据市场反馈,本周黑色系期货盘面震荡运行,当前下游电机企业观望情绪较重,采购积极性不高,但10月份宝钢价格政策无取向硅钢上涨200元/吨也难以刺激市场信心,且国营订货价格上涨,部分贸易商国营资源报价被迫跟涨,加之目前市场采购需求比较一般,中秋节前补库需求释放有限。综合判断,预计下周上海冷轧无取向硅钢价格或稳中偏强运行。 广州市场:本周广州冷轧无取向硅钢价格同样小幅偏强运行,多数牌号报价上调30-50元/吨,成交表现回暖有限。市场消息显示,宝钢10月份价格政策出台,无取向硅钢出厂价格上调200元/吨,贸易商拿货成本增加,因而提高销售价格,但下游制造业需求复苏缓慢,自身订单不足,对后市普遍持观望态度,缺乏补库需求,采购意愿偏弱。综合来看,预计下周广州冷轧无取向硅钢价格或将稳中偏强运行。 武汉市场:本周武汉冷轧无取向硅钢行情小幅走强,多数牌号价格小幅上调30-50元/吨,成交表现偏弱。市场反馈,期货盘面震荡运行,但宝钢10月价格政策无取向基价上调200元/吨,拿货成本增加,贸易商涨价意愿增强,但下游需求缺乏起色,不愿意过多拿货,中秋节前按需采购为主。综合预判,预计下周武汉冷轧无取向硅钢现货价格将稳中偏强运行。 数据来源声明: (本报告中除公开信息外的其他数据均是公开信息(包括但不限于行业新闻、研讨会、展览会、企业财报、券商报告、国家统计局数据、海关进出口教据、各大协会和机构公布的各类数据等)、市场交流、依托SMM内部数据库模型,由研究小组进行综合分析和合理推断得出,仅供参考,不构成决策建议。 上海有色网对本声明条款拥有最终解释权,并保留根据实际情况对声明内容进行调整和修改的权利。

》查看SMM铜报价、数据、行情分析 》点击查看SMM铜现货历史价格走势 往年"金九银十"作为新年度冷年的开启,铜管市场订单及开工率均较为亮眼;去年十月曾被视作近几年铜管开工最冷清的"银十",而今年在空调排产降幅收窄、10月排产同比转正的背景下,SMM调研的13家铜管企业假期安排整体较去年收紧—— 4家华东企业国庆维持生产不放假,样本平均放假天数约3.3天,较去年缩短约0.6天 。预计10月铜管行业开工率环比企稳、同比降幅明显收窄,但订单尚未出现实质性好转,"银十"成色仍待验证。 一、放假天数 SMM共调研铜管企业13家(华东9家、华南2家、华中1家、西南1家)。今年国庆放假安排明显分化:样本平均放假约3.3天,较去年(约3.9天,区间取中值估算)缩短0.5~0.6天,与去年"多数企业放假天数增多1-3天"的情况形成反差。 具体来看:4家华东企业(企业6、8、9、10)国庆不放假,其中企业9因前期停电影响生产、假期赶工补单(减半产线运行),企业8订单稳定维持正常生产,企业6、10虽不放假但将削减产线、控制产量,熔炼环节普遍不停炉保温;放假3~4天的企业3家(企业5、7、11),其中企业5较去年缩短2天;放假5~7天的企业6家(企业1、2、3、4、12、13),华南两家分别放假5天、6天,企业4暂定放满7天、较去年多1天。多数企业表示,最终放假天数仍需视节前最后几个交易日的实际订单情况再做调整。中秋假期(9月25-27日)期间,多数企业正常生产或仅休1~3天,部分华南企业中秋不放假、备货已提前完成。 二、节前备货 节前铜价续创历史新高:LME铜价站上14000美元/吨(9月8日盘中一度触及14635美元/吨高点),沪铜主力运行至10.8万元/吨附近;国内电解铜社会库存降至9万吨附近的数年低位,电解铜现货维持升水格局。历史高位的原料价格显著抬升备货资金成本,叠加多数企业反馈9月订单与去年大体持平或略差,节前备货整体谨慎、以订单刚需为主:大型企业依靠长单及进口货源补充原料库存(如企业5"正常备货以及进口补充");中小企业按需采购,中秋前备货基本完成,国庆前视订单再少量补库(如企业12"中秋备货已经完成,国庆货下周还要买一点")。此外,前期华东部分地区停电限产的企业节前赶交订单,原料备货相应前置。 三、市场现状 开工率方面,8月铜管行业平均开工率为62.87%,环比下滑1.22个百分点、同比下滑2.83个百分点,降幅持续收窄,行业淡季底部特征逐步显现;9月铜管行业平均开工率预计为63.88%,环比上升1.01个百分点、同比下滑3.80个百分点。整机厂延续控产去库策略,原材料备货意愿仍处低位,但随着空调排产降幅收窄,上游铜管采购需求有望逐步回暖。 终端方面,据产业在线最新排产报告,9月家用空调总排产975万台,同比下降7.7%:其中内销排产539万台,同比下降9.4%,受2025年同期低基数支撑,降幅较8月的24.1%大幅收窄;外销排产436万台,同比下降11.7%,出口处于季节性淡季。10月家用空调总排产1145万台,同比转正增长0.7%,其中内销排产同比增长16.4%、外销排产同比增长6.9%,内外销双双转正——一方面海外经销商黑五备货提前启动,考虑运输周期后订单前置至10月;另一方面2025年同期基数偏低。但需注意,当前排产预期仍未回到2024年高峰水平,海外市场仍存在一定库存及竞争压力,内销修复更多源于低基数而非终端需求反转。 四、后市心态 综合13家企业的预期:8家预计10月开工率环比9月小幅回升(+1~+2.3个百分点)、2家持平、3家回落(-2~-5个百分点),简单平均环比约+0.2个百分点,行业开工率有望止跌企稳;同比来看,仅2家预计高于去年同期、3家持平、8家同比下降,简单平均同比约-1.1个百分点,降幅较9月全行业同比-3.80个百分点明显收窄,但绝对水平仍低于去年同期。 整体来看,随着10月空调排产转正、黑五备货订单前置,铜管需求边际改善的方向逐步确立,假期安排收紧亦从侧面印证部分企业在手订单环比改善;但企业普遍反馈10月订单尚未明确好转(如企业5"订单10月并未明确好转"、企业1"9月订单不到2000吨,预计10月还要差一点"),叠加历史高位铜价抑制备货与新增订单,"银十"修复力度预计温和,行业更接近"弱企稳"而非"强反弹"。 五、企业调研明细
本周(9.18-9.24)SMM黄铜棒样本企业开工率为49.83%,环比+1.09个百分点。 周内部分企业赶工生产,叠加节前原料备库计划,带动开工率继续上行。原料端,再生黄铜货源偏紧格局未改,原料价格高位运行,加工利润依旧微薄,企业维持按需补库。需求端,下游节前提货速度有限,成品去库幅度缓慢,本周样本企业成品库存降幅收窄。展望下周(9.25-10.1),双节将至,不少企业计划停产放假, SMM预计黄铜棒样本企业开工率明显回落至36.49%,环比-13.34个百分点。

点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
