


为您找到相关结果约766个

SMM 10月8日讯: 2026年9月,全国氧化铝加权平均完全成本为2,743元/吨,环比上涨12元/吨;加权平均现金成本为2,570元/吨。当月氧化铝成本延续小幅上行态势,主要受铝土矿、烧碱及能源成本同步抬升带动。进口矿方面,海运费小幅上涨进一步推高了铝土矿到厂成本;烧碱价格在9月整体亦有所上行。 从成本分项来看: 铝土矿方面,9月矿石整体成本小幅增长。进口矿中,几内亚矿石价格月内整体波动有限,澳洲矿价则有所抬升,叠加海外运费上涨,共同推升了进口矿整体成本。国产矿价格继续稳定在高位,环比持平。具体来看,几内亚CIF评估价大部分时间持稳,临近月底小幅上调;澳洲CIF价格月内上升;马来西亚水洗矿评估区间保持稳定。 烧碱及能源方面,能源成本端,煤价整体小幅走高,对氧化铝能源成本形成持续支撑。9月烧碱各地区采购长单价出现50—100元/吨不等的上涨,带动成本提高;整体来看,10月液碱长单价与9月保持一致,维持稳定。 综合来看,高运费对进口矿成本形成支撑,而国内工厂库存则制约买方追价意愿,成本与采购需求之间的博弈仍是市场主线。若高运费延续、几内亚现货可供船货进一步减少,且国内工厂备库继续下降,卖方提价将获得更强支撑;若长协装运恢复、到港保持稳定,买方将继续利用库存调节采购节奏,限制价格上行空间。烧碱价格保持稳定,但煤产量虽在恢复,供应相较前期仍偏低,成本仍将小幅抬升。 预计10月全国氧化铝加权平均完全成本运行区间为2,750—2,850元/吨区间,加权平均现金成本预计在2,570—2,670元/吨区间。 (以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。) 数据来源:SMM 点击SMM行业数据库了解更多信息 (赵百川 021-51666812)
SMM 9月30日讯: 据SMM统计,2026年9月海外冶金级氧化铝总产量同比微增0.15%,环比回升约2.3%。9月供应端整体呈现温和恢复,主因巴西Alunorte自8月底临时减产后于9月恢复至原来水平运行,叠加中东Al Taweelah复产持续推进形成进一步增量。但地区性扰动尚未完全消除:9月中旬中东地缘冲突再度白热化,巴林、卡塔尔铝厂运行状态仍待观察。整体看,9月产量环比回升但同比仅微增,市场供应维持回暖。 分地区来看: 南美/巴西方面,Alunorte氧化铝精炼厂9月延续满负荷运转,全月贡献完整产量。8月底因供气商CELBA通知天然气供应中断而临时削减的10-12万吨产量已在9月完全回补,叠加巴西其他氧化铝厂稳定运行,9月南美地区产量环比大幅增加28.8%,成为9月海外产量回升的最大单一驱动。ANP批准其成为天然气自主进口商后,Alunorte原料供应稳定性进一步提升。 中东方面,阿联酋环球铝业Al Taweelah铝厂复产持续推进。截至8月22日,全厂1262台电解槽已有约25%重启,产量预计2027年一季度恢复至事故前水平;复产资本开支约4亿美元,大部分支出预计2026年完成。新建回收厂当前负荷10%,目标四季度末满产。9月亚洲其他/中东区域产量环比回升5.0%,但受2024年事故基数影响,同比2025年9月仍下降16.5%。此外,9月中旬中东地缘冲突再度白热化,巴林Alba、卡塔尔Qatalum等中东铝厂运行状态仍待观察。 非洲/几内亚方面,几内亚铝土矿公司CBG计划建设的氧化铝精炼厂项目迎来新的融资可能。几内亚矿业部近期表示,官员已与美国国际开发金融公司(DFC)和美国进出口银行就CBG计划建设的精炼厂项目举行了会谈,为几内亚扩大国内铝土矿加工能力的战略增加美国融资渠道。在此之前,国际资本长期是几内亚铝土矿加工战略的主要支持力量——多家亚洲、欧洲企业在近几个月均已宣布在几内亚开发与其矿山相连的新加工厂的计划,预估项目投资额均达约10亿美元。CBG曾在前期表示计划在2026年底前启动精炼厂建设;几内亚政府持有该合资企业49%的股份,美国铝业(Alcoa)和力拓集团(Rio Tinto)作为合作伙伴亦持有部分股份。此外,9月Friguia铁路修复持续推进,几内亚主要港口铝土矿发运维持高位水平。 印度方面,奥里萨邦铝产业发展迎来关键的原材料供应保障。邦政府与韦丹塔(Vedanta)高层举行会晤,承诺为韦丹塔位于卡拉汉迪(Kalahandi)地区兰吉加尔(Lanjigarh)的氧化铝精炼厂提供本地铝土矿,并讨论了加快推进韦丹塔在该邦拟议的1万亿卢比(约合104.2亿美元)铝产业投资项目。对于韦丹塔在奥里萨邦的一体化铝业务而言,确保铝土矿供应至关重要,因为兰吉加尔工厂是其主要的氧化铝生产基地;此次原材料供应承诺正值该邦规划新增大规模铝及氧化铝产能之际。 印尼/俄罗斯方面,俄铝正与印尼公司合作建设铝土矿-氧化铝综合设施,印尼总统在东方经济论坛(EEF-2026)上确认了双方合作关系,俄铝此前已与印尼的PT Arbaya Energi签署过合作意向备忘录。此外,俄铝正在探讨出售其位于牙买加的Windalco铝土矿及氧化铝业务,出售范围包括位于圣凯瑟琳(St Catherine)的埃沃顿(Ewarton)氧化铝精炼厂、铝土矿矿山以及埃斯基韦尔港(Port Esquivel)航运码头,并可能涵盖其在圭亚那的铝土矿资产。根据俄铝年度报告,其牙买加业务近期生产了156.5万吨铝土矿和39.6万吨氧化铝,该氧化铝产量占俄铝总产量的不到6%。 展望10月,海外冶金级氧化铝供应端扰动因素尚未完全消除:澳洲地区某氧化铝企业实施减产,对相应区域产量形成持续抑制;若中东地缘冲突再度升级并导致霍尔木兹海峡受阻,中东氧化铝产量及全球海运成本将进一步承压。不过,巴西Alunorte维持满负荷运转,中东Al Taweelah复产持续推进,仍将贡献稳定增量。整体来看,10月海外冶金级氧化铝产量预计维持在498万—502万吨区间运行,市场供应整体仍维持宽松预期。 (以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。) 数据来源:SMM 点击SMM行业数据库了解更多信息
SMM9月30日讯: 2026年9月,国内冶金级氧化铝产量环比小幅增长0.7%,但同比下降0.1%。截至9月末,全国建成产能约为11962万吨/年,整体运行产能环比增长4%,同比降幅为0.1%。 本月冶金级氧化铝产量有所提升,日均产量环比提升约4%。产量增长主要来自两方面:一是山西地区前期受赤泥库问题影响的企业已恢复至问题前状态,目前正常运行。二是南方地区,主要增量来自广西地区,企业新投产能陆续释放,带动整体产量有所提高。另外,9月非冶金级氧化铝运行量约600-700万吨,9月评估行业氧化铝整体运行量约9850-9950万吨,市场压力持续增大。 展望10月,预计国内冶金级氧化铝产量将持续增长,新投产能的持续释放将成为产量提升的主要贡献。目前尚未了解到企业有检修减产计划,且随着冬季临近,电解铝厂将逐步启动备货,整体氧化铝供应量预计不会减少。预计10月冶金级氧化铝运行产能约9344万吨。 (以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。) 数据来源:SMM 点击SMM行业数据库了解更多信息
SMM9月24日讯: 一、总量:单月由净进口转为净出口 据中国海关总署最新数据显示,2026年1—8月,国内氧化铝累计进口299.4万吨,同比增长逾5倍;累计出口233.9万吨,同比增长约33%;累计净进口65.4万吨,较1—7月的72.9万吨有所收窄。净进口格局虽仍在延续,但净进口规模持续收缩,进口端对国内市场的冲击进一步缓解。 从单月表现看,8月国内氧化铝进口34.95万吨,出口42.50万吨,净出口7.55万吨,为2026年内首次由净进口转为净出口;与7月净进口6.17万吨相比,格局出现方向性反转。其中,进口量环比减少4.7%,出口量环比大幅增加39.4%,出口端放量是本月格局反转的主要驱动因素。 二、进口:澳铝大幅缩量,印尼占比跃升至四成 从进口来源看,8月澳大利亚对华出口氧化铝20.25万吨,占进口总量的57.93%,环比减少33.0%,延续7月以来的回落趋势。海外氧化铝价格持续走高,内外价差倒挂,澳铝货源更多流向中东、欧洲等高价市场,对华发货节奏明显放缓。 印度尼西亚以14.21万吨、占比40.65%位居第二,单月环比大增135.9%,占比由1—7月的17.3%快速抬升至40%以上,成为国内进口端最显著的增量来源。 累计来看,1—8月澳大利亚对华出口214.8万吨,占比71.7%;印度尼西亚出口60.1万吨,占比20.1%;两国合计占我国进口总量的91.8%,进口来源高度集中的格局进一步强化。 三、出口:俄罗斯稳居首位,中东需求延续 出口方面,8月我国对俄罗斯出口氧化铝22.78万吨,占出口总量的53.59%,环比增加27.5%、同比增加48.9%,俄罗斯继续稳居我国氧化铝出口第一大目的地。1—8月累计对俄出口142.9万吨,占累计出口总量的61.1%。 中东地区方面,8月对阿曼出口11.70万吨,占比27.53%,环比增加9.0%,较去年同期(约0.02万吨)实现爆发式增长;对巴林出口6.09万吨,占比14.32%。阿曼与巴林合计出口17.79万吨,占当月出口总量的41.85%,中东已成为我国氧化铝出口的第二大去向集群。1—8月累计对阿曼出口51.9万吨,占累计出口总量的22.2%。 需求结构上,中东地区对袋装氧化铝仍存在一定刚性需求,运输以阿曼陆运中转至中东其他国家为主。不过,随着前期由国内转口至中东的货源逐步消化,后续发往该区域的出口量预计将有所回落。 四、展望:9月进出口预计维持净出口格局 整体来看,预计9月份进出口仍将维持净出口格局。一方面,海外价格走高后,氧化铝运回国内缺乏利润空间,对进口形成抑制;另一方面,国内运行产能逐步抬升,也进一步削弱了海外货源的进口需求。与此同时,中东地区持续复产,对氧化铝的需求量不断增大,国内港口库存持续向中东发运。综合判断,预计9月份净出口格局将进一步扩大。 (以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。) 数据来源:SMM 点击SMM行业数据库了解更多信息
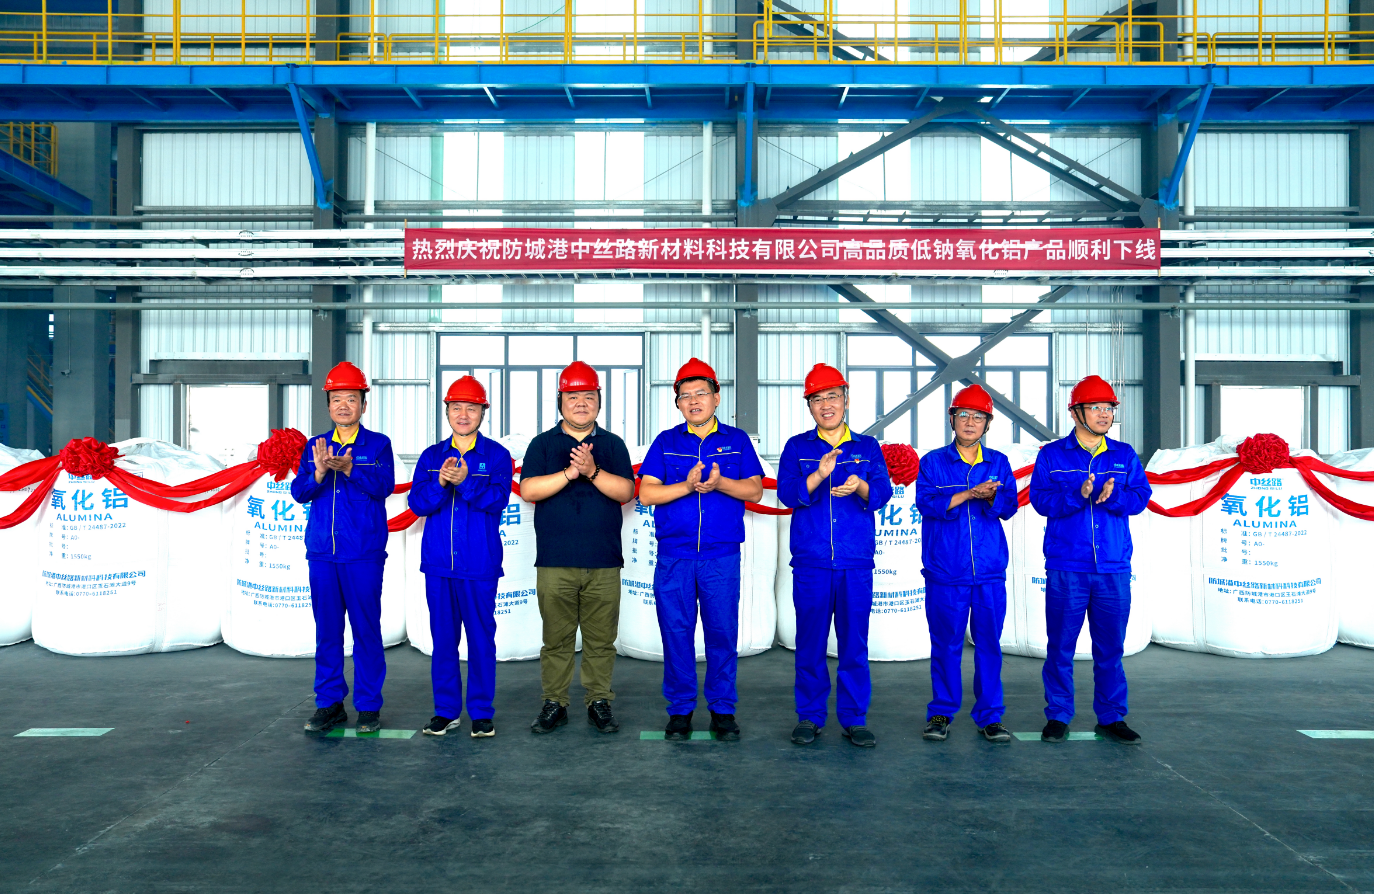
SMM9月23日讯:记者从9月23日举行的产品下线仪式上获悉,防城港中丝路新材料科技有限公司高品质低钠氧化铝产品成功下线, 氧化钠含量最低控制在<0.20%,硅铁钙均达到双零水平,-45μm粒度占比10%-15%左右 ,整体指标优于国标特级品标准,标志着该公司高品质氧化铝精细化生产技术取得关键突破,正式具备低钠高端产品量产能力。 高品质低钠氧化铝是高端耐火材料、电子陶瓷、精密铝材等产业的重要原料,对纯度和杂质控制要求高。防城港中丝路新材料科技有限公司董事长边明勇在仪式上表示,公司自投产以来持续推进工艺攻关,8月成功试制首批高品质低钠氧化铝产品,9月实现稳定量产,产品纯度和杂质控制达到行业先进水平。 边明勇说,当前铝基新材料行业竞争激烈,高端化、精细化趋势明显。此次产品下线,是公司坚持高质量发展的重要成果。企业应当走差异化发展路线,通过提升产品品质,满足高纯铝市场及非冶金级高端市场的需求。未来,公司将继续深耕高端铝材料领域,严控产品质量,丰富产品品类,精准对接高端市场需求,以优质产品提升品牌影响力,推动企业从规模投产向品质提质、价值增效升级。 公司表示,将以此次产品下线为新起点,持续推进工艺技改,助力区域新材料产业转型升级。

海关统计数据在线查询平台公布的数据显示,中国2026年8月氧化铝出口量为425,003.35吨,环比上升39.42%,同比上升135.78%。 中国8月向俄罗斯出口氧化铝227,770.67吨,环比上升27.46%,同比上升48.85%。 中国8月向阿曼出口氧化铝116,988.19吨,环比上升9.00%,同比上升50544.24%。 进口方面,中国2026年8月氧化铝进口量为349,530.97吨,环比下降4.65%,同比上升270.43%。 中国8月从澳大利亚进口氧化铝202,498.94吨,环比下降33.00%,同比上升542.85%。 中国8月从印度尼西亚进口氧化铝142,068.69吨,环比上升135.88%,同比上升353.63%。 以下为根据中国海关总署官网数据整理的进口分项数据一览表: 原产地 2026年8月(吨) 环比 同比 澳大利亚 202498.94 -33.00% 542.85% 印度尼西亚 142068.69 135.88% 353.63% 法国 1915.48 78.14% 69.50% 日本 1527.93 54.84% 27.71% 德国 703.76 -41.73% -57.99% 韩国 573.53 11.10% 4.92% 美国 214.35 161.56% -54.59% 印度 20.00 -76.53% -76.29% 新加坡 3.00 -95.39% -95.04% 中国台湾 2.91 -93.01% -78.30% 加拿大 0.96 -90.70% -93.63% 中国 0.82 -98.01% 62.01% 英国 0.41 -80.93% -76.37% 荷兰 0.13 -71.86% -43.72% 瑞士 0.04 -73.46% -97.86% 丹麦 0.01 100.00% 900.00% 总计 349530.97 -4.65% 270.43% 数据来源:海关总署 注:进口/出口总量(总计)中亦包括上表未列出的部分原产地数据。
SMM 9月3日讯: 2026年8月,全国氧化铝加权平均完全成本为2,731元/吨,环比上涨14元/吨;加权平均现金成本为2,558元/吨。8月成本延续上行态势,主要受矿石及能源两端共同推动:矿石成本小幅增长,进口矿价温和上移,国产矿维持高位;能源成本方面,受前期事件影响,煤价仍处较高位置,对能源端形成支撑;烧碱则呈区域分化,各地涨跌互现,整体环比基本持稳。综合来看,成本端矿石与能源贡献增量,烧碱影响中性,整体成本小幅抬升。 从成本分项看: 铝土矿方面,8月矿石整体成本小幅增长。进口矿来看,不同国家来源价格普遍上涨约1美元/吨,涨幅较为温和;叠加海外运费有所升高及美元汇率较7月小幅收缩,到岸成本仍受到一定推升。国产矿则继续稳定在高位,价格环比持平。从供应端观察,尽管当前仍处传统雨季,但今年雨季对发运的干扰较为有限,8月铝土矿整体发运量环比大幅增长41%,供应量级显著放大,在下游压价及货源充裕的双重作用下,矿石成本的上行幅度得到有效抑制。 烧碱及能源方面,能源成本端,受前期事件影响,煤价整体仍处较高位置,对氧化铝能源成本形成持续支撑。烧碱市场则呈明显区域分化格局:8月广西液碱采购价下调150元/吨,而北方山西、河南两地采购价分别上涨50–100元/吨,整体环比基本持稳,对8月成本影响较为中性。进入9月,烧碱端压力有所上升,广西液碱采购价上调50元/吨,山西上涨70元/吨,河南上涨50元/吨,预计9月烧碱成本将逐步走强,对氧化铝成本端形成新的增量。 综合来看,在矿石成本温和上移、能源成本维持偏高、烧碱价格逐步走强的多重因素叠加下,预计9月全国氧化铝加权平均完全成本运行区间为2,730–2,850元/吨,加权平均现金成本预计在2,550–2,670元/吨区间。 (以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。) 数据来源:SMM 点击SMM行业数据库了解更多信息 (赵百川 021-51666812)
SMM 8月31日讯: 据SMM统计,2026年8月海外冶金级氧化铝总产量同比下降约5.2%,环比下降约4.7%。8月供应端呈现一定下滑,主因巴西Alunorte因天然气供应中断实施临时减产,叠加几内亚Friguia火车脱轨导致物流受阻、生产降速。尽管中东Al Taweelah复产形成部分对冲,但整体产量仍不及7月水平。分地区来看: 巴西方面,Alunorte氧化铝精炼厂8月经历先减后复。因供气商CELBA通知天然气供应中断,Alunorte临时削减产量作为应急措施,减产期间预估损失产量为10万至12万吨。随着巴西ANP批准其成为天然气自主进口商,Alunorte与CELBA就码头接入达成临时协议,随即开始提产,目前正恢复至满负荷运转。此次减产及高价采购天然气对三季度财务影响预计达7500万至1亿美元,长期解决方案仍在推进中。 非洲/几内亚方面,Friguia精炼厂上半年产量同比增加38 kt,8月本应延续增长态势。但8月底一列由RUSAL运营的运载氧化铝的火车在几内亚杜布雷卡省卡格贝伦附近脱轨,导致成品运输及生产原料(燃料、烧碱等)供应受阻,铁路交通暂停,事故造成四人受伤。此次脱轨事件致使出口中断,精炼厂高级官员表示生产仍在继续但速度降低,当月增量空间受抑,整体对8月产量拖累有限,但由于铁路修复尚需时日,9月受影响程度或略高于8月。 中东方面,阿联酋环球铝业半年度业绩报告披露Al Taweelah铝厂复产进度。该厂于3月28日遇袭关停,全厂1262台电解槽目前已有18%重启,产量预计2027年一季度恢复至事故前水平;复产资本开支约4亿美元,大部分支出预计2026年完成。新建回收厂当前负荷10%,目标四季度末满产。Al Taweelah氧化铝炼厂复产稳步推进,但对8月供应增量贡献有限。 展望9月,海外冶金级氧化铝供应端预计持续恢复,整体趋于宽松。巴西Alunorte已恢复满负荷运转,9月将贡献全月产量;中东Al Taweelah复产持续推进。但扰动因素尚未完全消除:几内亚铁路修复尚需时日,9月Friguia发运及生产仍将承压;中东地缘风险未消退,巴林及卡塔尔铝厂运行状态有待观察。整体看,9月产量预计高于8月,市场供应维持宽松预期。 (以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。) 数据来源:SMM 点击SMM行业数据库了解更多信息
SMM 8月31日讯: 2026年8月中国冶金级氧化铝产量环比小幅增长1.1%,但同比仍下降2.5%。截至8月末,全国建成产能约为11842万吨/年,整体运行产能约为8882万吨,环比回升1.1%,同比降幅同样为2.5%。 本月运行产能出现小幅回升,主要受北方地区前期检修企业于7月陆续结束检修、恢复至正常生产状态,且部分产能在8月末进一步重启所带动,北方整体产量有所修复,当前该区域暂无新增检修计划。南方地区方面,此前因国产铝土矿供应问题受限的产能,在8月得到一定缓解,产量逐步恢复;其中广西地区前期受生产问题影响的企业已基本恢复正常水平,不过受某企业常规检修影响,整体增量并未显著放大。 展望9月,预计国内冶金级氧化铝产量将有较为明显的增长。增量主要来自两方面:一是广西地区某氧化铝企业存在新产能投产预期;二是山西地区前期停产产能陆续恢复运行,进一步贡献产量提升。综合来看,9月运行产能有望接近9196万吨/年,市场供应压力将明显加剧。 (以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。) 数据来源:SMM 点击SMM行业数据库了解更多信息

大西洋氧化铝公司(ATALCO)周五表示,已从其控股股东Concord Resources Holdings及美国战争部获得额外3.5亿美元资金,用于重启其位于路易斯安那州的Gramercy工厂。 ATALCO与美国战争部、Concord及Pinnacle Asset Management管理的一只基金达成的新协议,使今年Gramercy精炼厂的资金总额达到8亿美元。Pinnacle基金是Concord的最大股东。 更多详情如下: 该融资由战争部提供的4亿美元和私人投资者提供的4亿美元平均分配,将支持该精炼厂的重启。ATALCO表示,该厂是美国唯一的冶炼级氧化铝生产商。 该笔资金建立在1月宣布的4.5亿美元公私合作投资基础之上。 美国政府加大力度确保美国关键矿产供应链安全,包括将部分联邦支持从拨款转为直接股权投资。 ATALCO表示已扩大氧化铝生产,并建成一座回收原生镓的试点设施,目前正在测试中,预计今年秋季实现首次国内生产。 镓用于国防、航空航天和半导体领域,而氧化铝是铝生产商及汽车、炼油、陶瓷和水处理等行业的关键原料。
 防城港中丝路新材料高品质低钠氧化铝产品下线
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
