


为您找到相关结果约1519个

SMM9月9日讯: 今日铝价大幅上行,现货市场表现坚挺。尽管近期去库速率有所放缓,但到货补给主要依靠进口铝,对现货流通的提振作用相对有限。多数持货商依托低位库存以及看涨预期选择挺价惜售,报价仅有小幅让利;少量高位单边套现低价出货并未形成冲击,流通压力可控。高价压制下游,仅维持刚需采购;贸易商受流动性约束,逐步接受高位报价入市拿货,大户再度进场抬价收货,成为行情助推因素,成交尚可。现货成交价集中在沪铝2609合约升水190元/吨至230元/吨。
SMM 9月9日讯: 今日沪铝2609合约盘面较昨日同一时间段上行,现货被压制至贴水成交。今日SMMA00铝锭成交在贴水20元/吨-平水。 沪铝夜盘持续拉涨,早盘小幅回调但仍呈抬升趋势,中原市场下游加工企业接货情绪不高,虽然持货商大户捂货,但带动市场升贴水抬升幅度有限,成交量较少。最终中原市场实际成交价格区间围绕在对09合约贴水140-170元/吨之间。
SMM9月8日讯: 今日铝价延续小幅上行,现货市场偏弱运行。基差存在进一步走弱预期,已经回到前一轮行情起点。早盘持货商仍有意控制出货节奏、暂缓调价,不过更高的绝对价格刺激单边套现,主动降价形成压力,叠加库存回升带来后续到货预期,持货商最终普遍降价出货,贴水货源流通较多。下游刚需采购尚有韧性,并未明显疲软;贸易商持续加大力度承接贴水货源,需求尚可,成交边际改善。现货成交价集中在沪铝2609合约升水150元/吨至190元/吨。
SMM 9月8日讯: 沪铝2609合约盘面较上一交易日同一时段明显上涨,尽管库存去化,但今日市场出货情绪较为明显,现货升贴水成交较昨日下跌。SMM A00铝锭现货成交基本平水-升水10元/吨。 今日期铝盘面再度拉涨,且下游加工企业受制于旺季成色不足,以降低成品及原料库存为主,减少接货,中原市场交投氛围清淡,但贸易商大户挺价意愿显著。最终中原市场实际成交价格区间围绕在对沪铝09合约贴水130-160元/吨之间。
SMM 9月7日讯: 今日沪铝盘面较上一交易日基本无变动,早盘重心逐渐提升,现货市场成交价格有承压走弱迹象。但周末去库较好,市场基本在盘初报价坚挺,早盘现货成交集中于对沪铝2609合约升水20元/吨。今日主流A00铝锭成交区间为平水-升水40元/吨。 今日中原市场成交仍偏清淡,但环比上周小幅回暖。最终中原市场实际成交价格区间围绕在对沪铝09合约贴水120-140元/吨之间。 库存方面,今日主流消费地铝锭库存环比下降0.75万吨,三地区均呈现去库。
SMM9月7日讯: 今日铝价小幅上行,现货市场由弱企稳。绝对价格高位运行,部分持货商短暂挺价失败后选择主动降价加快变现;但北方到货补给偏少,库存没有累积,同时基差快速回落至前期平台区间。两项因素推动另一部分持货商坚持挺价惜售,现货流通逐步收紧。下游面对高价只能被动按需补库,升水快速冲高的风险暂未显现;贸易商由谨慎少拿货转为加大力度消化贴水货源,成交趋向改善。现货成交价集中在沪铝2609合约升水160元/吨至200元/吨。
SMM 9月4日讯: 今日沪铝重心较昨日基本持平,现货市场采购情绪从开盘时比较积极,随后有所降温。今日沪铝A00现货成交在平水至升水40元/吨。 期铝盘面夜盘再度拉涨,中原市场盘前交易报价较低,贸易商倾向于大贴水时逢低大量补库,且恰逢周五,下游加工企业接货备货情绪有所回升,市场整体交易情绪回暖,带动报价有逐步走高趋势。最终中原市场实际成交价格围绕在对沪铝09合约贴水110-150元/吨之间。 库存方面,今日主流消费地铝锭库存环比下降0.3万吨,三地区均呈现去库。
SMM9月4日讯: 今日铝价微幅回落,现货市场弱势基调未改,交投格局与昨日大体雷同。基差虽存走弱预期但绝对值依然偏高,绝对价格同样居高不下,双重压制下持货商试探性挺价未获响应,随即转入不同程度的下调出货,甩卖者依旧不时出现,贴水货源流通不止。需求端,下游对高价接受度有限,仅维持刚需采购;贸易商初时压价观望,随后利用弱基差加大贴水货源吸纳力度,对现货形成一定托底。整体成交欠佳。现货成交价集中在沪铝2609合约升水165元/吨至205元/吨。
SMM9月3日讯: 宏观层面: 美联储主席沃什在杰克逊霍尔年会发表偏鹰讲话,市场对9月加息预期升温至约60%,美元震荡反复扰动有色板块。美联储最新褐皮书显示,7月初至8月下旬美国经济活动适度增长,就业略有上升,但能源价格上涨、政策变化及国际冲突带来更大不确定性。美国8月 ADP 就业仅3.8万人,低于预期,创年内新低,数据公布后美债收益率回落、美元跳水。美伊冲突再度升级,美军打击伊朗伊斯兰革命卫队目标,国际油价走强,通胀担忧反复扰动市场。 基本面来看: 供应端,本周电解铝周度产量87.47万吨持稳,铝水比例回升0.32个百分点至78.78%,铸锭量进一步降低;海外复产及新建产能爬坡,中东受损产能恢复,海外电解铝供应不断修复。需求端旺季兑现偏慢,8月PMI铝加工行业综合PMI录得48.7%,较7月小幅抬升,但仍处荣枯线下方;9月铝加工综合PMI预期升至51.9%,有望重返扩张区间,但各版块表现分化,旺季成色仍取决于终端消费恢复与高铝价下补库意愿的博弈。库存端,本周四铝锭社会库存81.5万吨,较上周四去库3.7万吨、较本周一去库2.2万吨,去库重新加速;LME库存24.6万吨处历史低位;但铝棒14.2万吨累库0.25万吨,与锭端背离。 综合来看: 宏观收紧预期已消化,低库存与去库加速形成托底并主导本周定价;但旺季需求兑现不足、铝棒累库向锭端传导风险仍在,海外供应不断修复,限制铝价上方空间,短期铝价预计偏强震荡。预计下周沪铝主力运行区间23,800-24,700元/吨,伦铝3,230-3,360美元/吨。后续重点关注9月15-16日议息会议、去库斜率及旺季订单兑现强度。 【所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关】 》订购查看SMM金属现货历史价格
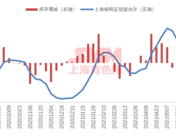
【SMM国内保税区电解铝库存统计】 9月3日,SMM统计上海保税区电解铝库存为89000吨,广东保税区库存27000吨,总计库存116000吨,库存较上周持平。
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
