SMM10月8日讯:
金属市场方面:
10月1日~10月7日,国内恰逢国庆假期,内盘休市,市场暂停交易。
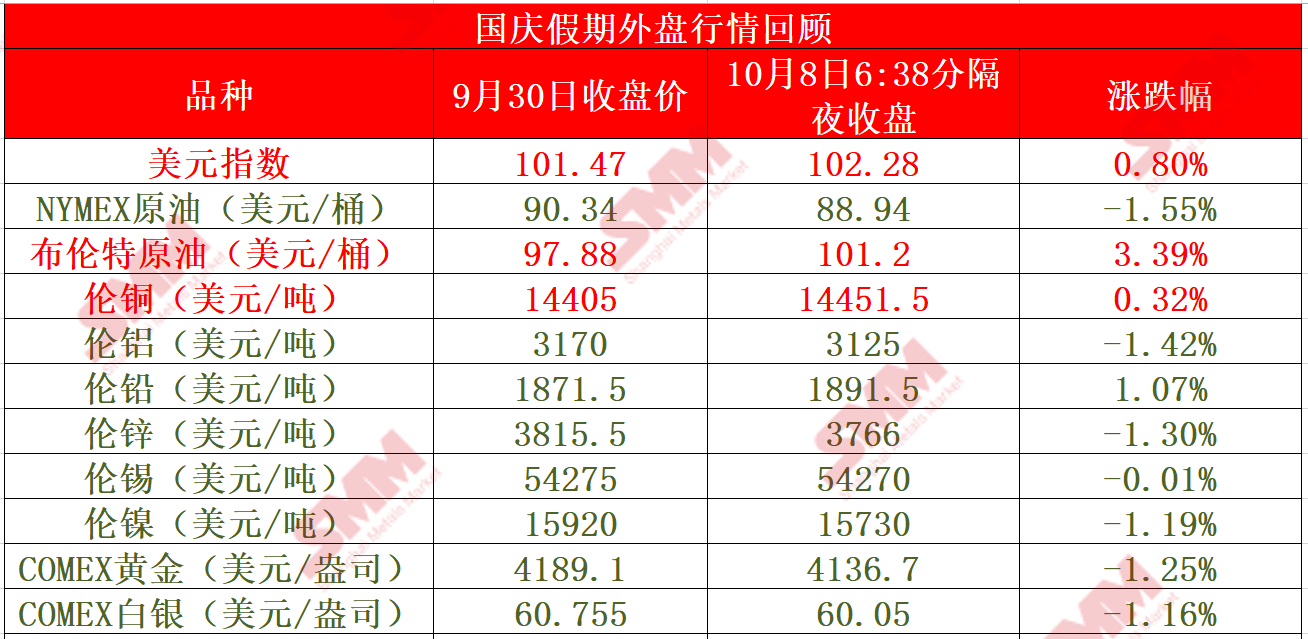
外盘基本金属方面,国庆假期外盘基本金属普跌,仅伦铜唯一上涨,涨幅达0.32%,其余金属均下跌。伦铝、伦铅以及伦锌、伦镍一同跌超1%,伦铝跌1.42%,伦铅跌1.07%,伦锌跌1.3%,伦镍跌1.19%,伦锡小幅微跌0.01%。
外盘贵金属整体小幅波动,COMEX黄金假期内下跌1.25%,COMEX白银跌1.16%。周三美元和美债收益率重新走高,令金价承压。世界黄金协会报告指出,9月份全球黄金ETF吸引了100亿美元的资金流入,推动第三季度资金流入量达到创纪录的310亿美元,其中以欧洲和北美上市的基金为主导。尽管金价下跌,但全球黄金持有量仍增加67吨,达到创纪录的4256吨,而总资产管理规模环比下降7%,至5740亿美元。从国家和地区层面,第三季度创纪录的资金流入由美国主导,紧随其后的是英国上市基金的强劲贡献。英国录得有史以来最强劲的季度,帮助欧洲在区域层面也达到了同样的里程碑。(金十数据APP)
据英国金融时报报道,洲际交易所(ICE)已开始在伦敦提供黄金期货交易,这是在这一全球实物金条交易中心引入贵金属衍生品的最新尝试。该交易所本周推出了挂钩伦敦每日拍卖价格的贵金属合约。除了黄金,该公司还推出了白银、铂金和钯金合约。伦敦是全球最大的实物黄金交易市场,每日场外交易规模接近1900亿美元,其金库中存放的实物黄金价值约1.4万亿美元,不过与纽约不同,伦敦近年来一直没有提供黄金期货合约,此前的尝试也均以失败告终。(金十数据APP)
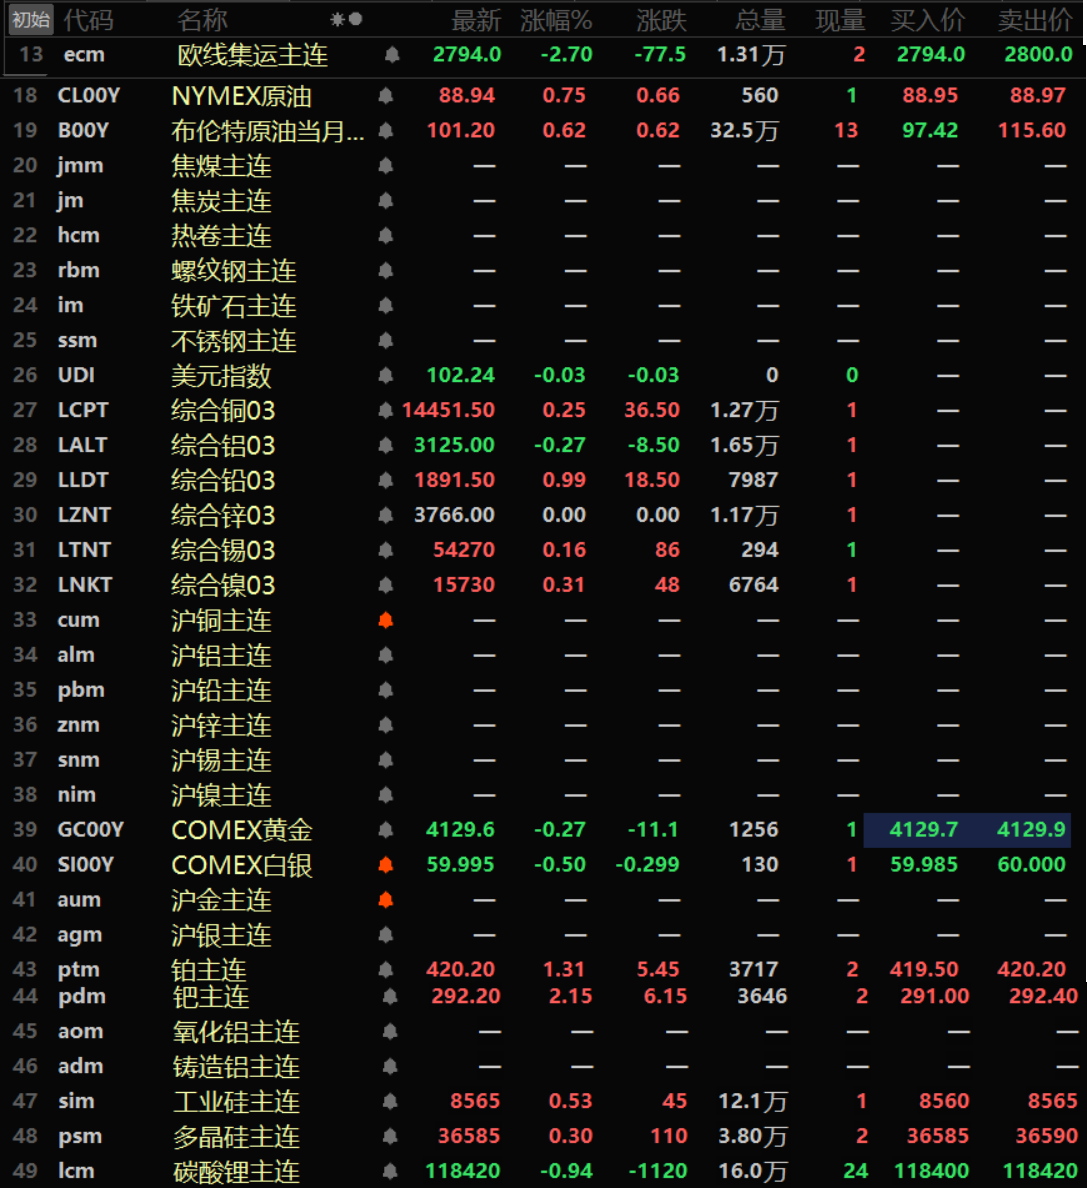
截至10月8日6:38分隔夜收盘行情:
》【SMM分析】节前快速回落后低位修复 伦铝价缘何跌破3150美元/吨?
》【SMM分析】非农 "爆冷" 降温加息预期,伦锡高位平稳,节后沪锡或偏强运行
》【SMM分析】国庆伦镍先跌后修复,宏观压力尚未解除,节后精炼镍需求仍待验证
》【SMM分析】国庆镍中间品市场回顾及展望:需求端依旧疲软 但系数下行空间受限
》【SMM分析】硫酸镍市场回顾及节后展望:供需宽松格局尚未改善 后市价格承压
》【SMM分析】国庆高镍生铁市场回顾及展望:需求端依旧疲软 但印尼供应扰动限制下行空间
》信心不足难有成交 国庆假期铬矿市场回顾及展望【SMM分析】
》【SMM分析】金九银十不及预期 国庆锰系市场观望为主 11 月或迎库存消化窗口
》【SMM分析】供需宽松格局延续 硅锰产业链节后或维持区间震荡
》金九银十落空难涨亦难跌 不锈钢节前复盘及节后行情展望【SMM分析】
》【SMM分析】欧盟四季度配额开闸5天即超,CBAM证书销售规则仍未出台:海外不锈钢中国国庆假期回顾
》【SMM分析】国庆假期钴市回顾:价格同步走弱 供需双弱延续
》【SMM分析】2026国庆假期钴市回顾及节后展望:减产扩大难敌需求疲弱 预计十月氯化钴、四氧化三钴易跌难涨
》假期全球锂矿市场回顾:供应扰动有限,节后焦点重回矿盐利润【SMM分析】
》【SMM分析】三元正极国庆假期回顾:节前跌势收官,节后等待需求验证
》十一假期固态电池产业回顾 政策强力推动而产业缓慢推进【SMM分析】
》【SMM分析】国庆储能市场回顾:需求延续强势,兑现进入加速期
》2026年十一假期磷矿石市场回顾 弱稳运行,供需双弱【SMM分析】
》长假累库压力凸显 国庆假期磷化工市场回顾及节后展望【SMM分析】
D47" target="_blank">》国庆假期光伏产业链 "价稳" 收官、减产去库延续,节后聚焦减产落地与补库节奏【SMM光伏假期回顾】
》原料价格窄幅震荡 钕铁硼暂稳观望 节后僵局待需求破局【SMM分析】
宏观面
国内方面:
【《求是》杂志发表习近平总书记重要文章《加强普惠性、基础性、兜底性民生建设》】10月1日出版的第19期《求是》杂志将发表中共中央总书记、国家主席、中央军委主席习近平的重要文章《加强普惠性、基础性、兜底性民生建设》。文章指出,要坚持以人民为中心,加强普惠性、基础性、兜底性民生建设,实现好、维护好、发展好最广大人民根本利益,着力解决好人民群众急难愁盼问题,健全基本公共服务体系,提高公共服务水平,增强均衡性和可及性,扎实推进共同富裕。坚守底线、突出重点、完善制度、引导预期,统筹做好教育、收入分配、就业、社会保障、医疗卫生、住房等方面的工作,不断推动幼有所育、学有所教、劳有所得、病有所医、老有所养、住有所居、弱有所扶取得新进展,不断促进社会公平正义,使人民获得感、幸福感、安全感更加充实、更有保障、更可持续。(金十数据APP)
【国庆假期第六天全社会跨区域人员流动量将超3亿人次】国庆假期的第六天,各地旅游返程客流保持高位运行。从交通运输部了解到,全社会跨区域人员流动量预计超3亿人次。当天,全国铁路预计发送旅客2210万人次,计划加开旅客列车2199列。公路方面,返程车流呈分散释放态势,当天全国高速公路有44个路段易发拥堵,主要集中在江苏、广东、湖南、安徽等省份。全国民航当天客运量预计达到247.1万人次,热门航线主要包括深圳-上海、北京、杭州;上海-广州、北京等。水路方面,预计水路客运量139万人次,同比增长25.3%。(央视新闻)(金十数据APP)
美元方面:
国庆假期期间,美元指数维持高位运行,10月5日盘中一度上探至102.54的高位,刷新2025年4月11日以来的逾一年新高。虽然随后涨幅略有回落,但仍较节前的101.47的位置明显上涨。尽管此前市场对美联储在本月底会议上加息的预期已经显著降温,但对欧元区的债务担忧以及美国周一公布的ISM 9月服务业数据显示,上个月成本压力创四年多来最大增幅,支撑了美联储进一步加息的前景,助力美元在10月5日冲破了102的整数关口。月线方面,9月美元指数月线上涨2.06%。
美联储政策制定者上月在加息理由上存在分歧。“一些与会者”认为,有必要加息以遏制能源及其他价格冲击的影响,而立场更为鹰派的官员则认为,需要加息以防范正在显现的需求驱动型通胀。美联储9月一致投票决定加息25个基点,但官员们对于此次行动究竟属于预防性举措、还是意味着政策转向明显更为紧缩存在分歧。这种分歧以及官员们对当前经济状况的不同判断,意味着10会议可能会展开激烈讨论。会议纪要称:“许多与会者强调,从风险管理角度看,提高联邦基金利率目标区间的路径是审慎之举,可为通胀因需求强于预期或进一步出现不利供应冲击而持续高于目标的风险提供保障。”另一些与会者认为,加息对于防止近期能源及其他冲击对价格产生更广泛影响十分重要;另有两名与会者表示,支持加息是因为此举与他们对中性利率估值上升的判断相符。纪要称:“数名与会者表示,他们认为当前政策利率不具有限制性,或仅具有轻微限制性。”“大多数与会者认为,到年底前可能适合再次加息。”(金十数据APP)
根据今日公布的会议纪要,美联储官员预计将在今年年底前再次加息,以遏制已连续五年多高于目标水平的通胀。不过,会议纪要并未显示政策制定者具体预计何时加息,只表明持续高企的物价和稳定的劳动力市场可能促使美联储今年进行第二次加息。会议纪要称:“关于本次会议之后的货币政策前景,大多数与会者认为,到年底前可能适合再次上调联邦基金利率目标区间。”“然而,与会者强调,他们将以开放态度对待每一次会议,未来会议的决定将取决于新公布的信息,以及这些信息对经济前景和风险平衡的影响。”9月会议的讨论显示,官员们认为通胀存在持续表现出黏性的风险,而劳动力市场“接近充分就业”,整体经济增长也有所加快。会议纪要称:“许多与会者强调,从风险管理角度看,提高联邦基金利率目标区间的路径是审慎之举,可为通胀因需求强于预期或进一步出现不利供应冲击而持续高于目标的风险提供保障。”(金十数据APP)
据CME“美联储观察”:美联储到10月维持利率不变的概率为80.6%,累计加息25个基点的概率为19.4%。美联储到12月维持利率不变的概率为21.7%,累计加息25个基点的概率64.1%,累计加息50个基点的概率为14.2%。(金十数据APP)
旧金山联储主席戴利表示,AI热潮带来的芯片需求可能从高端AI芯片扩散至更广泛的半导体市场,部分企业已开始提前锁定存储芯片供应,甚至重新设计产品以减少芯片使用。她认为,这轮AI带来的价格压力可能并非一次性冲击,缓解所需时间可能超过美联储通常假设的一至三年。戴利表示,她完全支持美联储9月加息,是否需要进一步行动将取决于AI、关税及中东冲突推高的能源价格等冲击能否消退;如果这些因素持续更久或相互叠加,可能需要进一步收紧政策,但如果冲击只是暂时性的,则可能无需继续加息。(金十数据APP)
数据方面,美国9月ISM服务业PMI降至54.9,但价格指数冲上74.0创四年新高,服务业扩张放缓的同时成本压力回升;美国劳工部上周五公布的就业报告显示,9月份非农就业岗位增加2.9万个,8月份就业岗位被下修为增加13.3万个。经济学家指出,政府使用的季节性调整模型(用于剔除数据中的季节性波动)所引发的波动,或许是导致9月份就业岗位仅小幅增加,以及8月份就业数据遭下修的原因。当劳动节假期落在月中或月底时,就业增长往往表现不佳,今年的情况正是如此。目前尚未出现大规模裁员的迹象。不过,经济学家预计,美国与伊朗之间的战争带来的经济阻力不断增加,可能会在今年年底至2027年期间开始扰乱美国就业市场。(金十数据APP)
宏观方面:
本周,中国方面,或将公布中国9月M2货币供应年率(待定)、中国9月M2货币供应年率(待定)等数据;美国方面,将公布美国至10月7日10年期国债竞拍-得标利率、美国至10月7日10年期国债竞拍-投标倍数、美国至10月3日当周初请失业金人数、美国8月批发销售月率、美国10月一年期通胀率预期初值、美国10月密歇根大学消费者信心指数初值等数据;日本8月贸易帐、加拿大9月就业人数、德国8月季调后贸易帐、瑞士9月消费者信心指数等数据也均将公布。
此外,美联储公布货币政策会议纪要, 欧洲央行公布9月货币政策会议纪要,英国央行行长贝利发表讲话。值得注意的是,10月9日,韩国-首尔证券交易所因韩文日休市一日;中国-台湾证券交易所因双十节补休休市一日。
原油方面:
国庆假期期间,两市油价震荡运行。布油的表现相较美油更胜一筹,布油假期上涨3.27%,美油下跌1.55%。
欧盟成员国普遍认为,在七国集团(G7)上周宣布将释放1亿桶原油和柴油后,欧盟国家无需因此额外释放石油储备。据一份备忘录显示,在周三上午举行的欧盟成员国官员会议上,各方达成广泛共识:任何进一步释放石油库存的规模都应控制在3月已达成的额度之内。文件还显示,一些国家希望由国际能源署(IEA)开展影响评估。备忘录指出,虽然提前释放柴油(这是G7协议的关键部分)是可行的,但释放规模将较小,且没有欧盟国家明确承诺在20天的时间窗口内进行释放。法国和意大利可能会考虑在3月份承诺的额度之外额外释放部分柴油,但目前尚未作出决定。国际能源署定于周三晚些时候(北京时间19:00)就此事举行讨论。(金十数据APP)
美国中央司令部:此前伊朗革命卫队的一名将军在媒体报道中声称“霍尔木兹海峡已关闭”,并表示伊朗“完全控制了它”。这是错误的。事实上,目前商业货物和能源供应正通过霍尔木兹海峡运输,其中包括2000万桶原油。美国及地区伙伴明确控制着该海峡。(金十数据APP)
受霍尔木兹局势影响,全球油轮市场供应链成本大幅上升。伦敦波罗的海交易所数据显示,将美国原油运往亚洲的超大型原油运输船(VLCC)租金已升至7700万美元,远高于2025年平均920万美元。以一艘装载200万桶原油的油轮计算,运费相当于每桶原油增加约38.5美元运输成本。伊朗战争导致中东原油出口路线和运输方式发生变化,虽然近期地区石油流动有所恢复,但运输过程更加复杂,延长交付时间,并有效减少可用船队规模,进一步推高油运成本。(金十数据APP)
消息人士称,国际能源署(IEA)和欧盟周三与外交官及分析师讨论上周提出的释放原油和柴油库存的提议,各方预计该计划将包括3月份承诺的释放量。与伊朗以及乌克兰的战争已导致炼油厂受损并扰乱了油轮运输,这推高了柴油价格至历史新高,并对通胀以及卡车运输和农业等行业产生了影响。七国集团上周五达成一致,将释放1亿桶,此前美国总统特朗普警告称,如果七国集团不向市场投放更多柴油,他可能会禁止美国出口柴油。目前尚不清楚将释放多少柴油和多少原油。外交官们表示,周三,国际能源署成员国召开会议讨论了该计划,欧盟石油协调小组也举行了会议。(金十数据APP)
分析师Eamonn Sheridan表示,美国预报机构称,墨西哥湾正在形成的这场风暴,预计两天内将成为2026年首个大西洋飓风,并可能袭击油气设施。风暴路径上的海上产区,占美国原油产量的15%、天然气产量的5%。可能还有六家炼油厂受影响。美国炼油能力约为1800万桶/日,其中墨西哥湾沿岸各州约占一半,因此这场风暴对燃料供应的影响不亚于对原油。对已经面临诸多供应问题的市场来说,这是个不受欢迎的新变数。炼油中断的威胁眼下尤其敏感。柴油价格正处于历史高位。供应方面,中东出口流量有所改善。但新一轮局势升级抵消了供应改善的效果。周一晚间,沙特机场遭到两次袭击。沙特与也门伊朗支持的胡塞武装之间的战斗升级,沙特支持的也门政府军正在沙特空袭配合下向胡塞武装发动攻势。外交渠道方面也没有多少好消息。目前,风险平衡更有利于油价维持在100美元左右,而不是回落,除非风暴减弱或中东紧张局势缓和。(金十数据APP)
10月7日消息,据英国金融时报报道,随着伊朗升级对船只的袭击,海湾地区的油轮船长在穿越霍尔木兹海峡时,每月可获得相当于10万美元的报酬,此外每次航行还能获得5万美元的奖金。据三位接近油轮船东和船员的消息人士透露,随着海湾国家努力维持原油通过这条关键海峡的运输,船东们正提供这笔丰厚的“危险津贴”来劝说海员留在船上。据悉,普通船员的正常月薪最低仅为1500美元,而船长的月薪约为1.5万美元;但当他们在红海南部和阿曼湾航行时,薪资则会翻倍。而在每次穿越霍尔木兹海峡期间,他们的薪酬会进一步提高,普通船员的薪酬至少是正常标准的4至6倍。其中一位人士表示:“这些冒着风险航行的海员,几乎被当作雇佣兵来看待。”(金十数据APP)
沙特能源大臣阿卜杜勒阿齐兹周二在巴林出席活动时表示,截至当天上午,沙特通过东西输油管道输送的原油规模已达到约580万桶/日水平。他称,在该管道遭受“严重袭击”后,沙特仅用了五至六天时间就恢复了这条线路的运行。此前,这条管道因遭到从伊拉克方向发动的无人机袭击,于9月10日关闭。一名知情人士上周晚些时候透露,沙特国有石油公司沙特阿美已将这条管道的输油量提高至接近600万桶/日,相当于其总输送能力的80%以上。其中约450万桶/日原油可通过沙特红海沿岸的延布港用于出口。(金十数据APP)
美国能源信息署(EIA):预计2026年全球石油产量为1.011亿桶/日,较之前预测的1.006亿桶/日有所上调;预计2027年产量为1.096亿桶/日(之前为1.099亿桶/日)。EIA短期能源展望报告:预计2026年WTI原油价格为88.21美元/桶,此前预期为84.65美元/桶。预计2027年WTI原油价格为79.74美元/桶,此前预期为69.74美元/桶。预计2026年布伦特价格为96.32美元/桶,此前预期为91.01美元/桶。预计2027年布伦特价格为83.74美元/桶,此前预期为73.74美元/桶。(金十数据APP)
美国能源信息署(EIA)在最新《短期能源展望》中预计,尽管中东石油供应在2026年第四季度仍将受限,但9月停产规模已降至冲突以来最低,随着霍尔木兹海峡护航运输、绕行及船对船转运增加,中东石油产量和出口预计总体回升。美国柴油市场仍较紧张,9月东海岸馏分油库存较五年同期均值低32%,预计今冬仍低约20%,明年下半年才逐步接近五年均值。EIA预计2027年亨利港天然气现货均价为3.16美元/百万英热单位,同比下降9%;今冬以天然气和丙烷取暖的美国家庭平均支出预计下降,而取暖油家庭支出预计增加21%。本次预测已计入美国9月29日宣布从战略石油储备置换4000万桶原油,但未计入G7于10月2日宣布措施后可能追加释放的石油。(金十数据APP)
推荐阅读:
》SMM产业链调研:国庆假期金属企业放假安排、节前备货与节后市场展望【SMM专题】