国庆假期将至,SMM提前祝大家节日快乐!
根据《国务院办公厅关于2026年部分节假日安排的通知》,2026年国庆节放假调休安排已明确:10月1日(周四)至10月7日(周三)放假,共7天,9月20日(周日)、10月10日(周六)正常上班。
宏观层面,海外流动性环境收紧:美联储于9月议息会议上宣布加息25个基点,为2023年7月以来首次收紧,点阵图亦释放出年内进一步加息的信号;欧洲央行9月完成年内第二次加息,全球货币政策重心由宽松转向防范通胀。国内方面,宏观政策持续发力,稳增长基调未变,为金属市场提供了底部支撑。整体来看,当前多数金属价格高位企稳,唯独铜表现抢眼——9月10日LME铜价盘中刷新历史新高至14785美元/吨,沪铜主力时隔七个月重返11万元/吨上方,随后虽有回吐,目前仍在高位区间震荡。铜价强势的背后,是铜精矿加工费再探历史低位、矿端供应约束持续加剧,以及美国铜关税预期引发的全球库存重新配置。而铜价持续高企,已明显压制下游采购意愿,用铜企业对高价原料趋于谨慎,节前备货节奏随之放缓,并进一步传导至上下游企业的假期生产安排。
时至九月,传统消费旺季"金九"已过大半。从SMM近期调研反馈来看,今年各行业对旺季的体感有所分化:部分下游行业订单较往年同期偏淡,"金九"成色略显不足,亦有行业在新兴需求带动下保持着不错的韧性。与此同时,国庆假期临近,金属产业链整体呈现怎样的态势?在此背景下,今年各金属品类企业的节前备货节奏、假期生产安排较往年有哪些新变化?节后市场又将如何演绎?
为方便大家及时掌握最新市场动态、合理安排假期相关事宜,SMM调研金属产业链节前备货与假期生产情况,并结合调研情况对节后市场作出展望,现将核心要点整理如下,供各位参考!
铜
》高铜价高升水,铜加工行业的“国庆假期”如何过?【SMM分析】
2026年国庆长假即将到来,SMM调研了部分铜加工企业关于国庆假期的生产安排,本次调研铜下游加工企业共98家,涉及年产能总计1673.48万吨。本次下游企业放假节奏分化显著,各板块放假时长涨跌不一,企业生产策略差异化特征凸显。受节前铜价高位震荡、现货紧张、高升水格局影响,叠加终端各细分领域需求冷暖不均,下游企业节前普遍谨慎备货、按需采购,行业整体低库存运行特征明显……》点击查看详情
2026年国庆假期铜加工企业放假调研——精铜杆【SMM分析】
2026年国庆节放假调研,SMM对国内20家主要精铜杆企业放假生产以及节前备货情况进行了调研及汇总,涉及年产能达766万吨/年,精铜杆企业今年假期整体生产放假时间较去年有所增加。以下是具体调研内容:
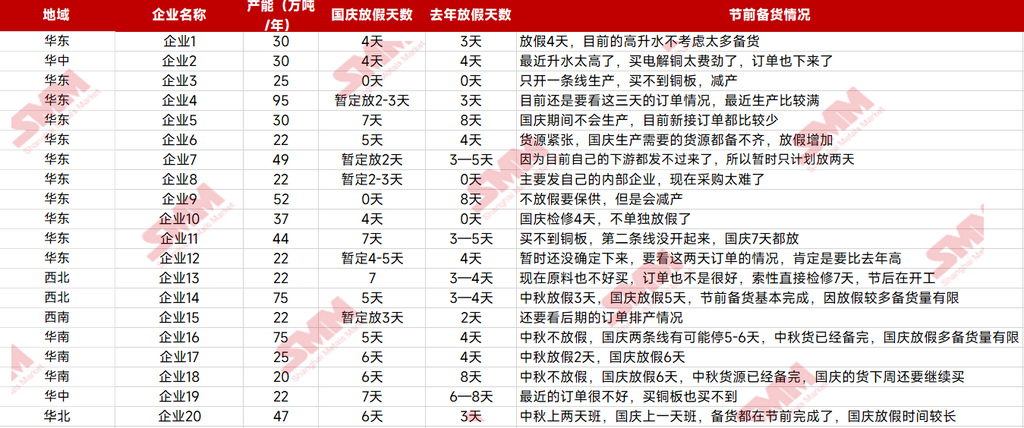
据SMM分析,今年前期铜价持续高位运行,下游采购需求不断受到抑制。临近放假前,铜价出现大幅回调,下游刚需集中释放,精铜杆企业新增订单明显放量,彼时企业普遍预计放假天数将有所缩短。但临近放假,市场电解铜现货日趋稀少,现货升水不断走高,原料采购难度加大;叠加下游线缆、漆包线等企业难以接受高升水,备货情绪明显转弱,放假天数不降反增,生产节奏同比去年出现下滑。》点击查看详情
》2026年SMM国庆假期加工企业放假调研——铜板带【SMM分析】
国庆长假将至,SMM对10家大中小型铜板带企业的生产计划进行了了解,涉及年产能共124万吨,具体放假安排如下:
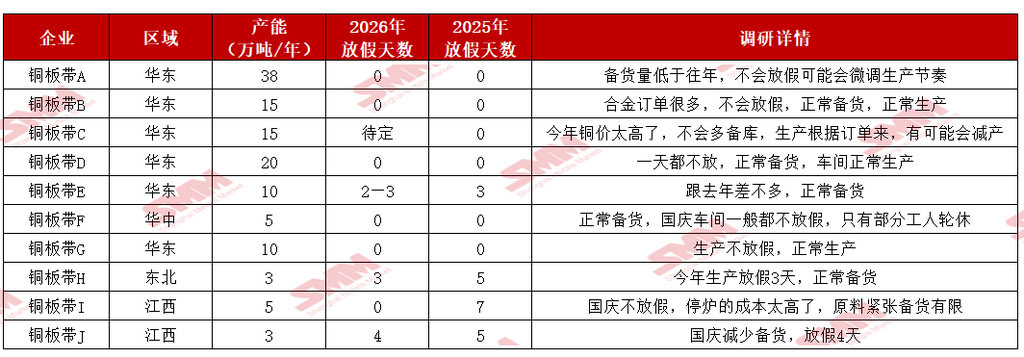
2026年铜板带企业国庆假期放假时长整体少于去年,具体来看大中型铜板带企业延续行业连续生产特点,假期大多不安排集中停工,维持车间连续生产;少数中小型企业结合自身订单节奏安排2-4天短期休假,无企业出现长周期停产放假的情况。备货层面,企业普遍结合在手订单与生产排产开展节前备货,多数企业维持正常备货节奏,但受高铜价、高升水带来的资金风险考量……》点击查看详情
》2026年国庆假期铜加工企业放假调研——电线电缆【SMM分析】
国庆假期临近,SMM对国内14家主流线缆企业假期生产安排展开深入调研,样本合计产能共144.4万吨。具体情况如下:
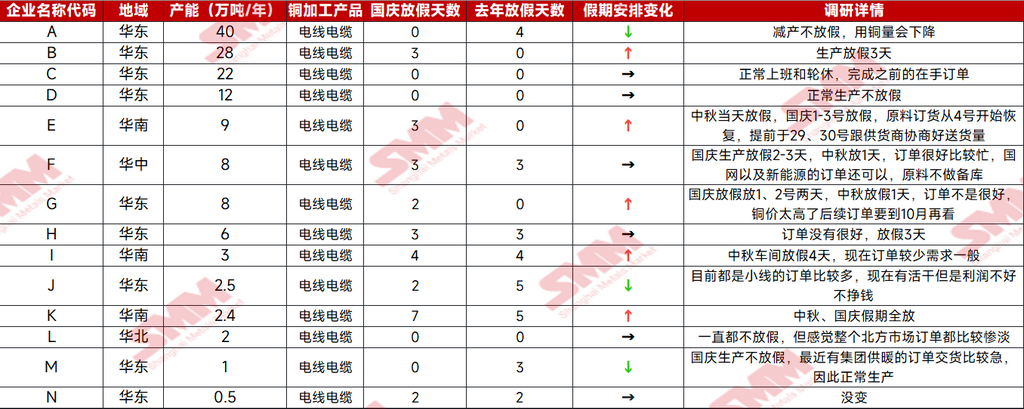
从假期数据来看,样本企业今年平均放假天数2.07天,较去年数值持平。但去年为国庆中秋8天连休、今年国庆假期为7天,统计基准减少1天,这意味着企业实际安排的停工休假相对时长有所增长。企业放假策略明显分化,产能体量偏大的头部线缆企业,大多选择不停产或小幅减产,保障项目交付连续性;而中小线缆厂生产弹性更强,订单偏弱的企业主动拉长停工时间,按需安排放假,降低生产与原料持有成本。》点击查看详情
》2026年国庆假期铜加工企业放假调研——铜管【SMM分析】
往年"金九银十"作为新年度冷年的开启,铜管市场订单及开工率均较为亮眼;去年十月曾被视作近几年铜管开工最冷清的"银十",而今年在空调排产降幅收窄、10月排产同比转正的背景下,SMM调研的13家铜管企业假期安排整体较去年收紧——4家华东企业国庆维持生产不放假,样本平均放假天数约3.3天,较去年缩短约0.6天。预计10月铜管行业开工率环比企稳、同比降幅明显收窄,但订单尚未出现实质性好转,"银十"成色仍待验证……》点击查看详情
》2026年国庆假期铜加工企业放假调研——漆包线【SMM分析】
随着国庆长假的临近,漆包线企业已完成其假期期间的生产计划和放假安排,SMM对部分漆包线企业的假期开工情况进行调研并整理汇总。本次SMM调研共涉及漆包线企业10家,年产能总计55.1万吨。以下是部分企业放假情况:
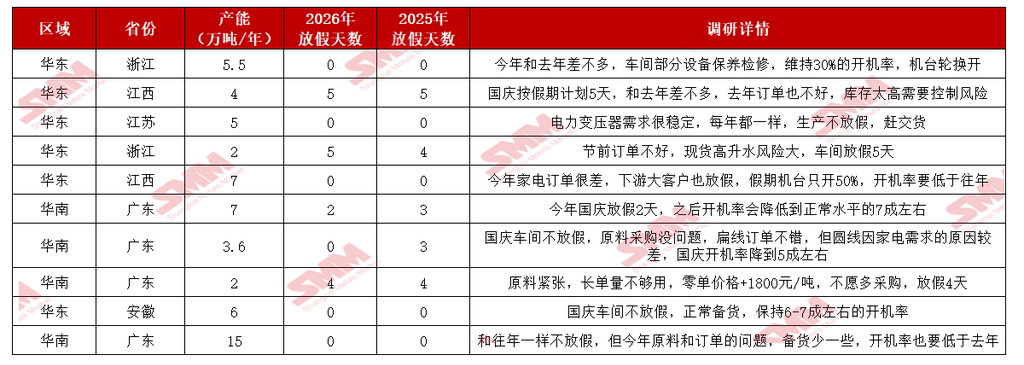
数据来源:SMM调研整理
2026 年漆包线企业国庆假期安排与 2025 年相比整体变动不大,但企业间生产计划分化特征突出。多数企业维持车间不停产,采用轮休、降负荷方式组织生产,保障在手订单交付;部分企业则根据自身订单情况灵活安排假期,家电端口需求偏弱背景下,相关企业放假、减产力度高于市场预期,叠加节前高位铜价扰动,部分订单承压的企业选择集中放假 2-5 天,借机调整生产节奏、缓解经营压力。》点击查看详情
铝
中秋及国庆假期临近,再生铝合金企业已陆续确定节日期间生产及放假安排。SMM近期对部分再生铝合金企业的双节生产计划、节前备库及原料采购情况进行调研,共涉及产能420万吨。以下为本次调研情况汇总:
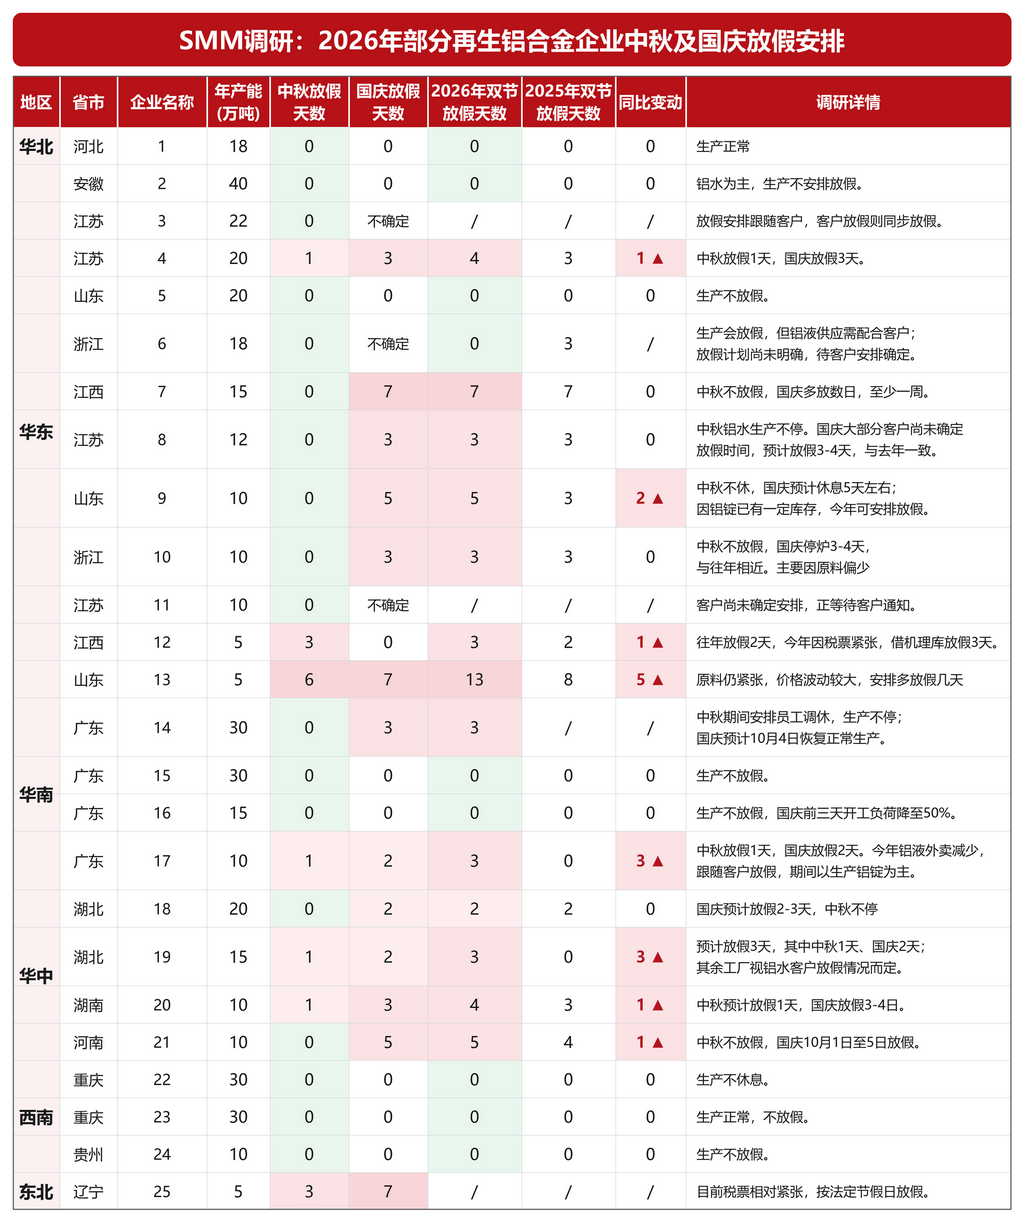
据SMM调研,2026年中秋及国庆期间,再生铝合金企业生产安排整体以连续生产或短暂停产为主,但较2025年部分企业放假时间有所延长。25家样本企业中,超半数已明确放假,个别企业达13天;华中样本企业全部放假、假期多在2至5天,华南半数、西南多数维持正常生产。8家企业假期较去年延长,其余持平。》点击查看详情
》2026年国庆假期铝加工企业放假调研——铝型材【SMM分析】
2026年国庆假期临近,铝下游挤压企业均开始有放假安排,SMM对此进行了各个地区、各个规模企业进行了调研统计,见下表:
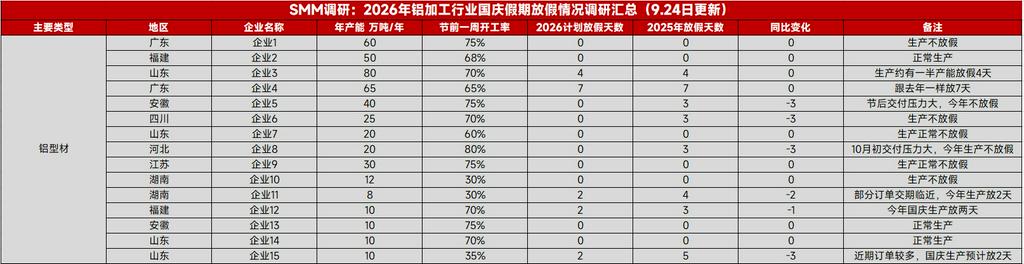
据SMM调研,2026年国庆假期铝型材企业整体休假时长较去年有所缩短……》点击查看详情
》SMM统计:2020-2026年铝锭、铝棒库存国庆节前后变化
锌
》国庆中秋双节临近 2026年压铸锌合金及氧化锌企业放假安排如何?【SMM分析】
中秋国庆双节临近,SMM对市场压铸锌合金及氧化锌企业的放假安排进行了沟通了解,以下是具体情况。
压铸锌合金方面:
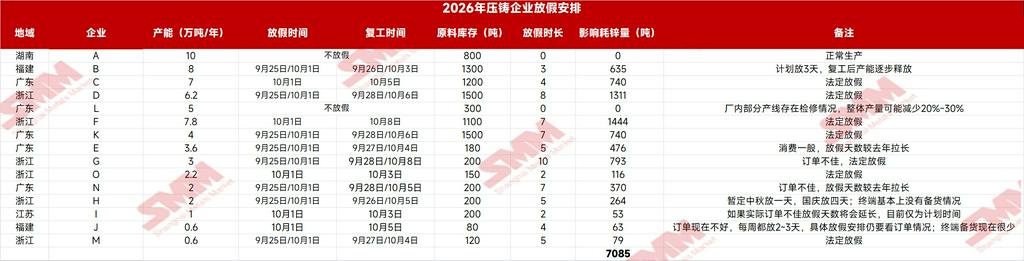
从具体情况来看,本次压铸锌合金企业放假情况SMM共了解了十五家企业的情况,产能总量为63万吨,影响耗锌量在7085吨。据SMM了解,本次国庆及中秋假期企业放假天数基本为0~10天,平均放假天数为4.6天同比去年的4.4天增加了0.2天。本次企业放假时间延长,核心原因是月内高价导致终端消费偏弱,各版块新订单不足,节前终端备货意愿低、备货量少。在法定节假日基础上,部分工厂根据订单情况,主动增加放假天数;同时有部分企业表示,若后续订单持续不佳,实际放假时间会比当前计划继续延长。此外,还有厂家借假期窗口安排产线检修,虽未停产但有减产预期。
氧化锌方面,本次SMM同样对十五家氧化锌企业放假情况进行了沟通了解……》点击查看详情
》2026年镀锌板企业双节假期放假安排抢先看!【SMM分析】
临近国庆及中秋假期,SMM对下游镀锌板企业假期运行情况进行了调研。本次调研覆盖20家镀锌板企业,样本总产能为1782万吨。调研结果显示,大部分企业国庆假期期间仍维持正常生产,仅有2家企业计划于假期期间进行检修并停产,对应影响耗锌量约362吨,整体放假停产情况较往年有所增加。
从企业生产安排来看,今年整体消费订单表现偏弱,9月传统旺季特征并不明显,企业订单环比改善有限……》点击查看详情
恰逢国庆假期,市场对下游镀锌企业备库及放假情况较为关注。SMM近期对镀锌企业十一期间放假安排进行沟通了解,本次涉及38家镀锌企业,总产能约2500万吨。其中,部分企业十一期间安排放假1-20天不等,也有部分企业维持正常生产,2026年平均放假天数为3.61天,预计影响耗锌量约9203吨,较2025年平均3.15天增加0.46天,影响耗锌量增加1971吨。
据了解,2025年国庆期间,当时黑色系价格表现相对较好,国庆前订单及走货情况尚可,下游备库需求旺盛。而今年国庆、中秋双节临近,黑色系价格持续偏弱,镀锌管节前备货表现不及预期,叠加镀锌管企业成品库存相对较高,假期期间运输受限,部分企业选择通过放假降低生产,以避免成品库存进一步累积……》点击查看详情
锡
》【SMM分析】中秋国庆下游锡焊料企业放假情况及订单情况分析
下游放假情况及订单情况分析
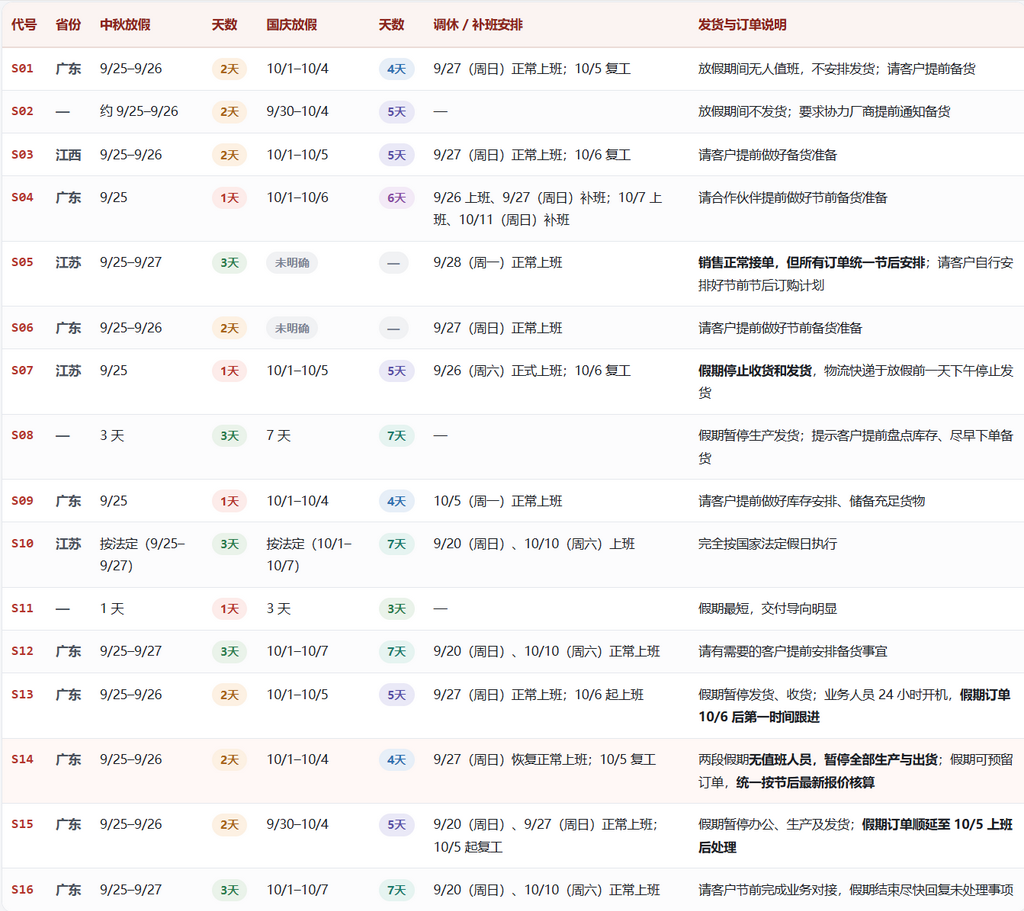
一、结论
从企业通知与行业情况两端交叉来看,今年双节期间的下游市场呈现一个鲜明特征:放假安排并不长,但订单成色明显偏弱。
节点端的通知以"放假期间不发货""请提前备货""节后统一安排"为主基调,说明供应链正在主动把库存压力向客户端前置。约三成焊料企业反馈订单仅有 3%–10% 的增量,且"增量幅度并未明显高于传统金九银十旺季增幅",大部分企业订单平稳、未见明显变动……》点击查看详情
本文将持续更新,敬请刷新查看~