SMM9月30日讯:
金属市场方面:
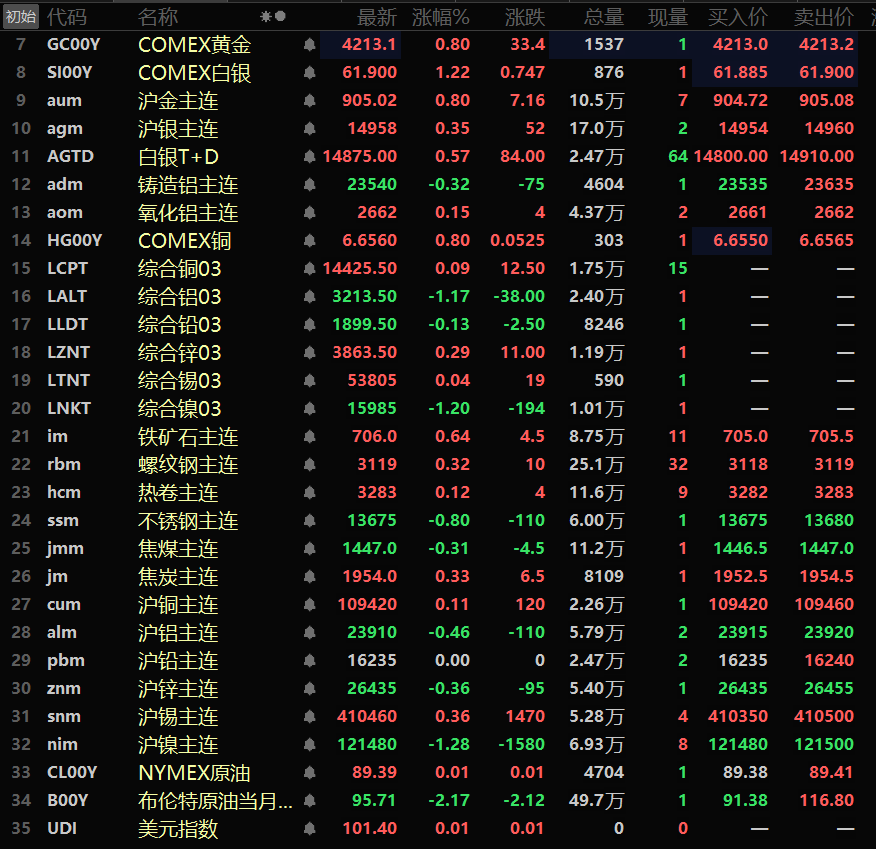
隔夜内盘基本金属涨跌互现。沪铜涨0.11%,沪铝跌0.46%,沪铅平于16235元/吨。沪锌跌0.36%,沪锡涨0.36%。沪镍跌1.28%。此外,氧化铝主力期货涨0.15%,铸造铝主连跌0.32%。
隔夜黑色金属多飘红。不锈钢跌0.8%。铁矿涨0.64%,螺纹涨0.32%。热卷涨0.12%。双焦方面:焦煤主力合约跌0.31%,焦炭主力合约涨0.33%。
隔夜外盘金属方面,LME基本金属涨跌互现。伦铜、伦锡微涨,且涨幅均在0.1%以内。伦铝跌1.17%。伦铅跌0.13%。伦锌涨0.29%。伦镍跌1.2%。
隔夜贵金属方面:COMEX黄金涨1.12%;COMEX白银涨0.21%。隔夜沪金主连涨0.8%,沪银主连涨0.35%。
截至9月30日7:17分,隔夜收盘行情:
宏观面
国内方面:
【中央财政史上首次“房贷贴息”节前落地:首套、120平方米以下、150万元以内可享】财政部、中国人民银行、金融监管总局9月29日联合对外发布通知,明确自2026年10月1日起,实施居民购房贷款贴息政策,政策实施期暂定1年。这是中央财政首次对商业性个人住房贷款进行贴息。此次发布的通知明确,对同时符合以下条件的居民家庭给予贴息支持:一是使用新发放的商业性个人住房贷款购买首套住房,不包括存量贷款置换;二是所购住房建筑面积不超过120平方米;三是所购住房价格不超过150万元。根据通知,可享受贴息的贷款规模最高可达100万元,财政部门给予年化1个百分点的贴息,贴息期限最长5年。(新华社)》点击查看详情
【中国央行“出手”:“降息”、加大“六张网”金融支持、扩大“再贷款额度”】中国人民银行进一步调整完善多项货币政策工具:下调PSL利率0.25个百分点至1.5%,扩大PSL支持领域至“六张网”建设;增加科技创新和技术改造再贷款额度2000亿元至1.4万亿元,支持比例提至100%;增加支农支小再贷款额度5000亿元至4.85万亿元。》点击查看详情
美元方面:
隔夜美元指数涨0.19%,报101.38。
据周二公布的数据,美国世界大型企业研究会(Conference Board)消费者信心指数9月下降6.7点至81.9,创2014年以来最低水平,且远低于彭博调查经济学家预期的所有预测值。此次信心恶化呈全面态势,波及各年龄层、收入群体及所有地区。本次调查时间范围为9月1日至9月23日。与此同时,反映当前经济状况的分项指标骤降近8点,至2021年以来最低;未来六个月预期指标亦滑落至逾一年低点。通胀预期升温,受访者中预计利率将进一步上行的比例升至逾四年最高。(华尔街见闻)
纽约联储主席约翰·威廉姆斯表示,美联储在9月会议加息后没有必要急于再次行动,可以等待更多经济数据,以判断下一步政策方向。威廉姆斯表示,如果经济发展大致符合他的预期,年底前可能需要进一步上调联邦基金利率目标区间,以推动通胀更及时回归2%目标。但他强调,这只是个人预测,最终决定将取决于未来数据表现。威廉姆斯称,在经济增长保持稳健、就业市场表现良好的情况下,通胀压力将继续成为货币政策重点。他表示,美联储必须确保通胀不会因冲击而持续高企,并避免二次通胀效应形成。他指出,今年通胀压力受到特朗普关税政策和中东冲突导致能源价格上涨影响,同时人工智能投资也推高部分价格压力。威廉姆斯预计美国通胀率将在今年年底达到约3.5%,随后逐步回落,并在2028年回到目标水平。威廉姆斯预计,今年美国经济增长约为2.25%,明年失业率约为4%。他表示,移民因素、人口老龄化以及生产率增长有限,限制了经济长期增长空间。(金十数据APP)
据CME“美联储观察”:美联储10月会议维持利率在3.75%-4.00%不变的概率为49.6%,加息25个基点的概率为50.4%。美联储到12月维持利率在3.75%-4.00%不变的概率为8.5%,累计加息25个基点的概率为49.8%,累计加息50个基点的概率为41.8%。此前,市场一度押注美联储在10月27日至28日议息会议上再次加息的概率为73%。(期货日报)
此外,美国国债市场持续遭遇抛售,30年期美债收益率连续第六个交易日上涨,升至5.595%,创2002年以来新高。此次收益率进一步攀升,主要受到能源价格高企加剧通胀压力,以及企业新债发行增加对市场造成压力的影响。这一走势成为规模达32万亿美元的美国国债市场持续数月抛售中的又一关键节点。全球政府债券市场近期普遍承压,受中东冲突推高油价影响,投资者开始押注包括美联储在内的全球主要央行可能进一步加息。在美国,商业活动的激增以及对政府债务水平的担忧,进一步助推了这场国债抛售潮——其规模之大,堪比特朗普于2025年4月宣布关税政策引发市场崩盘时的情形。花旗策略师认为,美债市场正经历一轮调整;Yardeni Research则表示,日元套息交易(即借入日元并投资于高收益资产的策略)的平仓行为也在加剧此次抛售。(金十数据APP)
数据方面:
今日将公布中国9月官方制造业PMI、澳大利亚8月未季调CPI年率、中国9月RatingDog制造业PMI、中国9月RatingDog服务业PMI、英国第二季度GDP年率终值、英国第二季度经常帐、法国9月CPI月率初值、德国9月季调后失业人数、德国9月季调后失业率、瑞士9月ZEW投资者信心指数、德国9月CPI月率初值、美国9月ADP就业人数、美国8月核心PCE物价指数年率、美国8月个人支出月率、美国第二季度实际GDP年化季率终值、美国第二季度实际个人消费支出季率终值、美国第二季度核心PCE物价指数年化季率终值、美国8月核心PCE物价指数月率、美国9月芝加哥PMI等数据。
此外,需关注:OpenAI首席执行官奥尔特曼接受CNBC采访;美联储理事巴尔发表讲话;2027年FOMC票委、芝加哥联储主席古尔斯比发表讲话;OpenAI首席执行官奥尔特曼在OpenAI开发者大会上发表主题演讲;2028年FOMC票委、圣路易联储主席穆萨莱姆在伦敦政经学院发表讲话;FOMC永久票委、纽约联储主席威廉姆斯在水牛城大学发表主题演讲;美联储理事沃勒发表讲话。
值得注意的是:9月30日,中国-上金所、上期所、郑商所、大商所因国庆节前夕无夜盘交易;10月1日,中国-香港交易所因国庆节,休市一日,南、北向交易关闭;中国-沪深及北交所、国内期货交易所因国庆节10月1日(星期四)至10月7日(星期三)休市;10月2日、10月5日、10月6日以及10月7日,中国-香港交易所正常开市,南、北向交易关闭。
原油方面:
隔夜两油期货均下跌,美油跌3.95%,布油跌2.17%。推动这一跌势的,是四项几乎同时落地的利好信号:卡塔尔宣布伊美谈判仍在推进、沙特关键管道恢复输油、IEA表态准备释放储备、特朗普政府据报酝酿新方案以推动对俄关系缓和。(华尔街见闻)
据央视新闻报道,美国能源部战略石油储备项目管理办公室29日发布邀约公告,计划以“互换”方式向市场释放4000万桶原油。根据公告,计划参与“互换”的企业需要在近日提交提议。在公布“互换”合约后,联邦政府预计在11月和12月分批次交付储备原油。企业则最早可以从2027年4月开始归还原油,最晚归还期限为2029年年底。