


为您找到相关结果约88个
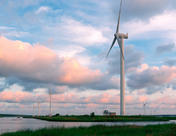
行业协会欧洲电力行业联盟(Eurelectric,欧电联)表示,欧盟的电力价格需要上涨,才能使当地陷入困境的风能行业复苏。 近期,欧盟的大型涡轮机制造商都报告了重大亏损,西门子能源(Siemens Energy AG)、沃旭能源(Orsted AS)等风能公司正与高通胀、高融资成本、供应链瓶颈等问题作斗争,项目岌岌可危。 本周二,德国政府向陷入巨大困境的西门子能源提供150亿欧元的纾困资金,其中一半,即75亿欧元将由国家提供担保。据了解,西门子能源已经是德国第一大风力涡轮机制造商,但仍深陷困境。 对此,欧电联主席Leonhard Birnbaum告诉媒体,整个制造行业都在亏损,“我认为,这种情况是不可持续的。”他指出,这意味着可再生能源项目的价格需要变得更高一些。 长期以来,欧盟一直试图扶持其领先全球的风能行业,在实现其气候目标的同时,还要进一步巩固这一行业在全球的优势。 现在的挑战是,如何在不增加消费者负担的情况下做到这一点。英国政府将新建海上风电场的支持价格提高了66%,但这种形式最终依然是消费者买单。 先前,全球最大的海上风电项目开发商沃旭能源宣布退出在挪威开发(多个)海上风电项目的合作伙伴关系,因为成本上升已经给该公司造成巨额亏损。 沃旭能源还放弃了两个美国风电项目并计提284亿丹麦克朗的资产减值,这笔巨额减记远远超出了市场预期。Birnbaum表示,由于行业面临的问题,现在要实现欧盟的海上风电目标“非常困难”。 之前欧洲制定了雄心勃勃的扩张目标:到2030年,欧盟将安装总容量为60吉瓦的风力涡轮机;到2050年,这一数字将上升到340吉瓦。而目前,仅为32吉瓦。 Birnbaum将风能行业面临的挑战与之前困扰航空公司的问题进行了比较,如果电力价格不能支持行业复苏,“我们就会陷入航空业的境地,每家公司都在不断亏损,不断依靠救助而活。”

10月风电招标节奏有所放缓,招标规模环比有所下降。虽然海风项目招标量较小,不过国电投16GW海风机组框架招标结果公示,为海风后续可持续发展提供重要基础。业内人士表示,后续随着航道等海风限制性因素逐步解除,“松绑”后的海风招标和装机有望迎来加速。 出货量方面,金雷股份(300443.SZ)相关负责人对财联社记者表示,四季度整机厂拿货更为积极,目前来看,四季度出货量可能超越三季度。双一科技(300690.SZ)相关负责人同样告知财联社记者,国内机舱罩从三季度以来出货一直不错。 陆风中标价格回暖 10月风电招标数据仍不出彩。据财联社记者粗略统计,10月风电招标量为3GW,同比和环比分别下降27.9%和53.4%。10月海风和陆风月招标量分别为0.2GW和2.8GW,同比分别下降72.5%和17.9%。 从全年来看,2023年1-10月海风和陆风招标量分别为6.6GW和46.4GW,同比分别下降53.2%和30.5%,距离年初业内预计的100GW差距仍较大。 今年以来,在业主方降本需求和激烈的市场竞争环境下,风电整机价格一降再降,从相关上市公司财报可以看出,目前整机厂商的利润“薄如纸”。10月份,陆风中标价格略有回升,整机厂商可以稍微松口气了。 “风机大型化和降本压力是风机价格不断下降的主要原因,现在,随着行业的发展,大型化进程进入平缓阶段,陆风价格基本稳住了,海风价格还有一定的下探空间。”山东某风电整机企业高管李先生对财联社记者表示。 从10月份最新中标价来看,10月陆上风机加权中标均价为1536元/kW,环比增加2.4%,同期海风中标价格环比下降7.5%。 从整机商角度来看,2023年1-10月三一重能(688349.SH)、远景能源、明阳智能(601615.SH)陆风机组中标价格最低,分别为1446元/kW、1534元/kW、1537元/kW;中国海装、中车风电、运达股份(300772.SZ)海风机组中标价格最低,分别为2920元/kW、3084元/kW、3247元/kW。 海上风电积累向上动能 今年以来,海上风电无论是招标还是装机,表现均不及预期。不过自10月以来,随着江苏省海风项目逐步重启、广东省省管海域竞配结果落地,阻碍海风发展的因素或逐渐扫清,海风装机进度有望得到加速。 10月24日,国家电力投资集团有限公司2023年度第四十九批集中招标(海上风电竞配机组框架招标)招标中标候选人公示,容量共计16GW,其中:东方风电预中标2850MW、明阳智能预中标2750MW、中船海装预中标2550MW、中车株洲所预中标2450MW、远景能源预中标2400MW、金风科技预中标1500MW、电气风电预中标1300MW、运达股份预中标200MW。 “这个节奏可以说是略超市场预期的,从目前来看,国电16GW项目预计在2025-2026年交付,为海风后续的发展提供了充分的保障。”李先生表示。 依据国内沿海省市提出的“十四五”海上风电发展计划,各省海上风电规划并网总容量近60GW,截至目前,预计“十四五”前三年海风并网规模在27GW左右,仍有超30GW并网装机需求未得到释放,项目储备丰富,有望在2024-2025年迎来大规模建设,行业前景仍然广阔。 产业链企业也在积极调整自身产能释放进度,以更好匹配行业的发展。双一科技相关负责人表示,虽然海风招标开始推进,但到产品端还需要一个过程。金雷股份前述负责人表示,公司东营工厂海风产品产能目前已经具备达产的条件,考虑到市场需求略有滞后,公司刻意放缓了生产设备安装的进程,如果市场需求上来可以很快达产。
10月风电招标节奏有所放缓,招标规模环比有所下降。虽然海风项目招标量较小,不过国电投16GW海风机组框架招标结果公示,为海风后续可持续发展提供重要基础。业内人士表示,后续随着航道等海风限制性因素逐步解除,“松绑”后的海风招标和装机有望迎来加速。 出货量方面,金雷股份(300443.SZ)相关负责人对财联社记者表示,四季度整机厂拿货更为积极,目前来看,四季度出货量可能超越三季度。双一科技(300690.SZ)相关负责人同样告知财联社记者,国内机舱罩从三季度以来出货一直不错。 陆风中标价格回暖 10月风电招标数据仍不出彩。据财联社记者粗略统计,10月风电招标量为3GW,同比和环比分别下降27.9%和53.4%。10月海风和陆风月招标量分别为0.2GW和2.8GW,同比分别下降72.5%和17.9%。 从全年来看,2023年1-10月海风和陆风招标量分别为6.6GW和46.4GW,同比分别下降53.2%和30.5%,距离年初业内预计的100GW差距仍较大。 今年以来,在业主方降本需求和激烈的市场竞争环境下,风电整机价格一降再降,从相关上市公司财报可以看出,目前整机厂商的利润“薄如纸”。10月份,陆风中标价格略有回升,整机厂商可以稍微松口气了。 “风机大型化和降本压力是风机价格不断下降的主要原因,现在,随着行业的发展,大型化进程进入平缓阶段,陆风价格基本稳住了,海风价格还有一定的下探空间。”山东某风电整机企业高管李先生对财联社记者表示。 从10月份最新中标价来看,10月陆上风机加权中标均价为1536元/kW,环比增加2.4%,同期海风中标价格环比下降7.5%。 从整机商角度来看,2023年1-10月三一重能(688349.SH)、远景能源、明阳智能(601615.SH)陆风机组中标价格最低,分别为1446元/kW、1534元/kW、1537元/kW;中国海装、中车风电、运达股份(300772.SZ)海风机组中标价格最低,分别为2920元/kW、3084元/kW、3247元/kW。 海上风电积累向上动能 今年以来,海上风电无论是招标还是装机,表现均不及预期。不过自10月以来,随着江苏省海风项目逐步重启、广东省省管海域竞配结果落地,阻碍海风发展的因素或逐渐扫清,海风装机进度有望得到加速。 10月24日,国家电力投资集团有限公司2023年度第四十九批集中招标(海上风电竞配机组框架招标)招标中标候选人公示,容量共计16GW,其中:东方风电预中标2850MW、明阳智能预中标2750MW、中船海装预中标2550MW、中车株洲所预中标2450MW、远景能源预中标2400MW、金风科技预中标1500MW、电气风电预中标1300MW、运达股份预中标200MW。 “这个节奏可以说是略超市场预期的,从目前来看,国电16GW项目预计在2025-2026年交付,为海风后续的发展提供了充分的保障。”李先生表示。 依据国内沿海省市提出的“十四五”海上风电发展计划,各省海上风电规划并网总容量近60GW,截至目前,预计“十四五”前三年海风并网规模在27GW左右,仍有超30GW并网装机需求未得到释放,项目储备丰富,有望在2024-2025年迎来大规模建设,行业前景仍然广阔。 产业链企业也在积极调整自身产能释放进度,以更好匹配行业的发展。双一科技相关负责人表示,虽然海风招标开始推进,但到产品端还需要一个过程。金雷股份前述负责人表示,公司东营工厂海风产品产能目前已经具备达产的条件,考虑到市场需求略有滞后,公司刻意放缓了生产设备安装的进程,如果市场需求上来可以很快达产。
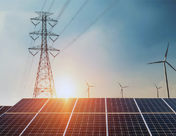
10月31日,晶澳科技公告,公司拟投资约15.74万元分别建设光伏、风力发电及集中式储能电站项目。 据了解,江苏东台210MW渔光互补集中式光伏电站项目预计投资58527.59万元,投资主体为新设项目公司,其中公司持股66.67%。项目建设周期预计11个月,建设内容包括购置太阳能组件、支架、升压变电设备、控制设备等,建设升压站、生产办公楼等配套设施,建设装机容量210MW集中式光伏电站。 贵州遵义市绥阳县枧坝一期风电场100MW风电项目预计由新设项目公司投资62457.35万元。项目建设周期预计12个月,建设内容包括购置风力发电机组、集电线路设备、升压变电设备等,建设升压站、场内道路等配套设施,建设装机容量100MW风力发电站。 常德市鼎城区100MW/200MWh集中式储能项目预计由新设项目公司投资36429万元,项目建设周期预计14个月,建设内容包括购置储能系统设备、升压设备等,建设升压站、综合楼等配套设施,建设100MW/200MWh集中式储能电站。 晶澳科技表示,本次投资建设光伏电站项目,符合公司不断扩大自持光伏电站规模的规划,符合公司发展光伏电站的“开发、持有、转让”业务模式,同时有利于增加光伏组件销量,提升光伏组件产品在终端的应用和示范作用。首次投资建设风力发电及集中式储能项目,符合公司“一体两翼”的业务发展规划,在完善主产业链的基础上探索新业务的需求,为后续持续拓展奠定基础,积累经验,加快新业务成长,形成新的利润增长点。
当地时间周三,全球最大的海上风电项目开发商沃旭能源(Orsted)宣布,将放弃两个关键的美国项目,并记录了远超预期的资产减值。当天,该股一度暴跌26%,创下六年最低水平。 沃旭能源在官网写道,美国的海上风电项目受到供应链不畅、利率上升以及施工许可调整等一系列负面因素影响,最终迫使其停止开发新泽西州海岸的Ocean Wind 1号和2号项目。 这家丹麦公司还表示,在中期财务报告中确认2023年前9个月资产减值为284亿丹麦克朗(约合40亿美元),而其中大部分与Ocean Wind 1号有关。这笔巨额减记远远超出了市场的预期。 沃旭能源首席执行官Mads Nipper表示:“非常失望地宣布,我们将停止开发Ocean Wind 1号和2号项目,供应链挑战带来的重大不利发展,导致项目进度推迟,以及利率上升,促使我们做出了这一决定,我们将评估在停止开发项目的同时保持价值的最佳方式。” Nipper声称,已经在Ocean Wind 1号上面投入了大量资金,毫无疑问,这证明了这是一个错误的决定,我们将从中吸取教训。 这对拜登政府而言,无疑是一个打击。此前拜登政府提出了一个雄心勃勃的目标,即在2030年前实现30吉瓦海上风力发电装机容量。然而如今看来,这一目标可能难以实现。 拜登政府将海上风电场视为美国电网脱碳的重要组成部分。尽管在去年颁布了以气候为重点的《通胀削减法案》,沃旭能源已经从联邦当局获得了30%以上的投资税收抵免,但随着海上风力发电行业的金融危机正在酝酿,似乎还需要更多支持。 上周,西门子能源寻求德国政府援助,此前该公司警告称,其风力涡轮机业务正面临质量问题,可能会出现巨额亏损。 周二,能源巨头英国石油公司将第三季度风电项目减记5.4亿美元,纽约监管机构此前拒绝了该公司提高海上风电收费的请求。
海风装机不及预期,“含海量”较高的海力风电今年Q3业绩较为暗淡,而同行业公司当中,陆风业务占比较高的天能重工(300569.SZ)和泰胜风能(300129.SZ)Q3净利环比均有所增加。 不过,让公司欣慰的是,制约海风发展的航道、审批等限制性因素正在9-10月份一个个出清,公司业务有望回暖。多位业内人士对财联社记者表示,海风装机规模和市场需求较为确定,不确定的是因为政策等原因的推进节奏,松绑”后的海风招标和装机有望迎来加速。 数据方面,海力风电Q3营收环比去年同期持平,单净利润亏损近7000万元,而公司今年前两个季度均实现盈利。“上半年海风装机量尚可,第三季度数据应该下降较多,并且海风招标价格依然在下行,对产业链企业带来压力。”某风电整机企业相关负责人对财联社记者表示。 对于公司业绩表现不佳的原因,公司方面表示,Q3公司新增计提坏账准备7341万元,降低当期净利润水平;另一方面,当季下游新增海上风电场受多方面因素影响,整体建设仍较为缓慢,以公司为代表的海上风电零部件厂商受下游开发进度影响较大,发货情况不及预期、利润规模下降;此外,当季公司所参股投资的海上风电场发电上网电量较少,投资收益相较去年大幅下降。此外,行业竞争较为激烈,毛利率水平整体低于去年同期。 公司的说法与行业现状一致。财联社记者粗略统计,2023年1-8月风电招标规模为53.23GW,同比下降18.0%,其中海风招标规模6.85GW,同比下降45.7%。9月海风市场有所回暖,海上风电中标量为1.9GW,同比与环比分别增长26.3%与89.2%。 值得期待的是,10月以来,随着江苏省海风项目逐步重启、广东省省管海域竞配结果落地,阻碍海风发展的因素或逐渐扫清,海风 装机进度有望得到加速。 依据国内沿海省市提出的“十四五”海上风电发展计划,各省海上风电规划并网总容量近60GW,截至目前,预计“十四五”前三年海风并网规模在27GW左右,仍有超 30GW并网装机需求未得到释放,项目储备丰富,有望在2024-2025年迎来大规模建设,行业前景仍然广阔。
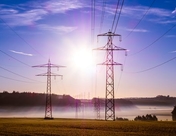
根据国际能源署(IEA)最新发布的一份报告,如果各国要实现其气候目标并维护能源安全,全球电网的投资必须翻一番,达到每年6000亿美元以上。 国际能源署(IEA)在周二发布的《电网与安全能源转型》(Electricity Grids and Secure Energy Transitions)报告中表示, 到2040年,这些资金将用于增加或翻新约8000万公里(4970万英里)的输配电线路 。这相当于从地球到月球往返约100次。 加强电网建设至关重要 随着人口增长加速,以及各大经济体越来越依赖清洁能源为家庭供暖、维持工厂运转并为汽车提供动力,世界需要大幅加强电力生产、传输和储存。这也日益成为一个备受各国政府关注的政治问题。 尽管各国已经在清洁能源领域投入大量关注和资金,但目前尚不清楚电网是否有足够的容纳能力接入这些新能源。确保电网基础设施建设跟上清洁能源转型的步伐至关重要。 IEA表示,至少有3000吉瓦的可再生能源项目——几乎是英国发电能力的30倍——正在排队等待接入电网。 IEA执行董事法提赫·比罗尔表示, 如果各国政府和企业不齐心协力,确保世界电网为迅速崛起的全球新能源经济做好准备,当前清洁能源方面的进展可能会处于危险境地 。 年度投资需达6000亿美元以上 然而加强电网建设的成本并不低,因为政府和企业在为大型基础设施计划融资时面临高昂的借贷成本。 IEA在周二的报告中指出, 近年来对电网的年度投资一直停滞不前,但到2030年需要超过6000亿美元 。 彭博新能源财经分析师Felicia Aminoff表示,欧洲在电网上的支出落后于其对可再生能源的投资,要到2050年实现净零排放,欧洲电网投资必须在目前的水平上翻一番。 此外,除中国之外,全球新兴经济体的电网投资状况也不理想。 IEA报告称,中国的输电网发展迅猛,在过去10年里占全球输电网扩张的三分之一以上。但如果把中国排除在外,过去5年新兴经济体输电网的扩张速度平均每年下降7%。
7-8月风电招标节奏有所放缓,今年海风招标更是“磕磕绊绊”,9月份,风电招标规模环比提升,更为重要的是,航道等海风限制性因素逐步解除,“松绑”后的海风招标和装机有望迎来加速。 出货方面,金雷股份(300443.SZ)相关负责人对财联社记者表示,四季度是行业的旺季,公司9、10月份出货情况要好于前期,海风上量对公司来说是积极的因素。中天科技(600522.SH)证券部工作人员同样表示,行业在四季度迎来旺季,最近海风动作较多,后市值得期待。 风电招标回暖 据财联社记者粗略统计,今年9月陆风中标量为5.3GW,同比与环比分别增长8.9%和41.7%。海上风电中标量为1.9GW,同比与环比分别增长26.3%与89.2%。 在业内人士看来,这一数据虽然没有超出预期,但属于明显回暖。作为对此,2023年1-8月风电招标规模为53.23GW,同比下降18.0%,其中海风招标规模6.85GWM,同比下降45.7%。 9月,陆上机组含塔筒中标均价为2110元/kW,不含塔筒中标均价为中标1597元/kW,与8月份持平;海上机组含塔筒中标均价为中标3612.5元/kW,每千瓦中标均价较8月份下降一百多元。“陆风价格基本稳住了,海风还有一定的下降空间。”山东某风电整机企业高管对财联社记者表示。 中标结构方面,9月新增订单榜前三甲分别为金风科技(002202.SZ)、东方电气(600875.SH)及明阳智能(601615.SH)。其中,金风科技预中标10个陆上风电项目,规模总计1345.8MW;东方电气预中标5个项目,规模总计1230MW;明阳智能预中标3个项目,规模总计1100MW。 海风松绑前行 今年以来,海风受限航道等因素影响,多个项目推进缓慢,前期招标数据亦明显低于预期,进入9月份以后,海风动作频频,多位业内人士对财联社记者表示,“风已来。” 10月12日,山东招远发布外海2.6GW海上风电项目,前一日,广东省7GW省管海上风电项目竞配确认落地。 江苏省海上风电推进节奏同样呈现明显加快的趋势。9月13日,江苏省自然资源厅发布《关于国信大丰85万千瓦海上风电项目海域使用申请的公示》的公告。公告显示,从海域使用角度考虑,该项目用海可行。同期,江苏首个平价海上风电项目国能龙源射阳1GW海上风电项目已核准开工。 近期,广东、广西等多地的海上风电项目推进节奏同样加快。粤电青洲一、二项目完成全部风机吊装,明阳青洲四已完成大半风机吊装,国家电投湛江徐闻海上风电场300MW增容项目开工;广西防城港海上风电示范项目220kV海缆、陆缆顺利下线装船发运。 “海风上半年招标和装机都是不及预期的,主要受审批等限制因素影响所致,9月份以来,政策陆续松绑,国内海上风电排产交付有望起量。”前述风电整机企业高管表示,此前,核准、用海、环评等节奏放缓,但目前这些制约行业发展的因素正在逐步消退,海风招标和装机都有望迎来加速度。 海风产业链企业对此颇为期待。某国内海风整机企业相关负责人对财联社记者表示,现在一些之前的标的开始招标了,四季度公司中标量预计是增加的。中天科技证券部工作人员表示,上半年海风招标数据不佳,包括公司在内的海缆企业新增订单有限,随着海风招标放量,公司有望获取更多的订单。
 行业协会警告欧洲风电恐难以为继 或需电力涨价才能重回复苏
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
