


为您找到相关结果约345043个

SMM7月10日讯:本周沪伦比值回落至6.8附近震荡,锌锭出口窗口间歇开启。海外方面,美伊谈判预期升温、美联储降息预期改善,叠加LME库存持续去化,伦锌表现偏强。国内方面,矿端紧张格局延续,加工费继续下行,但淡季消费偏弱限制沪锌涨幅,沪锌整体弱于伦锌。受内外盘强弱分化影响,本周沪伦比值继续回落,出口窗口阶段性开启。预计下周沪伦比值仍将维持低位震荡。 》订购查看SMM金属现货历史价格
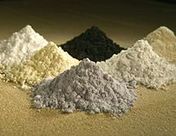
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 7月10日讯:今日稀土市场价格小幅上调。具体而言,氧化物市场方面,氧化镨钕价格上调3500元/吨,氧化镝价格持平,氧化铽价格上调75000元/吨,氧化钆价格持平,氧化钬价格上调17500元/吨,氧化铒价格持平。 在金属市场,镨钕金属价格上调5000元/吨,镝铁合金价格持平,金属铽价格上调85000元/吨,钆铁合金价格持平,钬铁市场价格上调17500元/吨,镧铈金属(合金级)价格持平。 当前,稀土市场价格整体呈现上行态势。聚焦镨钕市场,受氧化镨钕期货盘面价格上调的带动,市场上低价货源逐渐减少,持货商相应小幅上调报价,但市场交投活跃度一般。金属市场价格虽因原材料成本支撑而同步上调,但下游磁材企业采购态度依然谨慎,市场询单冷清,实际成交情况并不理想。 在中重稀土市场方面,铽市场价格持续上扬,这主要归因于头部大厂进场采购,使得低价货源收紧,金属企业基于原料成本上升也同步上调报价。钬产品则受市场看涨情绪影响,持货商低价出货意愿较低,报价持续走高。 综合来看,镨钕产品价格受期货盘面价格上调影响,持货商低价出货意愿减弱,现货报价小幅上调;铽、钬市场价格持续攀升,而镝、钆产品价格则保持相对平稳。预计短期内,受市场看涨情绪的推动,镨钕产品价格或将呈现震荡偏强走势。
SMM7月10日讯: 本周上海现货贴水小幅收窄,环比上周均价基本持平。截至本周五,普通国产品牌对2608合约报价贴水50元/吨,高价品牌双燕对2608合约报价升水100元/吨。周内盘面锌价较上周明显上涨,下游企业淡季订单偏弱,周内现货采购依旧按需,现货成交表现不佳,但近期锌锭出口窗口开启,市场部分贸易商收货情绪抬升,加上周尾票据存在一定利润空间,周内整体现货交投多在贸易商之间,下周现货升水预计维持震荡运行。 》订购查看SMM金属现货历史价格
SMM7月10日讯: 本周宁波现货升水低位上涨,整体均价环比上周基本持平。截至本周五,宁波现货对2608合约报价贴水20元/吨,对沪溢价升水40元/吨,周内对沪溢价维持震荡。台风计划于周末登陆浙江市场,周内部分下游企业积极提货到厂,部分贸易商趁此上调现货报价,现货升水随之上涨,但周尾盘面锌价显著走高,下游企业畏高情绪浓厚,接货采购情绪环比转淡。周末台风登陆预计影响部分船只到货宁波,下周现货升水难有明显下滑。 》订购查看SMM金属现货历史价格

本周铁矿石价格低位反弹,但基本面持续走弱。全球发运量与到港量均小幅增长,而铁水产量降幅扩大,需求端支撑减弱。市场传出BHP工会罢工消息,叠加中东局势再度紧张,原油价格上涨推高海运费,共同提振铁矿石期货主力合约震荡上行。然而,钢厂利润空间收窄,采购积极性不高,叠加7月中旬可能面临的环保限产压力,钢厂多以刚需补库为主,压价意愿较强,导致现货价格表现弱于期货。港口现货方面,MMI 61%指数周度均价略低于上周水平。 图:MMI61%港口现货指数 数据来源:SMM 本周国内铁精粉市场价格小幅下降。从区域表现看,河北唐山、迁安、迁西等地价格相对平稳;辽西朝阳、北票、建平等地也较为平稳;华东地区上升1-5元/吨。唐山区域铁精粉价格相对较为稳定,66品位铁精粉干基含税到厂价格970-980元/吨,唐山区域整体生产相对稳定,矿选端多按计划正常生产;承德国产矿市场整体交投一般,原矿资源紧缺,厂商生产受限,整体开工维持低位,现货供应量偏少,持货者挺价惜售情绪较强,市场其他区域多按计划正常生产。需求端钢厂当前仍多以按需采购为主,整体市场成交相对冷清,市场供需双方仍呈现博弈状态。 图:内矿供应延续弱势 内外矿价差维持高位 展望下周 进口矿:展望下周,铁矿石基本面预计延续弱势,铁水产量仍有小幅下滑空间,而供应端维持高位,供需差或进一步扩大,港口库存面临累库压力,对矿价构成压制。不过,下周正值多个主要传闻的关键验证期,市场不确定性较强,多空因素交织下,预计铁矿石价格将以区间震荡运行为主。 国产矿:展望下周,预计国内铁精粉价格依旧较为紧张,国内基本面格局难以改变。钢厂端,预估整体高炉铁水产量呈现下滑趋势,对铁精粉需求支撑减弱。综合看,预计短期内国产精粉价格或将呈现弱稳运行局面。 》点击查看SMM金属产业链数据库

2026年上半年国内电解液市场整体呈现先抑后扬、结构性分化显著的运行格局,行业产量与价格走势紧密跟随下游动力电池、储能终端需求以及上游原材料价格波动。 从产量维度来看,电解液行业生产节奏与下游电芯开工高度绑定,行业产量走势跟随终端锂电需求同步起伏。具体来看,2026年1-2 月市场面临双重压制,新能源汽车购置税从“免征”调整为“减半征收”,提前透支终端购车需求,叠加春节长假带来的传统季节性淡季,终端需求阶段性走弱。下游电芯厂商为匹配低迷需求主动下调排产、压缩产能利用率,电解液配套采购订单显著缩水,行业月度产量同步下行。春节过后全产业链逐步复工复产,终端需求开启修复通道,3-6 月电解液产量表现出持续上行趋势。动力锂电板块支撑动力充足,一方面国内新能源汽车出口量维持高景气态势;另一方面虽然国内乘用车整体销量不及预期,但单车带电量持续提升,叠加新能源重卡、轻卡推广政策落地推动商用车电动化渗透率稳步上行,有效对冲整车销量压力,带动动力电芯需求逐月扩容。储能赛道依托全球能源转型、国内新型电力系统建设的长期刚性需求,各地风光配套储能、独立储能项目招标落地节奏加快,储能装机规模稳步扩张。动力电池与储能市场双向发力,下游电芯企业持续上调开工负荷,电解液配套生产需求同步释放,行业产量保持逐月递增态势。据SMM统计,过去六个月,国内电解液的总产量达到了141.6万吨,相较于2025年上半年同比增长了56%。 从产量结构来看,上半年增量高度集中于头部一体化电解液企业。该类企业多手握头部电池厂长期锁定订单,需求确定性充足,生产端具备稳定托底;同时依托自有六氟、溶剂等上游原料配套优势,能够有效对冲原料价格波动、保障持续生产以及合理利润,整体产能利用率维持高位,部分企业甚至满产运行。反观中小无配套企业,受订单零散、成本承压等因素制约,产量增量有限,行业订单进一步向头部集中。 从成本与价格维度来看,2026年上半年电解液市场呈现阶段性轮动调整、原料结构性分化驱动的行情特征,各阶段价格走势由溶剂、六氟磷酸锂、添加剂的不同周期强弱共振主导,整体呈现“年初成本下行、价格偏弱,年中添加剂紧平衡带动成本回升、价格企稳上行”的运行格局。 1–2月,行业处于传统需求淡季,由于2025 年四季度终端需求集中增量曾带动市场供需收紧,六氟、溶剂、添加剂等电解液原料价格均冲高至年内高位,所以2026年年初受终端采购节奏放缓影响,上游各类原料同步转入降价通道,带动电解液综合生产成本持续下移,价格随成本端松动进一步回落,上半年年初行情整体偏弱。 进入3–4月,原料板块行情开始出现明显结构性分化。溶剂端受中东地缘冲突扰动,上游环氧乙烷等核心原料物流受阻、供给预期收紧,市场避险情绪升温,推动溶剂原料价格快速上涨,进而带动碳酸酯溶剂价格阶段性冲高。但六氟磷酸锂与添加剂板块行情相对疲软,行业整体供应充足、前期企业盈利空间尚可,下游电解液厂商采购压价意愿较强,六氟磷酸锂、VC、FEC价格延续弱势下行态势。此阶段溶剂涨价带来的成本抬升幅度有限,难以对冲六氟与添加剂带来的成本下行,电解液综合成本仍有所回落,市场价格延续偏弱运行。 5–6月电解液成本逻辑再度切换,行情重心由溶剂转向六氟磷酸锂与添加剂。5月,溶剂端前期地缘风险情绪逐步消退,上游原料价格回落叠加市场整体供给宽松,溶剂价格持续走弱,对电解液成本形成一定压制。但六氟磷酸锂行情迎来阶段性修复,受碳酸锂价格大幅上涨、五氯化磷与无水氟化氢也同步涨价影响,六氟磷酸锂生产企业成本压力显著增加,价格逼近成本底线;同时市场前期持续去库,流通货源偏紧,供需格局边际修复,推动六氟磷酸锂价格触底反弹。对电解液价格起到一定支撑作用。进入6月,由于碳酸锂价格自5月中旬开始回落,带动六氟磷酸锂价格再度下行,锂盐端对电解液成本支撑有所弱化。与之形成鲜明对比的是,添加剂板块行情再次走强,由于下游动力电池、储能需求持续回暖,电解液开工稳步抬升,VC、FEC需求持续放量,但行业新增产能爬坡进度不及预期,有效供应增量有限,市场供需格局持续趋紧,厂家挺价、推涨意愿强烈,电解液厂商为保障订单正常交付,只能被动接受原料涨价,进一步助推 VC、FEC 价格走高,并成为阶段性电解液成本抬升的核心主导因素。 展望下半年,动力方面受新能源乘用车新订单持续向好、单车带电量提高以及商用车电动化进程逐步推进预计呈现增长态势;储能方面需求依旧旺盛,企业整体排产预计仍维持坚挺增长。需求支撑下,电解液下半年需求预计较上半年进一步提升,带动其产量增长。成本与价格层面,下游需求持续复苏将继续收紧 VC 等核心添加剂供需格局,短期紧缺态势延续;六氟磷酸锂依托碳酸锂成本支撑,价格预计维持高位窄幅震荡。整体来看,受核心原料刚性支撑,下半年电解液价格有望延续震荡偏强的运行态势。 说明:对本文中提及细节有任何补充或修正随时联系沟通,联系方式如下 : 电话021-20707858 胡雪洁,谢谢! SMM新能源研究团队 王聪 021-51666838 马睿 021-51595780 冯棣生 021-51666714 吕彦霖 021-20707875 张浩瀚021-51666752 王子涵021-51666914 王杰021-51595902 徐杨021-51666760 徐萌琪021-20707868 胡雪洁021-20707858

波兰央行行长亚当·格拉平斯基(Adam Glapinski)周四在华沙新闻发布会上说,黄金在全球央行储备中的地位正在上升,被视为保障金融安全与稳定的关键资产。 他同时重申, 波兰央行的目标是将黄金储备提高至700吨 。目前该行持有632.4吨黄金,其中105吨存放在波兰境内,其余分别存放在伦敦和纽约。 今年迄今,波兰央行已买入82吨黄金 。 格拉平斯基表示:“我们一直在持续买入黄金, 利用了近期价格下跌的机会 。” 这也意味着,自4月份最后一次官方数据发布以来,波兰央行又增持了37吨黄金。按当前价格计算,这部分新增黄金价值约50亿美元。 波兰央行近几个月趁金价回落买入了价值数十亿美元的黄金。自4月份以来,黄金价格已下跌超过10%。 这些买入发生在投资者提高对美国利率上升和美元走强预期之际。美国利率上升与美元走强通常都会对金价形成不利影响。 波兰在2025年报告的黄金购买量超过全球任何其他央行。从目前情况看, 该国似乎有望在今年再次位居央行购金榜首。 格拉平斯基强调,波兰增持黄金并非出于排名目的。他表示:“这不是某种竞赛,也不是为了买而买。这背后有着深刻的考量——国家有责任在任何情况下确保波兰和波兰人民的安全,包括在战争时期,当然我们并不期望这种情况发生。” 尽管第二季度是黄金十余年来表现最差的一个季度,但根据景顺(Invesco)发布的最新季度黄金展望报告,各国央行的需求将助力黄金以积极态势收官全年。 景顺的报告指出,这种回调“在任何市场持续强劲上涨的情况下并不罕见,考虑到金价在过去12个月内仍上涨了21.3%,这一最新的价格调整可能是健康的。” 然而,他们警告称,金价仍面临下行风险。“未来几个月对黄金而言可能至关重要,我们将密切关注美联储如何应对通胀——通胀是否会持续居高不下,还是会随着油价下跌而回落——以及美元兑其他主要货币是否会进一步走强。”他们表示,“更高的利率和更强势的美元通常对黄金不利,因为前者提高了持有无收益资产的机会成本,后者则使黄金对国际(非美国)投资者而言更加昂贵。” “我们相信,对黄金的大部分结构性支撑仍然基本完好,”报告作者表示。“各国央行似乎将继续购买黄金,以实现储备多元化。世界黄金协会报告称,在接受其最新调查的央行行长中,有45%的央行行长表示他们预计将在未来12个月内增加黄金储备,创历史新高,而89%的央行行长预计未来一年全球央行黄金储备将增加。” 他们指出,这种结构性支持反映在他们最近的全球主权资产管理研究中,“其中大多数央行报告过去三年增加了黄金配置,对全球波动、通胀保护和地缘政治不确定性的担忧现在是持续购买黄金的主要驱动因素。”

SMM 7月10日讯: 今日再生铅炼厂原料到货量依旧表现平平 今日废旧铅酸蓄电池价格暂时持稳,仅华东地区个别炼厂对废电动车电池价格下调50元/吨。由于目前铅价弱势震荡,且冶炼厂采购价格较低,回收商对于价格的接受程度差,出货意愿不高,因此今日再生铅炼厂原料到货量依旧表现平平。 》订购查看SMM金属现货历史价格

 黄金暴跌之际逆势买入!波兰央行今年已增持82吨,剑指700吨储备目标
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
