SMM11月2日讯:
金属市场方面:
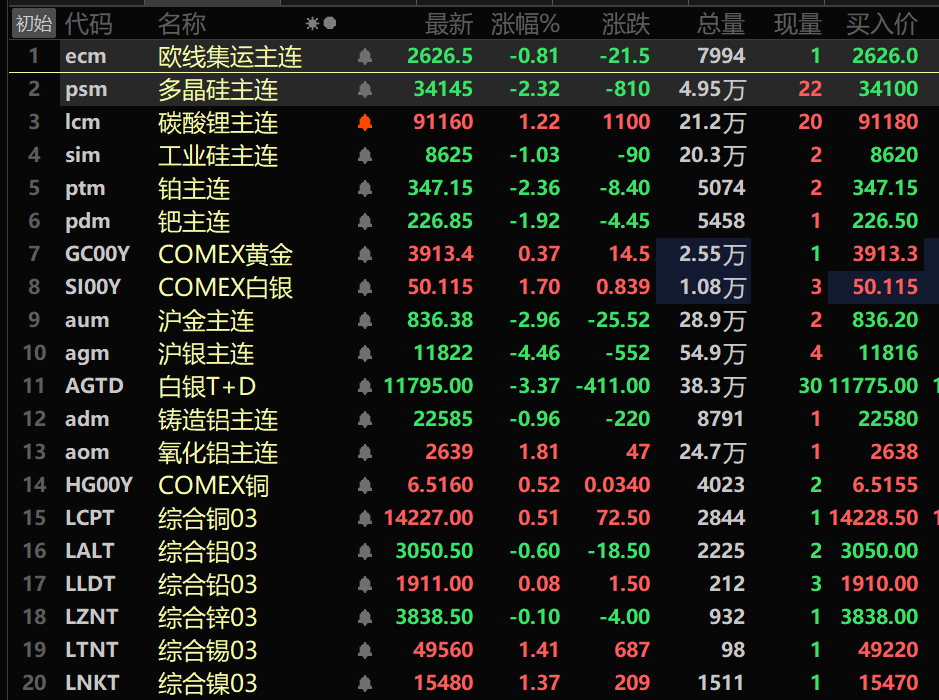
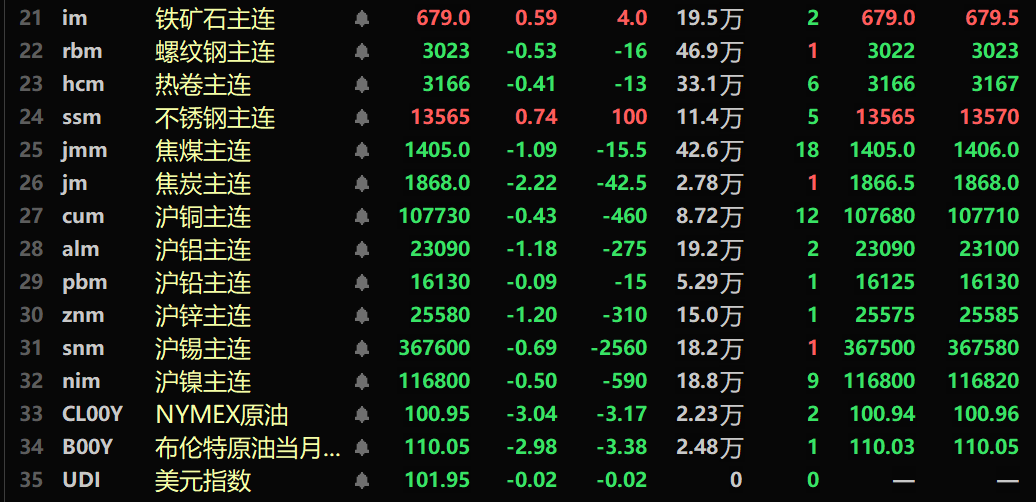
截至午间收盘,内盘基本金属全线下跌。沪铜跌0.43%,沪铝跌1.18%。沪铅跌0.09%。沪锌跌1.2%。沪锡跌0.69%。沪镍跌0.5%。
此外,铸造铝主连期货跌0.96%,氧化铝主连涨1.81%。碳酸锂主连涨1.22%。工业硅主连跌1.03%。多晶硅主连期货跌2.32%。
黑色系多飘绿。铁矿涨0.59%,螺纹、热卷分别跌0.53%、0.41%。不锈钢涨0.74%。双焦方面:焦煤主力合约跌1.09%,焦炭主力合约跌2.22%。
外盘基本金属方面,截至11:48分,LME金属普涨。伦铜涨0.51%。伦铅微涨。伦铝跌0.6%,伦锌跌0.1%。伦锡涨1.41%。伦镍涨1.37%。
贵金属方面,截至11:48分,COMEX黄金涨0.37%,COMEX白银涨1.7%。内盘贵金属方面:沪金跌2.96%,沪银主连延续前两个交易日的跌势继续跌4.46%。
此外,截至午间收盘,铂主连期货跌2.36%,钯主连期货跌1.92%。
截至午间收盘,欧线集运主力合约跌0.81%,报2626.5点。
截至11月2日11:48分,部分期货午间行情:
现货及基本面
铜:今日广东1#电解铜现货对当月合约:好铜报升水1450元/吨较上一交易日跌100元/吨,平水铜报升水1150元/吨较上一交易日跌150元/吨,湿法铜报升水1090元/吨较上一交易日跌150元/吨。广东1#电解铜均价109920元/吨较上一交易日跌570元/吨,湿法铜均价为109710元/吨较上一交易日跌595元/吨。现货市场:广东库存结束8连降,出现小幅增加……》点击查看详情
宏观面
国内方面:
【“换锚”落地 央行开展5410亿元隔夜逆回购操作】中国人民银行11月2日发布公告称,以固定利率、数量招标方式开展了5410亿元隔夜期逆回购操作,操作利率为1.25%。这是中国人民银行10月30日宣布调整相关机制后,首次开展操作,意味着公开市场主要操作品种的期限切换为隔夜,央行主要政策利率“换锚”。专家认为,这标志着价格型调控进一步深化、主要政策利率更加短端化、工具基准趋于统一,与此前中国人民银行多次重申的“淡化对数量目标的关注”“更加注重发挥利率等价格型调控工具的作用”等政策主线相一致。(新华社)
【三季度煤电发电量及电煤用量持续下降,迎峰度冬煤炭库存总体有保障】据国家能源局11月2日消息,国家能源局表示,2026年三季度我国煤电发电量及占比同比下降,能源低碳转型取得新进展。7、8、9三个月全国煤电发电量同比分别下降4.0%、4.6%、1.9%,电煤用量相应降低。继今年上半年国内煤电发电量占比首次低于50%以下,9月底进一步降至49.1%;煤电年新增发电量占全社会新增用电量的比例持续下降,9月底降至4.4%。库存方面,截至10月25日,环渤海港口存煤2692万吨,同比增加215万吨,其中秦皇岛港存煤595万吨,同比增加42万吨;全国统调电厂存煤保持较高水平,为2.1亿吨,平均可用35天,与近三年平均水平相当。随着近期煤炭增产保供举措加快实施,煤炭供应稳步恢复,煤炭消费相对平稳,供需差进一步收窄,叠加电煤库存保持安全合理区间,为迎峰度冬保供提供坚实基础。(国家能源局)
》11月2日银行间外汇市场人民币汇率中间价为1美元对人民币6.7146元
美元方面:
截至11:48分,美元指数延跌0.02%,报101.95。
据CME“美联储观察”:美联储12月维持利率不变的概率为28%,加息25个基点的概率为72%。美联储到明年1月维持利率不变的概率19.3%,累计加息25个基点的概率58.4%,累计加息50个基点的概率为22.3%。
达拉斯联储主席洛根周五表示,当前经济前景下,美联储至少还需要两次各25个基点的加息,使政策利率累计提高50个基点,随后暂停加息并评估经济及金融形势,以决定下一步行动。洛根本周参与美联储10比2的投票,支持维持联邦基金利率目标区间在3.75%—4.00%。洛根认为,当前通胀仍需进一步压制,政策利率至少应再提高50个基点,才能使经济受到足够限制,推动通胀回归2%的目标。她指出,科技投资前景及地缘政治局势令金融市场波动,在这种环境下,渐进调整政策有助于家庭、企业和市场参与者适应较高利率,并降低经济活动出现不必要大幅恶化的风险。洛根还强调,美联储应明确传达政策目标,这与美联储主席沃什主张仅在危机时期提供此类政策指引的观点不同。她认为,当前金融环境仍在支持经济增长,长期借贷成本上升主要反映投资者对经济增长和利率走高的预期,而非独立拖累经济的因素。即使美联储跳过一次会议不加息,也不会改变最终政策目标;只要市场理解美联储的政策计划,具体加息时点对借款人承担的长期利率影响有限。
圣路易斯联储主席穆萨莱姆在影子公开市场委员会会议前发表有关美国经济和货币政策的讲话,他表示:“我认为有必要进一步收紧货币政策,而且很快就需要采取行动。”穆萨莱姆认为,美国通胀水平仍然过高,如果美联储不进一步加息,通胀风险仍偏向上行。与此同时,美国整体经济和就业市场保持强劲,当前整体金融环境仍具有宽松性。
旧金山联储主席戴利周五表示,人工智能不仅影响长期经济前景,也与美联储中短期货币政策制定密切相关。戴利指出,美联储需要了解技术进步如何影响美国经济增长、生产率及劳动力市场,以评估通胀、物价稳定和充分就业等双重使命目标。
其他货币方面:
标普全球市场财智的菲尔·史密斯表示,尽管产出增速和新订单有所回落,但从历史水平来看,日本制造业在第四季度初仍保持着较为稳健的扩张步伐。标普全球制造业PMI综合指数10月降至七个月低点,但仍达到53.3,明显高于50.6的长期均值,也远高于区分经济扩张与收缩的50荣枯线。史密斯表示,受订单积压增加和人工智能相关需求提振,制造业企业信心依然坚定。尽管成本压力依然高企,引发了对成本问题的持续担忧,但随着未完成订单的增加,制造商仍展现出较强的定价能力。(金十数据APP)
数据方面:
今日将公布法国10月制造业PMI终值、德国10月制造业PMI终值、欧元区10月制造业PMI终值、英国10月制造业PMI终值、美国10月标普全球制造业PMI终值、美国10月ISM制造业PMI、美国9月营建支出月率等数据。此外,需关注:金融管理部门将召开会议,研究推动支持资本市场工具使用。
原油方面:
截至11:48分,两市油价均下跌,美油跌3.04%,布油跌2.98%。
据外媒报道,周一,布伦特原油期货价格从六个月高点回落,因伊朗和卡塔尔官员已连续第三天举行会谈,旨在推动达成结束美以对伊朗战争的协议。股票经纪平台Enrich Money首席执行官Ponmudi R表示:“伊朗官员与卡塔尔调解人员之间的讨论,提升了达成突破性进展的希望,这可能缓解市场对供应的担忧,并改善全球能源市场的前景。”(金十数据APP)
当地时间11月1日,伊朗外长阿拉格齐在接受媒体采访时表示,伊朗代表团访问卡塔尔是伊朗与卡塔尔、巴基斯坦等调解方持续沟通的延续。目前,摆在桌面的方案与伊朗此前提出的“七日计划”基本相同。卡塔尔和巴基斯坦等调解方也就此进行了多次磋商和讨论,并提出了比伊朗“七日计划”更具可行性和可操作性的建议。阿拉格齐表示,卡塔尔提出的建议之一是“将七天期限缩短至五天甚至更短”。目前,伊朗同意一项“两天计划”,即:第一天,美国将采取一系列(履约)措施。第二天,霍尔木兹海峡将开放,海峡交通将恢复到之前的状态。阿拉格齐指出,现在所有这些问题都摆在了桌面上,只要(美国)遵守伊朗这个为期两天的计划,就能为和平铺平道路,使霍尔木兹海峡恢复正常。在美国履行相关承诺、霍尔木兹海峡开放后,伊朗与美国恢复谈判的道路才会打开。据了解,伊朗提出的美国必须履约的条件包括:确定霍尔木兹海峡通航新航线、解冻伊朗资金、结束包括黎巴嫩在内的地区战争、解除海上封锁、伊朗出口石油豁免权、解除在《伊斯兰堡谅解备忘录》后美国实施的新制裁等。(央视)
高盛集团上调了今年年底及2027年的油价预期,理由是原油供应面临的风险上升。随着中东战事持续数月,高盛也加入其他银行行列,上调了油价预测。以Daan Struyven和Yulia Zhestkova Grigsby为首的分析师在一份报告中指出,布伦特原油价格预计将在12月达到每桶105美元,高于此前预测的90美元;明年全年均价预计为每桶88美元,较此前预测高出10%。分析师同时上调了WTI原油的价格预测。分析师写道:“供应端存在重大下行风险,可能使短期风险溢价维持在较高水平。”他们在11月1日发布的报告中补充称,市场“正越来越多地计入11月3日美国中期选举后局势升级,以及随后中东原油供应可能走弱的风险”。(金十数据APP)
现货市场一览:
►库存增加但下游采购仍不积极 持货商只能降价出货【SMM华南铜现货】
►流动性冲击叠加鹰派预期 银价重挫后迎超跌采购【SMM日评】
其他金属现货午评稍后更新,敬请刷新查看~