SMM10月29日讯:
金属市场方面:
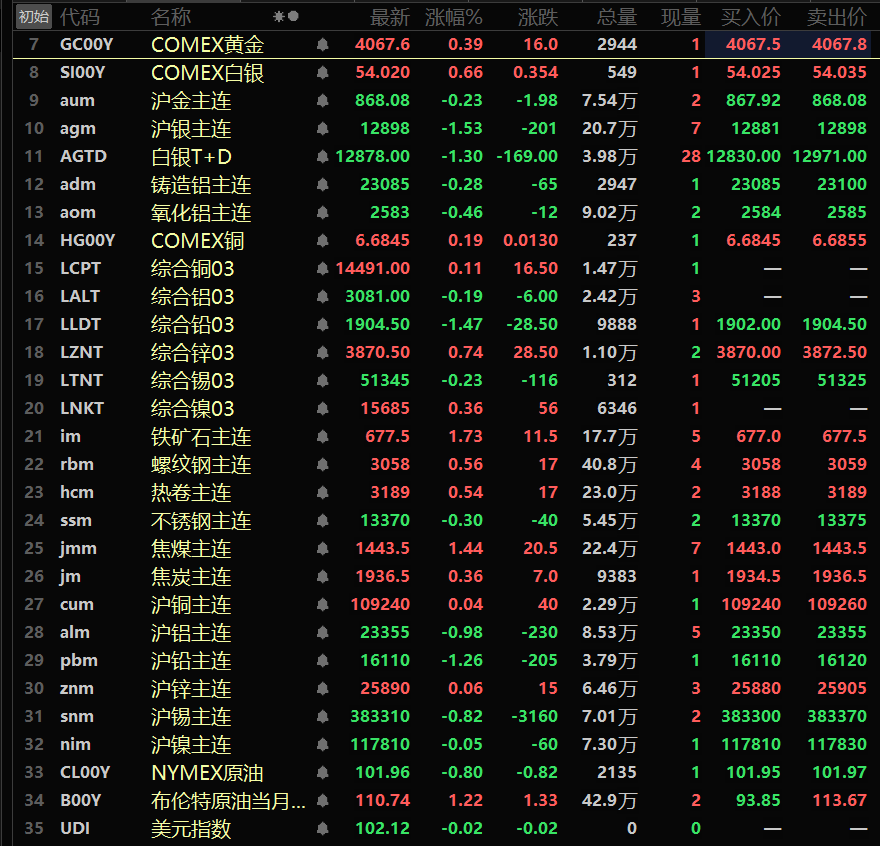
隔夜内盘基本金属普跌。沪铜涨0.04%,沪铝跌0.98%。沪铅跌1.26%。沪锌涨0.06%,沪锡跌0.82%。沪镍微跌。此外,氧化铝主力期货跌0.46%,铸造铝主连跌0.28%。
隔夜黑色金属多飘红。不锈钢跌0.3%。铁矿、螺纹分别涨1.73%、0.56%。热卷涨0.54%。双焦方面:焦煤主力合约涨1.44%,焦炭主力合约涨0.36%。
隔夜外盘金属方面,LME基本金属涨跌互现。伦铜涨0.11%,伦铝跌0.19%。伦铅跌1.47%。伦锌涨0.74%。伦锡跌0.23%。伦镍涨0.36%。
》LME:因技术故障,所有交割日期为10月28日的实物合约的结算推迟至次日
隔夜贵金属方面:COMEX黄金涨0.16%,COMEX白银跌0.87%。隔夜沪金主连跌0.23%,沪银主连跌1.53%。
截至10月29日7:11分,隔夜收盘行情:
宏观面
国内方面:
【央行:三季度末,金融机构人民币各项贷款余额同比增长4.8%】央行发布2026年三季度金融机构贷款投向统计报告,2026年三季度末,金融机构人民币各项贷款余额283.44万亿元,同比增长4.8%,前三季度人民币贷款增加11.52万亿元。2026年三季度末,本外币企事业单位贷款余额198.95万亿元,同比增长8.0%,增速比各项贷款高3.3个百分点,前三季度增加12.74万亿元。分期限看,短期贷款及票据融资余额70.19万亿元,同比增长11.8%,前三季度增加6.04万亿元。中长期贷款余额124.93万亿元,同比增长6.0%,前三季度增加6.53万亿元。
【工信部:截至9月末,5G基站总数达525.4万个】10月28日,工信部发布2026年前三季度通信业经济运行情况,截至9月末,三家基础电信企业发展移动物联网终端用户31.17亿户,比上年末净增2.29亿户。互联网电视(IPTV、OTT)用户数达4.07亿户,比上年末减少102.9万户。截至9月末,三家基础电信企业及中国广电的移动电话用户总数达18.54亿户,比上年末净增2667万户。其中,5G移动电话用户达13.2亿户,比上年末净增1.16亿户,占移动电话用户的71.2%。截至9月末,5G基站总数达525.4万个,比上年末净增41.6万个,占移动基站总数的40%,占比较上年末提高2.4个百分点。(金十数据APP)
【深圳新政后首宗宅地挂牌,起始价13.07亿元】10月27日,深圳挂牌一宗光明区光明街道35亩宅地,地块出让面积23324.12平方米(34.99亩),规划建筑面积68960平方米,容积率2.96,起始价13.07亿元,起始楼面价18953元/平方米。这是深圳现房销售细则落地后挂牌的首宗宅地,挂牌截止时间为11月26日。根据出让文件,竞得人可选择一次性缴纳土地出让价款或分两期缴纳,选择分两期缴纳的,第一期缴纳比例不低于土地出让价款的50%,第二期于《出让合同》签订之日起1年内缴清,不计利息。(金十数据APP)
美元方面:
隔夜美元指数跌0.23%,报102.14。
美国联邦储备委员会28日结束为期两天的货币政策会议,宣布将联邦基金利率目标区间维持在3.75%至4%不变。这一决定符合市场此前广泛预期。联邦公开市场委员会以10:2的投票结果作出这一决定,美联储理事莉萨·库克和美国克利夫兰联储银行行长贝丝·哈马克在投票中主张继续加息25个基点。消息出来后,美元指数直线跳水。(期货日报)
美国联邦储备委员会主席沃什28日在记者会上宣布,从2027年到2028年将逐渐减少联邦公开市场委员会货币政策会议的议息频次。沃什说,联邦公开市场委员会每年仍将举行8次货币政策会议。不过,2027年将有一次货币政策会议聚焦于广泛的货币政策战略,而不会就联邦基金利率进行投票,并且不会发布货币政策声明;2028年将有两次货币政策会议专门聚焦于讨论货币政策战略。沃什说,美联储已经就此作出决定,新的联邦公开市场委员会日程将从明年秋季开始实施。(期货日报)
》美联储如期按兵不动,重现分歧但鹰派减少,库克等两票委支持加息
》沃什:明年起削减议息会议次数,不预判12月决策,AI投资同样受利率影响(附全文)
据CME“美联储观察”,美联储到12月维持利率不变的概率为21.6%,累计加息25个基点的概率为78.4%。美联储到明年1月维持利率不变的概率为7.2%,累计加息25个基点的概率为40.6%,累计加息50个基点的概率为52.2%。
中信证券研报称,美联储10月如期按兵不动,声明措辞对经济扩张节奏更乐观,对政策立场的指引更审慎。沃什的会后发言措辞较9月更温和,提及信贷环境已收紧、通胀预期已朝正确方向发展,亦预告明后两年将调整FOMC的会议安排。我们仍预计美联储12月再加息25bps,本轮加息周期的终点利率可能不会离现在太远。中东局势的新变量尚不足以给美伊双方带来清晰且长效的退出路径,高油价在局势明朗前可能还将持续,美元流动性的进一步改善需要新的催化剂。
其他货币方面:
加拿大央行周三将基准利率上调25个基点至2.50%。央行预计,通胀率将持续显著高于2%的目标水平,直至2028年。加拿大央行行长麦克勒姆表示,为遏制通胀,“未来可能有必要进一步上调政策利率”,不过央行官员承诺将谨慎推进政策调整。在发言稿中,他表示:“上调政策利率是必要的,以降低能源价格高企所带来的影响进一步蔓延、最终演变为普遍性通胀的风险。”他还指出,由于美加贸易争端以及中东冲突,“当前的不确定性仍然处于较高水平”,央行对此保持警惕。此外,加拿大央行上调了经济增长预期,主要得益于消费者支出和出口表现强劲,以及企业投资有望回升。随着企业越来越多地采用人工智能,并利用总理卡尼推出的新税收抵扣政策,预计企业投资将进一步增加。(金十数据APP)
荷兰国际银行分析师Chris Turner在一份报告中表示,英国财政大臣将于北京时间20:30公布的预算案,可能对英镑和英国国债产生积极影响。英国与德国国债收益率之间的利差可能收窄。展望2027年,英国是七国集团(G7)中少数几个财政状况正朝着正确方向发展的经济体之一。随着通胀上升,更多劳动者被推入更高的所得税档位,预计英国预算赤字将低于国内生产总值(GDP)的4%。他表示:“除非预算案意外推出提振经济的财政措施,进而对英国国债造成冲击,否则欧元兑英镑汇率似乎可能继续承压,并有望进一步下探至0.8315附近。”(金十数据APP)
宏观方面:
今日将公布英国9月央行抵押贷款许可、欧元区10月工业景气指数、欧元区10月经济景气指数、美国至10月24日当周初请失业金人数、美国9月核心PCE物价指数年率、美国9月个人支出月率、美国第三季度实际GDP年化季率初值、美国第三季度实际个人消费支出季率初值、美国第三季度核心PCE物价指数年化季率初值、美国9月核心PCE物价指数月率、欧元区至10月29日欧洲央行存款机制利率、欧元区至10月29日欧洲央行主要再融资利率等数据。此外,还需关注:美联储FOMC公布利率决议;美联储主席沃什召开货币政策新闻发布会;谷歌、微软美股盘后公布财报;三星电子三季报电话会;欧洲央行公布利率决议; 欧洲央行行长拉加德召开货币政策新闻发布会;国内成品油将开启新一轮调价窗口。
原油方面:
隔夜两油期货均上涨,美油涨2.04%,布油涨1.22%。中东地缘风险持续扰动油价。
随着市场对中东局势升级的担忧盖过该地区密集的外交斡旋行动,原油期货价格走高。花旗研究分析师Francesco Martoccia在一份报告中表示,以色列选举后的政治僵局“在美以与伊朗关系尤为敏感的时刻加剧了不确定性,也提高了军事冲突再度升级的风险”。他指出,如果局势再次升级,地缘政治风险溢价可能进一步上升;如果各方在达成协议方面取得可信进展,现有风险溢价则可能部分回落。他表示:“此次选举结果并未改变我们对年底前通过谈判达成协议这一基本情景的判断,但提高了局势发展更加动荡、并可能造成破坏性影响的概率。”(金十数据APP)
供需面亦提供支撑:美国商业原油库存连续第四周超预期下降,原油出口量跃升至近500万桶/日的历史高位。(华尔街见闻)