SMM10月14日讯:
金属市场方面:
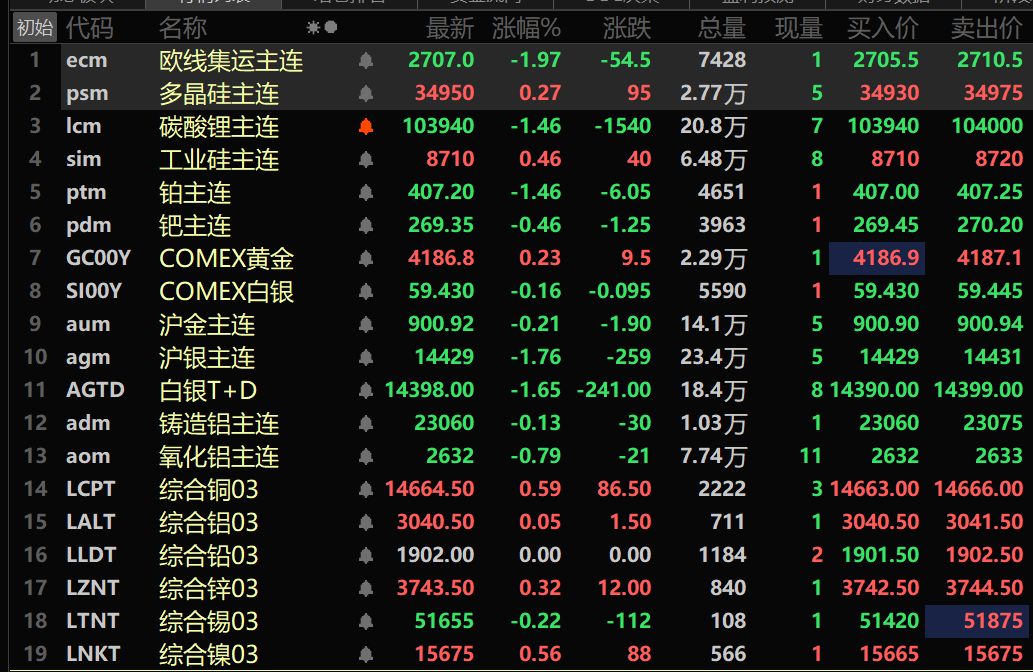
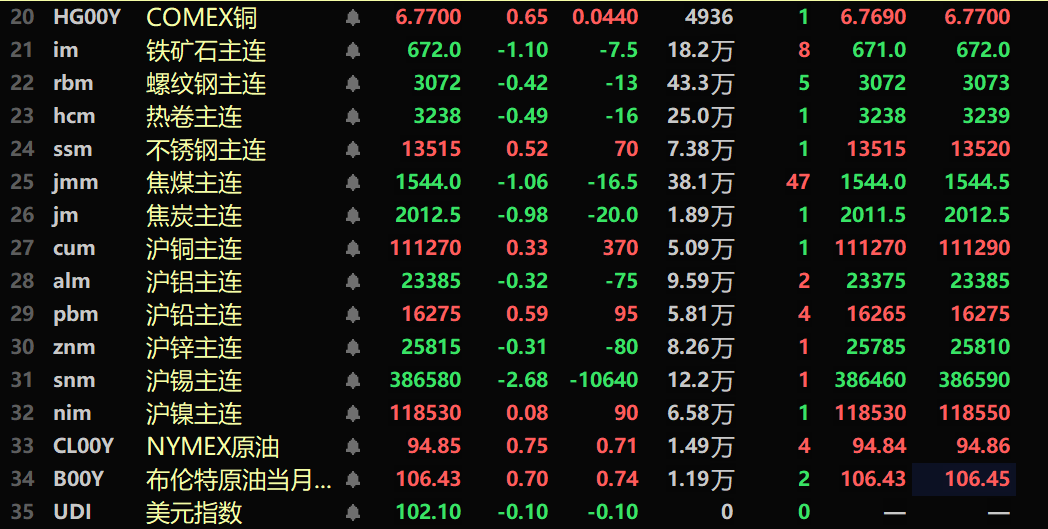
截至午间收盘,内盘基本金属涨跌互现。沪铜涨0.33%,沪铝跌0.32%。沪铅涨0.59%。沪锌跌0.31%。沪锡跌2.68%。沪镍微涨0.08%。
此外,铸造铝主连期货跌0.13%,氧化铝主连跌0.79%。碳酸锂主连延续前9个交易日的跌势继续跌1.46%。工业硅主连涨0.46%。多晶硅主连期货涨0.27%。
黑色系多飘绿。铁矿跌1.1%,螺纹、热卷跌幅均在0.5%以内。不锈钢涨0.52%。双焦方面:焦煤主力合约跌1.06%,焦炭主力合约跌0.98%。
外盘基本金属方面,截至11:51分,LME金属多飘红。伦铜涨0.56%,伦铝微涨。伦铅平于1902元/吨,伦锌涨0.32%。伦锡跌0.22%。伦镍涨0.56%。
贵金属方面,截至11:51分,COMEX黄金涨0.23%,COMEX白银跌0.16%。内盘贵金属方面:沪金跌0.21%,沪银主连跌1.76%。
此外,截至午间收盘,铂主连期货跌1.46%,钯主连期货跌0.46%。
截至午间收盘,欧线集运主力合约跌1.97%,报2707点。
截至10月14日11:51分,部分期货午间行情:
现货及基本面
铜:今日广东1#电解铜现货对当月合约:好铜报升水250元/吨持平上一交易日,平水铜报贴水50元/吨持平上一交易日,湿法铜报贴110元/吨持平上一交易日。广东1#电解铜均价较上一交易日涨85元/吨,湿法铜均价较上一交易日涨85元/吨。现货市场:广东库存重新下降,入库减少是主因……》点击查看详情
宏观面
国内方面:
【国家统计局:9月CPI同比上涨0.9% PPI同比上涨5.0% 同比涨幅均扩大】国家统计局数据显示:2026年9月份,全国居民消费价格同比上涨0.9%。其中,城市上涨0.9%,农村上涨0.8%;食品价格下降1.7%,非食品价格上涨1.5%;消费品价格上涨1.0%,服务价格上涨0.8%。1—9月平均,全国居民消费价格比上年同期上涨0.9%。2026年9月份,全国工业生产者出厂价格同比上涨5.0%,环比上涨1.2%。工业生产者购进价格同比上涨6.9%,环比上涨1.2%。1—9月平均,工业生产者出厂价格比上年同期上涨2.3%,工业生产者购进价格上涨3.6%。国家统计局城市司首席统计师董莉娟解读2026年8月份CPI和PPI数据。从环比看,全国PPI上涨1.2%,涨幅比上月扩大0.8个百分点。本月PPI环比运行的主要特点:一是国际原油、有色金属价格上行带动国内相关行业价格上涨。石油开采、精炼石油产品制造、有机化学原料制造价格分别上涨14.5%、7.4%和5.4%,有色金属矿采选业、有色金属冶炼和压延加工业价格分别上涨1.6%和1.5%,5个行业合计影响PPI环比上涨约0.63个百分点。二是部分能源和原材料行业供需状况变化拉动价格上涨。受冬季供暖备煤需求增加、主产矿区供应阶段性偏紧、国际煤价上涨预期效应等因素影响,煤炭开采和洗选业、煤炭加工价格分别上涨9.5%和13.6%;钢材、水泥等建筑材料需求有所回升,加之原材料成本上涨,非金属矿物制品业价格在连降7个月后转为上涨0.3%,黑色金属冶炼和压延加工业价格上涨0.2%,4个行业合计影响PPI环比上涨约0.38个百分点。三是人工智能、算电协同等领域加快发展带动部分行业需求增加、价格上涨。电气机械和器材制造业、计算机通信和其他电子设备制造业价格均上涨0.4%,2个行业合计影响PPI环比上涨约0.07个百分点。》点击查看详情
【海关总署:前三季度我国货物贸易进出口同比增18.8% 装备制造业引领作用突出】据海关统计,今年前三季度,我国货物贸易进出口39.94万亿元,同比增长18.8%。其中,出口23.2万亿元,增长16.4%,进口16.74万亿元,增长22.3%。月度增速连续6个月保持两位数增长,9月份进出口5.16万亿元,首次突破了5万亿元,增长27.5%。其中,出口3.03万亿元,增长29.6%;进口2.13万亿元,增长24.6%。海关总署数据显示,前三季度,我国装备制造业引领作用突出,贡献了近九成出口增量,中间品占出口总值的比重超过一半,有效发挥全球产供链“稳定锚”作用。出口产品向智向绿,集成电路出口增长99.1%,电动汽车、锂电池、风力发电机组以及零部件等绿色产品出口分别增长72.3%、36.4%和22.4%》点击查看详情
》10月14日银行间外汇市场人民币汇率中间价为1美元对人民币6.7249元
美元方面:
截至11:51分,美元指数延续前一个交易日的跌势继续跌0.1%,报102.1。
纽约联储主席威廉姆斯表示,今年再加息一次是合适的,但如果经济前景符合预期,2027年可能无需进一步加息。他称,支持9月加息决定,主要原因包括能源价格上涨、AI基础设施投资增加等因素。威廉姆斯表示,中东冲突推高能源价格,并通过运输、食品等领域向核心通胀传导;同时,AI建设带来的数据中心和芯片需求正在推高部分商品成本,并影响建筑业劳动力成本。他表示,虽然关税、能源价格和AI需求令今年通胀高于预期,但通胀预期仍保持稳定,核心通胀指标持续下降,预计明年通胀将明显回落并接近2%目标。威廉姆斯称,AI需求增长规模较大,短期内需求超过供应,但随着芯片产能增加和生产率提升,未来供应端可能改善,并形成抑制通胀的力量。谈及美债收益率上涨,威廉姆斯表示,长期收益率受到债券供需、AI投资、财政政策以及能源价格等多重因素影响,而不仅是货币政策。
波士顿联储主席柯林斯表示,今年年底前利率可能需要进一步上调,以抑制通胀。对于是否需要进一步加息以及加息时机的判断,她表示将取决于未来公布的经济数据。柯林斯预计美国经济将继续增长,劳动力市场将维持接近充分就业的状态。她表示:“在这一情景下,随着持续的效率提升支持需求与供给之间的平衡,并推动通胀降温,通胀将逐步回落至2%。”但她警告称,另外两种情景发生的可能性也几乎同样高。AI需求可能推动规模超预期的投资热潮,进而进一步提振家庭支出,使劳动力市场过热,并令通胀持续高于美联储目标。此外,关税和能源价格带来的价格压力,尤其是在伊朗战争持续的情况下,可能会延续通胀挑战。柯林斯表示:“重要的是要观察高通胀是否主要仍局限于能源和AI基础设施建设相关领域,同时其他领域的价格增速继续放缓;还是价格压力扩散的迹象正在显现。”
据CME“美联储观察”:美联储到10月维持利率不变的概率为77.3%,累计加息25个基点的概率为22.7%。美联储到12月维持利率不变的概率为12.2%,累计加息25个基点的概率68.7%,累计加息50个基点的概率为19.1%。(金十数据APP)
数据方面:
今日将公布美国9月未季调CPI年率、美国9月季调后CPI月率、美国9月季调后核心CPI月率、美国9月未季调核心CPI年率等数据。需关注:2027年FOMC票委、里奇蒙联储主席巴尔金发表讲话;2028年FOMC票委、波士顿联储主席柯林斯发表讲话;欧洲央行行长拉加德出席CNN举办的对话活动;阿斯麦(ASML)公布Q3财报;加拿大央行行长麦克勒姆在曼谷参加国际金融协会(IIF)年度会员大会的炉边谈话;欧洲央行行长拉加德就欧洲数字化未来发表讲话;美联储理事鲍曼发表讲话。
原油方面:
截至11:51分,两市油价均上涨,美油涨0.75%,布油涨0.7%。
中东局势持续紧张,能源航运前景不确定性上升,被视为支撑油价的主要因素。美国汽油零售均价目前约为每加仑4.34美元,较一年前的3.08美元大幅攀升。尽管特朗普上周宣布暂时放宽俄罗斯柴油出口限制,但分析师普遍认为此举对降低燃油价格的实际作用有限。(华尔街见闻)
此外,受美国哥伦布日假期影响,原定周三公布的美国API和EIA周度原油库存数据将分别推迟至北京时间10月15日(周四)04:30和10月16日(周五)00:00公布,敬请各位投资者留意。
现货市场一览:
►库存下降持货商坚持昨日报价 但下游不愿采购【SMM华南铜现货】
►铜漆包线:9月开工率不及预期,10月"旺季"成色待验【SMM分析】
►【SMM锡午评】AI叙事降温叠加加息预期 锡价放量下行、试探下方支撑
►市场静待美CPI数据指引 铂金现货市场交投偏活跃【SMM日评】