
SMM10月14日讯:
金属市场方面:
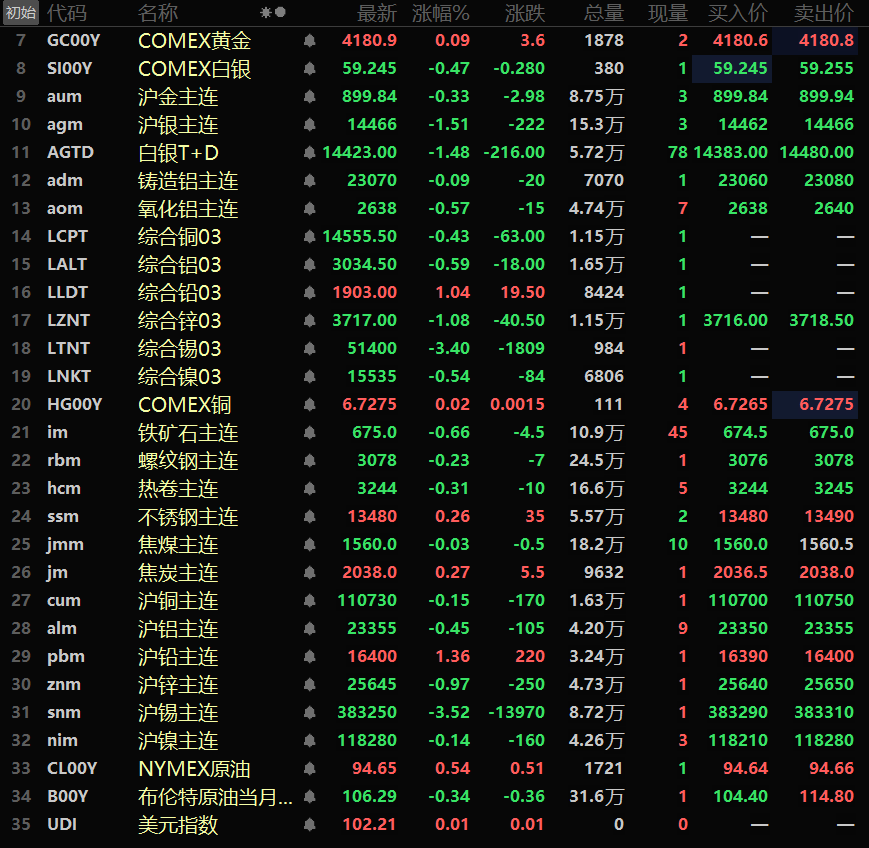
隔夜内盘基本金属普跌。沪铜跌0.15%,沪铝跌0.45%,沪铅涨1.36%。沪锌跌0.97%,沪锡跌3.52%。沪镍跌0.14%。此外,氧化铝主力期货微跌0.09%,铸造铝主连跌0.57%。
隔夜黑色金属多飘绿。不锈钢涨0.26%。铁矿跌0.66%,螺纹跌0.23%。热卷跌0.31%。双焦方面:焦煤主力合约跌0.03%,焦炭主力合约涨0.27%。
隔夜外盘金属方面,LME基本金属近全线下跌。伦铜跌0.43%,伦铝跌0.59%。伦铅涨1.04%。伦锌跌1.08%。伦锡跌3.4%。伦镍跌0.54%。
隔夜贵金属方面:COMEX黄金跌0.15%,COMEX白银跌1.85%。隔夜沪金主连跌0.33%,沪银主连跌1.51%。
截至10月14日7:24分,隔夜收盘行情:
宏观面
国内方面:
【三部门:到2028年,内河新能源船舶保有量较2025年翻倍】交通运输部等三部门关于印发《内河新能源船舶推广应用行动方案(2026—2030年)》的通知。到2028年,内河新能源船舶保有量较2025年翻倍,其中电动运输船舶突破1000艘,甲醇动力船舶突破100艘,电动公务船、港作船等数量显著提升,初步实现全场景示范应用。长江干线甲醇加注服务能力实现全线贯通,长三角水网地区船舶充换电设施基本成网。基本建成长江、西江航运干线、京杭运河航运绿色通道和长三角等船舶电动化先行区,综合形成零碳水路运输通道3000公里。(金十数据APP)
【国家能源局开展党的二十届五中全会保电工作调研】10月10日,国家能源局在京开展党的二十届五中全会保电工作调研,监管总监梁昌新带队参加调研。调研组一行赴相关重要保电场所,现场查看电力设备运行、应急装备情况。调研组强调,各相关单位要提高政治站位,压紧压实保电责任,树牢底线思维;要落细落实保电防控举措,完善重要场所供电方案和应急预案,抓实安全生产与网络安全防护;严格值班值守,遇有突发事件及时报告、处置,全力保障全会期间电力可靠供应。(国家能源局)
【中国机电产品进出口商会:对此次磋商取得的积极成果表示完全支持和高度赞赏】近日,中欧贸易投资磋商机制第二次例会在北京成功举行。双方围绕多项议题开展对等、专业、建设性的会谈,形成多项成果共识。中国机电产品进出口商会对此次磋商取得的积极成果表示完全支持和高度赞赏。中国机电商会特别注意到,双方在汽车贸易领域达成了重要共识。中国机电商会对此深感振奋。在混动汽车方面,双方本着相互尊重、平等协商的原则,就贸易安排达成谅解,充分照顾了双方产业基于现实的合理关切。这一安排为双方产业界提供了稳定、可预期、可持续的贸易环境,避免了贸易摩擦局面升级,维护了中国企业的实际利益,也为中欧混动汽车贸易的健康稳定发展奠定了坚实基础。在电动汽车方面,双方回顾了反补贴案价格承诺通用指导文件,双方将继续推进企业价格承诺和复审相关程序。这一成果同样具有积极价值,有助于中国企业积极争取对欧出口的合法权益。(金十数据APP)
美元方面:
隔夜美元指数跌0.37%,报102.2。市场目前的目光已锁定在周三公布的9月CPI数据上,该数据预计将成为美联储利率路径的重要指引。
美联储官员周二发出相互矛盾的信号,市场在加息预期上经历反复。芝加哥联储主席Austan Goolsbee表示,若通胀回归2%目标且就业维持充分,利率可以下调,但他同时警告称:服务业通胀上行、AI需求冲出轨道并过热其他经济部门,将使路径更加难以捉摸。里士满联储主席Thomas Barkin亦表示,美联储"能够看到AI投资对美国通胀的影响"。而John Williams随后的偏鸽表态则令市场押注有所收敛,他明确表示,不认为2027年之前有必要进一步加息。(华尔街见闻)
美联储理事沃勒表示,美国长期国债收益率飙升正抑制住房和汽车等利率敏感型行业的需求,在一定程度上发挥了收紧货币政策的作用。沃勒周二在新德里举行的新经济论坛上表示:“收益率上升会影响住房、汽车及其他利率敏感型行业吗?当然会。”他指出,虽然这并非美联储的本意,但收益率上升确实在“一定程度上发挥了政策紧缩的作用”。沃勒上周暗示,为抑制通胀,美联储可能仍需进一步加息,但他补充称,在考虑下一次加息时,官员们在时机选择上仍有一定灵活性。经济学家预计,周三公布的通胀数据显示,受美伊战争推高能源成本的影响,美国9月整体通胀率有所加快,但核心通胀预计有所放缓。(金十数据APP)
数据方面:据华尔街见闻,美国9月成屋销售年化399万套、环比增长1.5%,高于395万套的市场预期,是四个月来首次回升。
此外,美国小企业信心指数在9月再次小幅下滑。此前,美联储加息推高了借贷成本,抑制了企业借款。全美独立企业联盟(NFIB)表示,9月小企业乐观指数下降0.8点,至97.9,略低于52年来的平均水平。NFIB首席经济学家Bill Dunkelberg表示:“小企业主正采取谨慎态度,评估成本上升、利率走高以及难以找到合格员工等因素对其业务的影响。”NFIB调查显示,实际销售情况进一步恶化。经季节性调整后,过去三个月报告名义销售额上升的企业主净占比为负8%。约26%的小企业主表示,劳动力素质或劳动力供应是他们面临的首要问题;20%的企业主将通胀列为首要问题。(金十数据APP)
数据方面:
今日将公布中国9月CPI年率、美国9月未季调CPI年率、美国9月季调后CPI月率、美国9月季调后核心CPI月率、美国9月未季调核心CPI年率、中国9月贸易帐(待定)等数据。
此外,还需关注:2027年FOMC票委、里奇蒙联储主席巴尔金发表讲话;2028年FOMC票委、波士顿联储主席柯林斯发表讲话;欧洲央行行长拉加德出席CNN举办的对话活动;阿斯麦(ASML)公布Q3财报;加拿大央行行长麦克勒姆在曼谷参加国际金融协会(IIF)年度会员大会的炉边谈话;欧洲央行行长拉加德就欧洲数字化未来发表讲话;美联储理事鲍曼发表讲话。
原油方面:
隔夜两油期货走势分化,美油涨1.12%,布油跌0.34%。多重地缘风险叠加支撑油价。
本周二油价经历剧烈波动,缺乏单一催化剂,而是多股力量轮番主导。隔夜市场曾短暂对俄乌能源停火抱有希望,带动油价回落。然而,俄乌冲突再起,打破停火预期,柴油价格应声上涨。需求端,欧佩克大幅下调2026年石油需求增长预测,从年初的每日140万桶降至约40万桶,沙特方面亦有关于潜在出口产能扩张的表态,这些因素一度对油价形成压制。但最终主导价格走势的是升级的地缘冲突。市场还关注中东冲突的演变。(华尔街见闻)
尽管针对油轮的袭击不断升级,中东石油供应仍表现出较强韧性,但飙升的航运和保险成本正推动不同地区原油价格出现显著分化。高盛估计,全球原油平均运输费已从一年前的每桶4美元攀升至30美元,而中东航线的运费更是上涨至每桶35美元。高盛分析师表示:“尽管红海袭击导致船舶改道增加,伊朗船队遭到封锁,这些因素都加剧了航运市场的紧张局面,但我们认为,船对船转运才是推动运费上涨的主要因素。”与此同时,穿越霍尔木兹海峡所需的运输和保险成本上升,也进一步扩大了不同装货地点原油品种之间的价差。高盛数据显示,在霍尔木兹海峡外侧富查伊拉港装载的穆尔班原油,相对于在波斯湾内部装载的巴士拉原油的溢价,已从2月份的每桶2美元飙升至43美元。运输成本上升正促使炼油商更加倾向于采购距离目的地较近的原油品种,以避免支付高昂的长途运输费用。这一转变进一步扩大了地区间的原油价差,尤其是在实货原油市场。高盛数据显示,作为实货原油交易基准的即期布伦特原油,目前较可比的美国WTI原油溢价达到每桶40美元,较迪拜原油溢价达到每桶24美元。(金十数据APP)