


为您找到相关结果约2909个
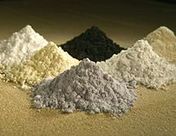
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 8月20日讯:今日稀土市场价格出现小幅回调。具体而言,氧化物市场方面,氧化镨钕价格下调至62.3-62.7万元/吨,氧化镝价格下调至165-167万元/吨,氧化铽价格下调至708-710万元/吨,氧化钆价格上调至18.2-18.4万元/吨;氧化钬价格稳定在51.5-52万元/吨,氧化铒价格继续在32.5-33.1万元/吨之间波动。 在金属市场,镨钕金属价格下调至76-76.8万元/吨,镝铁合金价格稳定在160-163万元/吨,金属铽报价稳定在870-880万元/吨,钆铁合金价格上调至17.2-17.5万元/吨,钬铁市场价格稳定在52-52.5万元/吨,镧铈金属价格则继续稳定在1.7-1.9万元/吨之间。 目前,稀土市场价格出现小幅回调。镨钕市场由于前期价格快速上涨,下游需求难以支撑当前高价,导致中小磁材企业普遍采取“暂停报价、拒接新单”的策略。市场上观望情绪浓厚,采购活动放缓,仅有少量刚性需求在低价位成交。这使得镨钕市场的交易氛围变得冷清,看涨预期有所减弱,持货商纷纷下调了报价,但由于市场看涨情绪仍在,整体回落幅度有限。中重稀土市场也受到采购放缓的影响,特别是镝和铽等金属,其高价成交面临阻力,整体价格偏稳运行。值得注意的是,在镨钕金属价格持续高位的背景下,钆铁作为部分替代品因其相对低廉的价格而受到了下游关注,磁材企业对其采购量增加,进而推动了钆铁价格的小幅上扬,并且市场上的低价货源开始收紧。总体来看,虽然前一段时间稀土价格迅速攀升给下游磁材企业的订单带来了成本压力,导致市场采购节奏放慢,但多数业者对未来走势仍抱有一定乐观态度,因此预计短期内稀土价格回落的空间有限。
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM8月20日讯: 稀土矿 价格:碳酸稀土价格约为5.13万元/吨左右,独居石价格约为5.8.3万元/吨,中钇富铕矿标矿价格约为23.4万元/吨。 供需:近期,稀土矿端价格整体随下游市场有所上行,但分离厂采购活跃度依旧较低,市场交投冷清。 稀土氧化物。 价格:镨钕氧化物昨晚成交区间达到了62.5-63万元/吨,氧化镝主流报价区间在162-164万元/吨,氧化铽报价区间约为710-715万元/吨左右。 供需:昨日,稀土氧化物价格依旧保持较强走势,氧化镨钕价格快速上涨的同时,下游金属厂采购意愿也转为谨慎,但部分贸易商炒涨热度依旧较高;中重稀土昨日报价较乱,下游采购方以低价询货为主,持货商报价相对较高。 稀土金属 价格:镨钕金属主流报价区间在76.5-77.5万元/吨,镝铁合金报价约为160-163万元/吨,金属铽报价约为875-883万元/吨。 供需:昨日,镨钕金属市场价格接连跳涨,主要是受市场消息炒涨情绪助推,加剧了镨钕产品供需趋紧的预期。同时,市场看涨情绪浓厚,金属企业不愿低价出货,拉高镨钕金属价格。但下游订单情况难以接受,市场观望情绪浓厚,高价镨钕金属成交僵持。中重稀土市场受市场采购回暖影响,市场询单活跃,部分中重稀土金属报价持续上调。 钕铁硼毛坯 价格:钕铁硼毛坯N38(Ce)报收191-201元/公斤;钕铁硼毛坯40M价格报收235-245元/公斤;钕铁硼毛坯40H价格报收239-249元/公斤;钕铁硼毛坯45SH(ce)价格报收289-309元/公斤。 供需:昨日,磁材报价小幅上涨,交易活跃度暂先维稳,受昨日镨钕原材料价格加速上涨的影响,磁材企业对外报价迅速上涨,部分企业暂停报价,但由于产业链价格传导速度的影响,下游电机企业及终端暂不能接受当前价格,多数持观望态度,静待后续价格稳定后再决定。 钕铁硼废料 价格:钕铁硼废料镨钕价格报收677-683元/公斤;钕铁硼废料镝价格报收1643-1654元/公斤;钕铁硼废料铽价格报收5439-5550元/公斤。 供需:昨日,废料市场价格快速上行,主要是受氧化镨钕价格快速上行影响。废料市场看涨情绪浓厚,回收企业受畏高情绪影响,纷纷控制废料采购量,导致各个回收企业采购价格出现分化,废料市场采购节奏放缓。
市场昨日冲高回落,三大指数微跌。沪深两市全天成交额2.59万亿,较上个交易日缩量1758亿,成交额连续5个交易日超2万亿。板块方面,白酒、华为海思、CPO、人形机器人等板块涨幅居前,保险、军工、证券、游戏等板块跌幅居前。截至昨日收盘,沪指跌0.02%,深成指跌0.12%,创业板指跌0.17%。 在今天的券商晨会上,华泰证券指出,重视稀土战略地位,看好价格上行;中信建投认为,储能时代光热发电有望迎来质变;银河证券表示,旺季来临叠加反内卷催化,关注建材布局机会。 华泰证券:重视稀土战略地位 看好价格上行 华泰证券表示,重视稀土战略地位,看好价格上行。预期2025—2026年稀土价格中枢有望持续上行。此外,在“逆全球化”背景下,稀土的战略意义愈发凸显。7月启动的金属镨钕竞拍表现活跃,市场看涨情绪浓烈。在稀土价格中枢有望上行的背景下,预期相关公司业绩将持续改善。 中信建投:储能时代光热发电有望迎来质变 中信建投指出,光热发电作为高稳定性的可再生能源,对构建新型电力系统具有重要意义;近年来光热发电新增装机规模明显提速,但装机基数仍然较小,行业发展潜力大。截至2024年底,中国光热累计容量838.2MW,2021-2024年间,我国新增光热装机300MW,对比3GW/年开工目标,行业还有广阔发展空间。自2016年我国光热行业发展以来,不同年度光热装机呈现明显波动,主要原因:(1)光热发电经济性不足;(2)电价等政策不确定性导致的波动;中信建投测算在青海省现行光热电价政策下,光热发电已经初步具备经济性。从光热系统价值量分布来看,聚光系统、吸热系统、热力系统和储热系统价值量占比较大。 银河证券:旺季来临叠加反内卷催化,关注建材布局机会 银河证券指出,推荐政策加码预期下需求有望回暖,渠道布局完善、品类扩张较好,具备产品品质优势及品牌优势的消费建材行业龙头。水泥方面,推荐供给调控趋严,供需矛盾有望缓和,水泥价格有推涨预期,有望实现盈利修复的区域龙头企业。玻璃纤维方面,推荐受益于新兴市场带动需求恢复,中高端产品价格存提涨预期,业绩全年修复可期的龙头企业。玻璃方面,冷修产线增多预期下行业供需格局有望逐步优化。

在由SMM主办的 2025SMM锌业大会-热镀锌产业发展与技术革新论坛 上,SMM黑色咨询项目经理李玥围绕“全球光伏支架产业:市场重构与价值跃迁”的话题展开分享。她表示,SMM预计,2020年到2025年,全球光伏新增装机复合年增长率有望达到34%左右,但是2025年到2030年,SMM预计,全球光伏新增装机增速或放缓,复合年均增长率或在6%左右。不过新兴市场的大型集中式光伏电站项目蓬勃发展,推动光伏支架市场的需求增长,此外,新型材料正在快速替代热镀锌,广泛应用于各类光伏支架安装场景。那么面对光伏增速放缓、本土化供应链要求及成本压力,中国企业如何破局?下文SMM将为您详细阐述...... 01 市场现状:全球光伏产业正迈入高质量发展黄金期 全球光伏新增装机增速放缓,新兴市场贡献主要增量 SMM预计,2020年到2025年,全球光伏新增装机复合年增长率有望达到34%左右,但是2025年到2030年,SMM预计,全球光伏新增装机增速或放缓,复合年均增长率或在6%左右。中国、美国、中东以及北非等新兴市场将贡献主要增量。 2024年累计光伏装机容量为2247GW,34个国家新增装机容量超过1GW,23个国家装机总容量超过10GW。 新兴市场的大型集中式光伏电站项目蓬勃发展,推动光伏支架市场的需求增长 公用事业规模的光伏发电引领全球安装,SMM预计2030年集中式光伏电站在光伏电站总量中的占比或将高达57%,全球光伏支架的需求规模或将达到360GW左右。2030年光伏电站的总数量或将达到840GW上下。 中国在建及规划跟踪支架装机规模位居世界第一,西班牙、美国、巴西、 印度及中东北非等国家(区域)位居其后。 02 市场格局:行业加速整合,中国企业强势崛起 政策支持两极分化,全球光伏产业链危机与机遇并存 美国: 特朗普政府发布《重振美国清洁煤行业》 行政命令,联邦资金支持和资源可能从太阳能领域抽离,转而投向传统能源,不过作为全球最大经济体,美国电力需求与GDP绑定,算力中心、AI产业的扩张需要大量电力 ,而传统化石能源电站建设周期长,短期内仍需依赖风光储。 2025年特朗普上台后对IRA的重大调整让市场信心受挫,这包括: 1)于2029年逐步取消清洁能源投资和生产税收抵免条款;2)在生产税收抵免中增设“外国实体投资份额限制” ,这将直接冲击光伏、风电和电池产业链。 欧盟: 2024年通过《净零工业法案》,设立“可再生能源加速区”,简化许可流程, 计划到2030年,在光伏制造产业链各环节,光伏制造规模至少达到30GW。 同年通过《建筑能效指令》,要求所有新建筑需具备“太阳能适配性”,并对安装做出明确要求。 2025年5月,欧盟颁布《净零工业法案》新规,其中确立了具有约束力的本土化生产目标,规定到2026年,欧盟成员国须确保光伏组件、电池及热泵等新能源设备的年度部署需求中,有固定比例来自本土制造, 预计至2030年将本地净零技术制造能力提升至欧盟市场需求的至少40%。 印度: 2024年,印度提出《总理太阳能家庭计划》和《国家电力计划》等计划,致力于到2030年实现280GW太阳能装机容量,这意味着 自2025年开始年均需30GW新增装机量。 印度正通过"双轨并行"策略加速光伏产业本土化进程:一方面筑起贸易壁垒,通过加征进口关税、实施ALMM(清单认证等措施限制中国光伏产品进入;另一方面则推出PLI(生产挂钩激励)计划等系列扶持政策,大力刺激本土光伏制造产业链的产能扩张与技术升级。 这种"限制进口+培育本土"的组合拳正在重塑印度光伏产业格局。 中东非洲: 沙特提出“2030愿景”规划,预计自2024年开始每年新增20GW光伏装机,土耳其宣布到2030年装机容量达30GW;阿联酋推进全球最大单体电站(5GW)的建设, 中东光伏投资规模未来5年或超千亿美元。 中东北非地区正通过关税政策和"白名单"制度加速光伏产业本土化进程。然而,由于当地原材料供应不足和技术储备有限,这些国家在短期内仍高度依赖中国光伏供应链体系。 这一现状促使中国光伏企业加快在该地区的投资布局,通过本地化生产来应对贸易壁垒。 行业集中化趋势加速,中国企业市场份额跃居全球第二。 企业海外建厂应对政策风险,光伏支架制造从中国转向中东北非、拉美地区。 03 生产材料:新型材料加速普及,性能更优、成本更低 新型材料正在快速替代热镀锌,广泛应用于各类光伏支架安装场景 锌铝镁镀层钢在显著降低镀锌成本的同时大幅缩短交付周期,助力光伏支架企业实现降本增效提质 后发赶超,中国锌铝镁镀层钢贡献近半的全球产能,以中低铝产品为主 SMM预计,2024年到2030年,全球锌铝镁镀层钢的产能有望以3%的复合年均增长率增长,2030年有望达到5200万吨左右,中国锌铝镁镀层钢产能有望增至2500万吨左右,贡献近半的全球产能。而锌铝镁镀层钢产能后续也将以中低铝产品为主,2030年中低铝产能占比有望达到90%左右。 全球本土化浪潮下,中国锌铝镁镀层钢的出口红利还能持续多久? 中国锌铝镁镀层钢卷出口格局 04 中国企业如何破局? 面对光伏增速放缓、本土化供应链要求及成本压力,中国企业如何破局? 积极开拓海外市场: 采取“海外区域总部+服务中心+本地化生产基地”的属地化战略布局, 能够有效规避贸易壁垒,强化交付能力,目前已在印度、沙特、巴西等地建厂,海外跟踪支架年交付产能超10GW 。 重点打开跟踪支架业务 技术创新推动跟踪支架需求爆发,关键成本差距从0.6元/W大幅收窄至0.1-0.2元/W,行业迎来经济性拐点,竞争优势凸显。 产品结构持续优化下,跟踪支架业务营收占比稳步提升,成为拉动企业盈利增长的核心引擎。 毛利水平相比海外头部仍有较大差距 2024年,Nextracker以35%的营业利润率领跑行业,其成功源于两大核心优势:一是专注欧美等高技术溢价市场,二是凭借多年技术积累构建的竞争壁垒。这种"高端市场+技术领先"的双轮驱动模式,为其带来了显著的盈利溢价。 值得关注的是,中信博通过海外战略布局在2024年实现了毛利率的持续提升。尽管与国际龙头仍存在差距,但其全球化拓展路径——包括新兴市场突破、本地化生产布局及技术快速迭代——为中国光伏支架企业提供了重要的发展范式。 ① 技术创新——人工智能与机器人 Nextracker推出“人工智能+机器人业务”计划,过去一年里已投资超4000万美元用于技术收购; 清源股份产品搭载AI气候响应系统,通过高精度传感器捕捉环境参数,动态调整跟踪角度; 中信博第二代跟踪系统AI算法已运用于阿曼项目。 ② 全球化战略布局 中信博矩阵式布局“三大洲6大基地+17个分支机构”,构建“海外区域总部+服务中心+本地化生产基地”模式提升交付效率、保证产能供应; 天合光能拥有N型全产业链一体化产能,抗风险能力较强,未来中东等新兴市场成为规划建设产能的重要选项。 ③ 全生命周期的综合性能源服务商 中信博近年以“跟踪+”为核心构建“绿电+”智慧能源一站式能源解决方案,多款产品通过TÜV集团认证; Antaisolar推出SolarAid平台,简化屋顶项目设计与报价流程,并结合欧洲差异化需求,开发全方位的光伏支架解决方案。 ④ 反内卷与产能优化 光伏行业即将迎来深度变革,从单纯的价格竞争转向以技术创新、全球化布局和供需协同为核心的价值竞争新阶段,在此过程中,光伏支架行业将经历产能优化整合,市场集中度持续提升,最终具备核心技术优势和全球化运营能力的头部企业将成为市场主导力量。 》点击查看 2025SMM锌业大会 专题报道

据MiningNews.net网站报道,稀土开发商林甸资源公司(Lindian Resources)寻找投资者开展新一轮融资,如果顺利,其融集资金足以开发马拉维的坎甘昆德(Kangankunde)稀土项目。 据悉,林甸公司准备以每股0.21澳元的价格融资8000万澳元以完全持有该项目,并计划在2026年投产。 目前,林甸公司持有坎甘昆德稀土矿67%的股份。 最近几个月,随着西方国家四处寻找稀土供应,稀土项目已经吸引了投资者的极大关注。 自从四月初以来,澳交所上市的两家矿企,莱纳斯公司(Lynas)和伊鲁卡(Iluka)公司的股价已经上涨了一倍,主要受到两方面的刺激,一方面是美国政府与芒廷帕斯材料公司(MP Materials,MPM)签署协议,另一方面是澳大利亚政府支持阿拉夫拉(Arafura)公司建设12亿美元的关键矿产“战略储备”。 8月初以来,林甸公司股价上涨了150%,创近两年来的新高。 林甸公司需要大约4000万美元来建设坎甘昆德稀土矿一期工程,投产后将年产TREO品位55%的稀土精矿1.53万吨,包括8400吨稀土氧化物和1640吨镨钕氧化物。 2024年7月完成的可行性研究估计,按照1.25亿澳元年收入,其税后净现值为8.31亿澳元,内部收益率为80%。 本月初,林甸公司同伊鲁卡公司达成3200万澳元的融资和承销协议,坎甘昆德矿山初步将每年向伊鲁卡公司在西澳州的埃尼亚巴(Eneabba)稀土冶炼厂提供6000吨稀土(独居石)精矿。 在15年的生产期间,林甸希望向埃尼亚巴(Eneabba)稀土冶炼厂每年提供9万吨精矿,另外第二阶段开发建成后,再额外每年增加2.5万吨。 新一轮融资预计将帮助林甸公司完成扩建工程。

据MiningNews.net网站报道,稀土开发商林甸资源公司(Lindian Resources)寻找投资者开展新一轮融资,如果顺利,其融集资金足以开发马拉维的坎甘昆德(Kangankunde)稀土项目。 据悉,林甸公司准备以每股0.21澳元的价格融资8000万澳元以完全持有该项目,并计划在2026年投产。 目前,林甸公司持有坎甘昆德稀土矿67%的股份。 最近几个月,随着西方国家四处寻找稀土供应,稀土项目已经吸引了投资者的极大关注。 自从四月初以来,澳交所上市的两家矿企,莱纳斯公司(Lynas)和伊鲁卡(Iluka)公司的股价已经上涨了一倍,主要受到两方面的刺激,一方面是美国政府与芒廷帕斯材料公司(MP Materials,MPM)签署协议,另一方面是澳大利亚政府支持阿拉夫拉(Arafura)公司建设12亿美元的关键矿产“战略储备”。 8月初以来,林甸公司股价上涨了150%,创近两年来的新高。 林甸公司需要大约4000万美元来建设坎甘昆德稀土矿一期工程,投产后将年产TREO品位55%的稀土精矿1.53万吨,包括8400吨稀土氧化物和1640吨镨钕氧化物。 2024年7月完成的可行性研究估计,按照1.25亿澳元年收入,其税后净现值为8.31亿澳元,内部收益率为80%。 本月初,林甸公司同伊鲁卡公司达成3200万澳元的融资和承销协议,坎甘昆德矿山初步将每年向伊鲁卡公司在西澳州的埃尼亚巴(Eneabba)稀土冶炼厂提供6000吨稀土(独居石)精矿。 在15年的生产期间,林甸希望向埃尼亚巴(Eneabba)稀土冶炼厂每年提供9万吨精矿,另外第二阶段开发建成后,再额外每年增加2.5万吨。 新一轮融资预计将帮助林甸公司完成扩建工程。

SMM8月19日讯: 受矿端原料供应偏紧影响,钨业链近来迎来上行,钨价更是迭创历史新高,黑钨精矿(≥65%)8月19日已经升破21万元/标吨;钼价也受上游矿端供应偏紧的支撑,整个产业链近来偏强运行;受需求向好以及供应相对偏紧叠加市场情绪预期乐观以及市场投机资金炒作等的带动,稀土现货产业链8月19日近全线飘红,氧化镨钕8月19日更是单日大涨7.83%!与现货市场的强劲相呼应,小金属板块8月19日迎来三连涨,截至19日13:13分,小金属板块涨2.08%,个股方面:宜安科技涨超11.31%,北矿科技、博迁新材涨停,中钨高新、北方稀土、厦门钨业以及华阳新材等涨幅居前。 现货市场 钨矿继续走强带动钨产业链重心上移 钨价今年以来已涨48.16% 》点击查看SMM钨现货价格 》订购查看SMM金属现货历史价格走势 8月19日,钨矿端原料供应偏紧带动钨产业链价格重心继续上移,其中黑钨精矿(≥65%)价格为211000~212000元/标吨,均价报211500元/标吨,较其前一交易日上涨2.92%。 而211500元/标吨这一均价与2024年12月31日的均价142750元/标吨相比,其均价今年以来上涨了68750元/标吨,今年以来的涨幅为48.16%。 本周初,钨市场再度大幅跳涨,钨精矿价格站稳21万元/标吨,仲钨酸铵价格突破30万元/吨,钨原料端快速跳涨,激化市场供需矛盾,硬质合金企业跟涨缓慢,钨制品企业倒挂风险加剧,终端企业观望情绪浓厚,市场成交表现缩量,但钨精矿供需错配矛盾突出的情况下,价格短期难有回调预期,短期预计钨市场维持偏强震荡为主。 稀土产业链近全线上涨 氧化镨钕今年已涨超59.17% 》点击查看SMM稀土现货价格 》订购查看SMM金属现货历史价格走势 8月19日,稀土产业链从下游的矿端、氧化物、稀土金属以及钕铁硼毛坯等整个稀土产业链的价格整体出现了上涨,其中,SMM氧化镨钕的价格为63.2-63.5万元/吨,其均价为63.35万元/吨,较前一交易日大涨7.83%。 氧化镨钕63.35万元/吨的均价与其2024年12月31日的均价39.8万元/吨相比,今年以来上涨了59.17%。 目前,稀土市场价格持续全面上涨,尤其以镨钕产品的涨幅尤为突出。这一现象背后有多重因素共同作用。首先,市场上有宏观消息流出,镨钕产品的供需格局可能进一步趋紧,加剧了市场对缺货的预期。其次,由于市场普遍看好镨钕价格走势,在供应紧张的情况下,持货者不愿低价出货。此外,磁材大厂继续招标采购镨钕金属,为价格上涨提供了坚实的需求支撑。与此同时,中重稀土市场的价格也呈现上升趋势,这主要得益于下游磁材企业的刚性补库需求以及贸易商积极囤货,导致市场询单情况较上周出现明显好转,市场采购活跃,进一步推动了中重稀土的价格上涨。总体而言,当前稀土市场价格的上涨不仅受到实际供需关系的影响,还受到了市场炒作情绪的推动。鉴于目前稀土市场炒涨情绪浓厚,预计短期内稀土价格难以出现大幅回调。 上游矿端供应偏紧 钼价今年已涨21.08% 》点击查看SMM钼现货价格 》订购查看SMM金属现货历史价格走势 8月19日,钼产业链报价整体出现上移,其中,SMM45%钼精矿报4350-4380元/吨度,其均价为4365元/吨度,较前一交易日涨0.69%。 4365元/吨度这一均价与其2024年12月31日的均价3605元/吨度相比,上涨了21.08%。 对于钼的后市,近期钢厂陆续入场招标带动需求向好,而矿端供应偏紧格局暂时难以缓解,持货商惜售情绪较强,市场低价货源难觅,预计供应偏紧态势将支撑钼价短期延续偏强运行。 推荐阅读: 》 》钨精矿供应偏紧难解 钨价刷新高【SMM分析】
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 8月19日讯:今日稀土市场价格继续全线上涨。具体而言,氧化物市场方面,氧化镨钕价格接连跳涨至63.2-63.5万元/吨,氧化镝价格上调至165-167万元/吨,氧化铽价格涨至710-715万元/吨,氧化钆价格上调至17.5-18万元/吨;氧化钬价格上调至51.5-52万元/吨,氧化铒价格继续在32-32.5万元/吨之间波动。 在金属市场,镨钕金属价格持续上涨至77-77.5万元/吨,镝铁合金价格上调至160-163万元/吨,金属铽报价上调至870-880万元/吨,钆铁合金价格上调至16.5-17万元/吨,钬铁市场价格上调至52-52.5万元/吨,镧铈金属价格则继续稳定在1.7-1.9万元/吨之间。 目前,稀土市场价格持续全面上涨,尤其以镨钕产品表现尤为突出。这一现象背后有多重因素共同作用。首先,市场上有宏观消息流出,镨钕产品的供需格局可能进一步趋紧,加剧了市场对缺货的预期。其次,由于市场普遍看好镨钕价格走势,在供应紧张的情况下,持货者不愿低价出货。此外,磁材大厂继续招标采购镨钕金属,为价格上涨提供了坚实的需求支撑。与此同时,中重稀土市场的价格也呈现上升趋势,这主要得益于下游磁材企业的刚性补库需求以及贸易商积极囤货,导致市场询单情况较上周出现明显好转,市场采购活跃,进一步推动了中重稀土的价格上涨。总体而言,当前稀土市场价格的上涨不仅受到实际供需关系的影响,还受到了市场炒作情绪的推动。鉴于目前稀土市场炒涨情绪浓厚,预计短期内稀土价格难以出现大幅回调。
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM8月19日讯: 稀土矿 价格:碳酸稀土价格约为4.75万元/吨左右,独居石价格约为5.45万元/吨,中钇富铕矿标矿价格约为22.2万元/吨。 供需:近期,稀土矿端价格整体随下游市场有所上行,但分离厂采购活跃度依旧较低,市场交投冷清。 稀土氧化物。 价格:镨钕氧化物昨晚成交区间达到了59.5-60万元/吨,氧化镝主流报价区间在162-164万元/吨,氧化铽报价区间约为700-705万元/吨左右。 供需:昨日,稀土氧化物价格全线上涨。受消息面因素影响下,下游采购方询单活跃度增加,上游持货商报价纷纷上调,稀土氧化物低价货源快速收紧,在氧化镨钕供应本就紧张的情况下,其价格有惊人的提升。 稀土金属 价格:镨钕金属主流报价区间在72.5-73.5万元/吨,镝铁合金报价约为156-158万元/吨,金属铽报价约为865-870万元/吨。 供需:昨日,镨钕金属市场价格快速上行,主要是受镨钕产品供需趋紧影响,市场看涨情绪浓厚,金属企业不愿低价出货。同时,由于价格涨幅过快,部分金属企业暂停报价选择观望市场,仅有部分金属大厂报价镨钕金属。中重稀土市场,受下游采购需求回暖影响,市场询单情况有所好转,但磁材企业多以刚需补库为主,成交价格未见明显拉涨。 钕铁硼毛坯 价格:钕铁硼毛坯N38(Ce)报收187-197元/公斤;钕铁硼毛坯40M价格报收233-243元/公斤;钕铁硼毛坯40H价格报收237-247元/公斤;钕铁硼毛坯45SH(ce)价格报收287-307元/公斤。 供需:昨日,磁材报价大幅上涨,交易活跃度暂先维稳,受昨日镨钕原材料价格快速上涨的影响,磁材企业对外报价迅速上涨,但由于产业链价格传导速度的影响,下游电机企业及终端暂时未能接受当前价格,多数持观望态度,静待后续价格变化。 钕铁硼废料 价格:钕铁硼废料镨钕价格报收627-633元/公斤;钕铁硼废料镝价格报收1643-1654元/公斤;钕铁硼废料铽价格报收5439-5550元/公斤。 供需:昨日,废料市场价格快速上行,主要是受氧化镨钕价格涨幅过大影响。废料市场惜售情绪得到引爆,尽管回收企业大幅上调报价,但废料持货商出货意愿偏弱,导致市场采购陷入僵局。
 券商晨会精华:旺季来临叠加反内卷催化,关注建材布局机会
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
