


为您找到相关结果约345256个

7月10日(周五),伦敦金属交易所(LME)周五发布的数据显示,LME可交割铝库存中,产地为俄罗斯的铝库存占比6月升至95%,高于5月的93%,市场可选择的非俄铝库存仅剩少量印度铝。 受中东冲突收紧全球供应影响,6月LME可交割铝库存减少3%,至246,600吨,创2025年4月以来最低水平。 产地为俄罗斯的可交割铝库存6月减少3,150吨,降至234,025吨,但在LME总库存中的占比仍有所提升,这是因为产地为印度的铝库存降幅更大,减少了4,875吨,令俄铝在总库存中的占比被动走高。 截至6月底,LME仓库中可供交割的印度铝仅剩12,575吨,仓库中没有产自其他国家的铝库存。 尽管2024年4月13日之前生产的俄罗斯铝仍允许交割,但不少交易商仍规避采购俄产金属。为配合西方制裁,该日期之后生产的俄罗斯铝被禁止进入LME仓储交割体系。 与此同时,LME可交割铜库存中中国产的铜占比由5月的53%升至6月的59%。LME仓库中,虽然6月中国产地的铜较5月减少22,375吨,降至118,650吨,不过澳大利亚、智利、秘鲁、韩国铜库存同步下滑,推高中国铜的库存占比。 LME可交割铜库存总量6月减少65,175吨,降至201,700吨,为2月以来最低水平。 6月末,LME可交割镍库存中产自中国的镍占比回落至70%,5月末该比例为75%。
沪镍上周五价格震荡修复,总体维持筑底格局,夜盘收129010元/吨。伦镍价格维持低位震荡,涨幅0.3%,收16655美元/吨。 供给端来看,矿端上,今年东南亚降水整体偏少,菲律宾镍矿发运量较往年更加稳定,另外需重点关注近期印尼矿端配额调整情况。冶炼端下游部分湿法冶炼端产线开启停产检修目前仍未复产,3月青美邦尾矿滑坡事件停产产线目前复产。电池级硫酸镍价格维持高位,但硫酸镍均价有所回落,国内LFP上量逐步挤兑三元正极市场,三元市场增速放缓。精炼镍供给仍然较为宽松,进口到港充足。 需求端来看国内整体需求疲软,主要原因为国内地产链需求拖累,不锈钢需求仍旧呈现疲软态势,乘用车数据下滑,新能源三元材料需求增量有限。库存方面来看,硫酸镍供需偏紧,精炼镍库存难消,国内国际精炼镍库存仍处高位,去库速度缓慢。 总的来看,沪镍目前整体价格走势会维持低位震荡状态,下方仍有价格支撑,重点关注印尼镍矿配额调整情况。
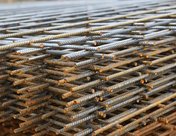
1. 采购条件 本采购项目攀成钢2026年7月240吨20#圆钢(Φ60、Φ65)公开谈判(PGPGGSHHD260710303362)采购人为攀钢集团成都钢钒有限公司,采购项目资金来自自筹,该项目已具备采购条件,现进行公开单轮谈判。 2. 项目概况与采购范围 2.1 项目名称:攀成钢2026年7月240吨20#圆钢(Φ60、Φ65)公开谈判 2.2 采购失败转其他采购方式:不转 2.3 本项目采购内容、范围及规模详见附件《物料清单附件.pdf》。 3. 投标人资格要求 3.1 本次采购不允许联合体投标。 3.2 本次采购要求投标人须具备如下资质要求: (1)生产型环境管理体系认证 (2)流通型环境管理体系认证 (3)生产型质量管理体系认证 (4)流通型营业执照 (5)流通型质量管理体系认证 (6)生产型营业执照 (7)生产型职业健康安全管理体系认证证书 (8)流通型职业健康安全管理体系认证证书 3.3 本次采购要求投标人需满足如下注册资金要求: 生产型注册资金:500.0(万元)及以上 流通型注册资金:300.0(万元)及以上 3.4 本次采购要求投标人须具备如下业绩要求: 详见附件(如有需要) 3.5 本次采购要求投标人须具备如下能力要求、财务要求和其他要求: 财务要求:详见附件(如有需要) 能力要求:详见附件(如有需要) 其他要求:1、生产型企业:注册资金要求500万元及以上,须提供本公司的IS09001质量管理体系认证证书、职业健康安全管理体系认证证书、环境管理体系认证证书。 2、流通型企业:注册资金要求在300万及以上,提供制造厂家的营业执照、IS09001质量管理体系证书、职业健康安全管理体系认证证书、环境管理体系认证证书。 3、分支机构提供总部授权并提供总部营业执照。 3.6依法必须进行招标的项目,失信被执行人投标无效。 4. 采购文件的获取 4.1 凡有意参加投标者,请于2026年07月11日21时00分至2026年07月15日09时30分(北京时间,下同),登录鞍钢智慧招投标平台http://bid.ansteel.cn下载电子采购文件。 点击查看招标详情: 》攀成钢2026年7月240吨20#圆钢(Φ60、Φ65)公开谈判采购公告
国内炼厂减产预期增强,盘面获得支撑。基本面层面,加工费跌至极端低位,炼厂明显亏损,炼厂商议联合减产,关注落地情况。梳理锌产业基本面,国内1-3月锌矿进口量增速较快,传导至冶炼端,精炼锌产出延续增势。随着沪伦比再次走低,4月起锌矿进口量回落,原料供应趋紧之下加工费快速走低,炼厂利润显著承压,国内炼厂二季度末及三季度有减产预期。国内需求端仍疲弱,社库处于历史同期高位,去库困难。从全球整体视角看,2026年锌矿虽仍在扩张周期中,但由于存量大矿品位下滑减产,2026年全球锌矿增速预期下调。海外需求端稳中有进,全球制造业PMI连续多月处于扩张区间。预计2026年全年锌供需均小幅增长,精炼锌供需相对平衡,产业矛盾主要集中在矿和冶炼端。 盘面上,中期锌价预计延续震荡整理,底部支撑有力,考虑卖看跌策略。
 6月LME铝库存中的俄罗斯铝占比升至95%

点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
