


- Ta的文章 (36)
“硫磺跌→硫酸跌→湿法磷酸跌”这条链,2026年下半年断了。截至11月17日,硫磺(EXW山东)较6月高点腰斩54%;磷酸仅回落33%,近六周硫磺跌32%、磷酸只跌1.2%。断点在硫酸供给结构——冶炼酸。手握低价冶炼酸的厂家,这一轮“降不动、也涨不急”。
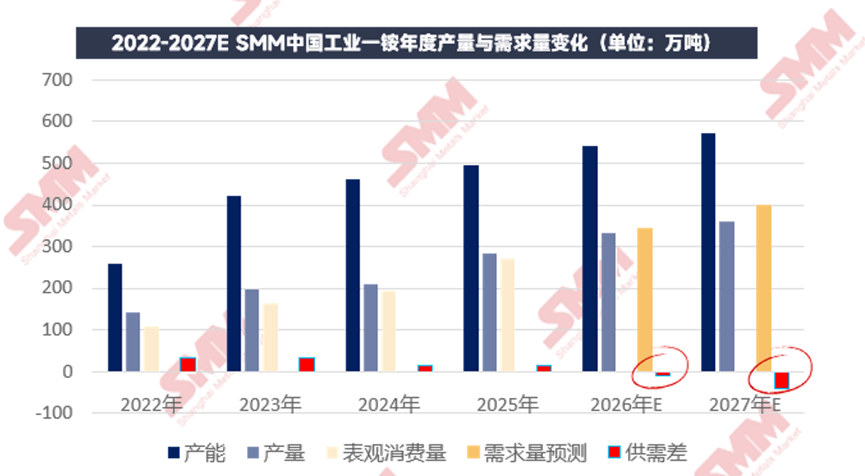
10月磷化工整体呈现"上游硫磺回落、中游价格弱稳、下游刚需跟进"的运行格局。 月初国庆归市,黄磷凭借节前预售订单消化与供应减量前期领涨;但进入中下旬,下游需求疲弱、热法酸开工下调,价格缺乏进一步上行动能,逐步转入僵持并小幅回落。 磷酸两条路线博弈僵持:湿法酸受硫磺回落带动成本存下行预期,但硫酸(冶炼酸)价格维持高位,现货相对僵持;热法酸在黄磷成本支撑与湿法低价货源双向挤压下产销困难,近期部分企业让利出货,但新单跟进缓慢。 工业级一铵下游需求几乎仅靠新能源支撑,尽管企业主动下调开工,库存仍处高位、低价货源持续涌现,成交重心缓慢下移。
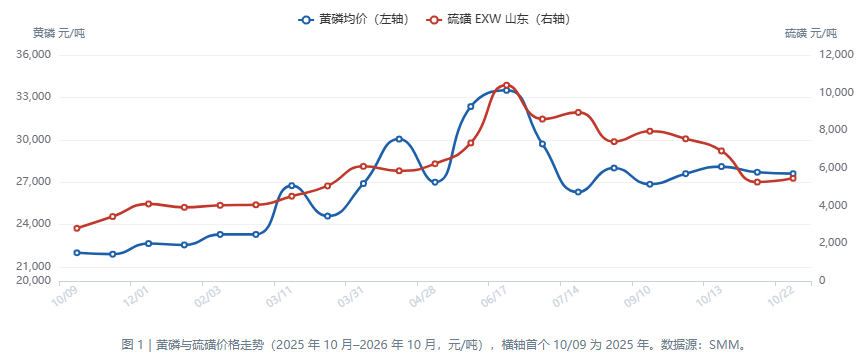
硫磺是黄磷需求开关而非价格地板,涨价抬升湿法酸成本、打开热法替代带动黄磷跟涨。硫磺回落则外部催化消退,需求支撑不足,热法酸开工率下降,刚需采购压制上行,但检修、焦炭成本、枯水期电价预期托底,成本与供给托底,大概率维持高位区间震荡。
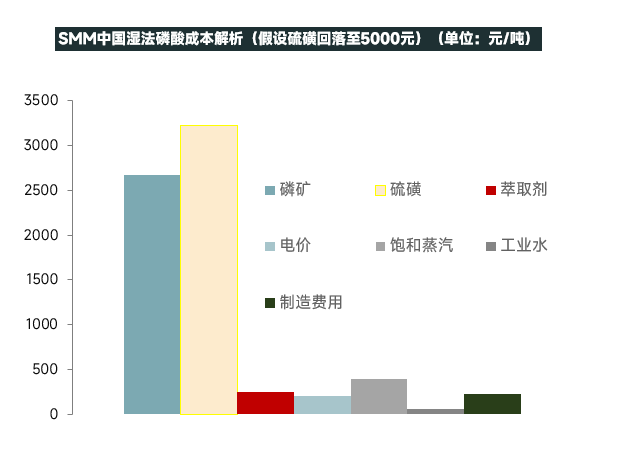
2026 年 10 月 19 日,硫磺(山东 EXW)现货报 5253.5 元/吨,自 9 月中旬以来累计下跌 34%,原料端快速走弱。但节后湿法磷酸跌幅远不及硫磺,成本传导明显滞后——受前期高价原料库存与冶炼酸涨价双重拖累,当前湿法磷酸仍处在旧成本周期里。
节后两周,上游出现罕见结构:硫系与电热系彻底分道扬镳。硫磺周内暴跌 -9.98%,抽掉了湿法酸与工铵的成本地板;依赖电与磷矿的黄磷、热法磷酸几乎没让出一分钱。同为"磷",跌幅差出 7 个百分点。

国庆假期,磷化工产业链供需错配特征较为凸显。上游装置大多维持连续生产,节中高危化学品管控,运力受限,下游主要以消化前期备货库存为主,多数品种存在惯性累库现象,市场整体观望情绪偏重。
2026 年 9 月国内磷化工整体呈现成本回落、内部分化格局。黄磷月内走出 V 型行情。湿法磷酸新增产能释放,硫磺下行带动成本减弱,供需宽松行情承压下行;热法磷酸受替代冲击,开工与产量环比回落。工业级磷酸一铵农需基本归零,企业柔性调产增多,整体产量随装置转产、检修有所收缩,仅靠新能源刚需托底。整体看上游成本端出现松动,下游需求兑现节奏成为 Q4 核心矛盾,10 月节后开价、新能源排产、出口订单为重点观测指标。
本周上游品种进入“节前调头期”:磷矿石市场供需两弱,价格缺乏明显驱动;黄磷自 9/22 起,伴随下游备货收尾、叠加双节临近跨区运力收紧,场内交投转淡;热法磷酸跟随原料成本波动报价下调;湿法净化酸受硫磺、硫酸同步下行拖累,市场观望情绪较重,价格横盘僵持;工铵农需几近停滞,仅靠新能源刚需托底,呈现明稳暗降态势。 磷化工整体以观望为主,采购偏谨慎,暂无一致做多预期,本轮并非简单震荡,而是关键时间窗口,Q4 方向等待节后首个交易日开单价验证。
本周磷化工板块结构性分化明显。黄磷前期降价去库充分,本周止跌小幅修复,依托供给挺价与成本支撑,但下游备货谨慎、需求未实质回暖;磷酸市场交投清淡,湿法、热法成本走势分化,叠加新增产能释放,整体窄幅震荡;工业一铵挂牌价维稳、实单暗降,原料成本走弱拖累行情,传统农需停滞,仅靠新能源刚需托底。
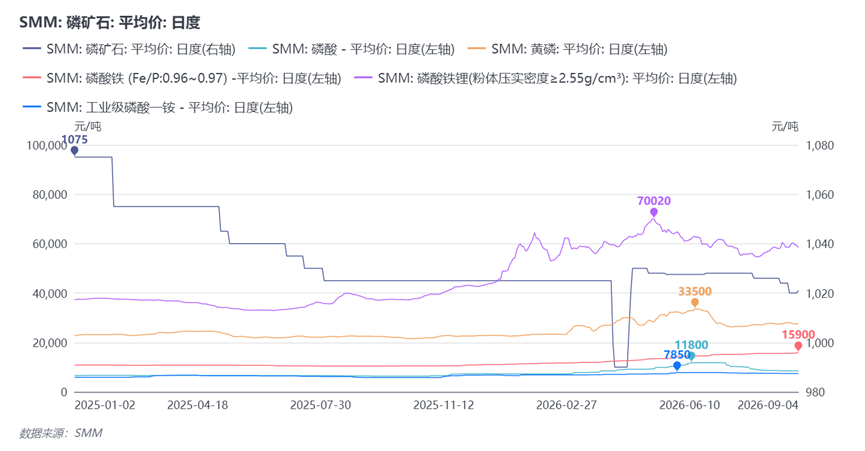
2026 年国内黄磷行情呈现上半年脉冲冲高、下半年高位回落。 1–2 月枯水期叠加硫磺涨价预期,价格温和上行; 3–6 月硫磺价格大幅上涨,湿法磷酸成本飙升,热法磷酸性价比凸显,替代需求集中释放,叠加枯水期供给约束、草甘膦与六氟磷酸锂需求修复,黄磷持续上行,6 月触及高点 33500 元 / 吨附近。 7–8 月进入西南丰水期,电价下行带动黄磷开工提升,叠加硫磺回调削弱替代逻辑,下游高价抵触,价格重心明显回落; 9–10 月市场进入供需博弈阶段,供给端检修扰动、企业挺价,下游备货节奏偏慢,需求乏力,采购谨慎,价格区间震荡; 11–12 月随枯水期来临,电价抬升将带来成本支撑,价格有望震荡偏强,但前期累积库存,叠加近两年春节下游需求增长不及预期,会限制上涨幅度。 黄磷价格上涨大多由供给收缩触发,需求更多起到放大器作用;行情高点之后,高利润会刺激存量产能打满,供给快速修复,价格随之回落。

本周国内磷化工各主流品种整体呈弱势运行态势,市场呈现明显的结构性分化特征。上游原料支撑力度松动,终端整体备货节奏迟缓,市场交投偏谨慎。其中黄磷价格持续回落,带动热法酸同步走弱;湿法酸依托新能源刚需保持相对坚挺,现货成交灵活让利;工业级磷酸一铵盘面报价平稳,实际成交暗降,新能源需求成为核心托底支撑。现阶段下游企业普遍以去库存为主,双节节前集中备货节奏缓慢,行业整体观望氛围浓厚,实单均以按需议价为主。
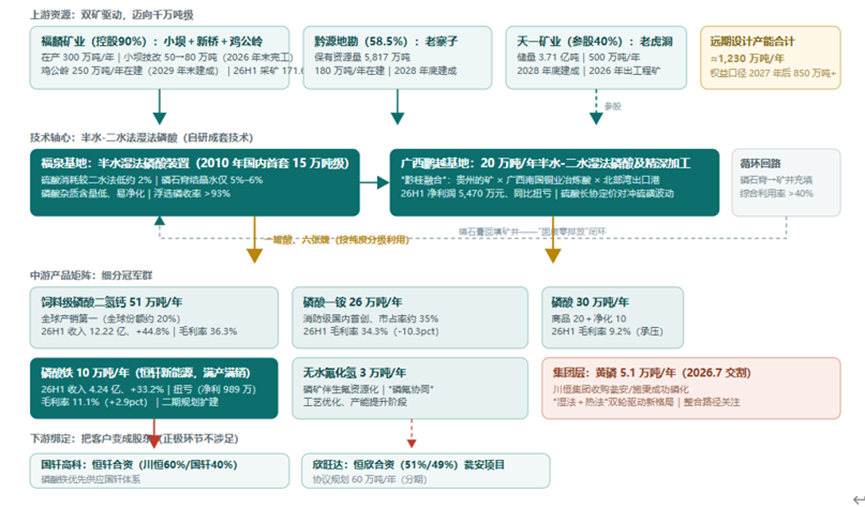
磷化工龙头兴发集团 2026 上半年新能源营收 30.30 亿元;预计年底磷酸铁 / 磷酸铁锂产能分别达 27 万吨、30 万吨,比亚迪锁定 25 万吨年度保底供货;手握 15 万吨磷酸二氢锂稀缺产能,一体化优势支撑高端锂电材料持续放量。
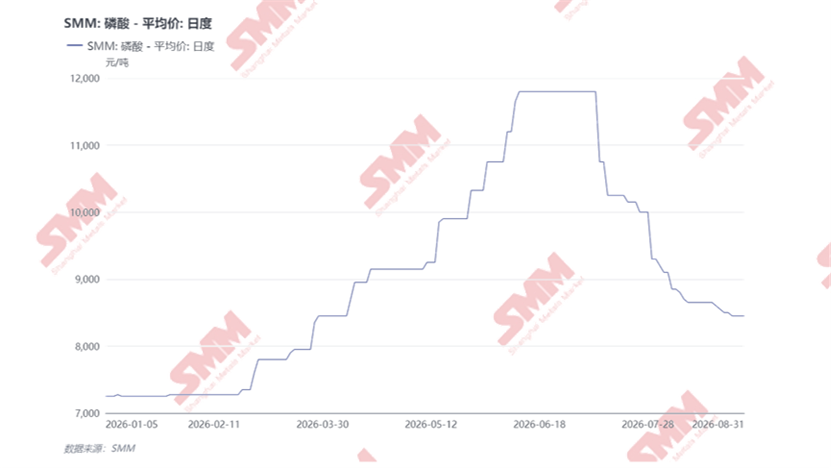
2026年8月磷系材料行情分化明显:湿法磷酸月初报价僵持,月末实单让利扩大;黄磷受货源收紧、节前备货预期提振走高,成本托举热法磷酸,但终端需求疲软,月末热法酸报价下调;工业级磷酸一铵整体弱稳,一单一议成交,实际让利空间增加。

近期产业链逻辑发生切换,黄磷企业开启挺价上调原料报价,拉动热法磷酸价格上行,低价货源对湿法的冲击边际弱化,湿法净化磷酸价格暂稳,市场迈入新一轮博弈周期。

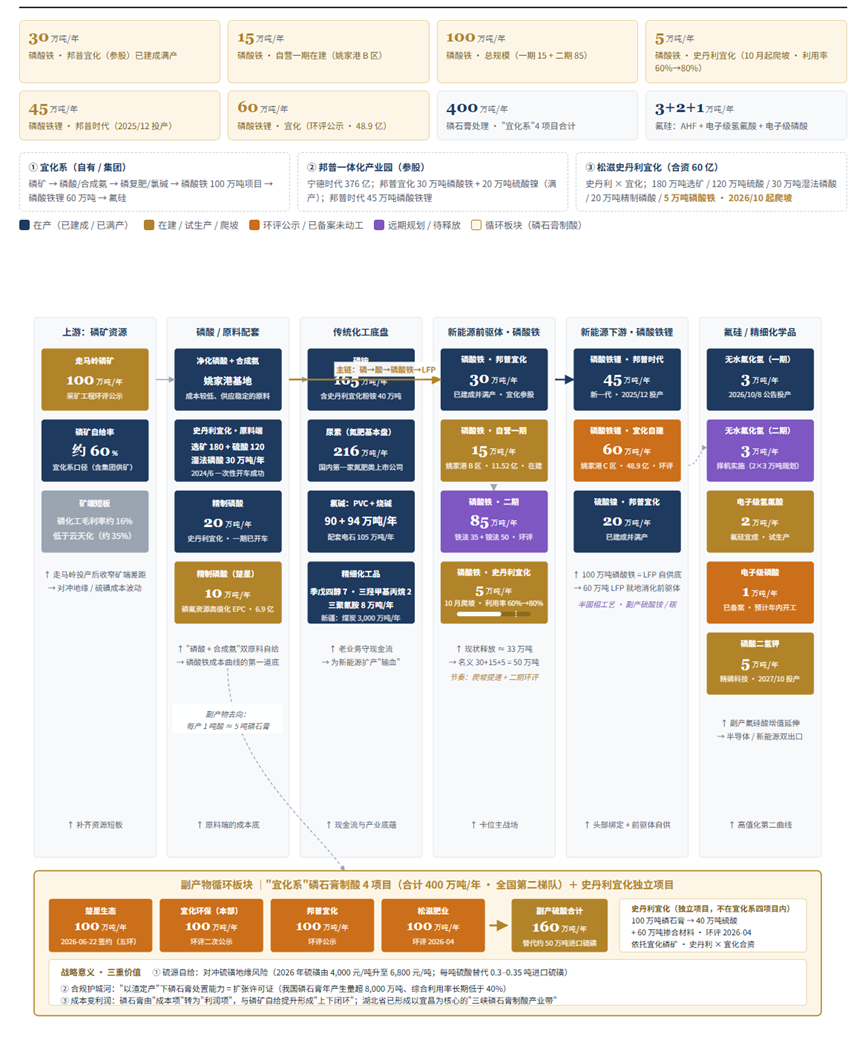
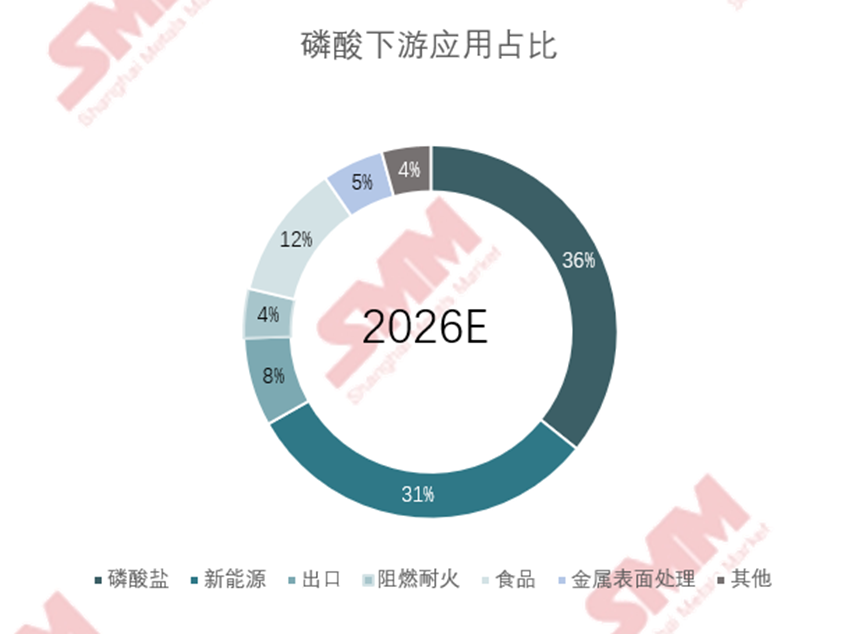
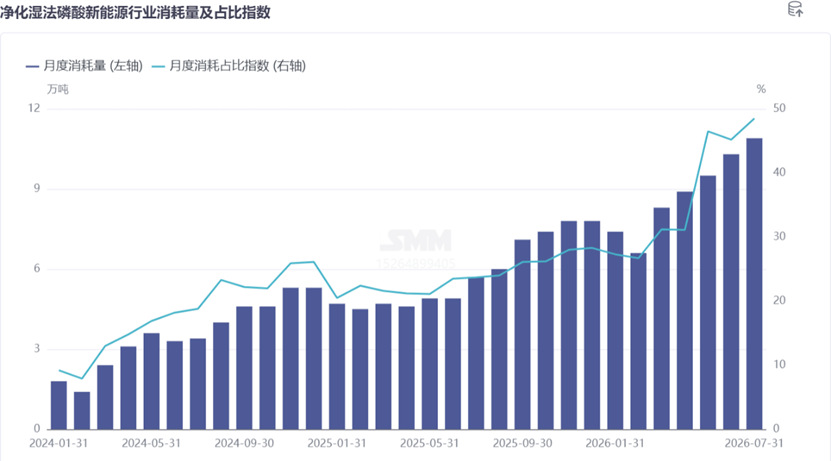
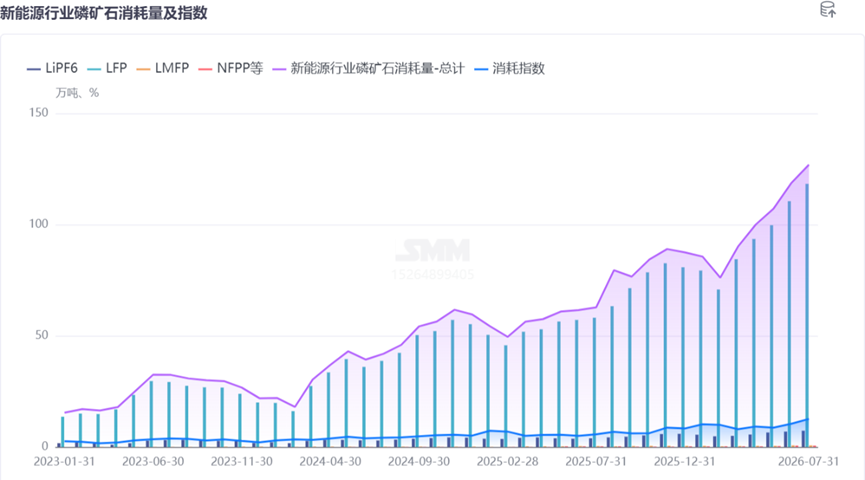
新能源储能赛道磷需求的快速扩容,核心驱动力主要是LFP材料的高速增长。而国内超80%的磷酸铁锂依托“固相法磷酸铁”制备而成,这一前驱体-磷酸铁是LFP生产最核心的磷源,二者单耗将近1:1换算,由此形成“储能装机高增—LFP产能持续放量—磷酸铁需求扩容—磷矿石消耗抬升”的完整正向传导链条,也是现阶段磷资源消费结构升级的核心逻辑。


 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
