


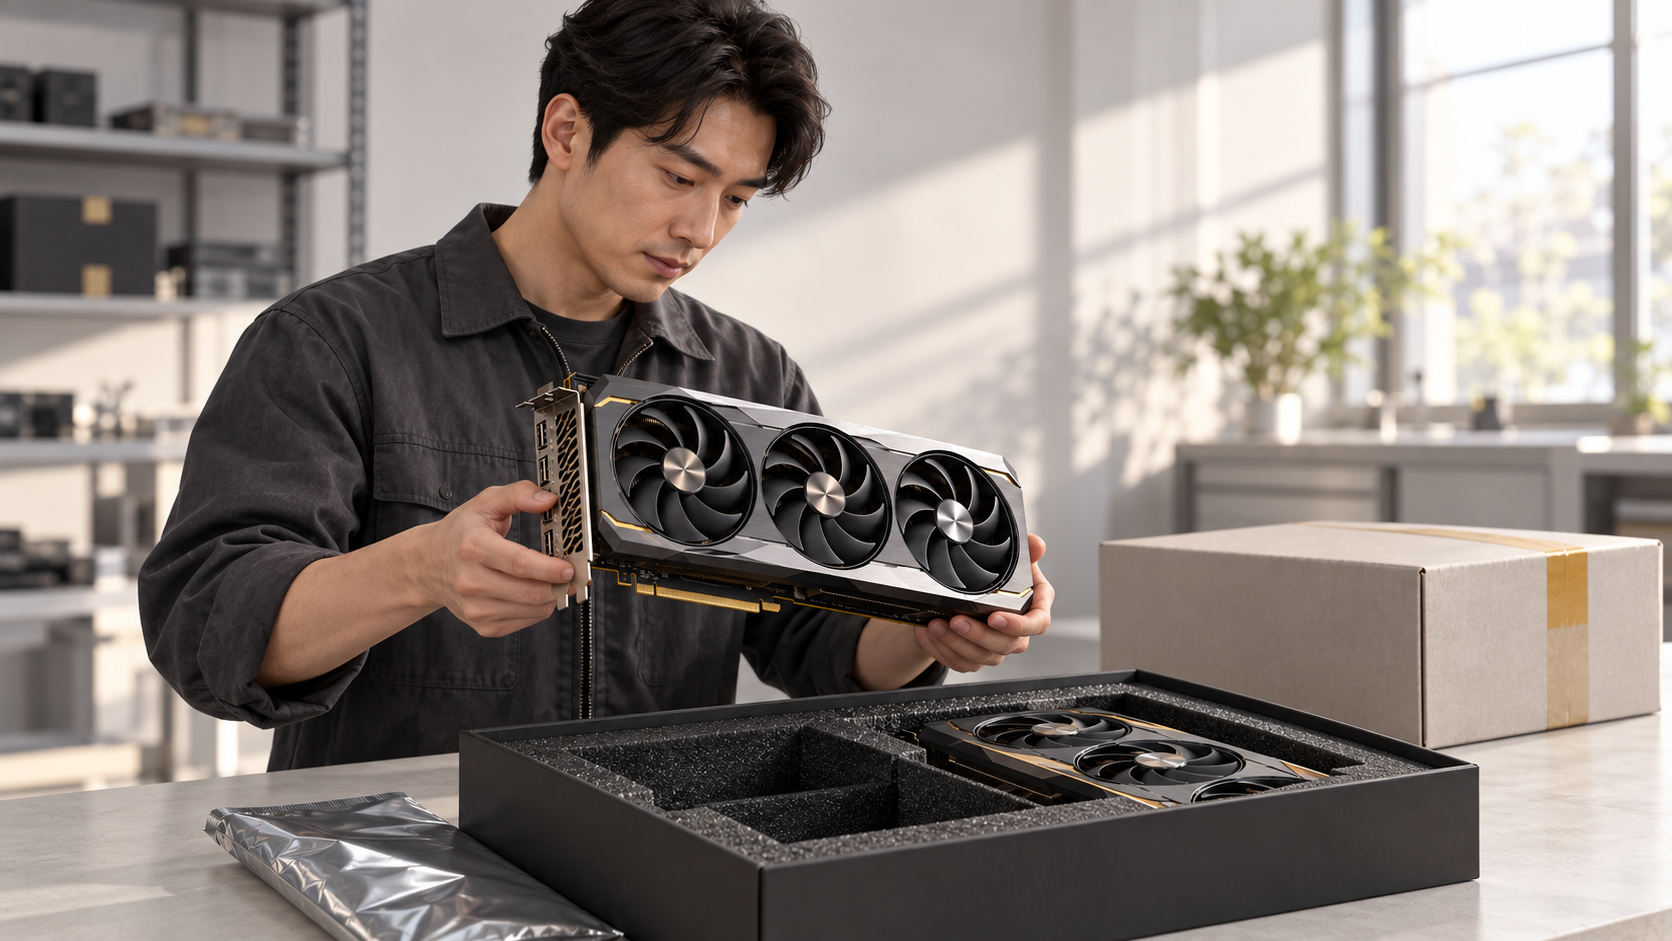
收货端连续加价。10月10日至12日,同一收货方的5090风扇卡出价从50,500元升至51,500元/张,约涨2.0% 租赁端出现分化。10月8日至13日,5090短租最高价从3.45升至4.50元/卡·时,涨30.4%;包月区间未扩,但均价已上移。 SMM关注:更高的收货价,是否让部分存量卡暂时停留在流通环节,延缓其回到租赁市场?这条解释仍需成交量、货源去向与可租数量验证。
今日19条指数连续第三个交易日全线持平。某渠道方新释放32台910B3 64G,报价1.45万元/台/月(卡时约2.52元)、配套1G共享网络,低于京津冀指数最低价17000元约14.7%,亦低于9月下旬线上样本1.5万元,为SMM采集到的该型号最低值;同渠道可搬迁910B4、910B3各4台报价均为2万元/台/月(卡时约3.47元),较新释放高约27%,两类资源同型号同规格。

今日19条指数全线持平,连续两日无变动。华中2台H20 96G一年闭口含税4.3万元(卡时约7.47元)挂牌两日仍待租,低于华东预售4.6万元、高于华南年签4.1万元,交付期未到、观望周期短,暂难判定需求转弱;北京渠道方挂牌近20台H20 141G整机,283万元/台、三年质保,折合约35.4万元/卡,须现场看货付30%定金锁货、压测后付尾款,分两仓各约9台执行。
【市场概述】 今日 SMM 算力租赁价格综合指数收于 18.266 元/卡·时,较 10 月 12 日的 18.426 元回落 0.16 元、降幅 0.87%,折合整机 8 卡口径约 10.52 万元/台·月,为节后(10 月 8 日以来)三个交易日连涨后的首次下行;自 10 月 8 日的 16.72 元算起,节后累计涨幅 10.2%,今日回吐幅度尚有限。

本周算力硬件市场出现供需两端的同步异动。需求端,涨价信号沿传导链落至最末端:华东地区5090八卡服务器月租从9月初的1.35万元/台/月升至1.6万元/台/月,涨幅18.5%;租赁价格与桌面AI设备采购价格两条价格线同步上行,交叉验证了算力需求的增长与传导。SMM认为,本轮紧缺已由"需求沿链条向下传导"的单向格局,演变为"需求向下压、产能向上抽"的双向挤压。

今日19条指数中18条持平,长三角A100-80G最低月租由38000元降至34000元(降10.5%)、最低卡时降至5.90元(降10.6%),平均月租降至37000元(降5.1%),最高价40000元未破;江苏机房单台报价3.4万元与指数低价端吻合,较渠道了解的同类型号3.5万—3.6万元低约3%—6%,且仅对接终端用户。低价端二次下探、降幅集中于最低价档,中高价未跟随;货方规避居间。
今日19条指数全线持平。北京需求方H100求租出价升至8.8万元/台/月、台数16至32台可调,高于长三角与西部指数最高价87000元约1.1%,亦高于西北一年起租的8.7万元,买方预算连续上移;华中2台H20 96G一年闭口含税4.3万元(卡时约7.47元、IB组网),对照华东预售4.6万元与华南年签4.1万元居中,中枢守稳4万元上方;华东10台H20 141G一年闭口含税5.9万。
截至10月10日当周,SMM全部19条算力价格指数中2条调整、17条持平。A100长三角均价涨4.00%至39000元/月(卡时6.77元);H100西部上沿破8.7万元、均价涨1.85%至82500元/月。
 航天线缆第一股!文峰光电今日打新
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
