


为您找到相关结果约344179个

10月20日(周二),矿业及运输综合企业墨西哥集团(Grupo Mexico)表示,受益于金属价格上涨,公司第三季度净利润同比增幅超五成,不过铜产量小幅回落。 作为全球主要铜生产商,集团将2026年铜产量指引由此前103.4万吨下调至102.8万吨,下调幅度6,000吨。 本季度铜产量260,322吨,较上年同期下降1.9%,因秘鲁和美国Asarco矿区的产量减少。墨西哥业务的增长部分抵消了上述减量。 墨西哥集团称,减产原因是秘鲁和Asarco矿区矿石品位走低,该情况此前已有预期,公司正在评估方案,谋求提升秘鲁矿区产量。 墨西哥集团表示,搁置已久、投资额11亿美元的蒂亚玛丽亚(Tia Maria)铜矿项目截至9月底工程进度达49.6%,预计2028年上半年投产。 今年前三季度铜价累计上涨30.6%,银价涨幅翻倍。铜业务约占墨西哥集团营收的四分之三。 三季度净利润20亿美元,同比增长56%,高于分析师预估的17.8亿美元;营收同比上升38%至63.3亿美元,同样超出58.1亿美元的市场预期。 截至9月当季,息税折旧摊销前利润(EBITDA)增长50.5%,至37.7亿美元。 除铜之外,部分其他金属产量走弱:锌产量下降7.9%,白银产量下滑5.7%,黄金产量小幅上升2.4%。 该集团由富豪German Larrea掌控,通过矿业板块跻身全球头部铜企,同时在墨西哥及拉美多国经营铁路与基建业务。 (文华综合)
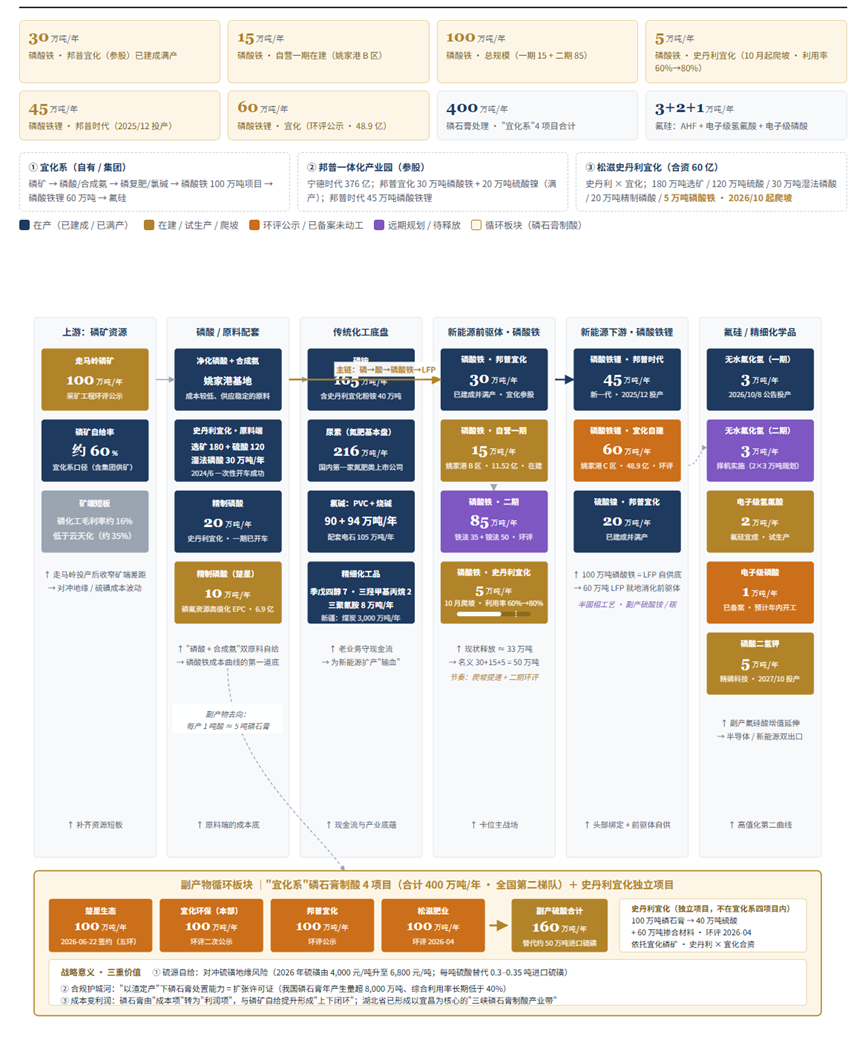
在磷酸铁"满产满销、供不应求"的当口,全国磷复肥龙头新洋丰把 62 亿元重新押回发源地荆门:东宝 30 亿元做磷酸铁锂,钟祥 32 亿元做精细磷化工,一上一下,把"磷矿—磷酸—磷酸铁—磷酸铁锂"这条链的最后一段接上。这是它 2022 年建成首套 5 万吨装置以来最大的一次动作,也是第一次把手伸到正极成品端。 一、62 亿元的三层结构:下游补正极,上游补纯度 东宝项目约 30 亿元,建 30 万吨 / 年磷酸铁锂及配套 20 万吨 / 年磷酸铁,形成一体化产线。这是新洋丰首次从磷酸铁伸向正极成品端 —— 此前它只是前驱体供应商,此后开始拥有自己的正极产品和客户界面。 钟祥项目约 32 亿元,建 10 万吨 / 年磷酸铁、精细磷化工升级及配套,重点不在规模,而在把精制磷酸的自给能力做厚。磷酸铁的品质差异很大程度来自磷酸的纯度与杂质控制,这一段投入不显眼,却决定东宝那 30 万吨正极能否稳定拿到合格原料。 两个项目合计新增 磷酸铁 30 万吨 / 年、磷酸铁锂 30 万吨 / 年 ,一横一纵,同时改变了它在产业链里的身份和议价位置。 二、上游闭环:矿、选、加、渣四件事 磷锂一体化的底层是磷资源的全链条掌控,这也是新洋丰区别于纯正极厂商的核心壁垒。 资源端,"十四五" 期间公司经母公司洋丰集团注入、战略合作完成布局,先后取得四川雷波巴姑、湖北保康竹园沟磷矿,并联合国有平台获湖北夷陵小阳坪探矿权;2025 年 4 月,雷波巴姑 100 万吨 / 年选矿及尾矿充填项目开工。但公司明确,从采矿证到投产约需 6 年,磷矿自给是长周期路径,短期内仍依赖外购。 加工端,2025 年 5 月宜昌磷系新材料循环经济产业园全线开工,集采矿、选矿、磷化工、新能源材料、磷石膏综合利用于一体,覆盖精制磷酸、磷酸二氢钾、阻燃剂、作物专用肥,与荆门两大项目南北呼应。 渣端最易被低估。公司专设湖北新洋丰新型建材科技公司破解磷石膏难题,宜都基地 20 万吨 / 年 α石膏项目一期 2024 年 5 月投产,是国内首个大规模用磷石膏产 α 石膏的企业,2025 年还牵头湖北省重大攻关项目 "磷石膏充填关键技术及应用"。 磷石膏的消纳能力决定湿法磷酸装置能否持续满产 —— 没有渣场就没有磷酸,没有磷酸就没有磷酸铁 。 三、被低估的辅线:氟硅酸通向六氟磷酸锂 磷锂一体化不止于磷酸铁锂。磷矿伴生的氟硅资源,是这条链上被低估的一条辅线。 新洋丰将磷酸生产中的副产氟硅酸综合利用,在荆门总部建设 3 万吨 / 年无水氟化氢联产 2 万吨白炭黑装置 ;更关键的是,以无水氟化氢为原料可继续向下延伸六氟磷酸锂,打通 "磷矿 — 氟硅酸 — 无水氟化氢 — 六氟磷酸锂" 这条锂电电解液关键原料路径。对一个以磷为主业的企业,磷矿里伴生的氟,从环保负担变成了第二张产品牌。这条线体量远小于磷酸铁,但战略意义在于:让 "一体化" 从磷酸一条腿,变成磷、氟两条腿。 四、为什么是现在:景气与冰面同时存在 2026 年的磷酸铁锂行业,是"火"与"冰"同时成立的一年。火的一面,前9个月产量 436 万,同比增长约 72%,德方、安达等企业一季度扭亏,四代高压实产品加工费突破 1.8 万元/吨,出口创新高;部分订单已排至 2027 年,"预付 30% 定金锁产能"的现象重新出现。 冰的一面同样真实: 在产名义产能约800 万吨,规划及在建将近900万吨 ;普通二三代产品价格战仍未停火,尾部企业开工率不足 50%。这意味着扩产不是"要不要"的问题,而是"扩在哪一段"的问题——低端产能正在被挤出,高端与有效产能仍然紧缺。新洋丰这 62 亿元,恰好压在了紧缺的那一段上。 五、2027 年的节奏:先缓解,后真空 磷酸铁扩产冲动弱于铁锂 。据 SMM数据库,新增产能投产节点集中在 2026 年底和 2027 年上半年,粗略估算可贡献新产能超200 万吨 ,节奏明显慢于铁锂正极。现有紧缺预计 到2027 年一季度缓解。 对新洋丰而言这个节奏友好 ——30 万吨磷酸铁正落在 2026 年底前后的窗口,正极一期要到 2027 年底才可能亮灯。先卖铁、后卖正极,既吃到紧缺期溢价,也避开 2027 年下半年正极集中投放。 六、位置与风险:磷化工延伸里的异类 按进入者出身分类,国内磷酸铁产能大致分四类:一体化正极厂, 磷化工延伸 ,三元跨界,钛白粉延伸。新洋丰属于磷化工延伸这一类。 好处有三 :湿法磷酸 "一鱼两吃",同一套装置既产磷铵也产电池级磷酸,磷资源可在化肥与新能源间按利润分流;磷矿、选矿、精制磷酸、磷石膏配套形成成本与供应稳定性,抗周期更强;荆门 "华中锂电之都" 区位共振,客户半径与配套双受益。短板也明确:铁源(硫酸亚铁)依赖钛白粉副产,正极客户端刚起步。 值得跟踪三点: 30 万吨磷酸铁锂如何消化、项目审批与投产进度、行业扩产下的价格竞争。尤其 2027 年,当新增产能集中释放、有效过剩成为显性问题时,差距将从 "有没有货" 变成 "是不是高压实"—— 高压实占比预计从 2026 年约 22% 抬到 2030 年约 60%,这条技术分水岭比产能规模更值得盯。 系列回顾 :之一云天化|之二兴发|之三川发龙蟒|之四川恒|之五贵州磷化 |之六湖北宜化 下期:之八云图控股。

 矿业巨头墨西哥集团:金属涨价推高利润,下调铜产量指引

点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
