


为您找到相关结果约13258个

》查看SMM金属报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 华北地区,截至本周四时华北地区现货升贴水为贴水360元/吨–贴水300元/吨,均价贴水330元/吨。周内市场消费显现疲软,叠加随月末节点临近,持货商集中进行出货,而下游资金受限,令现货升贴水承压走弱,现货成交活跃度表现清淡。展望后市,进入月初后上游压力缓解,当前大贴水格局下或部分货源南下,预计现货升贴水下方空间有限。 》查看SMM金属产业链数据库
》查看SMM金属报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 周初铜价高位运行,下游采购谨慎,贴水小幅走扩;周中铜价下行虽激活部分买盘,但整体需求偏弱,周末月差小幅收敛,持货商交仓意愿减弱,现货流通压力增加,贴水进一步走扩。SMM数据显示,2026年5月28日,上海地区社会库存录得18.04万吨,环比增加0.22万吨,呈小幅垒库态势。 展望下周,沪铜现货贴水预计延续承压格局。需求端,铜价仍处相对高位,下游刚需采购为主,部分加工企业订单虽有边际好转但放量有限,终端多挂单在103500元/吨附近。受月末票据影响,部分持货商持续调低报价出货,切换至当月票报价后,贴水或有望有所支撑。此外,隔月Contango月差仍维持一定水平,部分持货商挺价意愿有所显现,沪铜现货升贴水下行空间有限。综合来看,预计下周沪铜现货对2606合约报价维持贴水,但下行空间有限。 》查看SMM金属产业链数据库

伦敦金属交易所(LME)5月28日公布的库存数据显示,LME铅库存增加29650吨或10.43%,至314000吨,创2013年来最高水平。 以下为LME铅库存在全球主要仓库的分布变动情况:(单位 吨)
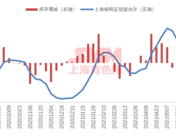
【SMM国内保税区电解铝库存统计】 5月28日,SMM统计上海保税区电解铝库存为60800吨,广东保税区库存19500吨,总计库存80300吨,库存较上周增加3000吨。
》查看更多金属库存信息 LME库存 各具体仓库库存变化情况 LME铜库存 LME铝库存 LME铅库存 LME锌库存 LME锡库存 LME镍库存
》查看SMM硅产品报价 》订购查看SMM金属现货历史价格走势 》点击查看SMM金属产业链数据库 SMM5月28日讯:SMM统计5月28日工业硅主要地区社会库存共计56万吨,较上周减少0.2万吨。其中社会普通仓库12.3万吨,较上周减少0.1万吨,社会交割仓库43.7万吨(含未注册成仓单及现货库部分),较上周减少0.1万吨。(注:不含内蒙、甘肃、宁夏等地)

SMM 5月28日讯: 价格回顾: 截至本周四,SMM氧化铝指数2685.75元/吨,较上周四上涨0.92元/吨。其中山东地区报2,630-2,680元/吨,较上周四价格持平;河南地区报2,650-2,720元/吨,较上周四价格上涨10元/吨;山西地区报2,640-2,710元/吨,较上周四价格上涨10元/吨;广西地区报2,610-2,730元/吨,较上周四价格持平;贵州地区报2,760-2,800元/吨,较上周四价格持平。 海外市场: 截至2026年5月28日,西澳FOB氧化铝价格为313美元/吨,海运费33.95美元/吨,美元/人民币汇率卖出价在6.8附近,该价格折合国内主流港口对外售价约2746.24元/吨左右,高于氧化铝指数价格74.99元/吨。 国内市场: 据SMM数据,截至本周四,全国冶金级氧化铝建成总产能11642万吨/年,运行总产能8672万吨/年,全国氧化铝周度开工率较上周下跌0.71个百分点至74.49%。其中,山东地区氧化铝周度开工率较上周持平在87.98%;山西地区氧化铝周度开工率较上周降低5.82个百分点至62.64%;河南地区氧化铝周度开工率较上周降低4.47个百分点至57.48%;广西地区氧化铝周度开工率较上周上涨4.42个百分点至75.18%;贵州地区氧化铝周度开工率较上周持平至79.95%。 现货市场方面,本周共达成2笔成交。新疆地区采招1.5万吨氧化铝现货,到厂价格为3025元/吨。新疆地区采招0.7万吨氧化铝现货,到厂价格为2935元/吨。 本周国内氧化铝价格呈现北方地区小幅回升的态势,但全国整体价格仍基本维持在现有水平。截至本周四,据SMM统计,氧化铝总库存环比增加11.3万吨,达到688.7万吨。从库存结构来看,电解铝厂整体原料库存保持稳定,得益于正常发运及现货成交到铝厂的持续推进,本周微增0.3万吨至342.4万吨。氧化铝厂内库存增加0.1万吨至124.1万吨,其中北方地区由于进行了小规模检修,厂内库存微幅下降,但广西地区新投产能开始出货,加之某氧化铝厂检修结束,带动整体库存量回升,因此氧化铝厂内库存总体呈现微增态势。港口库存方面,本周继续增加12万吨至56.8万吨,主要是海外氧化铝到港并完成卸货,推动库存累积。期货仓单库存则小幅去库,减少2.4万吨至45.8万吨,原因包括05合约到期以及部分仓单氧化铝流入现货贸易。综合来看,当前氧化铝市场仍持续承压。广西地区新投项目已陆续投产,对市场形成较大冲击。尽管近期价格受几内亚铝土矿配额相关消息的扰动,但整体走势依然偏弱。伴随新产能释放与海外货源进入市场,预计下周氧化铝库存将维持小幅上升的态势。 【除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】

SMM5月28日讯: 数据简评:截至5月28日周四,SMM全国主流地区铜库存环比上周四增加0.1万吨至24.52万吨,总库存较去年同期的13.99万吨增加10.65万吨。 具体来看,上海进口与国产铜到货量稳步回升,叠加铜价上涨压制下游采购,市场交投转淡,区域库存随之增加;江苏国产铜到货量下滑,库存小幅回落;广东终端消费持续偏弱,但货源供应更为紧张,库存亦小幅去化。 展望后市,短期进口铜到货整体偏紧,国产铜到货略有回升。铜价阶段性回落带动下游备货意愿提升,市场需求逐步回暖。目前市场呈现供应小幅增加、需求边际改善的格局,预计下周国内铜社会库存仍将小幅累库。 》点击申请查看SMM金属产业链数据库
 LME铅库存大增29650吨或10.43% 创2013年来最高水平

点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
