SMM 11月10日讯:
金属市场:
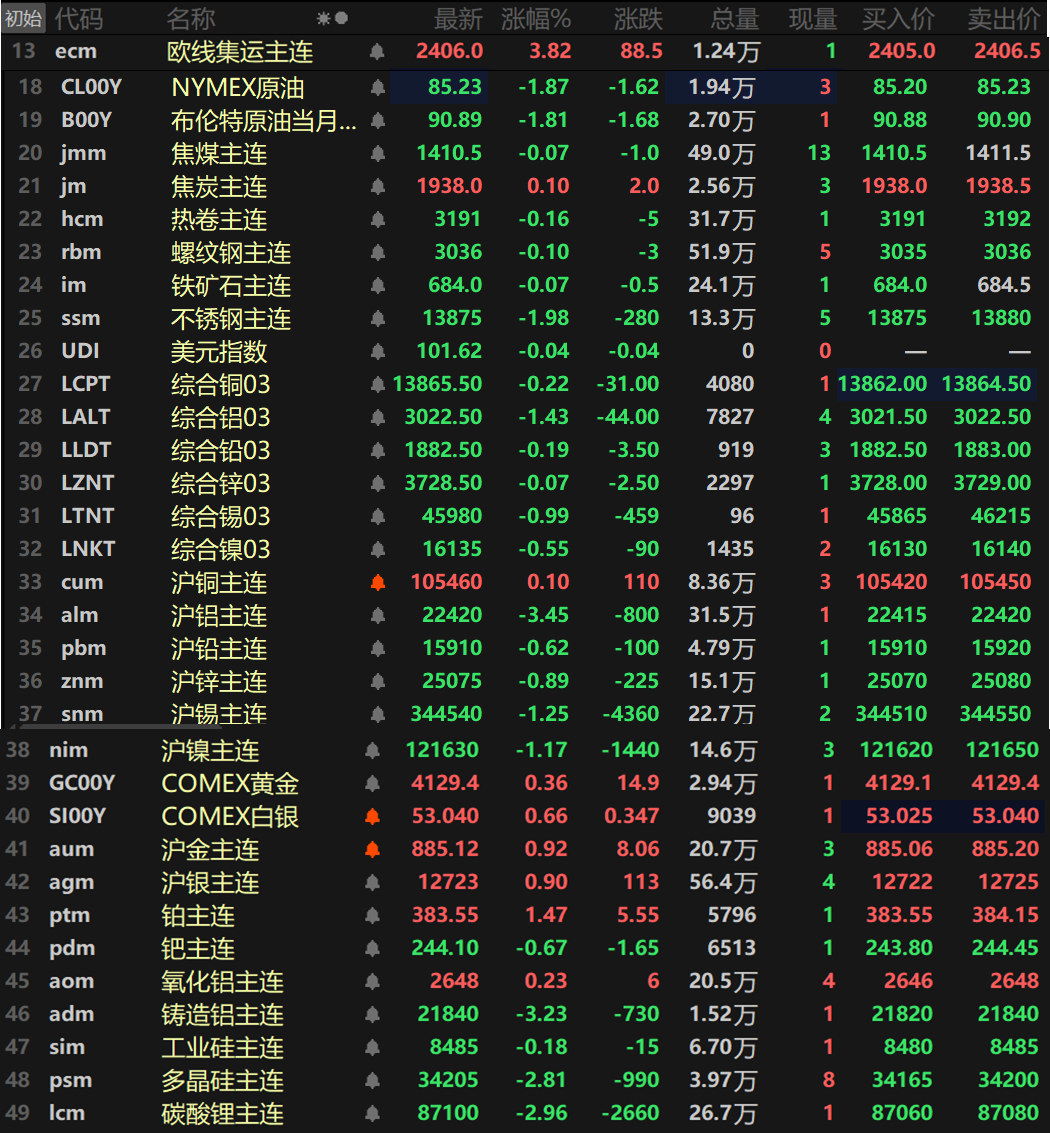
截至日间收盘,内盘基本金属普跌,仅沪铜唯一飘红,涨幅达0.1%,沪铝以3.45%的跌幅领跌,沪锡、沪镍一同跌超1%,沪锡跌1.25%,沪镍跌1.17%。其余金属跌幅均在1%以内。氧化铝主连涨0.23%,铸造铝主连跌3.23%。
此外,碳酸锂主连跌2.96%,多晶硅主连跌2.81%,工业硅主连跌0.18%,欧线集运主连涨3.82%报2406。
黑色系方面普跌,仅焦炭唯一上涨,涨幅达0.1%。不锈钢以1.98%的跌幅领跌,其余金属跌幅均在1%以内。焦煤跌0.07%。
外盘基本金属方面,截至15:04分,外盘基本金属普跌,伦铝跌1.43%,伦锡跌0.99%,伦镍跌0.55%,其余金属跌幅均小幅波动。
贵金属方面,截至15:04分,COMEX黄金涨0.36%,COMEX白银涨0.66%。国内方面,沪金涨0.92%,沪银涨0.9%。
此外,铂主连涨1.47%,钯主连跌0.67%。
截至当日15:04分左右,部分期货行情:
宏观面
国内方面:
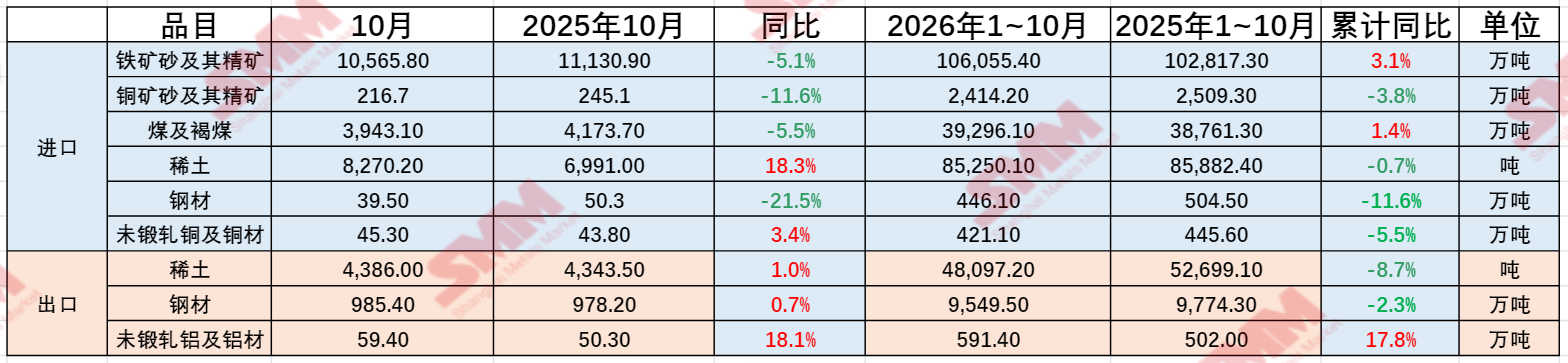
【海关总署:前10个月我国货物贸易进出口增长20% 出口机电产品增长25.2%】据海关统计,2026年前10个月,我国货物贸易进出口总值44.81万亿元人民币,同比(下同)增长20%。其中,出口25.99万亿元,增长17.6%;进口18.82万亿元,增长23.6%。10月份,我国货物贸易进出口总值4.87万亿元,增长31.2%。其中,出口2.79万亿元,增长28.7%;进口2.08万亿元,增长34.7%。从贸易方式看,前10个月,我国一般贸易进出口26.8万亿元,增长13.2%;加工贸易进出口8.92万亿元,增长28.4%;保税物流进出口7.69万亿元,增长44.1%。》点击查看详情
SMM根据海关总署公布的数据整理了金属行业部分产品进出口情况,具体如下:
【中国央行公开市场操作当日实现净投放80亿元】中国央行今日开展1900亿元7天期逆回购操作,因今日有1820亿元7天期逆回购到期,当日实现净投放80亿元。
》11月10日银行间外汇市场人民币汇率中间价为1美元对人民币6.7167元
美元方面:
截至15:04分,美元指数下跌0.04%报101.62,据CME“美联储观察”:美联储12月维持利率不变的概率为15.8%,加息25个基点的概率为84.2%。美联储到明年1月维持利率不变的概率11.8%,累计加息25个基点的概率66.9%,累计加息50个基点的概率为21.3%。(金十数据APP)
罗素投资高级投资策略师BeiChen Lin在一份报告中称,10月份美国CPI数据哪怕只是略超预期,也可能使美联储12月加息成为定局。在就业报告表现强劲以及其他迹象显示经济具有韧性之后,美联储对通货膨胀将没有多少耐心。除了主要通胀数据外,另一个关键关注点将是通胀压力的广泛程度。这将在决定未来货币政策决策路径方面发挥关键作用。房贷利率仍处于高位,拖累住房市场,而这将有助于遏制部分通胀压力。(金十数据APP)
【美联储:美国10月一年期通胀预期创2023年5月以来新高】美国纽约联储《消费者预期调查》显示,美国10月一年期通胀预期升至3.91%,创2023年5月以来最高,高于前值3.90%。认为未来12个月会失去工作的概率较9月上升0.4个百分点,至13.9%。未来一年,消费者预计汽油价格将上涨4.2%,食品价格上涨5.5%,医疗成本上涨9.3%,大学教育费用上涨7.6%,租金上涨7.7%。预计未来三个月无法偿还最低债务还款的消费者比例升至13.78%,为2025年12月以来最高,高于上月的12.20%。(华尔街见闻)
其他货币方面:
日本30年期国债拍卖需求疲软,低于过去12个月的平均水平;全球财政政策相关担忧抑制了投资者的认购意愿。周二的拍卖中,投标倍数为3.36,而此前一次拍卖为3.88,过去12个月的平均水平则为3.6。在此次拍卖之前,上周进行的10年期日债拍卖也表现出需求疲软,当时收益率的下降削弱了投资者的认购意愿。上周,包括美债和日债在内的全球债券市场走强;美国中期选举后,美国科技股遭遇抛售,促使投资者转向避险资产。这一趋势推动日债收益率全线大幅下行,进一步远离了今年早些时候触及的数十年高点。收益率的下滑带来了一个考验:当前的收益率水平是否仍具足够吸引力,足以促使买家购入日本超长期国债?市场目前密切关注整体利率走势,焦点在于日本央行12月的政策会议;根据互换市场的定价,市场预期日本央行加息的概率约为77%。(金十数据APP)
宏观方面:
今日将公布法国第三季度ILO失业率、美国10月NFIB小型企业信心指数、美国至10月24日当周ADP就业人数周度变动、美国10月未季调CPI年率、美国10月未季调CPI年率、美国10月季调后CPI月率、美国10月季调后核心CPI月率、美国10月未季调核心CPI年率、中国10月以美元计算贸易帐(待定)、中国10月贸易帐(待定)等数据。
需关注:美国总统特朗普在白宫会见卡塔尔首相,讨论对伊停火及核谈判;2027年FOMC票委、里奇蒙联储主席巴尔金发表讲话;英国央行行长贝利就央行独立性发表讲话;日本央行公布10月货币政策会议审议委员意见摘要;软银集团公布第二季度财务报告;美联储理事沃勒发表讲话;2026年FOMC票委、达拉斯联储主席洛根发表讲话;七国集团(G7)外长会议举行,沙特、埃及、韩国、肯尼亚、巴西和乌克兰外长也将与会;美国、俄罗斯、乌克兰于11月10日至11日在阿布扎比举行会晤。
此外,由于2025年10月期间美国政府停摆,工作人员未能采集当月物价数据,导致今年缺乏参照,因此周二公布的通胀报告将不会有CPI和核心CPI年率数据。
原油方面:
截至15:04分,两市油价一同下跌,美油跌1.87%,布油跌1.81%。地缘政治紧张局势显著降温,油价承压下行。
特朗普在与卡塔尔首相Mohammed bin Abdulrahman Al Thani会谈后表示,伊朗战争局势正朝结束方向发展,市场对中东冲突趋于缓和的预期进一步压低油价。能源成本下行有助于抑制通胀压力。以美国通胀保值债券盈亏平衡利率衡量,本月市场对未来通胀的预期已随油价同步回落。(华尔街见闻)
沙特主要航运公司正与美军协调,派遣多艘油轮通过霍尔木兹海峡。此举旨在通过这一关键水道增加石油供应,从而推动沙特的石油出口量接近战前水平。沙特国家航运公司(Bahri)旗下的船舶管理部门总裁哈立德·阿尔哈马德周二在迪拜出席活动时表示,沙特正与美国政府层面开展合作,以保障这些油轮的顺利通行。他透露,该公司今日已派遣四艘油轮通过该海峡。尽管伊朗针对油轮的袭击有所增加,但过去几个月里,通过该海峡的油轮数量显著增长,使得中东地区的石油总出货量已接近冲突前的水平。(金十数据APP)
船舶追踪数据显示,10月份经霍尔木兹海峡驶出的满载液化天然气(LNG)运输船数量,创下了自今年美伊冲突扰乱航运以来的最高纪录。根据标普全球能源数据,上月有31艘LNG油轮通过这一水道,其中23艘在卡塔尔拉斯拉凡装载,8艘在阿联酋达斯岛装载。数据显示,10月出口量为2月战争爆发以来最高,高于9月同期23艘的数量。标普全球能源高级首席分析师Eric Yep表示:“阿联酋的过境量已恢复至冲突前水平,而卡塔尔经霍尔木兹海峡的过境量也已达到冲突前水平的30%以上。”(金十数据APP)
SMM日评
►铸造铝期价破位下行 现货刚需支撑偏弱【ADC12价格日评】
►【SMM铁矿日评】年度检修增多压制需求 铁矿石价格延续窄幅震荡