



收货方在加价,卖方挂牌未调,短租价格的上沿先抬了起来。5090市场这组变化,把一个问题推到了台前:买方提高拿货价格后,卡去了哪里,又要多久才能成为可租资源?
如果收货后的显卡先进入转售、验货、组装或交付环节,部分资源回到租赁市场的时间就可能被延后。需要临时组织货源的短租,可能更早感受到这种变化。要判断这条解释是否成立,需要先把价格事实和交易口径看清。
一、收货端:真正值得跟踪的是连续三个报价日
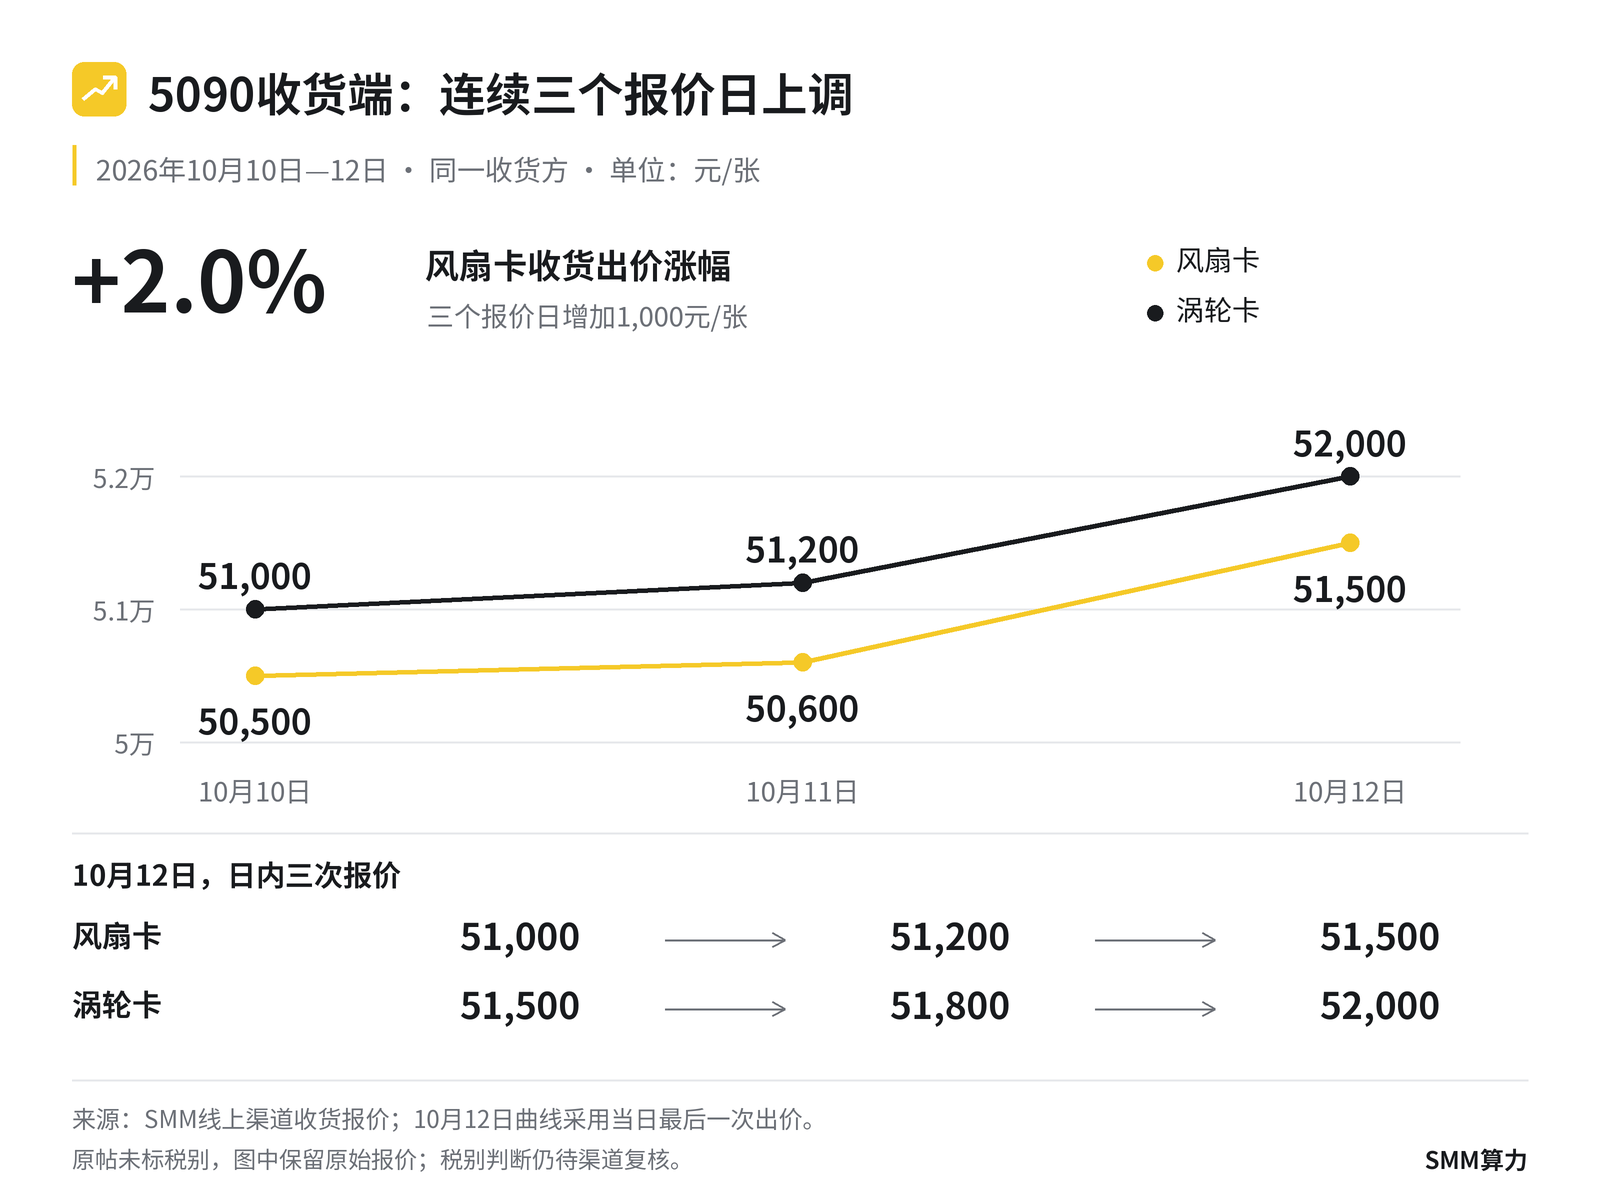
先看同一收货方在10月10日至12日的连续报价。风扇卡出价从50,500元升至51,500元/张,增加1,000元,涨幅约2.0%;涡轮卡则从51,000元升至52,000元/张。
加价还发生在同一天。10月12日,风扇卡先后报出51,000、51,200和51,500元,涡轮卡则依次报出51,500、51,800和52,000元。连续更新报价,比单独一条高价收货信息更值得关注。
10月10日,另一独立收货方也报出50,500元的风扇卡收货价,两条信息的数量分别为100个和200片。这说明该价位获得了不同买方的报价呼应,但仍不能代替实际成交记录。
二、卖方挂牌:收货价已经靠近,但差额不是利润
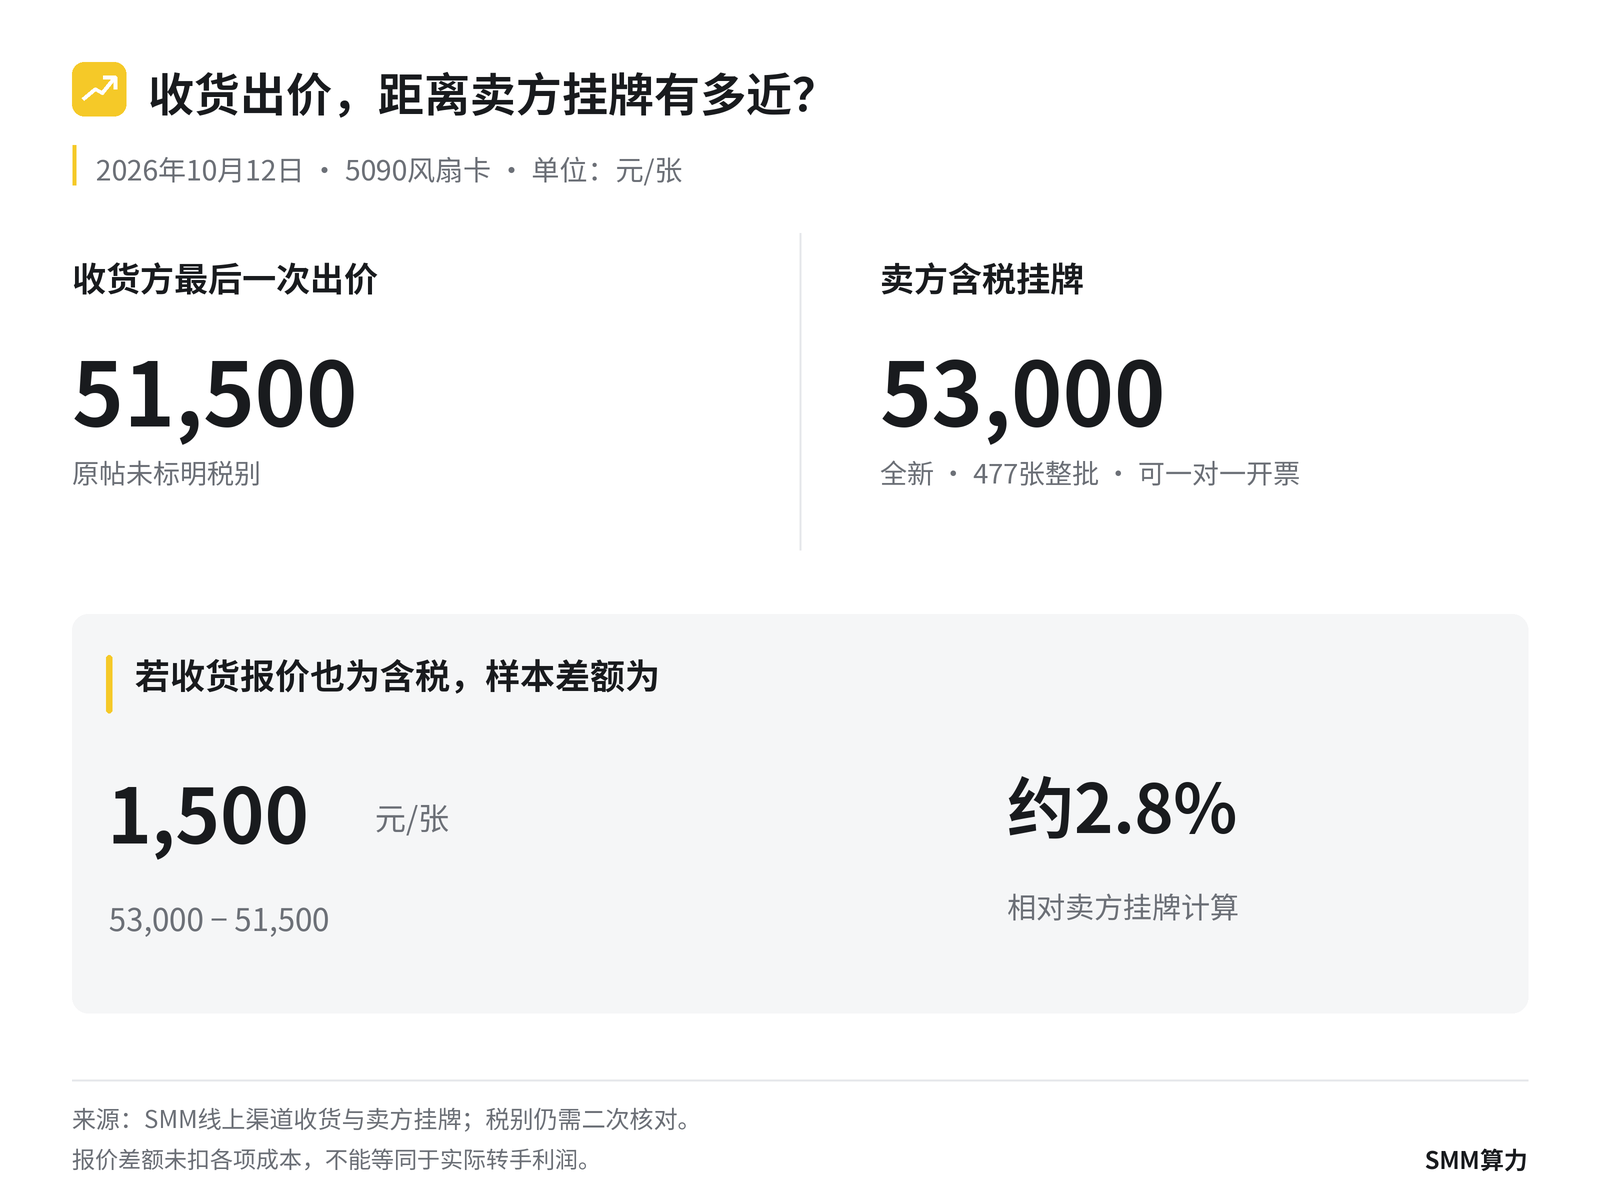
10月12日,一条5090风扇卡卖方样本给出53,000元/张的全新含税挂牌,资源共477张,支持一对一开票。按原文监测,该挂牌在本期观察中未调整。
若当天最后一次风扇卡收货出价51,500元也为含税,两者相差1,500元,约为卖方挂牌的2.8%,也就是约3%。在这一前提下,收货样本已接近卖方的对外挂牌水平。
这个变化可以提示部分买方提高了拿货意愿,却不能直接写成“几乎不留利润”。收货出价和卖方挂牌都不是成交价,成色、数量、结算、交付及税费条件也尚未完全统一;报价之间的距离,不能替代真实的转手收益。
同期还出现47,800元/张的全新涡轮卡未税卖出报价。它与53,000元的风扇卡含税挂牌应分别记录,现有信息不足以认定两者只是同一商品扣税前后的价格。
三、租赁端:短租上沿先抬,包月均价也在动
租赁端最明显的变化,出现在5090短租价格的上沿。10月13日,短期零售最高价升至4.50元/卡·时,较12日的3.73元上涨20.6%,较8日的3.45元上涨30.4%。
上沿跳升,并不意味着所有租赁价格同幅上涨。同一天,短租均价从2.89升至2.98元/卡·时,涨幅为3.1%。最高价与均价的幅度差,说明还需要观察高价样本覆盖面、订单结构及后续读数。
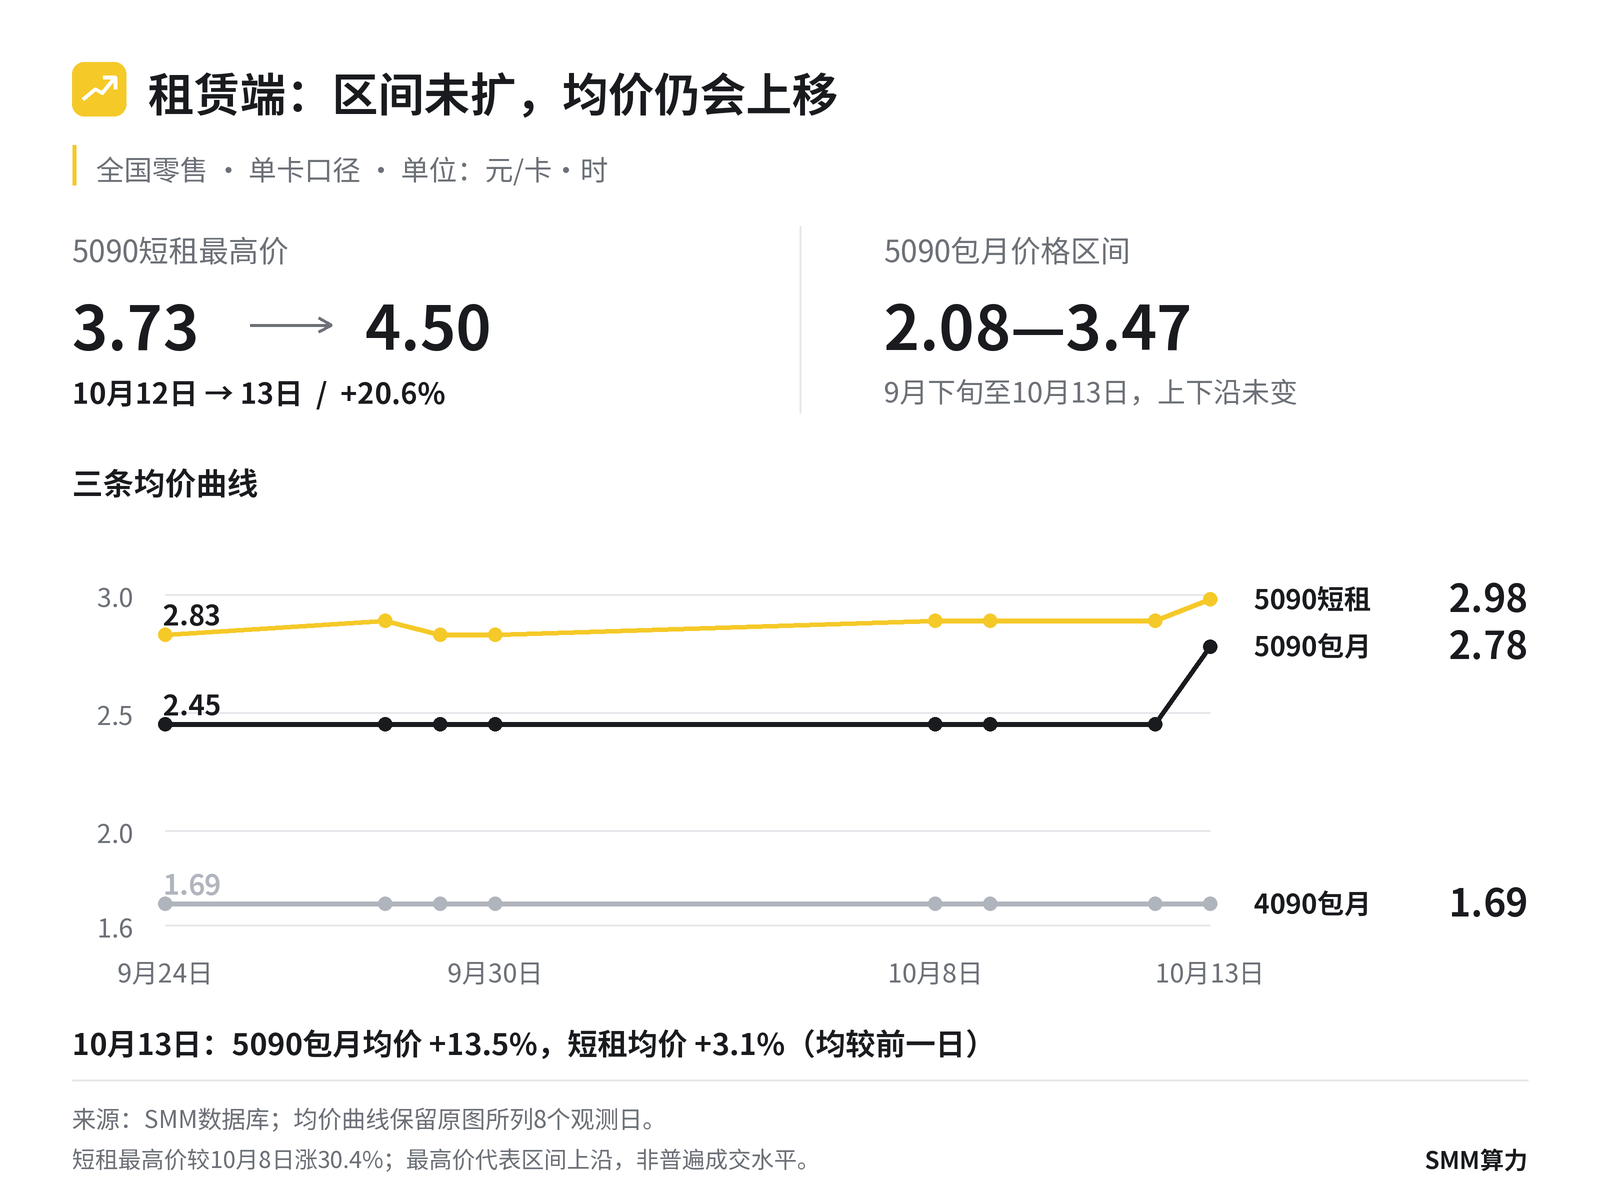
包月市场同样需要分开看“区间”和“均价”:5090单卡包月最高价3.47元、最低价2.08元/卡·时保持不变,但均价已经从2.45升至2.78元,单日上涨13.5%。因此,更准确的描述是“包月区间未扩、均价上移”。
整机包月均价也从2.60升至2.69元/卡·时,单日上涨3.5%。这一指标在10月8日已从9月底的2.41元升至2.60元,13日是进一步上移。
对照之下,同期4090单卡包月均价1.69元、短期均价1.89元/卡·时均保持不变。现有信号主要集中于5090,尚不足以判断整个GPU租赁市场同步收紧。
四、整卡与拆解料:提供线索,不能直接说明去向
流通市场还存在另一组价格:整卡、PCB与拆芯片的收货报价。它们反映不同形态的交易选择,也为理解持卡方的处置方式提供线索。
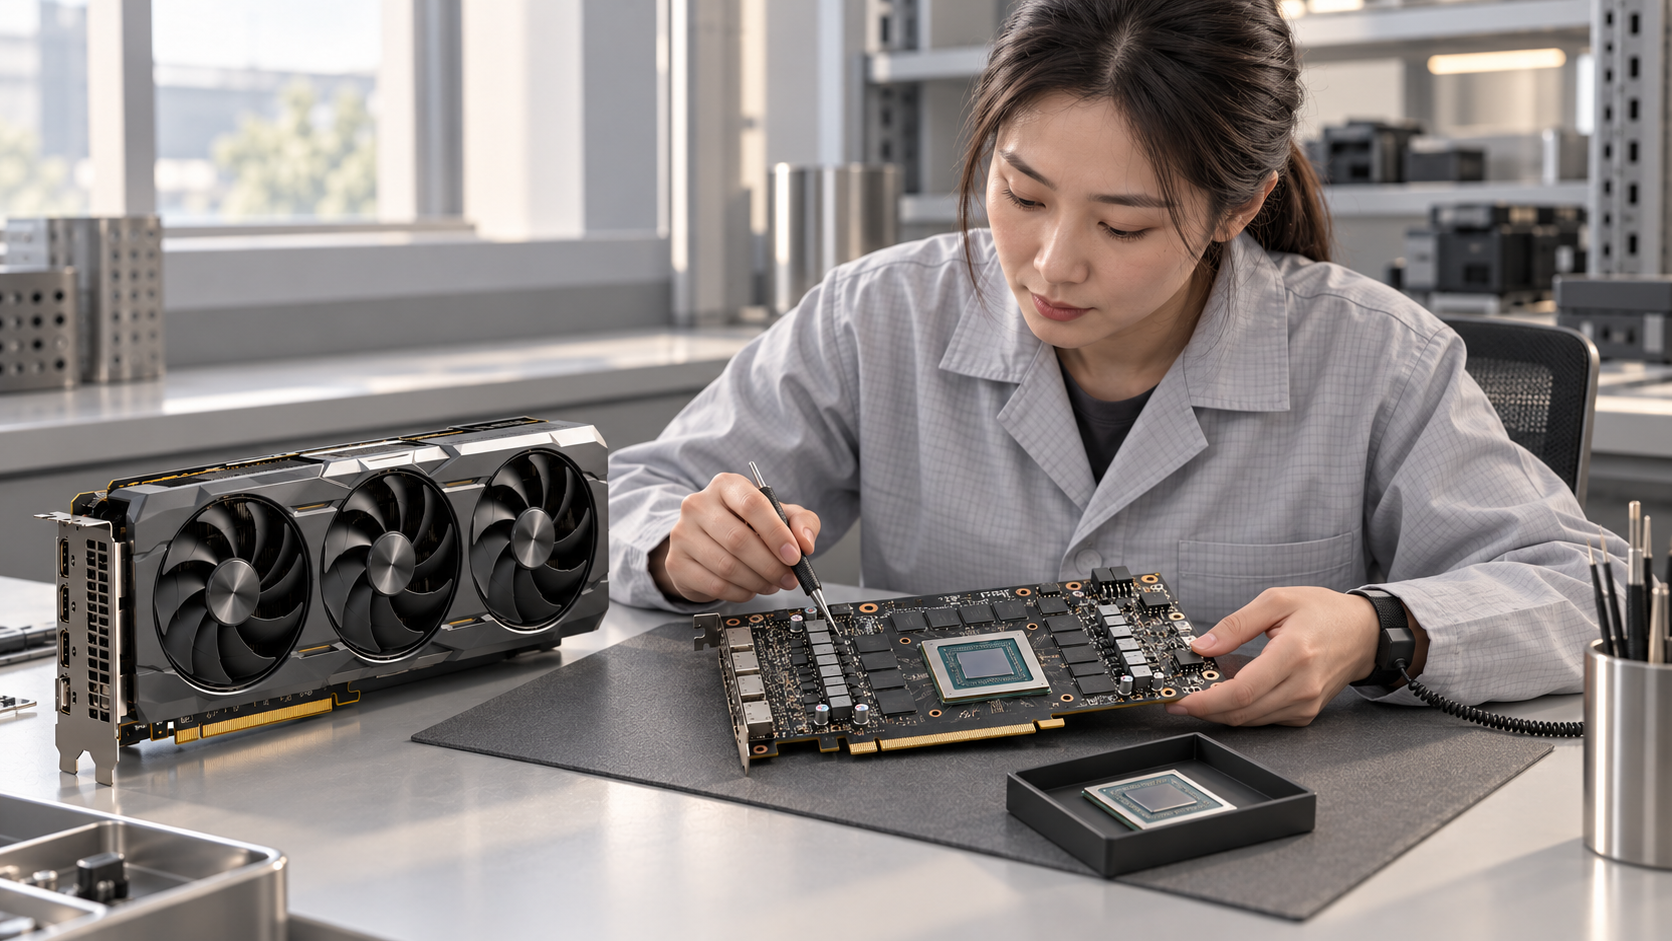
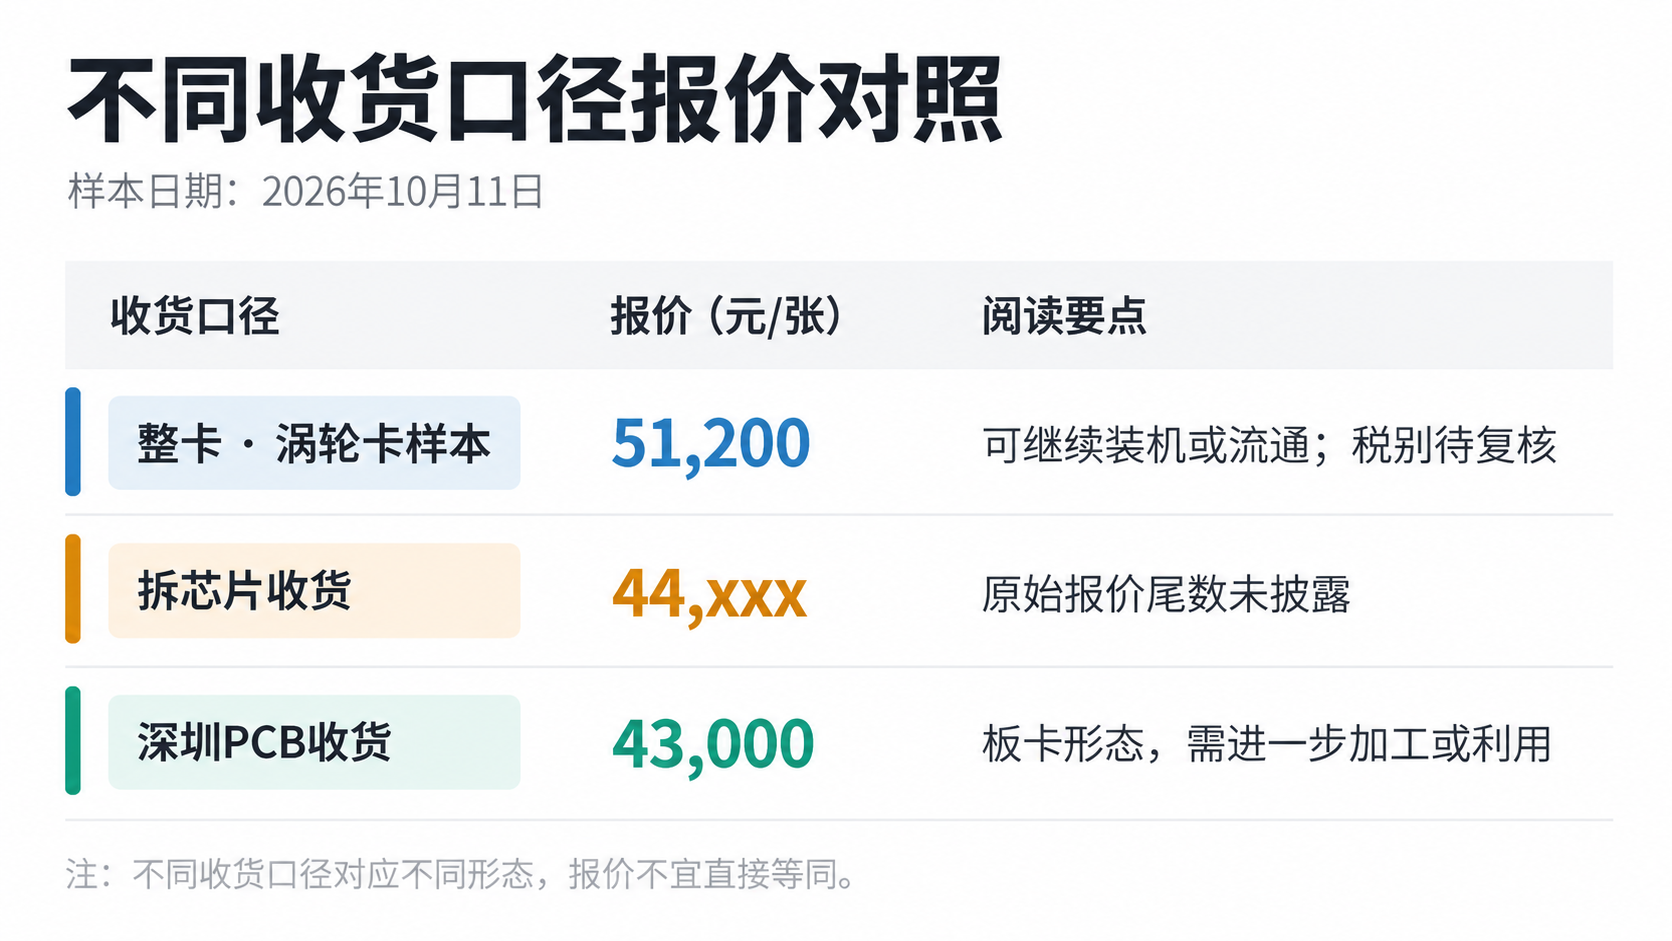
整卡与PCB两条样本的账面差额为8,200元,约为PCB报价的19%。但两者不是同一主体、同一批货,成色、税费和交付条件也未统一。这组差额不能全部解释为“可流通性溢价”,也不足以证明收走的整卡一定用于转售。
拆芯片回收价则呈现另一种节奏:同一回收方10月9日至13日连续五天报价一致;与9月18日相比,5090上涨6.2%,4090D上涨2.8%,4080S上涨5.3%,4090与3090持平,3080为新增列示。
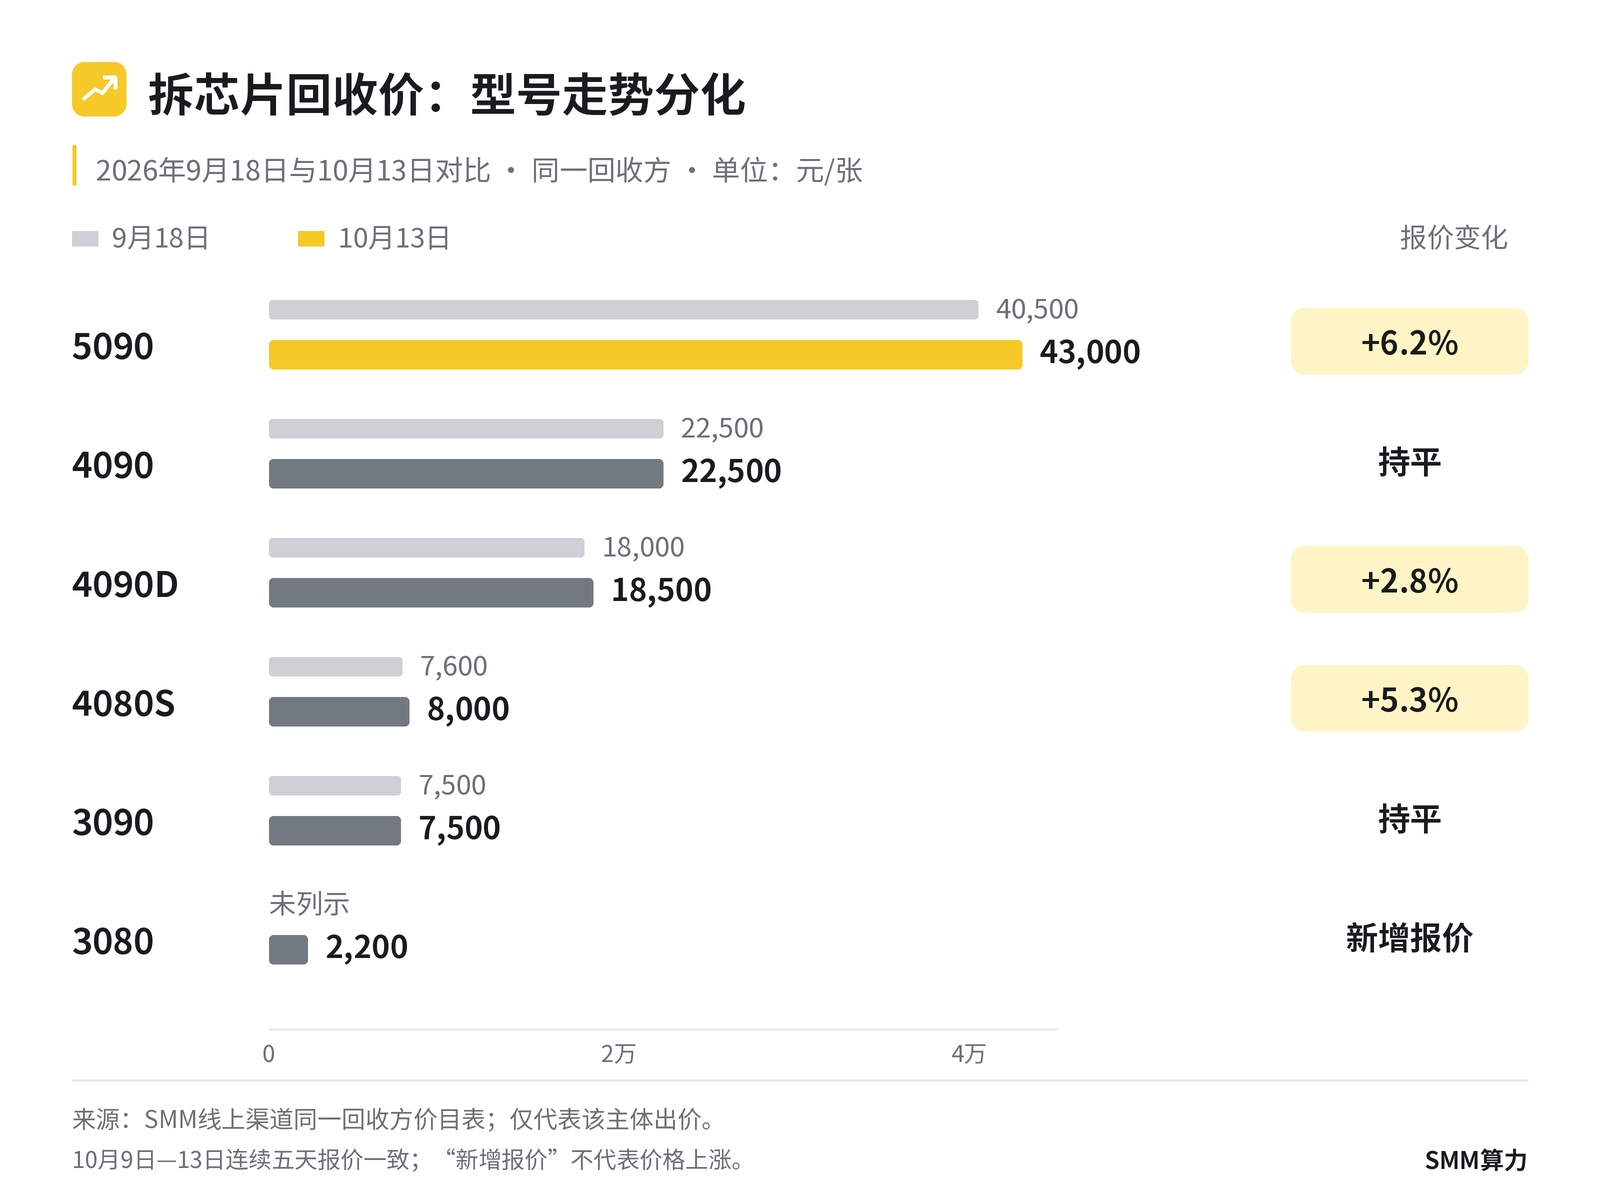
因此,回收端体现的是不同型号的残值报价分化。单一回收方的43,000元报价,可以作为一条处置价格线索,不能据此确定整个市场的价格底部。它在本文中的作用,是补充观察,而非直接证明货源已经离开租赁市场。
五、把逻辑串起来:货源可能暂时停留在流通环节
将收货、卖方挂牌与租赁三条价格线放在一起,可以提出一个解释:收货端加价提高了出售的吸引力;如果收走的显卡需要经过转售、验货、组装或交付,一部分即时可租资源就可能被延后释放,短租对这种时间差更敏感。
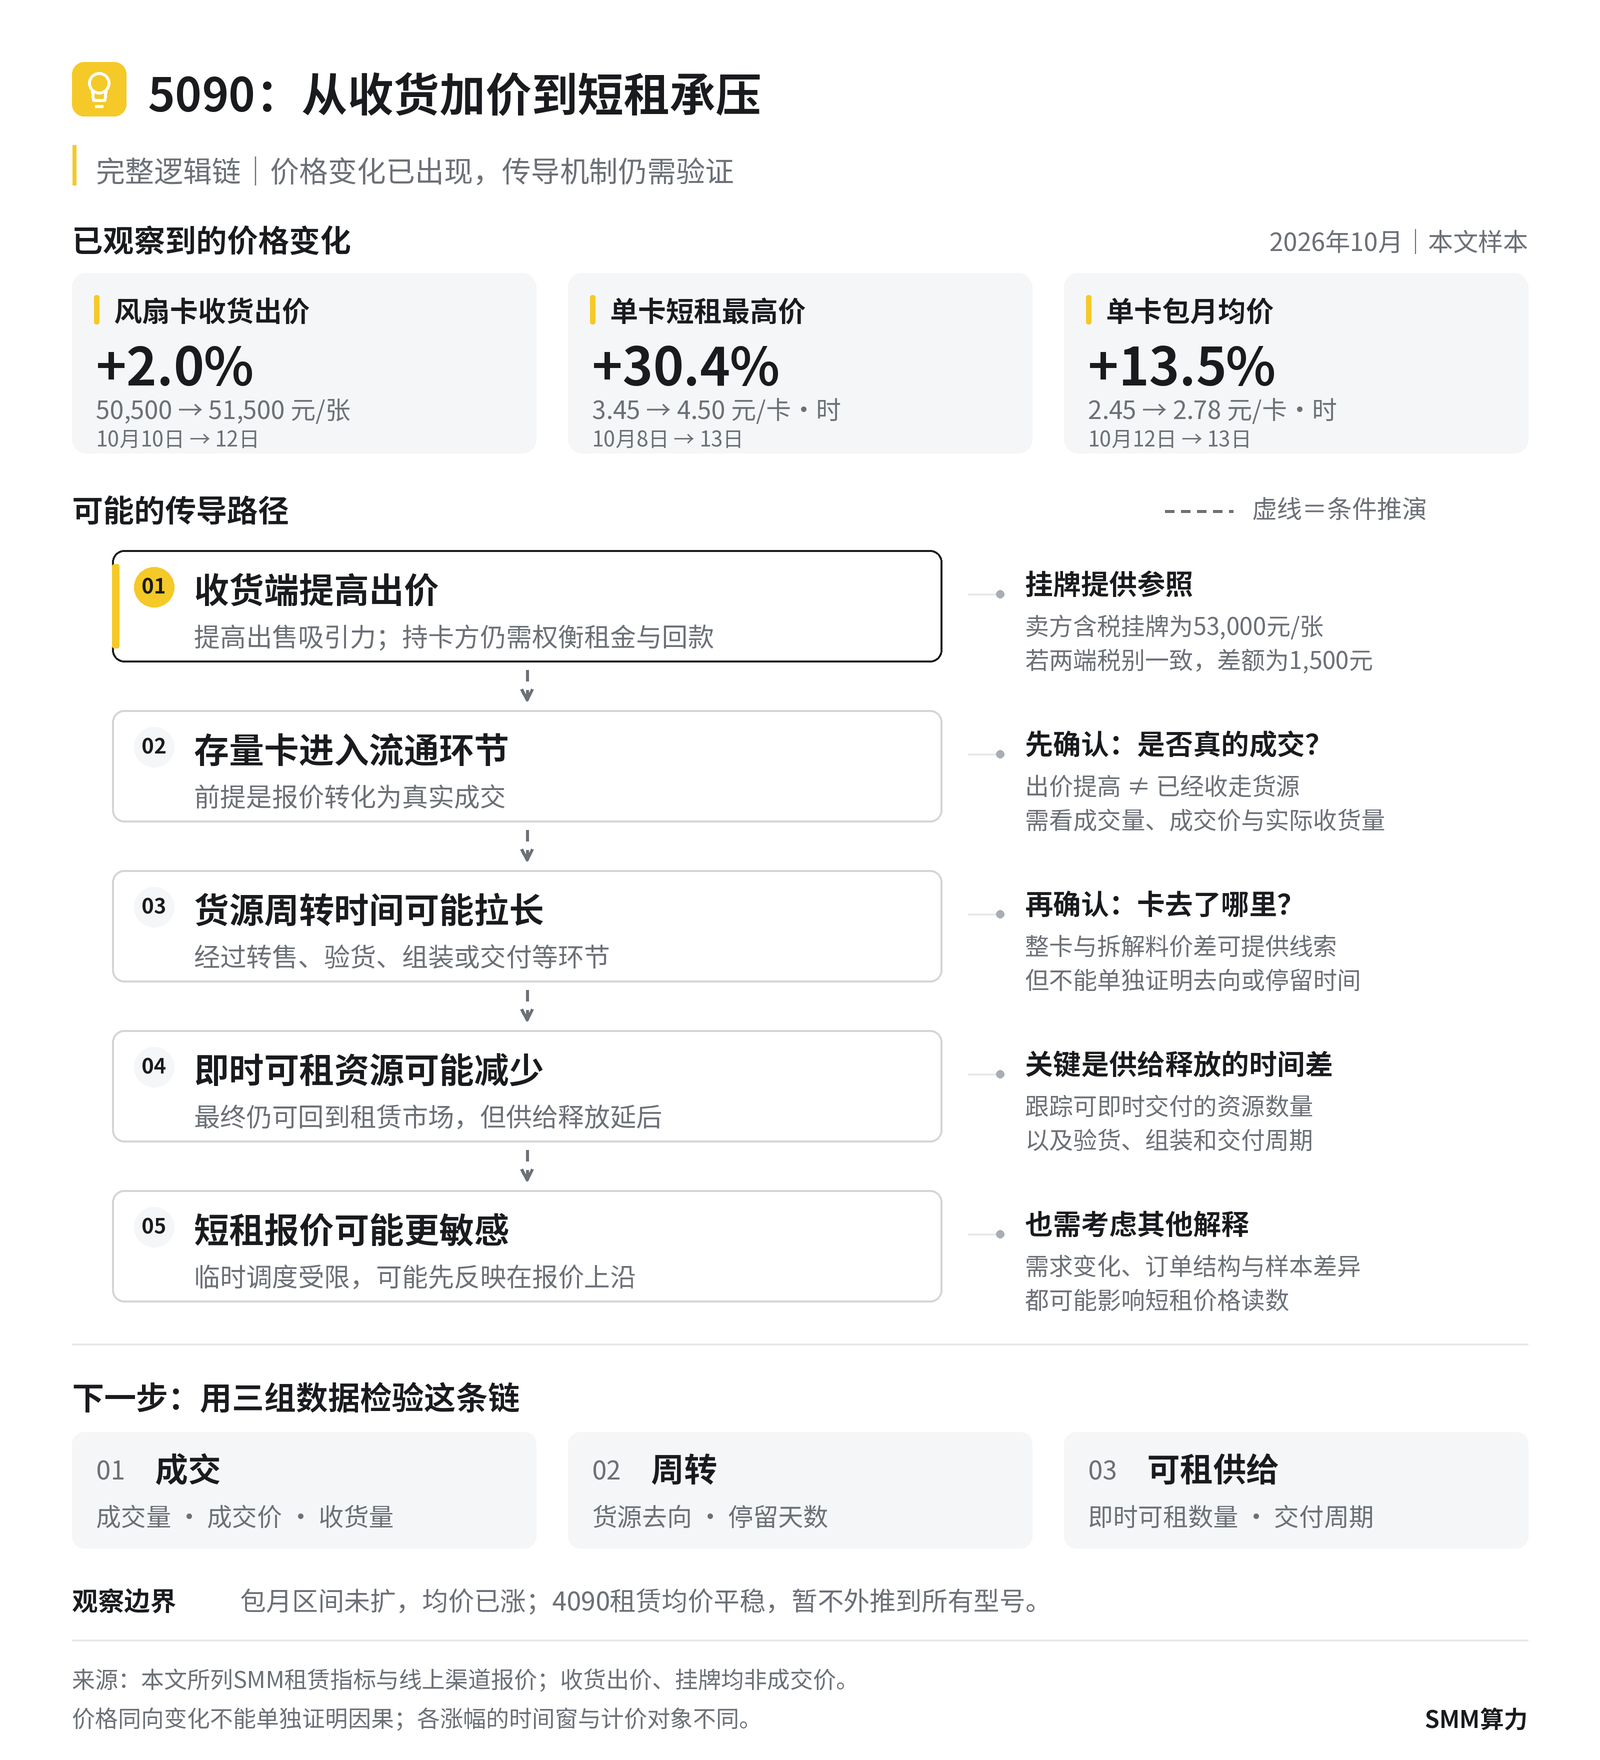
第一步,收货方提高拿货意愿
同一主体连续三个报价日上调出价,且12日单日多次更新,是已经观察到的行为。它说明该买方愿意提高收货价格。至于持卡方是否因此出售,还要看租金预期、利用率、成本和回款条件。
第二步,货源可能多经过一道流通环节
收货后的整卡可以转售、翻新、组装后交付,也可以继续用于出租。若这些环节拉长周转时间,即使显卡最终仍进入租赁市场,当下能够调度的资源也可能减少。这一步解释的是供给释放的时间差,需要交易链路和周转数据支持。
第三步,短租可能更早反映这种变化
如果短租业务更依赖临时组织货源,可调度资源减少就可能先影响其报价上沿。包月业务可能更多依托在架资源,但本期包月均价也已上涨,因此不能将其描述为完全不受影响。
现阶段,“流通环节暂时占用货源”是一条值得验证的解释。只有同时看到成交、周转与可租数量的变化,才能判断它在本轮租赁价格波动中发挥了多大作用。
六、SMM观点:下一步重点看三组数据
第一,看收货报价能否转化为成交。连续加价可以作为观察买方拿货意愿的信号,后续需要配合成交量、成交价格与实际收货数量,判断其持续性和覆盖面。
第二,看存量卡的周转时间。重点跟踪收货后的转售、组装与交付周期,以及能够即时交付的租赁资源数量。资源在流通环节停留多久,比单独一条高价收货信息更能帮助解释短租压力。
第三,看变化是否扩散。5090需同时观察短租上沿、短租均价和包月均价;4090等型号可作为对照。若更多型号也出现价格、可租数量和交付周期的同向变化,再评估是否存在更广泛的供给收紧。
短期(1个月内),跟踪出价、成交与即时可租数量是否同向变化;
中期(3—6个月),结合可比交易条件下的整卡与拆解料价差、租赁价格和资源周转,观察供给是否恢复。单一价差或单日租金变化,均不足以独立确认拐点。





