为您找到相关结果约139个

导语:一次被读成涨价的报价跳动 本周 H100 只有一个"新"数字:深圳一批 128 台五年闭口资源由 8.2 万元报至 8.4 万元,渠道归因为机房侧提价、意向客户增多。 但把时间轴拉到一个月,8.4 万元并不是新价位 ——9 月 23 日,同类 128 台不拆、五年闭口、押一付一的资源已报 8.4 万元;深圳这批在 10 月 15 日报 8.2 万元,10 月 19 日再报回 8.4 万元。 一句话就能串起来: 报价在 8.2—8.4 的带子里来回走,真正卡住成交的那道坎在期限上——卖方手上是五年期的货,买方问的是一到三年。 一、现象:8.4 万元这个价位,一个月前就在 SMM 监测的线上渠道公开报价显示,H100 五年闭口在 9 月下旬至 10 月中旬共出现 5 个读数,其中 3 个可以直接比较: 三个可比读数落在 8.2—8.4 万元, 上沿 8.4 万元在一个月前就被摸到过 。本周的"上调 2.4%",起点取的是 10 月 15 日的区间下沿 8.2 万元,而非这个带子的中枢——同一条曲线,取不同的起点会得到完全不同的结论:从 9 月 23 日算,一个月是零变化;从 10 月 15 日算,四天是 +2.4%。 另两个读数不进区间:10 月 5 日的 7.9 万元为 64 台、单位口径未标注;10 月 12 日的 9.0 万元为 32 台、西北区域、含 IB 组网,与深圳批次不同质。 区域与交付状态不一致的报价,不能并进同一条价格带。 二、真正的价差在期限:一年 9—10 万元,五年 8.2—8.4 万元 把同一周内不同租期的 H100 报价并排放,价差立刻显现: 按各自区间中值测算,五年期较一年期低约 12%(8.3 对 9.5)、较三年期低约 12%(8.3 对 9.4)。 这个折价不是本周才出现的 :9 月下旬至 10 月中旬的读数反复落在同一位置,说明期限结构已经稳定了一个月。 需要提示的是,折价的深浅对取点很敏感:若取端点相减,五年期对一年期的折价在 7%—18% 之间摆动。 因此本文只用中值口径表述量级,不用端点做点对点比较 ——这与跨税别相减会凭空造出价差是同一类问题。 三、供给在五年、需求在一到三年:价格能对上,期限对不上 本周公开渠道可观测的 H100 出租资源,集中在五年期;而求租需求,集中在一到三年: 这张表里有一处价格与期限的错位,值得单独拎出来:本周两笔公开预算——两年期 8.5 万元、租期未注的 8.8 万元—— 都高于五年期价格带的上沿(8.4 万元),却都低于一年期的 9—10 万元 。买方按长租的价格在出价,要的却是一到三年的期限;卖方恰好相反,五年期给 8.2—8.4 万元,三年期报 9.4 万元。 价格能对上,期限对不上。 这解释了 10 月 19 日那批 128 台为什么"报价已是最低、合同仍在走流程"——它不是没人要,是要它的人不肯签五年。 四、横向对照:5090 与 A100 的期限曲线不是这个形状 期限折价不是普适规律。把同周另外两个品类放进来,形状完全不同: 5090 的长期限折价只有 H100 的一半;A100 的期限曲线基本是平的,半年起的报价甚至高于单台现货报价。三者的差别不在"市场冷热",而在 卖方对这张卡未来残值的判断 :H100 还在价格高位、又面对后续平台的迭代压力,卖方愿意用 12% 的折价把未来五年的现金流锁下来;A100 已接近残值底部、再让没有空间;5090 属消费级卡,可整卡转售、可拆料,残值本身有支撑,折价自然浅。 对照组的用处,是把结论收窄 :本文的判断只适用于 H100 一档, 不能写成"长租一定比短租便宜" 五、简要推论:成交卡在期限,不在价格 1. 8.4 万元是区间上沿,不是新价位。 9 月 23 日同类 128 台资源已报 8.4 万元,10 月 15 日回落至 8.2 万元,10 月 19 日再报回 8.4 万元。本周边际变化是 +0.2 万元,参照系是区间下沿;若参照系取一个月前的上沿,变化为零。(此步为报价序列比较,非成交价比较。) 2. H100 的价差由期限决定,不由时间决定。 一年期 9—10 万元、三年期 9.4 万元、五年期 8.2—8.4 万元,五年较一年低约 12%,一个月内折价深度未变。跨期限的价差(约 1.2 万元/台·月)是周内报价跳动(0.2 万元)的六倍。 3. 供给期限与需求期限错配,成交因此卡住。 卖方 128 台压在五年期,本周五年期求租 0 单、一到三年期 6 单;两笔公开预算 8.5/8.8 万元足以覆盖五年期报价(8.2—8.4 万元),却低于一年期(9—10 万元)。价格不是障碍,期限是。(此步缺成交数据,见下方断点。) 一句话:不是"H100 又涨了",是"愿意签五年的买方不够了"。 推理链的断点(三条) :其一,8.4 万元是 报价、未成交 ,"合同在走流程"不等于成交;本文全部结论停在报价层。其二, "五年期求租 0 单"只覆盖公开渠道可见的求租信息 ,央企、运营商的长约多在线下谈判,公开渠道为零不等于市场为零。其三,期限折价按区间中值测算, 三年期仅 1 个样本,且其中 64 台为准现货、交付期优势未单独剥离 ;5090 与 A100 两个对照组的主体、地区、是否含机柜电力均不一致,只作方向参照。 六、SMM 观点 1. 看报价变化,先看期限,再看周环比。 同一型号同一周内,一年期与五年期差约 12%(约 1.2 万元/台·月),是本周报价跳动幅度(0.2 万元)的六倍。把区间下沿当起点算出的"上调 2.4%",量级上小一个数量级,方向上也不成立。 2. H100 当前的核心矛盾是期限结构,不是绝对价格。 五年期的 12% 折价,本质是卖方为锁定五年现金流付出的代价;折价越深,说明卖方越急于把资产的使用权一次性卖出。这个折价的走向,比报价本身更能说明供需。 3. 本判断只适用于 H100 一档。 同周 5090 的期限折价约 6.5%、A100 基本为零,期限曲线形状完全不同, 不构成"长租普遍更便宜"的规律 ,也不外推为数据中心卡整体定价逻辑。 4. 读同一组数据,先分清两个量级。 同一批资源在不同时点的报价跳动是 0.2 万元/台·月,跨期限的价差是 1.2 万元/台·月;把前者写成"涨价",会让后者看不见。这也是本周这组读数最容易被读错的地方。 短期(1 个月内) :观察五年期是否守住 8.4 万元、三年期是否补上供给。若三年期报价向 8.4 万元附近靠拢,期限错配缓解,成交量才有出来的条件;若三年期继续停在 9.4 万元,五年期报价再上调也难有成交。 中期(3—6 个月) :若后续平台继续放量,H100 的五年期折价会走阔——卖方更急于锁长约;反向则折价收窄。折价的走向是比报价更早的信号。
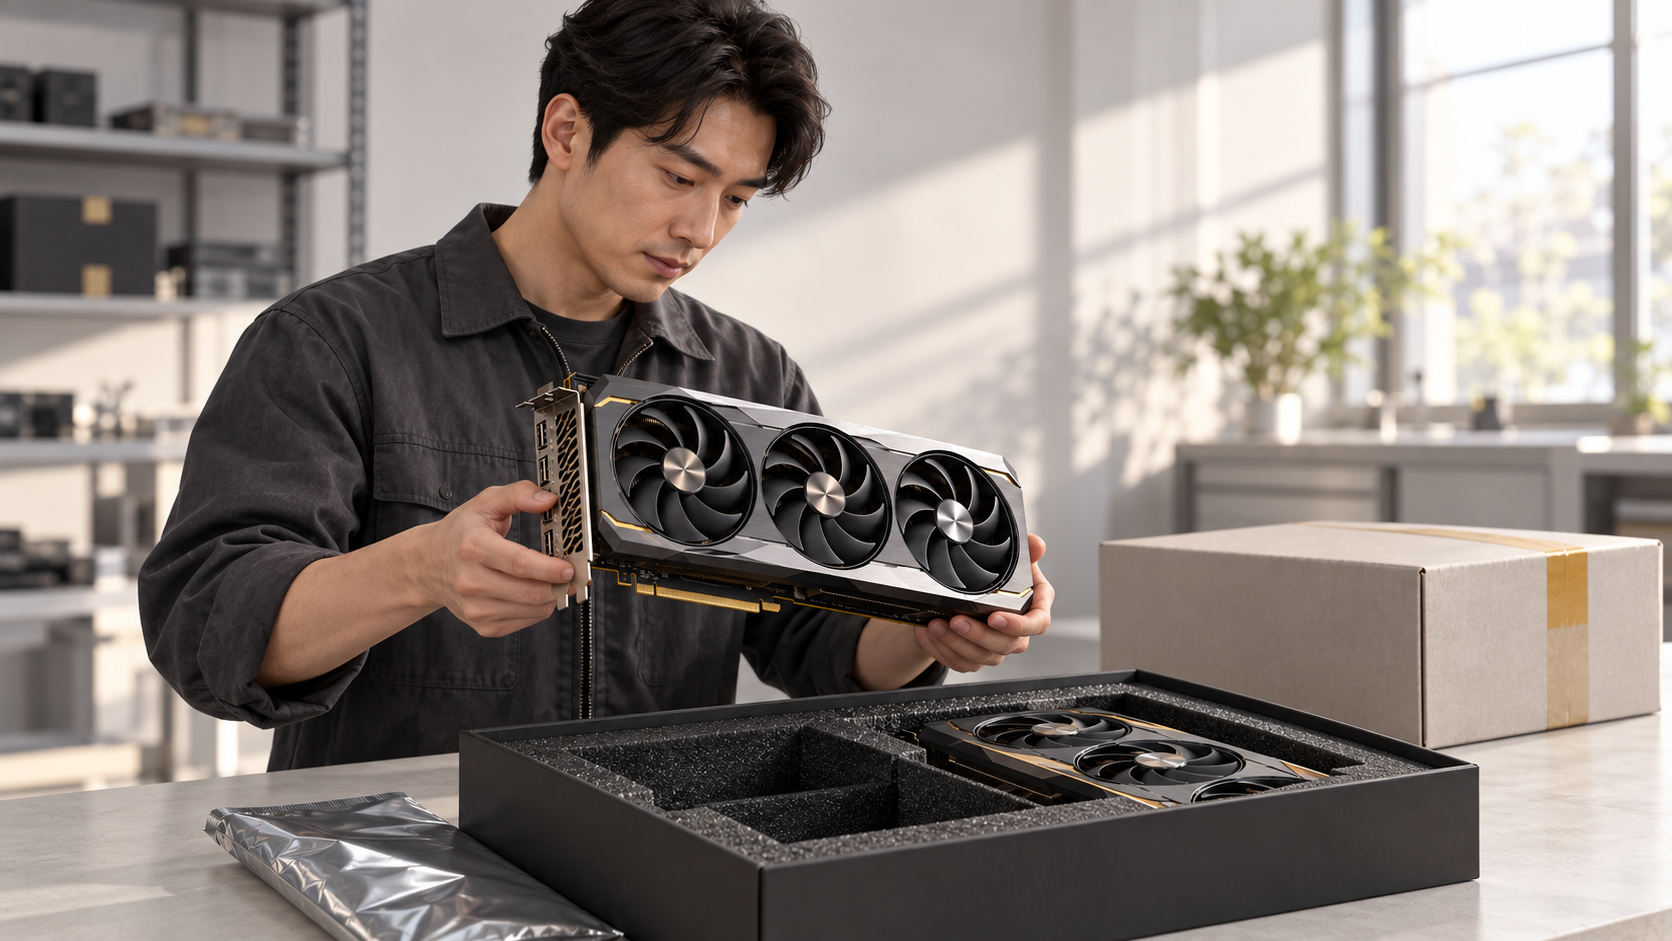
收货方在加价,卖方挂牌未调,短租价格的上沿先抬了起来。5090市场这组变化,把一个问题推到了台前: 买方提高拿货价格后,卡去了哪里,又要多久才能成为可租资源? 如果收货后的显卡先进入转售、验货、组装或交付环节,部分资源回到租赁市场的时间就可能被延后。需要临时组织货源的短租,可能更早感受到这种变化。要判断这条解释是否成立,需要先把价格事实和交易口径看清。 一、收货端:真正值得跟踪的是连续三个报价日 先看同一收货方在10月10日至12日的连续报价。风扇卡出价从50,500元升至51,500元/张,增加1,000元,涨幅约2.0%;涡轮卡则从51,000元升至52,000元/张。 加价还发生在同一天。10月12日,风扇卡先后报出51,000、51,200和51,500元,涡轮卡则依次报出51,500、51,800和52,000元。 连续更新报价,比单独一条高价收货信息更值得关注。 10月10日,另一独立收货方也报出50,500元的风扇卡收货价,两条信息的数量分别为100个和200片。这说明该价位获得了不同买方的报价呼应,但仍不能代替实际成交记录。 先把税费口径分开。 10月6日的45,600元为未税报价,且来自另一收货方;10月10日至12日的原帖未直接标明税别。根据同周其他样本,后者暂按含税理解,仍待渠道二次确认。53,000元与47,800元两条卖出样本的比值虽约为1.11,但卡型、批量等条件不同,不能把这个比值直接当作通用税费换算系数。因此,本文以三个报价日的同主体连续出价作为主线,不据此回推六天的同口径涨幅。 二、卖方挂牌:收货价已经靠近,但差额不是利润 10月12日,一条5090风扇卡卖方样本给出 53,000元/张的全新含税挂牌 ,资源共477张,支持一对一开票。按原文监测,该挂牌在本期观察中未调整。 若当天最后一次风扇卡收货出价51,500元也为含税,两者相差1,500元,约为卖方挂牌的2.8%,也就是约3%。 在这一前提下,收货样本已接近卖方的对外挂牌水平。 这个变化可以提示部分买方提高了拿货意愿,却不能直接写成“几乎不留利润”。收货出价和卖方挂牌都不是成交价,成色、数量、结算、交付及税费条件也尚未完全统一;报价之间的距离,不能替代真实的转手收益。 同期还出现47,800元/张的全新涡轮卡未税卖出报价。它与53,000元的风扇卡含税挂牌应分别记录,现有信息不足以认定两者只是同一商品扣税前后的价格。 三、租赁端:短租上沿先抬,包月均价也在动 租赁端最明显的变化,出现在5090短租价格的上沿。10月13日,短期零售最高价升至4.50元/卡·时,较12日的3.73元上涨20.6%,较8日的3.45元上涨30.4%。 上沿跳升,并不意味着所有租赁价格同幅上涨。 同一天,短租均价从2.89升至2.98元/卡·时,涨幅为3.1%。最高价与均价的幅度差,说明还需要观察高价样本覆盖面、订单结构及后续读数。 包月市场同样需要分开看“区间”和“均价”:5090单卡包月最高价3.47元、最低价2.08元/卡·时保持不变,但均价已经从2.45升至2.78元,单日上涨13.5%。因此, 更准确的描述是“包月区间未扩、均价上移” 。 整机包月均价也从2.60升至2.69元/卡·时,单日上涨3.5%。这一指标在10月8日已从9月底的2.41元升至2.60元,13日是进一步上移。 对照之下,同期4090单卡包月均价1.69元、短期均价1.89元/卡·时均保持不变。现有信号主要集中于5090,尚不足以判断整个GPU租赁市场同步收紧。 四、整卡与拆解料:提供线索,不能直接说明去向 流通市场还存在另一组价格:整卡、PCB与拆芯片的收货报价。它们反映不同形态的交易选择,也为理解持卡方的处置方式提供线索。 整卡与PCB两条样本的账面差额为8,200元,约为PCB报价的19%。但两者不是同一主体、同一批货,成色、税费和交付条件也未统一。 这组差额不能全部解释为“可流通性溢价”,也不足以证明收走的整卡一定用于转售。 拆芯片回收价则呈现另一种节奏:同一回收方10月9日至13日连续五天报价一致;与9月18日相比,5090上涨6.2%,4090D上涨2.8%,4080S上涨5.3%,4090与3090持平,3080为新增列示。 因此,回收端体现的是 不同型号的残值报价分化 。单一回收方的43,000元报价,可以作为一条处置价格线索,不能据此确定整个市场的价格底部。它在本文中的作用,是补充观察,而非直接证明货源已经离开租赁市场。 五、把逻辑串起来:货源可能暂时停留在流通环节 将收货、卖方挂牌与租赁三条价格线放在一起,可以提出一个解释: 收货端加价提高了出售的吸引力;如果收走的显卡需要经过转售、验货、组装或交付,一部分即时可租资源就可能被延后释放,短租对这种时间差更敏感。 第一步,收货方提高拿货意愿 同一主体连续三个报价日上调出价,且12日单日多次更新,是已经观察到的行为。它说明该买方愿意提高收货价格。至于持卡方是否因此出售,还要看租金预期、利用率、成本和回款条件。 第二步,货源可能多经过一道流通环节 收货后的整卡可以转售、翻新、组装后交付,也可以继续用于出租。若这些环节拉长周转时间,即使显卡最终仍进入租赁市场,当下能够调度的资源也可能减少。这一步解释的是 供给释放的时间差 ,需要交易链路和周转数据支持。 第三步,短租可能更早反映这种变化 如果短租业务更依赖临时组织货源,可调度资源减少就可能先影响其报价上沿。包月业务可能更多依托在架资源,但本期包月均价也已上涨,因此不能将其描述为完全不受影响。 这条链条还缺两组直接证据: 收货出价是否转化为成交,以及成交后的卡去了哪里、停留了多久。另外,收货约2.0%的涨幅与短租上沿30.4%的涨幅,时间窗和计价对象均不同,不能机械对应。需求变化、订单结构与样本差异,也可能影响短租读数。 现阶段,“流通环节暂时占用货源”是一条值得验证的解释。只有同时看到成交、周转与可租数量的变化,才能判断它在本轮租赁价格波动中发挥了多大作用。 六、SMM观点:下一步重点看三组数据 第一,看收货报价能否转化为成交。 连续加价可以作为观察买方拿货意愿的信号,后续需要配合成交量、成交价格与实际收货数量,判断其持续性和覆盖面。 第二,看存量卡的周转时间。 重点跟踪收货后的转售、组装与交付周期,以及能够即时交付的租赁资源数量。资源在流通环节停留多久,比单独一条高价收货信息更能帮助解释短租压力。 第三,看变化是否扩散。 5090需同时观察短租上沿、短租均价和包月均价;4090等型号可作为对照。若更多型号也出现价格、可租数量和交付周期的同向变化,再评估是否存在更广泛的供给收紧。 短期(1个月内) ,跟踪出价、成交与即时可租数量是否同向变化; 中期(3—6个月) ,结合可比交易条件下的整卡与拆解料价差、租赁价格和资源周转,观察供给是否恢复。单一价差或单日租金变化,均不足以独立确认拐点。

更多报告详情见《SMM不锈钢及炉料研究报告 》 请联系大数据总监 王聪 Tel:181 3302 7180,欧阳金榜 Tel:173 7771 2919,范旭照 Tel:193 0113 9892

导语:H200 不是单纯在涨,而是在加速"消失" 2026 年 9 月的国内高端算力市场出现一条清晰的分界线: 9 月上旬还在横盘观望,9 月 14 日之后报价开始按小时刷新。 SMM 渠道端交叉反馈显示,H200 整机买断价短短两周内从 545 万元/台附近跳至 575-578 万元/台;与此同时,"现货基本几小时就没了"成为多家渠道的共同体感。涨价只是表象,真正的信号是 散单流动性正在枯竭 。 一、价格:从"涨不动"到"停不下来",两周上沿抬升 6%-8% SMM 渠道记录显示,H200 整机买断价在 8 月底至 9 月初处于 535-545 万元/台的窄幅区间,一名贸易商在 9 月 7 日电话交流中明确反馈"涨不动了、打不动了"。但横盘在 9 月 14 日被打破: - 9 月 11 日,某云服务商向 SMM 反馈深圳 H200 SXM 报价已升至 550-560 万元/台; - 9 月 14 日,联想 H200 整机 30 台报 578 万元/台; - 9 月 16 日,超微 H200 2T 256 台整批报 570 万元/台,同型号 8 台含税报 575 万元/台,另有渠道报出 578 万元/台。 照 8 月 24 日 SMM 已发布快讯口径 535 万元/台计算,9 月 16 日 575 万元/台意味着约三周累计涨幅约 7.5%;仅就 9 月 4 日 545 万元/台到 9 月 14-16 日 575-578 万元/台,两周上沿抬升约 6%-8%。公开媒体梳理的更长周期坐标也显示,H200 整机低位曾在 2025 年四季度约 210-220 万元/台,2026 年二季度已升至 480-500 万元/台,本轮高位是在供给持续收缩背景下的延续。 > 渠道原话(A 级证据): 某服务器厂商负责人在 9 月 16 日私聊中直接表示,H200"这两周涨疯了""现货采购一直涨"。同日另一渠道端回应 SMM 询价时称,"现货基本几小时就没了""一两台偶尔有,七八台够呛"。 二、结构错配:供给端是 256 台整批,需求端是 1-2 台急采 价格跳涨的同时,成交量最大的障碍不是"太贵",而是 "凑不到一起" 。 SMM 梳理 9 月 14 日至 17 日的微信群与私聊记录发现,供给侧可出货的 H200 盘子高度集中:超微 2T 256 台整批、超威 2T 深圳现货 128 台(32 台起订)、联想 30 台、超微 8 台,起订量多数在 32 台以上;而需求端大量询价却落在散单区间——1-2 台急采、5-10 台一年/三年租期、32 台现货整机。供给端约六成(58%)的出货记录集中在 32 台以上,需求侧约六成(60%)的询价记录落在 10 台以下。 这种错配造成的结果是:需求方即便接受高价,也常常拿不到货;供给方即便有货,也不愿意为几台散单拆分整批资源、承担额外的验货与合同成本。一名需求方在对接 1-2 台 H200 时反馈"确实挺难找的",侧面说明散单撮合成本已经高于价差空间。 三、报价阶梯:下架机相对全新仅折价 6.3%,现货紧缺到"新旧不同质也不折价" 按 SMM 记录,9 月 16 日 H200 整机同一时点出现明显的价格阶梯: - 下架机(模组组装):539 万元/台 - 超微 2T,256 台整批:570 万元/台 - 超微 8 台,含税:575 万元/台 - 联想整机 30 台:578 万元/台 正常情况下,批量越大越便宜(256 台 570 万 vs 8 台 575 万,批量折价约 0.9%)符合商业逻辑;但 下架机与全新机之间只相差约 6.3% 则极不寻常——由于下架机与全新机不同质,按折价率而非涨跌幅表述,即为"下架机相对全新机折价 6.3%",这反而说明现货流通量低到连二手机都下不去价。 四、支撑逻辑:供给收缩在立法与产能两端同时发生 本轮 H200 紧缺并非单一渠道现象,公开信息提供了多条支撑: 1. 美国 BIS 正在把出口管制从"芯片流向"升级到"算力使用权"。 据外媒报道(The Information、Tom's Hardware、Tech Times),美国商务部工业与安全局(BIS)正在起草新规则,拟要求接收先进美国芯片的海外云/数据中心运营商验证最终用户和使用情况,最早于 2026 年 9 月向行业征求意见。若落地,中国企业通过新加坡、马来西亚、泰国、日本等地数据中心远程租用受控 Nvidia 芯片的路径将被封堵。非营利研究机构 C4ADS 在 9 月 10 日发布的报告也指出,2025 年 7 月至 2026 年 1 月,中国高校及科研机构至少采购了 56 枚受控英伟达芯片,另有 50 批、价值 1340 万美元的芯片经越南、印度、马来西亚转口。这解释了为何海外绕道渠道与现货流通量同步收缩。 2. 原厂产能继续向新一代架构倾斜。 公开信息显示,头部云厂商已锁定绝大部分 H200 SXM 版本长协产能,原厂先进产能优先倾斜 B 系列芯片,进一步压缩了 H200 可流入渠道市场的现货。某公开自媒体在 2026 年撰文称,H200 PCIe 原版卡近半个月单卡现货涨幅已突破十万元,"一日一价、现货稀缺成为行业常态"。 3. 台湾方向硬件走私通道也在收紧。 据外媒报道,2026 年台湾地区已就超微服务器搭载 Nvidia 芯片向中国大陆非法转运一事起诉 9 人,进一步缩窄了灰色入关通道。 五、SMM 观点:H200 正在从"价格偏高"转向"流动性稀缺" 综合一手渠道记录与公开信息,SMM 认为当前 H200 市场出现了三个同步强化的信号: - 价格加速上涨 :两周内区间上沿抬升 6%-8%,且发生在 9 月初横盘 10 天之后,说明买方观望窗口被供给收缩打破; - 现货出清极快 :"几小时就没"的渠道体感,意味着库存周转从"按天"变成"按小时"; - 批量门槛抬高 :256 台、128 台整批成为主流出货形态,散单需求被迫支付更高的撮合成本或被排除在外。 这三个信号共同指向一个结论: H200 的稀缺已经从"价格问题"变成"可得性问题" 。在出口管制预期、原厂产能倾斜、灰色通道收紧的三重作用下,已上架、可交付的 H200 整机正在获得越来越高的"交付确定性溢价"和"批量门槛溢价"。 需要警惕的是,高价环境下虚假报盘与期货空单风险同步上升。SMM 注意到,本周某高端算力卡型(B 系列)已出现"全额预付 100%""33% 保函 + 30% 预付""预付 60% 反保 68%"等极端付款结构,H200 作为同一供给体系下的紧俏型号,买方在锁定货源时也需重点核验货物产权、验货节点与违约罚则。
核心结论如下: 渠道分层清晰: 华强北现货渠道能承载 4090/5090/A100/H200 单卡及消费级整机流通,但新一代高端整机在渠道层"有价无市",与行业会场"报价体系混乱"口径互证——高端整机几乎不在电脑城渠道流转。 H200 价格锚点确认: 国内 PCIe 1T 单卡 38-39.5 万获多家渠道口径一致确认,与海外收购价(4.94-5.03 万美金)及国内现货 38.8 万三源互证,是当前最可靠的单卡成本锚。 A100-80G 处于涨价+缺货通道: 华强北"没现货、本月在涨、前期 120 几万成交"与 8 月 26 日一笔下架二手整机 123.5 万成交、全新整机 126 万形成证据链,另有 32 台采购 123 万与 150 台整批报价 120 万(未成交)夹逼,二手对全新折价仅约 2%,保值率极高。 5090 呈"档口价与批量价双轨": 档口新卡4.1-4.5万 vs 市场批量含税 4.3-4.7 万,价差对应新旧/风扇涡轮/批量结构差异;收购端3.95 万与放量端并存,该型号短期供应宽松。 DDR5 第五代 5600 64G 现货枯竭: 多家渠道"只有第四代",回收价 1.4-1.45 万(海力士 21/22 年)双渠道一致,与市场收端 2.3 万+、售端 1.8 万+ 的收售双热格局互相印证。 渠道行为规则: "不见实物不报价、实单验证(部分要见定金)、大额交易需认资/视频看货"是电脑城高端交易的通用规则,渠道对客户身份高度敏感。 一、实地了解概况与方法 时间/范围: 2026-09-02~03 全两天;覆盖华强北 3-4 楼(二手服务器为主)、赛格广场 4 楼、10 楼(业务核心楼层)。 覆盖结构: 9/2(10+ 家): 居间商、租赁店×3、个人电脑店、二手服务器店、A100 模组/询问店×3、国产卡/4090 店、内存配件店、液冷/组装店 9/3(10+ 家): 品类延伸至 DDR5 内存(回收/现货×5)、H200 整机与单卡(×3)、SN5610 交换机、终端设备等 方法说明: 本报告价格为渠道口头询价口径,均标注时点;所有交叉验证信息来自 SMM 2026 年 7 月以来持续跟踪的一手市场信息,未引入无支撑的第三方数据。 二、渠道生态结构 2.1 新老华强分立 新华强 (华强北赛格等新市场体系)侧重算力相关业务; 老华强 以传统数码配件为主。 赛格广场 4 楼、10 楼为对公业务核心楼层 ,其余楼层对公业务不明显(或明面上不明显)。 华强北 3-4 楼为二手服务器专营区(超微品牌为主,兼做普通办公电脑)。 2.2 业态碎片化 电脑城内核心租赁业务档口几乎没有;业态极杂——大到服务器机柜、小到服务器的一颗电容都有商家在售。意味着: 现货渠道以"流通/贸易"为主,租赁业态并不落地在电脑城 ,租赁报价更多经由居间商与线上渠道完成(与线上算力资源渠道中租赁报价活跃的现象一致)。 2.3 品牌结构 服务器机头: 超微、戴尔为主流 (8 卡/台为主流机型)——与线上渠道高端整机机头供应(超微/华硕/广达/戴尔)品牌谱系一致。 消费卡:4090 原装与涡轮改卡并存,涡轮版适合服务器装机。 三、渠道交易规则与行为特征 本次实地了解提炼出的渠道行为规则: 判断: 电脑城渠道的报价可信度与"是否实单"强绑定。本次以实单话术获得的报价(如 H200 单卡 38-39.5 万)为渠道对实单客户的口径,可信度高于纯探价口径;DDR5 回收价 1.4-1.45 万为回收商实价口径,两家独立渠道一致,可作基线采信。 四、分品类行情深描与交叉验证 4.1 H200(本期核心品类) 实地了解口径(9/3,多家一致): 国内 PCIe 1T 单卡: 38-39.5 万人民币 (两家独立渠道口径一致;其一有香港交货能力) PCIe 与 NVLink 版本区分明确;整机侧有"海外开过机的、用过的"非全新货源流通 需求侧:有客户"32 片 H200 香港交、有多少收多少"——典型大型 AI 训练集群采购 SMM 市场信息交叉验证: 判断: 单卡 38-39.5 万是当前最硬的价格锚 ——华强北两家独立渠道 + 国内现货 38.8 万 + 海外收购折价(35-35.6 万)三源互证,价差结构(海外收 < 国内现货 < 华强北零售)符合流通规律。 租赁报价带收敛至 11.1-14 万: 长约闭口(11.1-12 万)与短租/新上架(12.8-14 万)分层清晰(注:14 万+为求租预算、属需求侧口径;13-14 万为渠道转述、单源);五年闭口 11.1 万较 8/31 同结构长约报价 12 万下浮 0.9 万,长约无溢价,供应方对 H200 价格预期偏中性。 回本账: 以 38.8 万/卡 ×8 = 310 万卡成本(PCIe 组装整机约 350 万+),月租 13 万静态回本约 27 个月(不含电与运维);注意该测算仅适用 PCIe 1T 组装整机口径,若为 2T NVLink 整机(全新 543-560 万口径),同租金静态回本约 42-43 个月,两种口径不可混用——新上架资源报 13-14 万相对存量 12.8 万的溢价空间,取决于交付速度与机房条件。 4.2 A100-80G(涨价+缺货通道) 实地了解口径(9/2,三家): 多家无现货(模组机型);本月在涨;前期成交价约 120 几万/台 含 13% 增值税;客户愿出价 120 多万区间;单卡报价 10 万多/个 SMM 市场信息交叉验证: 判断: 证据链完整: 华强北"120 几万成交+本月在涨+没现货"三点,被双成交锚坐实——8 月中 32 台采购 123 万 + 8/26 下架二手 123.5 万,另有 150 台整批报价 120 万(未成交)与全新 126 万夹逼——A100-80G 处于供给收缩驱动的涨价通道。 保值率极高: 下架二手 123.5 万对全新 126 万折价仅约 2%,反映现货流通量极低——缺货市场的典型特征。 4.3 H100(紧缺但租赁口径分层) 实地了解口径: 多家反馈现货不多;租赁"紧缺/抢手""够呛","租的话最起码要把你的成本加进去,不划算";二手服务器专营商家以超微为主(华强北 3-4 楼)。 SMM 市场信息交叉验证: 新疆机房 128 台,4-5 年闭口:前三年 7.4 万/台·月、后续 7.1 万,押一付一、IB 组网(线上渠道消息,9/4) 内蒙 96 台三年闭口:7.6 万/台·月(线上渠道消息,9/1) 西部长约区间收敛至 7.1-7.6 万(新疆 7.1-7.4 + 内蒙 7.6);零售短租 8.1 万/台·月(2 台满配三年起,线上渠道消息,9/7)——短租高于长约上沿 0.5 万,长短租分层成立;H800 7 万/台·月与 H100 形成价差镜像(H800 < H100)(线上渠道消息,同一渠道两时点) 判断: 华强北渠道"H100 紧缺"与西部长约货源放量并不矛盾——紧缺的是 现货/短租 (渠道层),宽松的是 长约闭口 (机房直供层)。渠道加价后客户不划算的反馈,说明渠道层在 H100 租赁链条中正被机房直供挤压(注:此为单渠道反馈的延伸判断,待多渠道验证)。 4.4 新一代高端整机:有价无市 实地了解口径: 多家明确表示"没有""难搞""市场上根本没人能做这个事" 有报价的渠道口径:买价 1400 多万(全要 1000 多万、市场炒到 1400 多万) 渠道定性:"有价无市/有市无价" SMM 市场信息交叉验证: 判断: 渠道层与货源层断裂: 电脑城"没人能做"与线上渠道 805-1510 万期货/现货多点报价并存,说明新一代高端整机流通完全绕开电脑城,走"品牌期货+一手货主"通道;现货侧 1470 万(2 台散单)-1510 万(128 台批量)与会场 1450 万口径互参,现货带上沿看 1450-1510 万(均为单源口径);租赁端首见 30.2 万/月批量裸金属口径,租售双轨形成。 报价体系未建立: 戴尔 3T 期货报价分布 805-893 万 vs 华硕 4T 1280 万,品牌+容量+期现溢价差异显著;此前"3T 1400 万"被同业定性为假消息炒作——高端整机报价必须逐单验证货主真伪。 报价体系混乱品类对第三方价格基准的需求最大 ——行业会场反馈也印证,市场对权威价格基准的需求在上升。 4.5 4090(现货充足,租金承压) 实地了解口径: "市场上货非常多,就是价格高,不存在没货短缺";部分店家只有二手(一张一张来,需看成色) 回收价 2 万-29999 元区间(不见实物不给具体回收价) 租赁:渠道成交基本 7000 多/月;有居间商自租出 1 万多 SMM 市场信息交叉验证: SMM 8/14 口径:长三角 7200-7500(均 7350)、珠三角 7500-7600(均 7550) 浙江某机房 9/2 报价 30+ 台:7500 元/月(线上渠道消息,正压 SMM 长三角上沿) 回收监测:4090 PCB 收价 1.8 万+(SMM 回收价监测,7/31) 判断: "现货非常多"与此前"市场没货"的认知相左—— 4090 不缺货、缺的是租金上行空间 。渠道成交 7000 多/月相对 SMM 珠三角区间下沿偏低,反映华南渠道层竞争激烈;7500 的报价可持续性取决于机房服务溢价而非卡稀缺性。二手回收 2-3 万与 PCB 收 1.8 万+构成整机回收的上下沿。 4.6 5090(档口价与批量价双轨) 实地了解口径: 货多、价格卖不高;新卡 5090/5090D 档口报 2.8 万;另一渠道报单卡 3 万多 SMM 市场信息交叉验证: 判断: 双轨价差属口径分层而非矛盾: 档口 2.8-3 万对应零售/散张口径(2.8 万条为 5090/5090D 混合报价,低价端或含 D 版;是否含税未确认),批量 4.3-4.7 万对应全新原箱批量含税口径;新旧不同质,不写成涨价结论。 供应宽松信号明确: 9/7 单日百片至千片级批量放量 + 收购端 1000 张级大单并存,供应体量明显大于 8 月同期;Pro6000D 同日报价 6.9 万+(区间 6.9-7.15 万下沿)多端"低于市场/套现"出货 500 片+,消费级/专业卡现货整体宽松。 租赁锚: 5090 租赁报价带 1.23-1.38 万/月(闭口期 1-3 年不等,四个数据点);按八卡整机卡成本约 34.4 万(4.3 万×8)计,对 1.3 万/月年签静态回本约 26 个月(不含整机其他部件、电与运维),与 4090 一样面临西部低价供给的长期压力。 4.7 国产替代(910B2) 实地了解口径: 有渠道经营国产算力卡;部分客户要求"纯国产"。(渠道口头报价未注明买断/租赁口径,按规范不列入正文) 交叉验证: 910B 系列租赁报价分布极散:1.08 万-4.2 万/台·月(裸金属/整机、租期与搬迁条款差异大,非同口径可比;线上渠道消息);内蒙某大型智算中心国产芯片使用率 89%、国产超节点实际部署连续训练 22 天无中断(会场考察口径)。 判断: 国产卡落地实况(89% 使用率,会场考察口径)支撑"纯国产"需求不是短期现象;租赁报价 1.08-4.2 万/月的宽幅分布说明国产卡租赁定价尚未形成统一口径,引用须注明配置与租期条款。 4.8 DDR5 内存(9/3 重点品类) 实地了解口径: DDR5 第五代 5600 64G:多家"没现货""只有第四代";DDR4 现货较多 DDR5 8G 单条 600 多元 回收价:海力士 21/22 年产 DDR5 5600 64G, 1.4-1.45 万 (两家独立渠道一致;"现在可以,猛猛的高") 拆条子规则:必须戴手套防金手指磨伤;颗粒碰磕价值不同;整版 vs 散条价格不同;一台服务器 28 根条子 交叉验证: 市场面 DDR5 64G 收售连热多日——收端含税喊到 2.3 万+、售端 1.8 万+、长鑫国产 18200 直供(线上渠道消息)。 判断: 第五代现货枯竭获渠道层与市场面互证: 华强北多家无现货与线上渠道收售双热互证,DDR5 5600 64G 是当前配件端最紧的品类;直接抬升 H200 等新平台整机成本(4090 平台用 DDR4 不受影响)。 回收价 1.4-1.45 万可入基线: 双渠道一致 + 回收商实价口径,可信度高于群聊喊价;注意市场面收端 2.3 万+ 高于售端 1.8 万+,收售倒挂本身是抢货信号,与华强北回收价的价差除"散条回收 vs 批量收货"分层外,亦可能含规格口径差异(如 5600 vs 6400),引用时须注明规格。 渠道触点提示: 内存回收商更倾向单线联系而非群组报价,该品类的价格跟踪以一对一渠道为主更有效。 4.9 网络设备与其他 NVIDIA SN5610 交换机: 市场无现货、"这种都会要定的",询价需找源头渠道——IB/高速网络设备与 GPU 同样处于供给紧张状态。 终端设备等长尾品类已有渠道覆盖,作资源储备。 五、渠道对价格基准与信息服务的需求观察 实地了解中渠道侧的反馈(按普遍度排序): 公开价格参考认可度高: 多家商户表示认可官网免费价格。 参与报价意愿明确: 多家店愿意后续参与报价(拉通模式);"价格透明、每家都有自己的报价"是普遍认知。 液冷供需对接需求: 液冷(机柜/集装箱+组装)商家有明确的上下游对接需求——液冷是电脑城渠道中少见的"有增量"品类。 群运营价值分化: GPU 类群组接受度尚可;内存回收商反馈"加群没用",更倾向单线联系。 需求判断: 报价体系混乱的高端整机品类 = 第三方价格基准的最大需求空窗 (与行业会场反馈互证)。 DDR5 回收价、H200 单卡价 具备常态化价格跟踪条件(双渠道以上口径可复核)。 11 月行业展会/集采节点 是渠道侧确认的近期关注窗口。 六、结论与后续跟踪点 核心结论: 华强北渠道承载到 H200 单卡/A100/消费级整机为止,新一代高端整机流通在渠道层断裂——这界定了线下价格跟踪的品类边界。 本次实地了解沉淀三个高置信价格锚: H200 PCIe 1T 单卡 38-39.5 万、A100-80G 二手 120 几万-123.5 万成交、DDR5 5600 64G 回收 1.4-1.45 万 ,均获双渠道以上验证。 现货市场的结构性矛盾: 卡不缺(4090/5090 放量)、租不高(渠道成交价压 SMM 区间下沿)、高端买不到(新一代高端整机有价无市)、配件在涨(DDR5 第五代枯竭) 。 渠道行为规则(不见实物不报价/实单验证/大额交易流程特殊)决定线下价格跟踪必须长期经营渠道关系。 后续跟踪点: H200:江苏 30 台月底上架后的实际成交价 vs 13-14 万报价;五年闭口 11.1 万是否还有下浮 A100-80G:123.5 万成交后的下一笔成交确认;涨价通道是否延续至 Q4 5090:批量 4.3-4.7 万与档口4.1-4.5万双轨是否收敛;千片级放量的消化速度 DDR5:第五代现货回补时点;回收价 1.4-1.45 万基线的月度复核 新一代高端整机:戴尔期货 850-890 万档位的交付履约情况(8-12 周,约 11 月可见分晓)
更多报告详情见《SMM不锈钢及炉料研究报告 》 请联系大数据总监 王聪 Tel:181 3302 7180,欧阳金榜 Tel:173 7771 2919,范旭照 Tel:193 0113 9892
导语:价格战挤压报价,居间却在主流价上报高 2026年算力租赁价格战,报价重心持续下移——据国内媒体报道,中小服务商低于成本接单、行业洗牌加速;但越是在这种混乱期,居间层越敢在主流成交价之上报高:同一批128台H200资源,货主直报11.6-11.7万元/台·月(8卡整机口径、4-5年长约),居间转手即报13.7万元/台·月——一道手溢价约18%;4090市场成交锚点约7200元/台·月,多手倒腾后终端喊价达8500元(华东某市45台案例)、虚高约18%。 跌的是资产价格,涨的是信息差套利——低价背后藏着假货源、居间堆叠与合同空转的隐性成本。 SMM认为,价格战放大了信息不对称,乱象本质即"无交付能力+无合同闭环+无实测"的三无低价。 一、现象:三类乱象,低价与风险同涨 据国内媒体报道,2026年算力租赁价格战持续,中小服务商低于成本接单,市场分化为三梯队:头部云厂商价格稳定、专业第三方聚焦垂直优化、大量中小商家靠低价抢零散客户。价格战不是乱象本身,却让"看起来便宜"掩盖"实际不交付"。据SMM渠道,当前最典型的三类乱象如下。 - 乱象一:假货源与期货空单。 高端算力采购已趋同大宗贸易,部分参与者以虚假信息和有待查证的"服务器交付确定性"冒充货源,迷惑交易双方。据SMM获悉,某渠道释放128台H200低价长协报盘(报盘价低于主流成交区间约两成),经SMM向多家渠道交叉核实,无一方确认货源真实持有;同源256台报盘亦被质疑"自循环倒手"。同期"期货"(远期预售)乱象显现,部分合同对违约罚则界定不清、押金收取与退还规则缺乏统一标准,期货天然伴随交付周期与价格波动,条款模糊放大纠纷概率。 低于主流两成以上的报盘,第一反应应是核验货源,而非砍价。 - 乱象二:居间加价黑箱。 据SMM获悉,以4090八卡服务器为例,市场成交锚点约 7200元/台·月 ,一手居间每转一手加价约300-400元,多手倒腾后终端喊价可达 8500元 (华东某市45台案例)——较锚点虚高约 18% ;以H200为例,同一批128台资源货主直报 11.6-11.7万元/台·月 (4-5年长约),居间转手即报 13.7万元/台·月 ——一道手溢价约 18% ,较12-13万元/台·月的短租主流区间亦高出约 5%-14% (均为8卡整机口径;折合单卡,H200约1.5-1.7万元/卡·月,高于公开H100单卡报价上沿,符合卡型定位)。居间抽水有实测案例:某居间报价11.7万元/月,实际要求签 3份居间协议、合计分走5000元/台·月 ——折合货主到手仅11.2万元/台·月,货主最终拒绝落地、该单未成交。报价与到手价的差额几乎全归居间链条,货主端渠道反馈"纯给别人打工"。H系列高端机型居间费固化约 1000元/台·月 、4090约 300元/台·月 ,锚点公开却层层加价。 - 乱象三:合同闭环缺失。 据SMM渠道,规范交易要求30%预付款+见索即付保函、违约罚则约5%、转卖罚则约30%;但部分中小合同对罚则与押金节点语焉不详,设备故障SLA(响应时长、赔付)更是空白——低价为饵、条款为空,退出时无据可依。 二、原因拆解·供给侧:稀缺叠加信息差,假货源有机可乘 高端GPU供给仍偏紧(据国内算力平台极智算2026年7月报价,紧俏卡型H100/H200环比微涨),叠加"大宗贸易化"的交易形态,客观上放大了信息不对称。据SMM获悉,高端算力采购已出现以"服务器交付确定性"为话术的虚假货源,需求方难以在签约前核验真实持有量。 SMM分析: 越是稀缺、越依赖远期承诺的卡型,越容易成为假货源与期货空单的温床——供给紧张不是乱象根源,但它是乱象的放大器。 三、原因拆解·价格/成本侧:毛利见底,倒逼"减配"与"空单" 价格战直接压缩服务商毛利。据国内媒体报道,中小商家低于成本接单后,维持账面低价的手段只有两条:一是 实际减配 ,以低于承诺的规格交付、把账面价撑住;二是 不实际持有货 (期货空单),用远期承诺覆盖当下缺口。 SMM观点: 价格下探呈分层特征——据国内算力平台极智算2026年7月报价,H100/H200因供给偏紧环比微涨,说明紧俏卡仍抗跌,价格战主要由中低端与非紧俏供给释放驱动,恰与本文"交付确定性溢价"的双轨判断互证。当租金覆盖不了持有成本,减配与空单就从个案变成"降本"的隐性选项。 四、原因拆解·需求侧:买方只比价、不核验 乱象能持续,需求侧同样有责。据SMM渠道观察,多数承租方仍以"月租数字"为第一决策因子,对交付能力核验、实测算力、合同罚则关注不足。信息差被充分利用——终端报价被居间倒手推高18%却无人穿透,SLA空白在签约时鲜少被写入条款。 SMM分析: 买方从"比价"转向"比核验",是价格战周期压缩乱象空间的唯一抓手。 五、一线观察·边界:不是所有低价都坑 低价≠欺诈。据SMM获悉,浙江零散单台H100(8卡整机) 7.6万元/台·月、一年起租、明确交付日期 ——一手直签、账期真实,低价源于去化压力而非减配;按8倍折算合单卡约 0.95万元/卡·月 ,处于公开单卡报价区间(约0.55-1.5万元/卡·月)之内,属可验证的真实低价。真正要防的,是"无交付能力+无合同闭环+无实测数据"的三无低价。 六、结论与展望 SMM认为: 价格战把报价越打越低,却把交付门槛越推越高——算力"真实交付能力"比"报价数字"更值钱,甲方从"比价"转向"比核验"已成必然。 短期(3-6个月): 价格战与乱象并存,洗牌加速,核验门槛抬升,三无低价仍会在零散市场流通。 中期(6-12个月): 若头部推动合同范本与押金细则标准化,期货空单类乱象收敛,但出清过程伴随烂尾风险。 长期(1年以上): 交付能力与实测数据成为基础设施工具,信息不对称被压缩,"假交付"空间大幅收窄。 数据来源 【国内公开报道 / 机构】 1. 晨观时报(2026-08)— 报道2026年算力租赁价格战愈演愈烈、中小服务商低于成本接单、市场三梯队分化 2. 中研普华产业研究院(2026-08-05,中研网)— 报道H100单卡月租较2024年明显下探 3. 今日头条《旧算力设备3-4年即大幅贬值》— 报道H100单卡月租较2023年峰值大幅下探 4. 公开渠道报价检索(极智算、天下数据等,2026-08)— H100单卡租赁报价约0.55-1.5万元/卡·月、H100/H200紧俏卡型报价坚挺 口径换算说明: 本文SMM渠道H200/H100报价均为 8卡整机/台·月 口径;公开渠道(中研普华、极智算等)多为 单卡/卡·月 口径,两者对比须按 8倍折算 ——如SMM渠道H100 7.6万元/台·月÷8≈0.95万元/卡·月,处于公开H100单卡区间(约0.55-1.5万元/卡·月)之内;SMM渠道H200主流12-13万元/台·月折合单卡约1.5-1.7万元/卡·月,高于公开H100单卡上沿,符合H200高于H100的卡型定位。 【SMM获悉】 1. SMM渠道沟通记录(2026-08)— 同批128台H200:货主直报11.6-11.7万/台·月(4-5年长约)、短租主流12万+、居间转手炒至13.7万/台·月 2. SMM渠道沟通记录(2026-08)— 居间报11.7万/月、签3份居间协议合计分走5000元/台·月、折合货主到手11.2万、货主拒绝落地未成交;货主端反馈"纯给别人打工" 3. SMM渠道沟通记录(2026-08)— 高端算力采购现大宗贸易特征:128台H200低价长协报盘经多方交叉核实无货、同源256台报盘被质疑自循环倒手 4. SMM渠道沟通记录(2026-08)— 算力租赁期货预售乱象,违约罚则/押金规则缺失 5. SMM渠道沟通记录(2026-08-16)— 浙江单台H100(8卡整机)7.6万/台·月、一年起租、明确交付日 6. SMM渠道沟通记录(2026-08-11)— H系列居间费默认1000元/台·月、4090约300元/台·月 7. SMM行业沟通记录(2026-08-14)— 4090八卡锚点7200元/台·月、居间每手+300~400元、华东某市45台居间喊价8500元;违约罚则5%/转卖30% 8. SMM微信渠道记录(2026-08)— 市场交易闭环流程(营业执照→验资验货→网签→进仓复验)、30%预付款+见索即付保函
更多报告详情见《SMM不锈钢及炉料研究报告 》 请联系大数据总监 王聪 Tel:181 3302 7180,欧阳金榜 Tel:173 7771 2919,范旭照 Tel:193 0113 9892
更多报告详情见《SMM不锈钢及炉料研究报告 》 请联系大数据总监 王聪 Tel:181 3302 7180,欧阳金榜 Tel:173 7771 2919,范旭照 Tel:193 0113 9892
更多报告详情见《SMM不锈钢及炉料研究报告 》 请联系大数据总监 王聪 Tel:181 3302 7180,欧阳金榜 Tel:173 7771 2919,范旭照 Tel:193 0113 9892
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注