10月13日(周二),伦敦金属交易所(LME)铜价出现回落,因芯片股的抛售压力波及铜市,而此前铜价曾因持续的供应担忧而得到支撑。
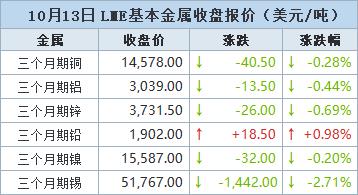
伦敦时间10月13日17:00(北京时间10月14日00:00),LME三个月期铜收盘下跌40.5美元,或0.28%,报每吨14,578.0美元。此前两个交易日该合约曾连续上涨。
Marex顾问Ed Meir在一份报告中指出,“半导体板块的抛售正在加剧,我们认为这可能会……影响铜价。”Ed Meir并强调了用于制造芯片的铜与半导体行业之间经常存在的关联性。
不过,供应担忧仍是市场关注的焦点:智利国家铜业公司(Codelco)因山体滑坡部分暂停了埃尔特尼恩特(El Teniente)矿的运营;与此同时,安托法加斯塔公司的森蒂内拉(Centinela)铜矿与两个工会将在罢工持续的情况下重启谈判。
Panmure Liberum表示,不过,2025-2026年已上报的所有铜矿供应扰动,对应的金属铜含量每年为35万-40万吨,仅为市场公布的扰动预留量的30%-50%。
扰动预留量(disruption allowance),指分析师假设某一年矿山因突发意外事件而损失产量占矿山总产量的比例。
LME铜库存下降1,625吨至229,650吨,导致美国以外地区的库存持续紧张。LME现货铜合约相对于三个月远期合约的升水仍维持在每吨99美元的高位,但较周一创下的181.50美元峰值已几乎减半。
**全球镍市场今明两年料双双供应过剩**
国际镍业研究组织(INSG)发布报告显示,全球镍市场预计将以小幅供应过剩为2026年收官,这推翻了该机构六个月前作出的供应短缺预测;其亦预计明年供应过剩将进一步扩大。
INSG在里斯本举行了为期两天的成员国政府及行业代表会议后表示,预计2026年全球原生镍(主要用于不锈钢和可充电电池)的需求量将达到约385万吨,较去年增长7.6%。产量预计为387万吨。
这将使市场出现1.9万吨的供应过剩,而今年4月的预测还是3.2万吨的供应短缺(若按当时预测,这将是自2021年以来的首次年度供应缺口)。
INSG预计2027年全球镍供应过剩量将扩大至7万吨,届时需求量将达到400万吨,而产量将升至407万吨。
**其他金属表现**
三个月期铝下跌13.5美元,或0.44%,收报每吨3,039.0美元,接近上一交易日触及的八个月低点。Panmure Liberum称,霍尔木兹海峡通航限制有所放松,海湾地区冶炼厂重新恢复全球连通,带动铝价下行。
印尼新增供应也在持续增加,8月出口量突破15万吨。
三个月期锌下跌26美元,或0.69%,收报每吨3,731.5美元。
三个月期镍下跌32美元,或0.2%,收报每吨15,587.0美元。
三个月期锡下跌1442美元,或2.71%,收报每吨51,767.0美元,盘中触及创下7月3日以来的最低水平51,190美元。
铅是唯一上涨的金属,三个月期铅上涨18.5美元,或0.98%,收报每吨1,902.0美元。
(文华综合)