紫金矿业9月28日晚间公告称:公司全资子公司紫金黄金(集团)有限公司与赤峰吉隆黄金矿业股份有限公司(后更名为“赤峰吉隆黄金矿业集团股份有限公司”,以下简称“赤峰黄金”)控股股东李金阳女士及其一致行动人浙江瀚丰创业投资合伙企业(有限合伙)签署《股份转让协议》,拟收购其合计持有的约 2.42亿股赤峰黄金 A 股;同日,紫金黄金与赤峰黄金签署《战略投资协议》,拟认购其定向增发的约 3.11 亿股赤峰黄金 H 股。本次交易具体内容详见公司临 2026-022号公告。上述协议签署后,交易各方即组建工作组,按照约定的 2026 年 9 月 30 日先决条件满足期限积极推进相关工作。截至目前,绝大部分先决条件已获满足,交割准备工作正在有序收尾。
紫金矿业的公告显示:鉴于全部先决条件的满足尚需更多时间,经各方友好协商一致,2026 年 9 月28 日,紫金黄金与李金阳女士及浙江瀚丰签署《〈股份转让协议〉之补充协议》,约定股份转让交割先决条件满足期限延长至 2026 年 11 月 30 日(含当日)或各方书面约定的其他日期;并与赤峰黄金签署《〈战略投资协议〉之补充协议》,约定H 股定向增发最后截止日期延长至 2026 年 11 月 30 日(含当日)或双方书面约定的其他日期。除上述期限调整及相应条款变化外,本次交易原协议的其余内容不变。上述事项已经公司第九届董事会 2026 年第 17 次临时会议审议通过。董事会认为,两项补充协议未改变原协议核心商务条款及各方主要权利义务,对本次交易不构成重大影响;公司将全力推进本次交易,力争尽早完成交割。
业绩方面:紫金矿业的把年报显示:2026年上半年,公司实现营业总收入1941.78亿元,同比增长15.78%;归母净利润391.7亿元,同比增长68.17%。
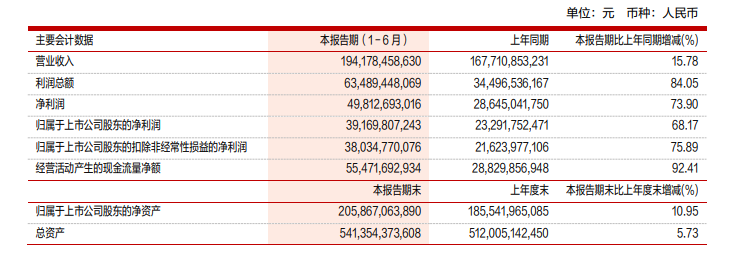
紫金矿业的半年报显示:
上半年,公司矿山产金 46,702 千克(1,501,514 盎司),同比上升 13.4%(上年同期:41,186 千克)。冶炼 加工及贸易金 58,386 千克(1,877,152 盎司),同比下降 40.0%(上年同期:97,349 千克)。黄金业务销售 收入占报告期内营业收入的 41.2%(抵销后),得益于黄金价格大幅度上涨,毛利占集团毛利的 41.7%。(1 盎司=31.1035 克)
上半年,公司矿山产铜 534,407 吨,同比下降 5.7%(上年同期:566,853 吨),矿山产铜(不含卡莫阿权益 产量)480,032 吨,同比上升 4.8%(上年同期:457,913 吨);冶炼产铜 344,795 吨,同比下降 9.4%(上 年同期:380,464 吨)。铜业务销售收入占报告期内营业收入的 32.6%(抵销后),毛利占集团毛利的 33.8%。 受淹井事件和复产爬坡影响,卡莫阿-卡库拉铜矿 2026 年产量计划从 38-42 万吨下调至 29-33 万吨,对应公 司矿产铜产量将相应减少 2.2-5.7 万吨,对公司 2026 年矿产铜产量计划目标的达成带来压力。
上半年,公司矿山产当量碳酸锂 43,596 吨,同比上升 496%(上年同期:7,315 吨);冶炼产碳酸锂 5,328 吨(上年同期:无)。锂业务销售收入占报告期内营业收入的 2.2%(抵销后),毛利占集团毛利的 3.4%。公司矿山产锌精矿含锌 176,922 吨,同比下降 1.5%(上年同期:179,646 吨);矿产铅精矿含铅 21,636 吨,同比上升 5.5%(上年同期:20,504 吨)。冶炼生产锌锭 183,761 吨,同比下降 10.0%(上年同期:204,133 吨)。锌(铅)业务销售收入占报告期内营业收入的 3.0%(抵销后),毛利占集团毛利的 1.7%。公司矿山产银 229,223 千克,同比增长 2.5%(上年同期:223,559 千克);冶炼副产银 258,521 千 克,同比下降 6.8%(上年同期:277,451 千克)。白银业务销售收入占报告期内营业收入的 2.0%(抵销后), 毛利占集团毛利的 3.9%。
上半年,矿山产钼 6,302 吨,同比上升 7%(上年同期:5,879 吨)。根据规划,公司 2028 年矿产钼产量将提 升至 2.5-3.5 万吨。上半年,矿山产钨 2,567 吨,同比上升 20%(上年同期:2,137 吨)。上半年,公司副产硫酸 188 万吨(含卡莫阿权益产硫酸 10 万吨)、硫精矿 69.69 万干吨。上半年,公司生产铁精矿 130 万吨,同比下降 6%(上年同期:139 万吨);实现矿山产钴 109 吨。 钼、钨、铁、钴、硫等其他产品销售收入占报告期内营业收入的 19.0%(抵销后),毛利占集团毛利的 15.5%。
华龙证券点评紫金矿业的研报显示:铜、金价格高位波动,锂板块快速成长,带动上半年业绩高增。主要金属资源增量有望逐步落地,分红稳步提升。盈利预测及投资评级:公司主要矿产金属产量稳步提升,且持续收购优质资产,矿产金属产量有望进一步提升。金属价格方面,黄金核心逻辑未变、配置价值仍在,铜中枢有望向上,锂板块开始贡献增量利润。风险提示:地缘冲突升级;收购资产事项存在不确定性;矿产铜 增长不及预期;主要矿产所在国政治、经济局势不稳定;全球宏观经济复苏不及预期;数据引用风险。