伴随国内新能源汽车渗透率突破50%,汽车产业迈入高速迭代期,全面重塑车用金属材料的需求结构与应用场景。轻量化、绿色化、高端化成为汽车产业升级核心方向,带动铝、钢等车用材料迎来结构性变革。一体化压铸技术正向全车架构拓展,汽车再生铝应用比例稳步提升,预计2030年占比可达35%;同时,铝型材在车身结构件、电池包等领域加速落地,年增速超50%,新材料与新工艺持续驱动汽车供应链提质升级。
历经七年深耕沉淀,SMM汽车供应链大会已成长为链接整车厂、零部件龙头、材料供应商与科研机构的权威产业平台,持续汇聚行业资源、凝聚产业共识、赋能产业链协同升级。立足汽车产业变革升级关键节点,由上海有色网信息科技股份有限公司(SMM)、上海有色金属行业协会、苏州市压铸技术协会主办、立中合金集团、广东鸿劲新材料集团股份有限公司联合冠名,晋拓科技担任大会第一协办单位的SMM ASCC 2026(第八届)汽车供应链大会暨产业协同论坛于9月10-11日在中国·上海富悦大酒店隆重召开!
本届大会聚焦汽车供应链产业前沿热点,围绕汽车新材料发展动向、车用镁合金创新应用、汽车底盘技术迭代、汽车与机器人产业协同、高端车用钢材研发应用等核心议题展开深度研讨,重点覆盖再生铝、铝压铸、铝型材、钢铁、镁合金五大核心车用材料板块,聚力打通产业链上下游壁垒,推动汽车供应链向绿色化、轻量化、智能化、全球化方向深度演进,推动中国汽车产业高质量、可持续发展。
SMM将全程对本次会议作图片、文字直播,文章实时更新中,敬请刷新查看!
9月10日
大会主论坛暨汽车全球化专场
开幕致辞
SMM 执行副总裁 周柏
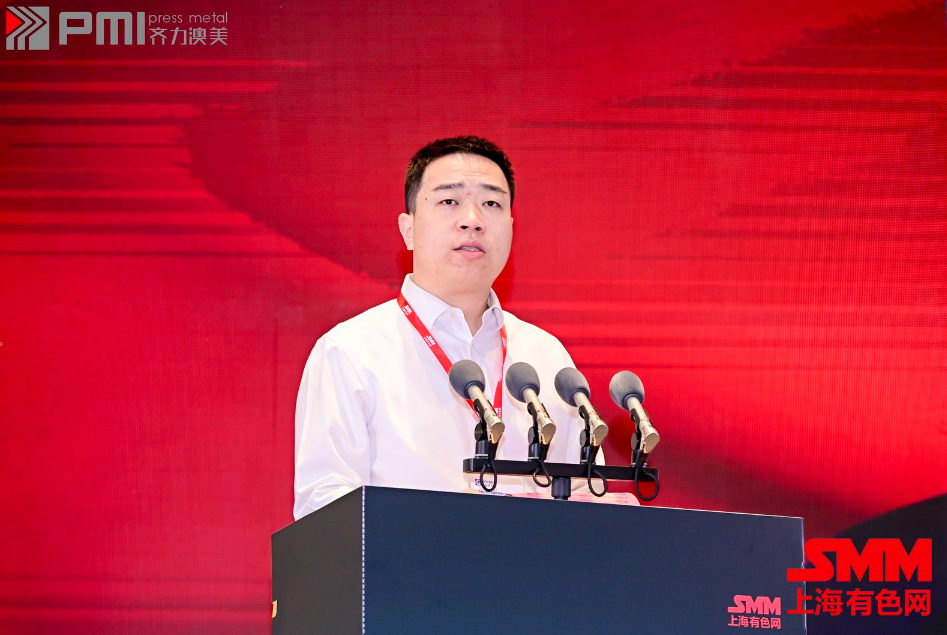
上海有色金属行业协会 会长 吕金海
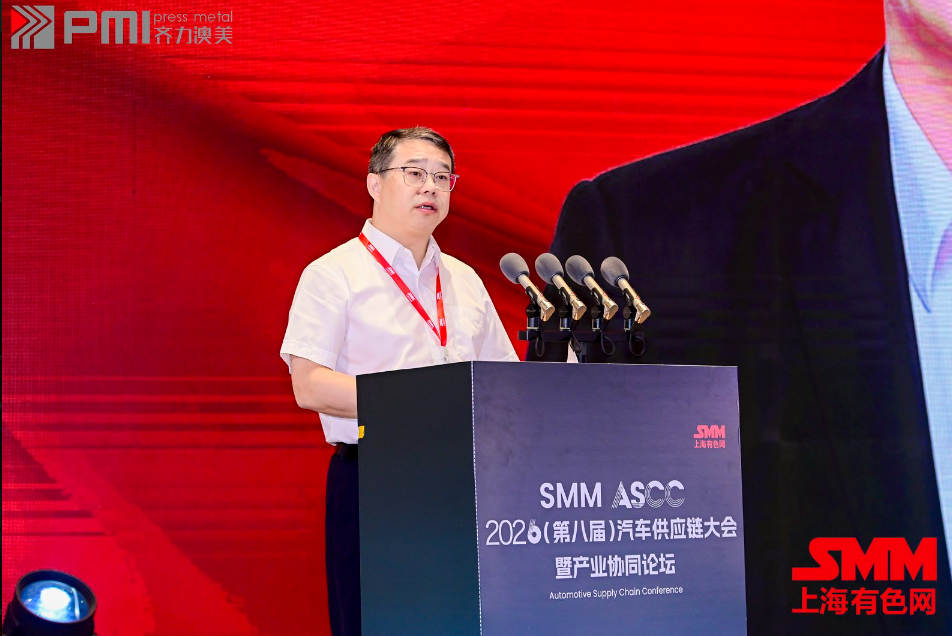
立中合金集团 总裁 郭军辉
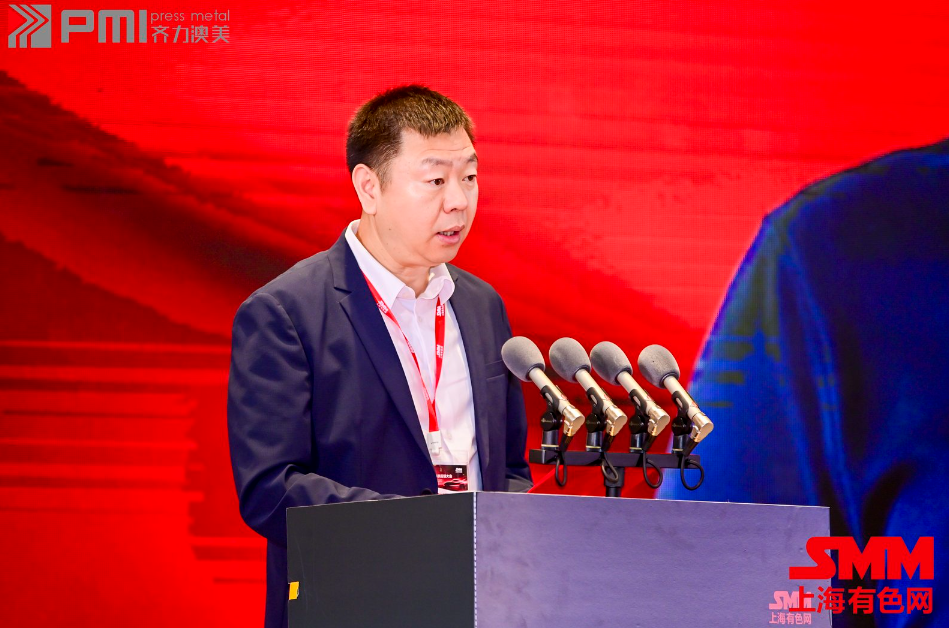
广东鸿劲新材料集团股份有限公司 集团总裁 张海泉
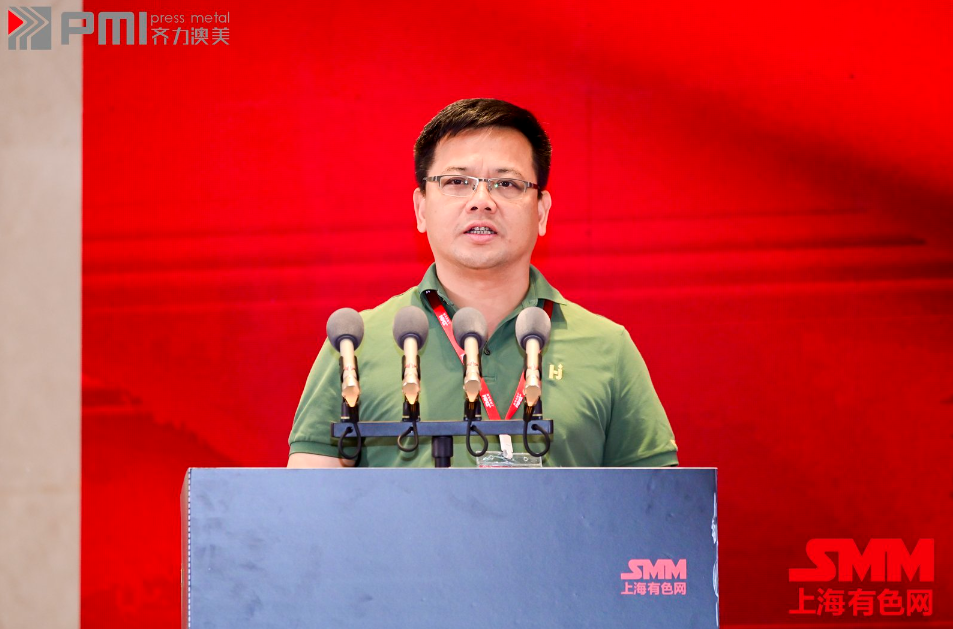
上海市压铸技术协会 会长、苏州市压铸技术协会 轮值会长、晋拓科技股份有限公司 董事长 张 东
9月10日主论坛
嘉宾发言
大会主持人:SMM 高级总监 俞进
发言主题:十五五中国汽车产业的发展趋势
发言嘉宾:中国汽车工业协会 专务副秘书长 许海东
一、2025年汽车市场回顾及原因分析
汽车总体产销情况:产销量再创历史新高
2025年,汽车产销分别完成3453.1万辆和3440万辆,同比分别增长10.4%和9.4%,高于年初预期。汽车产销连续三年保持3000万辆以上规模。我国汽车年产销量连续17年稳居全球第一。
“十四五”汽车产业成绩之一——批发销量相比“十三五”末年(2020年)2531万辆,增长35.9%。
汽车出口情况:汽车出口超700万辆
2025年,全年汽车出口超700万辆,达到709.8万辆,同比增长21.1%。新能源汽车出口261.5万辆,同比增长1倍;传统燃料汽车出口448.3万辆,同比下降2%。新能源乘用车出口253.2万辆,同比增长1倍;新能源商用车出口8.3万辆,同比增长86.8%。纯电动汽车出口164.6万辆,同比增长66.7%;插混汽车出口96.9万辆,同比增长2.3倍。
“十四五”汽车产业成绩之二——批发出口销量相比“十三五”末年(2020年)99.5万辆,增长613%。
中国品牌乘用车市占率: 接近70%
中国品牌乘用车(2025年),销量:2093.6万辆,同比增长16.5%,销量占有率:69.5%,较去年同期上升4.3个百分点。
》中汽协专务副秘书长 许海东谈:十五五中国汽车产业的发展趋势
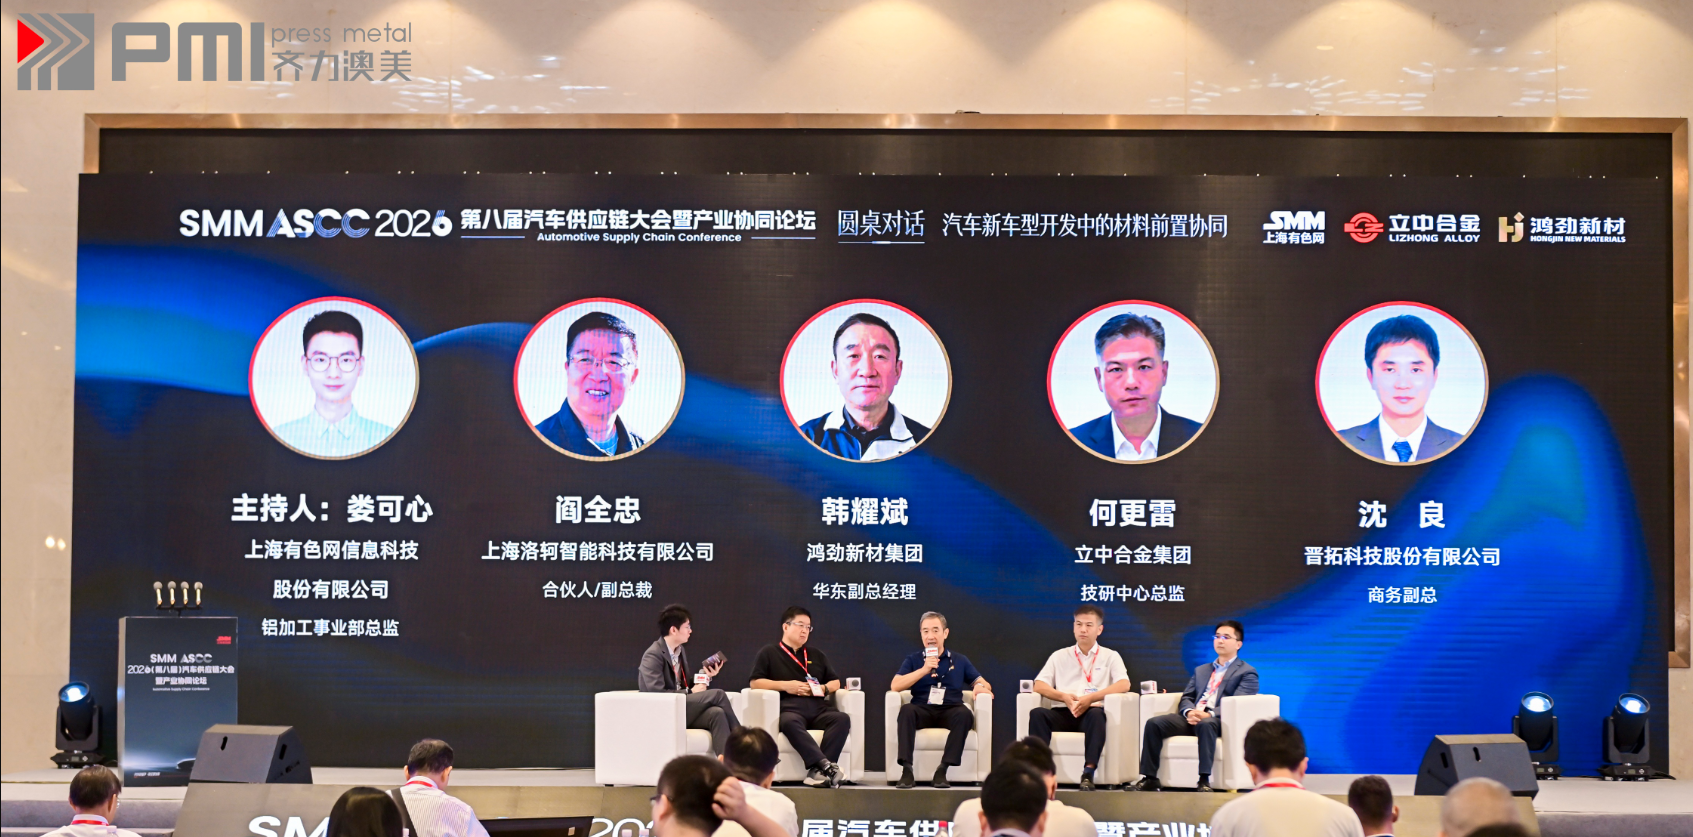
圆桌对话:汽车新车型开发中的材料前置协同
主持人:SMM 铝加工事业部总监 娄可心
访谈嘉宾:
上海洛轲智能科技有限公司 合伙人/副总裁 阎全忠
鸿劲新材集团 华东副总经理 韩耀斌
立中合金集团 技研中心总监 何更雷
晋拓科技股份有限公司 商务副总 沈 良
松江城市和产业投资环境推介
发言嘉宾:
上海市松江区投资促进和企业服务中心 副主任 胡敏峰
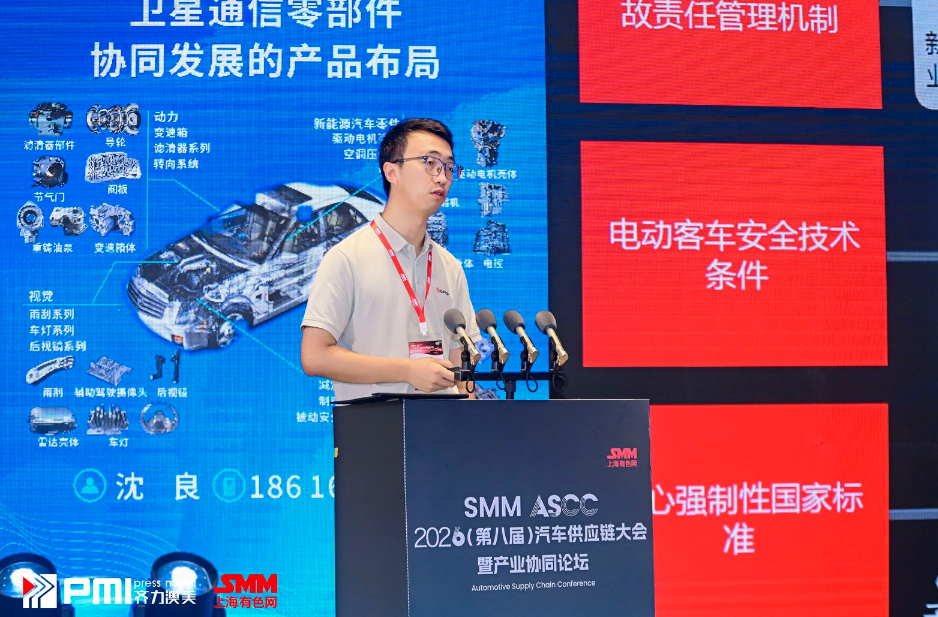
发言主题:东风动力电池安全升级,压铸箱体适配动力电池安全需求
发言嘉宾:东风汽车集团股份有限公司研发总院 电池总成设计主管工程师 贾舒渊
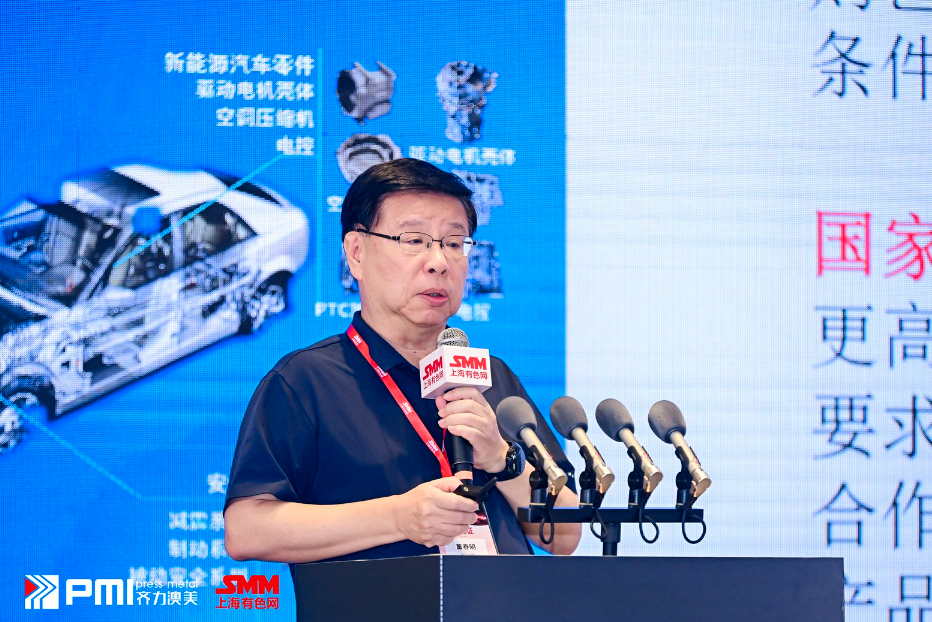
发言主题:国际铝供应链可持续性标准的进展及其对汽车降碳进程的支持
发言嘉宾:尚轻时代金属信息咨询(北京)有限公司 总经理 铝业管理倡议ASI顾问 董春明
9月10日
轻量化材料专场:铝 镁 钢
专场主持人: 吉利汽车研究院(宁波)有限公司 电池可持续负责人 宋元强
发言主题:汽车用铝·镁·钢铁三种材料的用量与替换分析
发言嘉宾:SMM 高级分析师 郭茗心

SMM高级分析师 郭茗心围绕“中国汽车铝·镁·钢铁消耗全景分析”的话题展开分享。她表示,汽车用镁已在加速发展渗透,方向盘骨架、CCB横梁、中控屏背板、座椅骨架等部件镁合金的渗透率在不断提升。虽然在当前时间段局部出现了钢反替代铝的情况,但从长期角度考量,轻量化趋势以及铝、镁材料用铝增加的趋势难以扭转。随着铝价承压回落,铝·镁、铝·钢价格比预计回撤。铝代钢轻量化减重成本预计降低,叠加政策引导,单车综合用铝量预计将继续提升;随着铝镁价格比回落,镁代铝的经济性预计走弱,但走弱不代表归零或转向负值,镁在减重方面的表现仍然优于铝,若铝价仍持续明显高于镁价,随着技术突破,单车用镁量预计也将进一步提高。
》SMM:中国汽车铝·镁·钢铁消耗全景分析 铝、镁材料用铝未来有何趋势?
发言主题:汽车以塑代钢—多材料轻量化背景下的材料博弈与共生
发言嘉宾:浙江春风动力股份有限公司 轻量化开发负责人 杨振环
发言主题:新能源汽车轻量化及连接技术应用和展望
发言嘉宾:上汽大众汽车有限公司 高级总监 教授级高级工程师 沈卫东
发言主题:6系铝合金在汽车领域的性能迭代方向
发言嘉宾:辽宁象屿铝业有限公司 研发总监 祝 哮
发言主题:高纯净度特钢冶炼工艺升级与电驱核心部件材料应用
发言嘉宾:北京建龙重工集团有限公司 营销部副部长 贾海斌
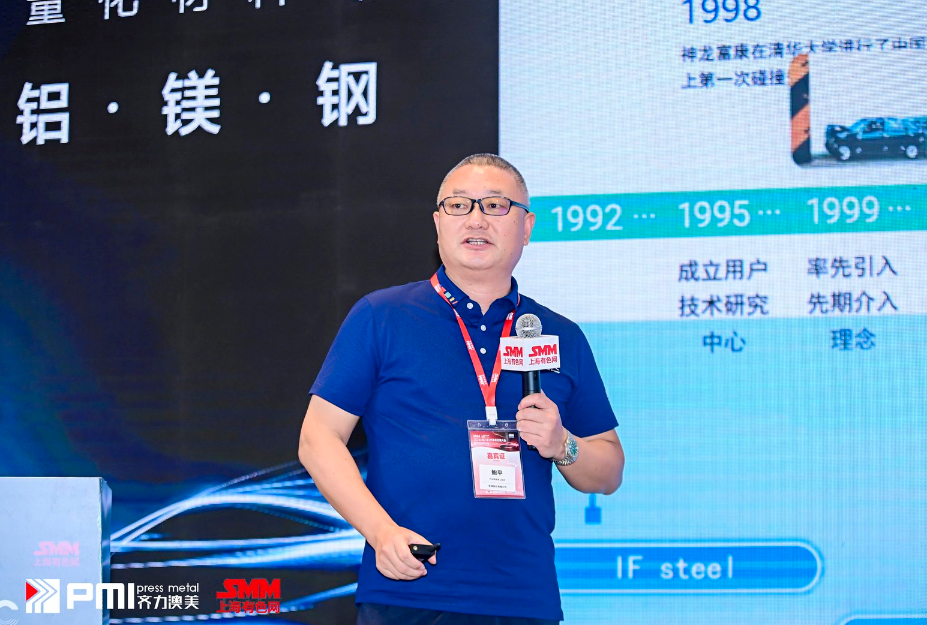
发言主题:宝钢新能源车整体解决方案SMARTeX最新进展
发言嘉宾:宝山钢铁股份有限公司 首席工程师 鲍 平
9月11日
商用车可持续发展专场:电池,智能,轻量化
专场主持人:伊顿(中国)投资有限公司 全球采购经理 赵龙
发言主题:超高强钢辊压成型件应用于车身骨架设计的研究及进展
发言嘉宾:顺普汽车零部件(中国)有限公司 前期产品开发专家 黄信达
发言主题:比亚迪商用刀片电池急速补能技术与生态建设
发言嘉宾:比亚迪电池全球商用车业务中心 方案总监/博士 邓庆明
发言主题:商用车产业发展研判:国内迭代与全球出海新征程
发言嘉宾:全国新能源商用车生态联席会(商联会) 秘书长 卢华平
1、整体市场—乘用车掉头,商用车撑盘
今年前 7 月汽车累计销量 1760.2 万辆(-3.7%),乘用车1483万辆(-5.2%),商用车 277.2 万辆(+5.3%);新能源累计 900.7 万辆(+9.6%),渗透率 51.2%,新能源商用车同比增 38.3%。
单月、累计的汽车、乘用车、商用车新能源渗透率共六项继续刷新历史纪录。
1、整体市场—商用车
今年1-7月商用车整体市场销量277.2万辆,同比增长5.3%,预计全年在460万左右。
2、国内迭代:商用车国内实销市场总体走势
2022年国内商用车市场出现较大下降,从近500万量级,跌入300万量级;
今年1-7月国内商用车终端销量为198万辆,同比降4.1%。
2、国内迭代:商用车国内实销市场分车辆类型增长情况
重卡是今年前7月唯一增速达到两位数的品类,增速为12.6%;下滑最大的车型是商用MPV,下滑幅度24%。
2、国内迭代:商用车国内实销市场新能源商用车—市场走势
7月新能源商用车销量11.61万辆,同比增长36.6%,增长趋势呈现较明显的下降趋势;前7月累计销量70.75万辆,累计同比增长40.3%。
9月11日
汽车&机器人协同论坛
论坛主持人:抚州安镁新材科技有限公司 董事长 刘瑞安
发言主题:共享供应链:汽车零部件企业做机器人,是降维打击还是隔行如隔山
发言嘉宾:惠州市德赛西威汽车电子股份有限公司 高级副总裁 黄 力
行业背景
行业之问:汽车零部件企业做机器人,是降维打击还是隔行如隔山?
破局之道:从“降维”走向“融合”
跳出简单的“平移复用”思维,推动汽车与机器人供应链的双向协同与重构。将汽车的规模化制造基因与机器人的智能化需求深度结合,构建适配新场景的混合供应链生态。
现状:巨头跨界入局
头部汽车加速布局机器人赛道,试图将成熟的供应链体系与制造经验复制迁移。
争议:能力能否平移?
汽车供应链的标准化与规模化,能否适配机器人的非标、柔性与高精密控制需求?
发言主题:具身智能机器人在汽车制造业中的场景应用
发言嘉宾:具身智能机器人 专家 张朝鹏
行业前沿:全球人形机器人发展现状
人形机器人:从实验室走向产业化
AI技术突破:核心驱动力
人工智能与传感器技术的飞速发展,赋予机器人更强的学习与决策能力,使其从实验室原型迈向具备实用价值的智能体。
劳动力结构变革:市场刚需
全球劳动力成本上升及结构性短缺,为机器人替代人工创造了巨大的市场空间,推动产业规模化生产。
应用场景拓展:潜力无限
从工业制造到家庭服务,再到公共安全领域,人形机器人的应用边界正在被不断打破和重构。
发言主题:高性能铝合金在人形机器人应用现状及展望
发言嘉宾:鸿劲新材集团 研发总监 程汉明
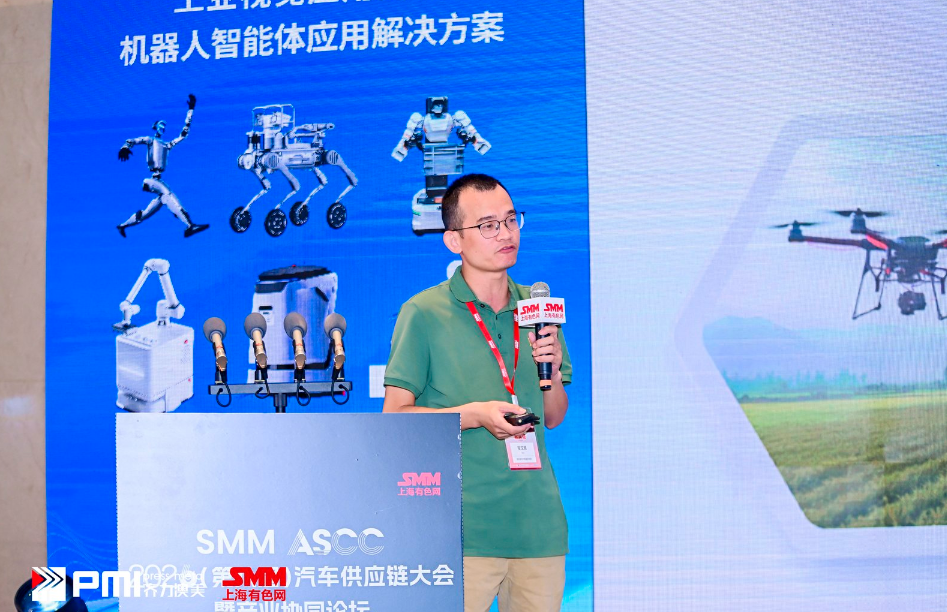
高强高韧铝合金
开发兼具高屈服强度和高韧性的材料,以满足关键结构件对力学性能的综合要求;必须具备良好流动性,适合高压铸造;
产品应用优势: 良好流动性、适用于高压铸成型;高强高韧,满足高工况要求;高安全系数;优良耐腐蚀性能。
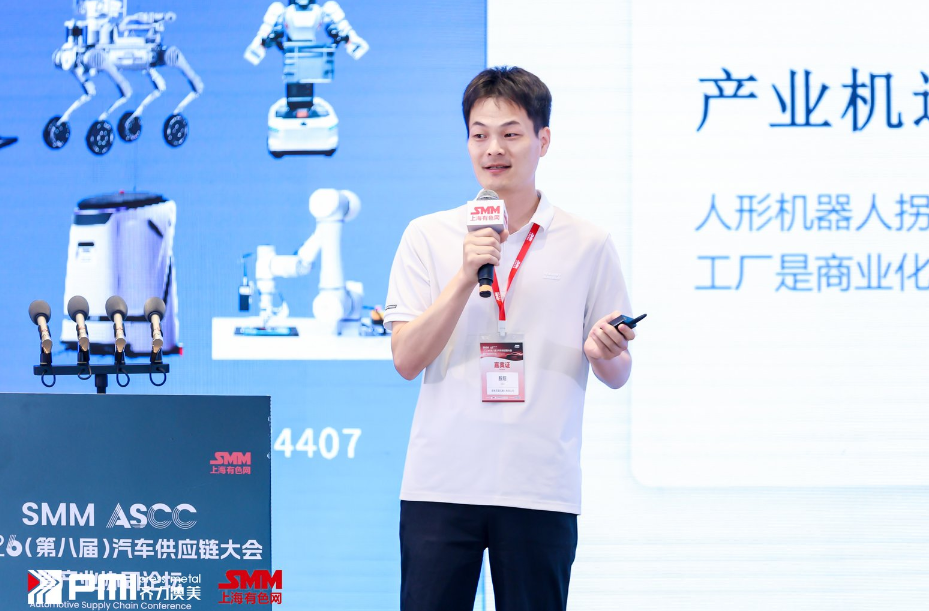
发言主题:人机共造 智驱未来 — — 人形机器人与汽车产业的协同共进
发言嘉宾:安徽灵犀机器人有限公司 CEO 殷 翔
发言主题:汽车与具身机器人融合创新与产业化落地路径
发言嘉宾:人形机器人(上海)有限公司 采购总监 杨少平
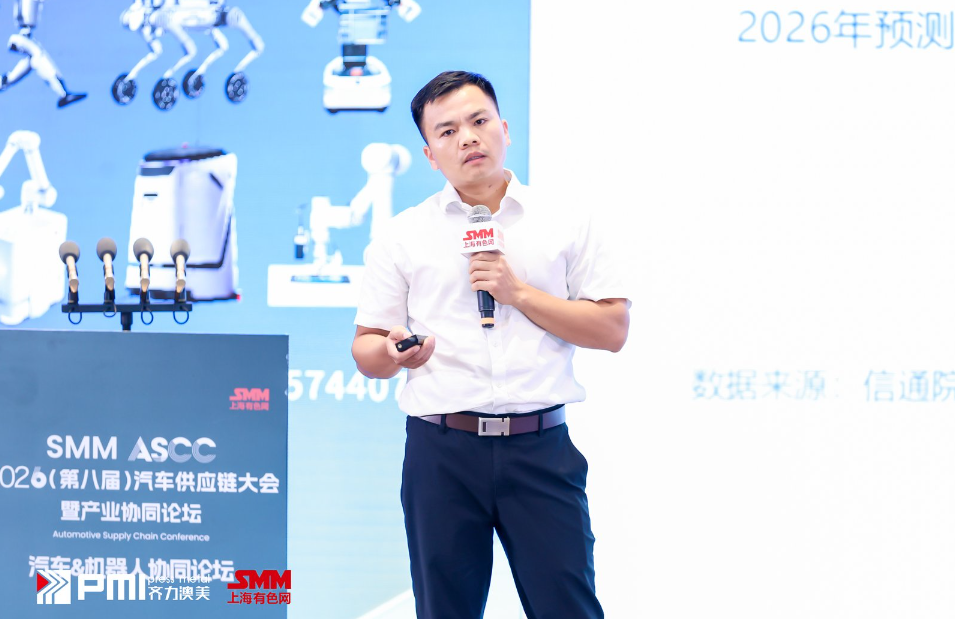
2026年人形机器人市场全景
据信通院、摩根士丹利及行业机构(2026年8月)等数据显示,2026 年全球人形机器人市场规模预测区间为 83 亿至 121 亿美元;上半年行业出货量达到 1.91 万台,同比大幅增长 272%。 目前国内厂商占据全球 97% 以上份额,处于全球领先地位;2025 至 2030 年,行业 5 年复合增速高达 106%,增长潜力十分可观。
对于未来中国人形机器人市场规模的预测来看,预计2030年,中国人形机器人市场规模将达2000亿元左右。
汽车与具身智能融合的三大驱动力
技术同源、供应链复用、场景天然
① 技术同源
自动驾驶与具身智能共享感知(视觉/激光雷达)、决策(AI大模型/端到端)、执行(电机/减速器)技术栈。车企的自动驾驶能力可「原样迁移」到机器人。
② 供应链复用
汽车供应链高度成熟,电机、电池、结构件大量可跨界复用。特斯拉Optimus大量复用Model 3/Y的电机、电池和制造工艺。
③ 场景天然
汽车工厂是机器人最理想的试验田。优必选Walker S在极氪工厂多机协同搬运,蔚来引入机器人后产线效率提升30%。
》汽车与具身智能融合创新及产业化落地 铜铝稀土永磁量化需求分析
发言主题:人工智能重构工业
发言嘉宾:上海算法创新研究院 清华大学上海校友会 AI for Industry 中心主任 汽车专委会副秘书长 霍飞蛟
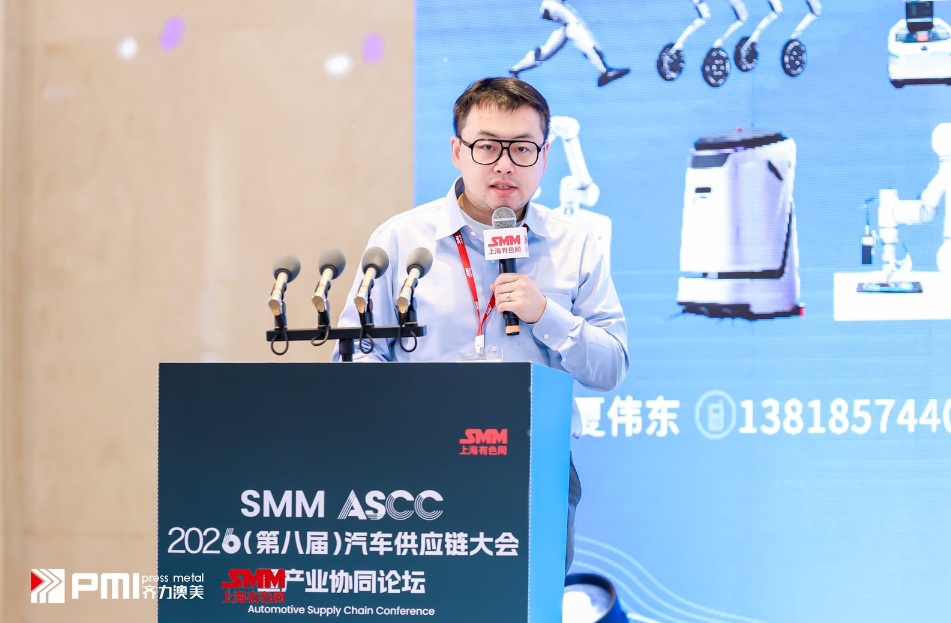
AI不再是汽车的功能,而是汽车的物种定义者。
上半场:电动化
格局已定:中国新能源渗透率2025年达52%,全球七成动力电池产能在手。
下半场:智能化
胜负未分:算力与数据闭环取代发动机、变速箱,成为新的定价权。
上半场已定局,下半场定生死——智能化的窗口就在这三五年
世界汽车产业,何去何从
汽车强,则国家强
1929年美国一国汽车产量占全球比例高达90%,底特律的繁荣即美国世纪的缩影;2025年中国汽车产销约3450万辆,占全球三分之一,连续16年第一;产业领导权之争的核心,从机械制造能力转向AI算力与数据闭环能力。
9月11日
汽车底盘发展论坛
论坛主持人: 苏州市压铸技术协会 执行会长 张山根
发言主题:再生铝铸造铝合金新材料的研发与应用
发言嘉宾:河北立中合金集团有限公司 技研中心副主任 田战峰
发言主题:一体化压铸的出路——从“扩张”走向“理性”的看待
发言嘉宾:广州华荻科技有限公司轻量化分公司 工艺总监 陈克凡
一、突飞猛进
1.1 压铸近百年-吨位迭代进程
随着一体化压铸的应用,近十年来压铸机吨位从4000T迅速提升为16000T,超过了过去近百年的总和。
1.1 压铸近百年-近年行业预测
自一体化压铸首次应用于整车,行业一致看好,有研报预测2025年行业规模将从2022年的27亿上涨到213亿。
发言主题:新型AlNbB细化剂在铸造铝合金汽车零部件中的应用研究
发言嘉宾:中信戴卡股份有限公司 高级工程师 王 巍
发言主题:新能源汽车创新材料及成型工艺研究
发言嘉宾:舍弗勒(上海)贸易有限公司 轻量化工艺经理 彭 亮
发言主题:全球大型一体化压铸的发展与展望
发言嘉宾:布勒中国 大中华区产品管理部经理 王思宁
9月11日
汽车轻量化与高端用钢创新论坛
论坛主持人:SMM 俞超
发言主题:电驱化浪潮下的特钢材料升级——永钢高纯净度齿轮钢研发与应用
发言嘉宾:江苏永钢集团有限公司 产品研发主任工程师 李 尧
发言主题:高性能白车身用钢技术创新与整车制造落地
发言嘉宾:苏州普热斯勒科技股份有限公司 副总经理 张红红
她表示,当前车身热成形结构件有两方面的痛点,一是材料方面,二是设备方面。材料方面的痛点包括:① 拼焊成本问题,铝硅激光拼焊成本高;②抛丸变形问题:裸板抛丸会导致产品变形,在门环尤其明显;③低延伸率和氢脆问题:铝硅涂层在材料2GPa及2.2GPa比1.5GPa更易出现低延伸率,同时更易产生氢脆风险;④点焊问题:铝硅涂层焊接窗户非常狭窄,点焊飞溅严重;⑤ 防腐问题:铝硅热成型零件在焊缝处、切边处防腐性能差;裸板更是整体防腐蚀性能差;设备方面的痛点则是门环加热设备长度问题:对于双洞门环生产需要50米以上的长度加热炉。
发言主题:新能源车用高端特钢疲劳性能优化与长效服役技术
发言嘉宾:广东中南钢铁股份有限公司 宝武杰富意特殊钢有限公司 博士团队负责人 产品研发首席工程师 龙 鹄
发言主题:链合供需,锁价避险:汽车与钢铁产业链成本风险管理新思路
发言嘉宾:上海建发物资有限公司 供应链管理专家 薛贞平
宏观背景与行业挑战
宏观背景:产业大环境的根本性改变
汽车与钢铁行业正经历从高速增长到高质量发展的深度转型期,传统经营模式面临系统性挑战
钢材大宗商品周期震荡持续加剧
暴涨暴跌常态化,涨跌速度快、波动幅度大,企业难以预判。
汽车行业内卷加剧,价格战常态化
整车企业降价促销,压力层层传导,制造端利润空间被持续压缩。
制造企业经营压力陡增
微薄的加工利润无法覆盖原材料大幅波动带来的成本损耗。
产业链供需严重脱节
上下游节奏错位,旺季缺货、淡季压库成为常态。
发言主题:日照钢铁ESP无头轧制技术以及汽车行业应用
发言嘉宾:日照钢铁控股集团有限公司 汽车钢产品首席工程师 赵寿云
发言主题:《从“高性能”到“低碳”:汽车钢产业链正在发生什么变化》
发言嘉宾:SMM 俞 超
需求基本盘已经换了:一半以上是新能源,三分之一以上是出口
2025年中国汽车销量3,440万辆,同比增长9.4%,连续17年维持全球第一,新能源汽车销量1,649万辆,占比达47.9%。
2026年8月新能源渗透率达65.2%,单月首次超60%,1–7月累计渗透率达51.2%(乘联会8月零售口径65.2%)。
2026年1–8月整车出口715.3万辆,增长66.7%,占销量35%;新能源出口343.5万辆(+120%),连续三个月月度出口超百万辆。
六年间新能源渗透率从5%到近50%:全球电动化份额达四分之一
据SMM了解,2020年国内新能源渗透率5.4%,2025年47.9%,今年前8个月61%。中国用六年时间走完了燃油车时代的下半场。
据IEA数据显示,2025年全球电动车超过2,000万辆,渗透率约25%,预计今年2,300万辆渗透率将达到28%左右。
出口与欧洲接棒——汽车钢的需求地理与碳规则同时在变
中国:2026年出现了分化。1月购置税减半、以旧换新政策修改,销量下滑,之后靠出口拉回来:1到8月国内新能源销量同比增长11%,增量全部来自出口。
》SMM解析:从“高性能”到“低碳” 汽车钢产业链正在发生什么变化?
签到
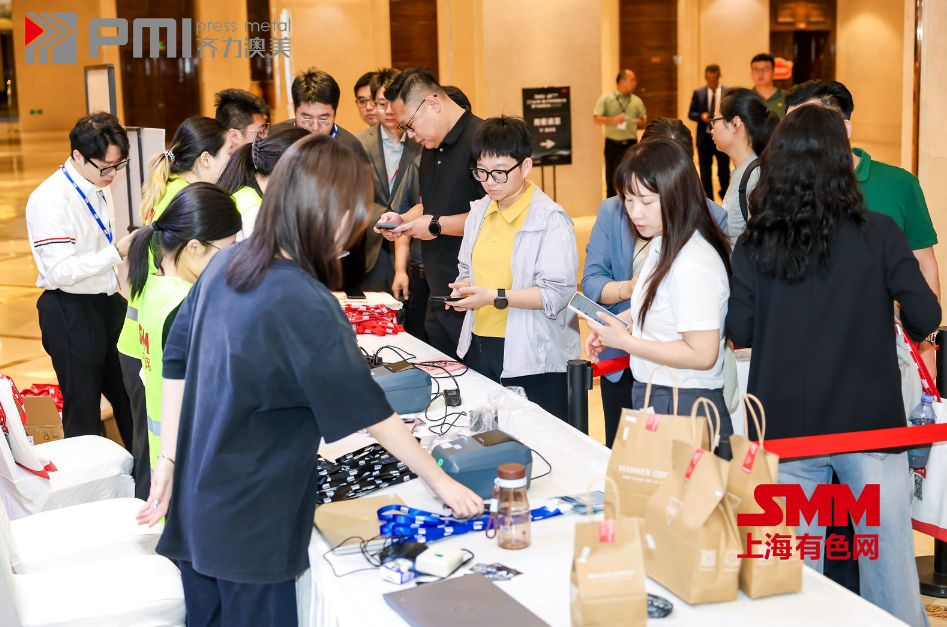

采购供需对接会
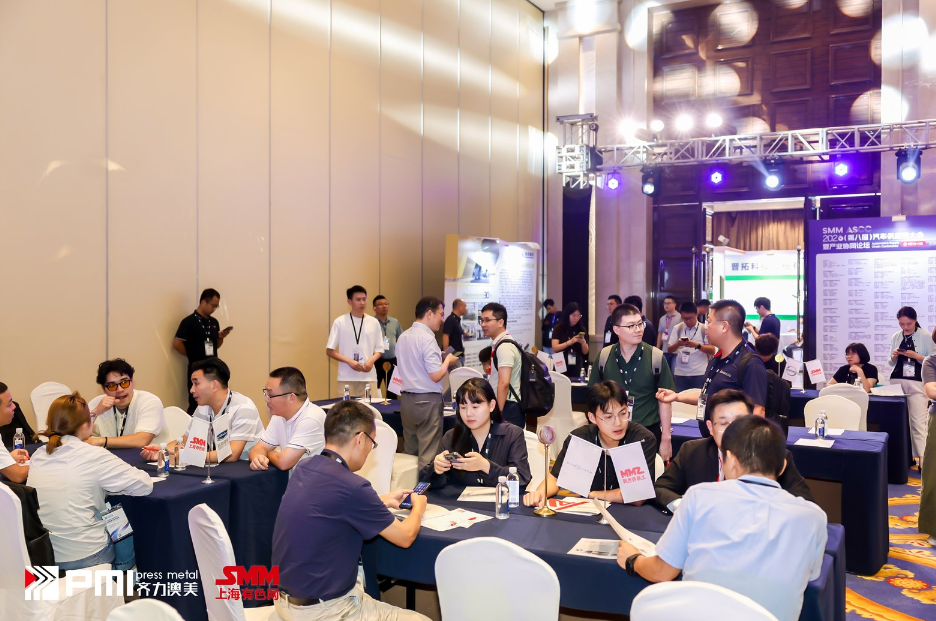
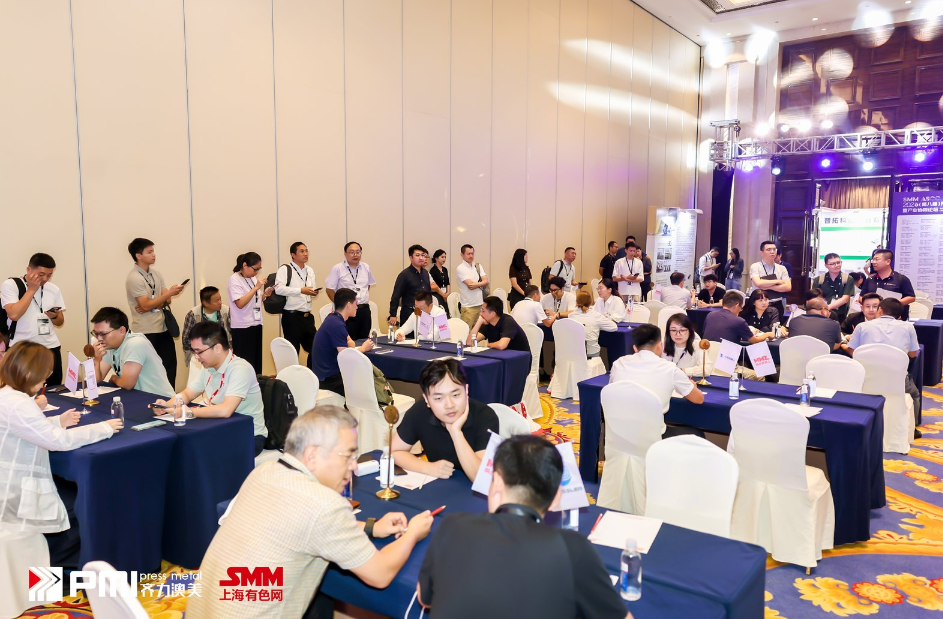
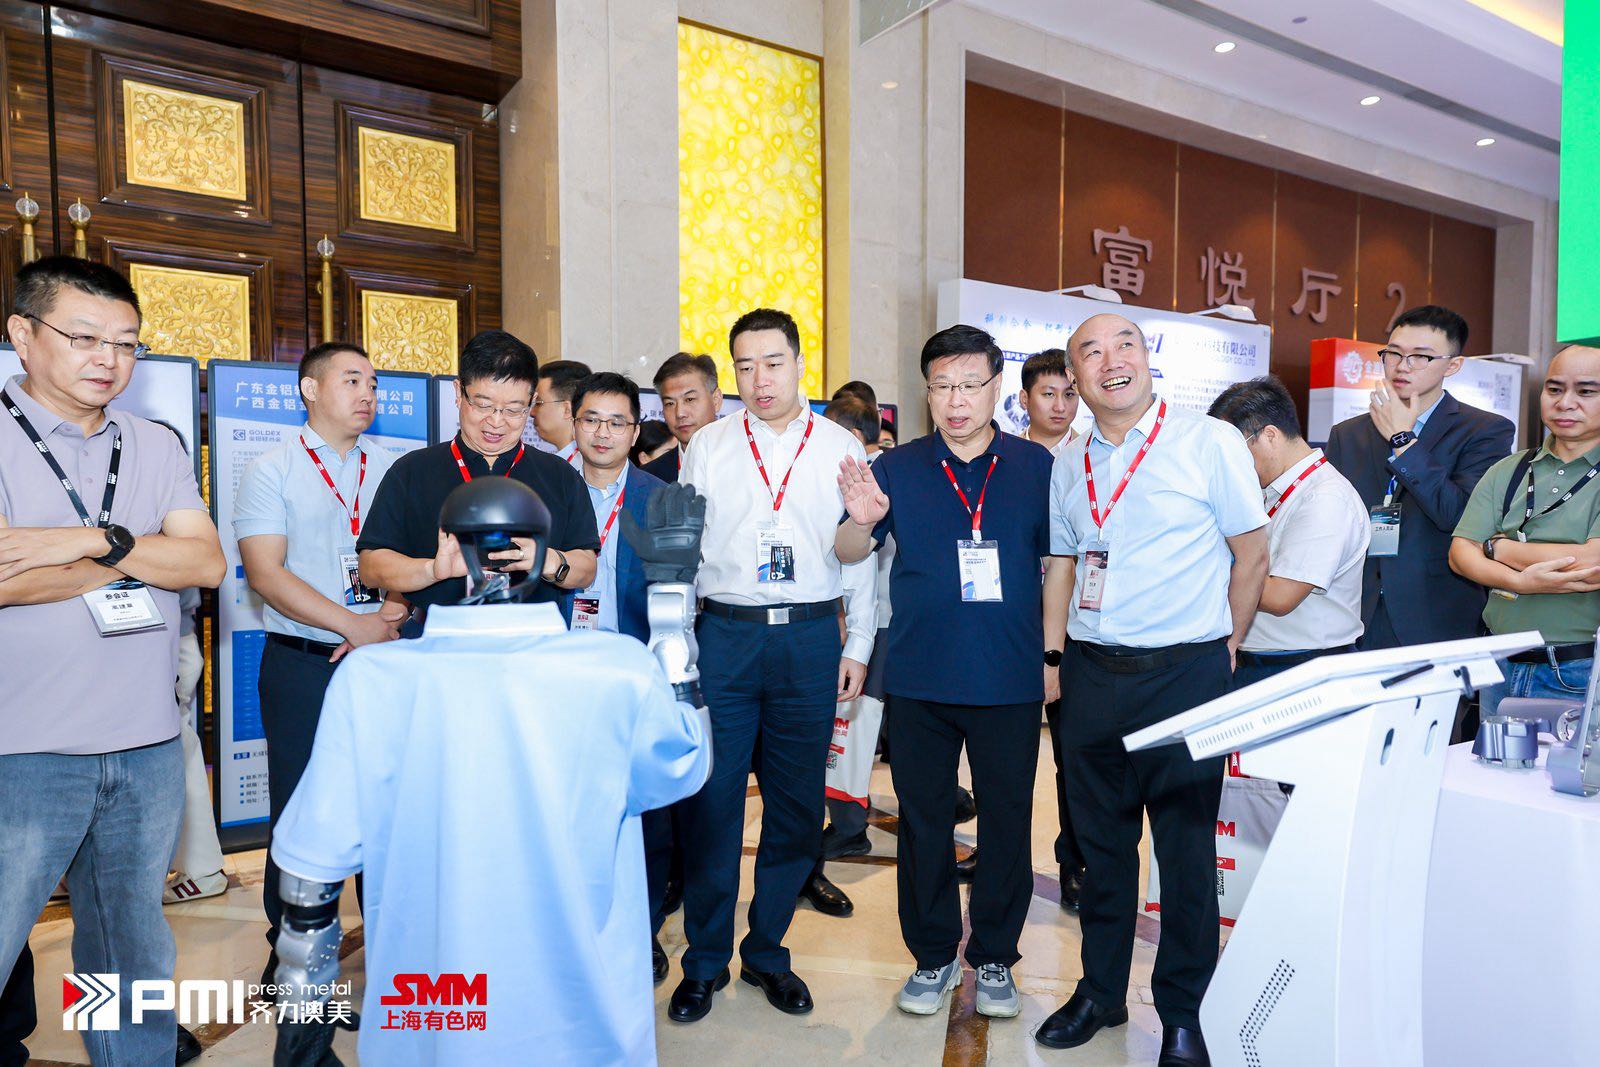
嘉宾巡展环节