SMM9月23日讯:
受现货成交缩量、下游终端需求不佳的影响,近一个月国内钨市场价格步入连续下行通道。头部钨企9月下半月长单报价继续下调,也在一定程度上反应了当前钨产业链供需偏弱的现状。黑钨精矿(≥65%)的均价在不到一个月的时间里跌近 5%,产业链上下游信心趋弱,钨价后市将如何表现?
头部钨企下调9月下半月长单报价
崇义某头部钨企日前发布的9月下半月的长单采购报价如下:1.55%黑钨精矿:40万元/标吨,较上轮报价下调1.3万元/标吨;2.55%白钨精矿:39.9万元/标吨,较上轮报价下调1.3万元/标吨;3.仲钨酸铵(国标零级):58万元/吨,与上轮报价下调2万元/吨。
黑钨精矿不到一个月的时间里跌4.78%
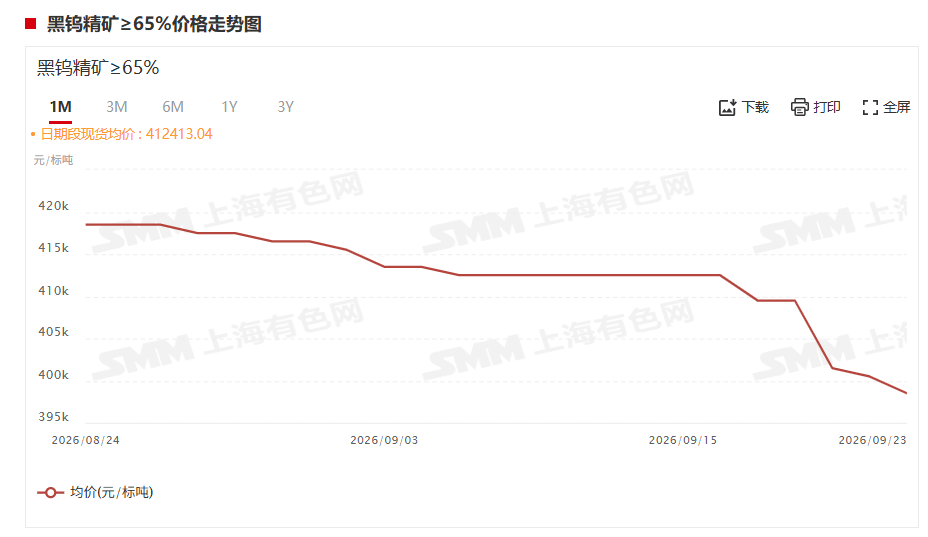
据SMM报价显示,黑钨精矿(≥65%)9月23日的均价为398500元/标吨,较前一交易日跌0.5%。回顾黑钨精矿的价格走势可以看出,黑钨精矿(≥65%)的均价自8月27日出现回落以来,整体处于持续下行的态势。其9月23日的均价398500元/标吨与其8月26日的均价418500元/标吨相比,下跌了20000元/标吨,跌幅为4.78%。
从现货市场表现来看,目前国内钨市场维持偏弱运行:下游及贸易商接货寥寥,散单成交稀少;仲钨酸铵成交弱势,长单价格已贴近零单成交;冶炼厂虽压减负荷,但行业库存高企、下游粉末企业订单欠佳,供需矛盾突出,贸易商降价甩货为主。
后市
短期维度:国内APT冶炼开工率有所回落,同时矿端开采总量管控带来刚性供给约束,上游原料端对钨价存在一定底部支撑。但下游粉末、硬质合金企业仍在消化前期高价原料库存,终端订单回暖尚没有明确信号,价格向上驱动不足。综合多空博弈,预计短期钨价或将维持弱稳震荡运行,价格重心仍存在小幅下移风险,后续重点跟踪传统旺季终端订单实际兑现情况,观察下游补库意愿能否改善。
中长期维度:我国钨资源禀赋突出,叠加开采总量控制、出口许可等政策约束,依旧构筑钨价重要底部支撑。海外矿端开发虽有所提速,但配套完整冶炼产能建设周期较长,全球钨产业链供应矛盾仍将持续存在。当前钨价体系或处于重构阶段,海内外市场结构性价差演变、海外供给增量释放节奏,均需要持续密切跟踪上海有色网
推荐阅读: