中矿资源日前公告:公司于 2024 年12 月 27 日召开第六届董事会第十四次会议,审议通过了《关于投资建设赞比亚中央省 Kitumba 铜矿项目的议案》,同意公司下属控股子公司 Sinomine Kitumba Minerals Company Limited 投资建设“赞比亚中央省 Kitumba 铜矿项目”。2026 年 5 月 19 日,公司召开第七届董事会第二次会议,审议通过了《关于公司 2026 年度向特定对象发行 A 股股票预案的议案》等议案,同意对本项目的投资额、产品方案、运营期等进行调整,并将本项目作为本次向特定对象发行 A股股票的募集资金投资项目之一。
中矿资源的公告显示:本项目是一个集采矿、选矿、冶炼于一体的采选冶联合工程,位于赞比亚中央省蒙布瓦地区,矿权面积约 248.17 平方公里,主要建设内容包括:采矿工程、选矿工程以及焙烧-湿法冶金工程,配套建设制酸系统、尾矿库、取水工程等公辅设施,实现资源的综合循环利用。本项目采选设计产能为处理原矿 350 万吨/年,冶炼设计产能为阴极铜 3.5 万吨/年,达产年平均产出阴极铜 3.3 万吨/年和铜精矿 5.5 万吨/年,设计运营期为 15 年,运营期内总产量为 57.02 万吨铜金属。
对于试生产暨投资进展情况,中矿资源的公告显示:赞比亚当地时间 2026 年 9 月 21 日,本项目的采矿工程、选矿工程已完成生产准备,正式全线贯通投料试生产。本项目本阶段产出的产品为铜精矿,公司将综合考虑铜精矿市场情况和冶炼工程建设进度等因素,决定将铜精矿对外销售或留作冶炼工程的原材料。截至本公告日,本项目的冶炼工程正在建设中,预计于 2026 年四季度完成投产准备或试生产,2027 年一季度正式投产。
中矿资源9月10日在互动平台表示,公司密切关注厄尔尼诺现象对津巴布韦地区水资源的影响,Bikita矿山已通过生产用水循环利用、节水工艺优化等措施提升用水韧性,降低气候波动对生产的影响。同时,矿山已于2024年建成津巴布韦首个“光伏+储能+市电+柴油发电”的多能互补能源系统,能源供应的独立性和稳定性较强,能够为矿山连续生产提供保障。
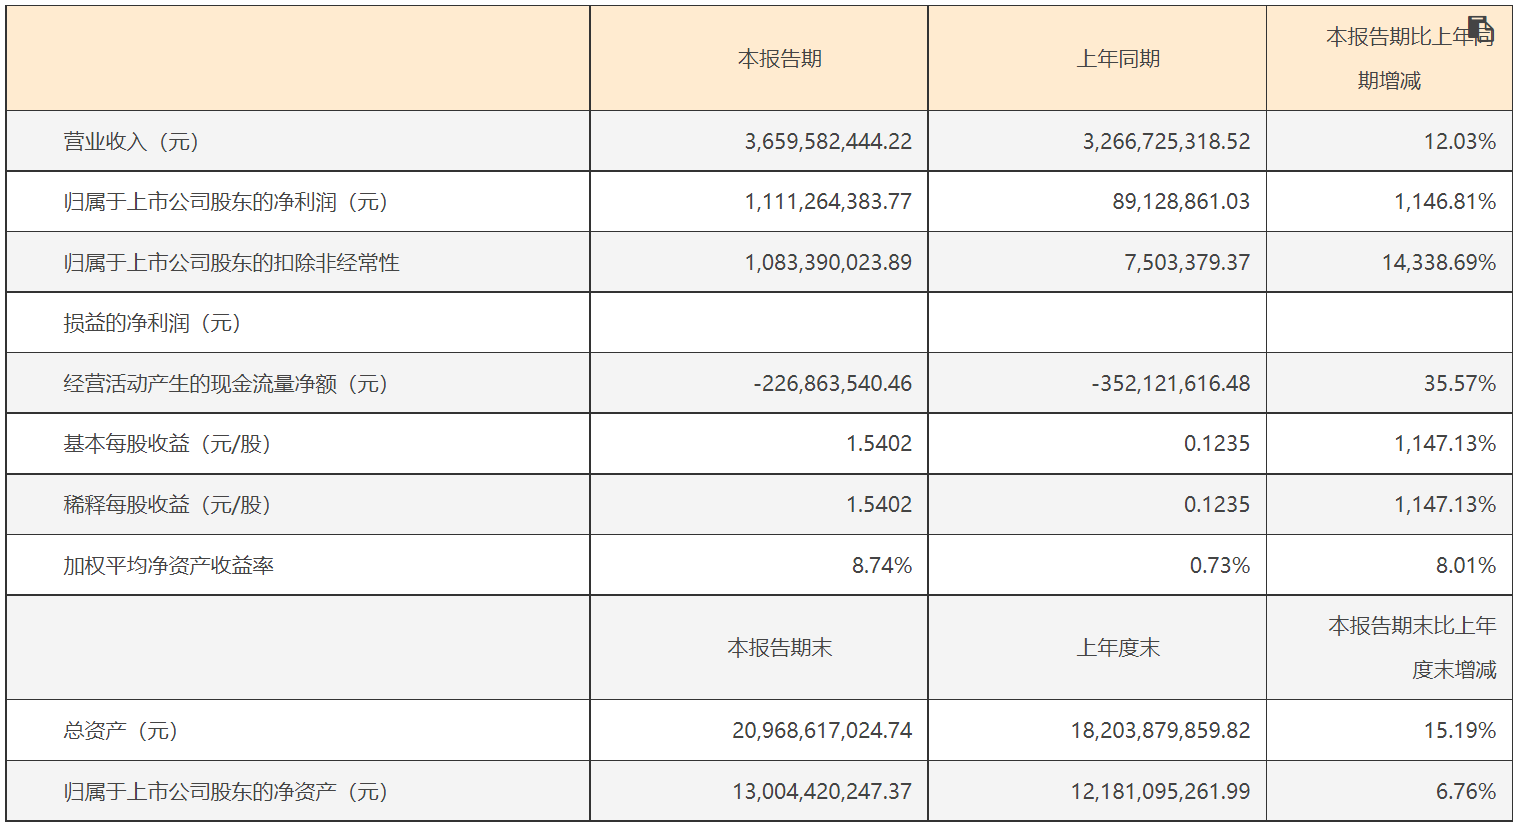
业绩方面:中矿资源此前发布2026年半年度报告显示,公司上半年共实现36.6亿元的营收,同比增长12.03%;净利润11.11亿元,同比增长1146.81%,符合其此前预期。对于报告期内营收增长的原因,中矿资源表示,主因报告期内锂盐市场供需格局改善,锂盐产品价格企稳回升,公司锂电新能源原料业务产品售价同比上升,带动营业收入增长,2026年上半年锂盐市场均价较上年同期大幅增长,公司锂电新能源原料业务实现营业收入29.52亿元,同比增长125.84%。
据SMM现货报价显示,以电池级碳酸锂为例,虽然2026年上半年电池级碳酸锂现货报价呈现冲高回落的态势,其5月13日最高攀升至20.05万元/吨,6月底又回落至15.65万元/吨,但其价格重心相较2025年同期明显上行,2026年上半年电池级碳酸锂现货均价报16.34万元/吨左右,相较2025年上半年的7.04万元/吨左右的均价上涨9.3万元/吨,涨幅在132.1%上下。
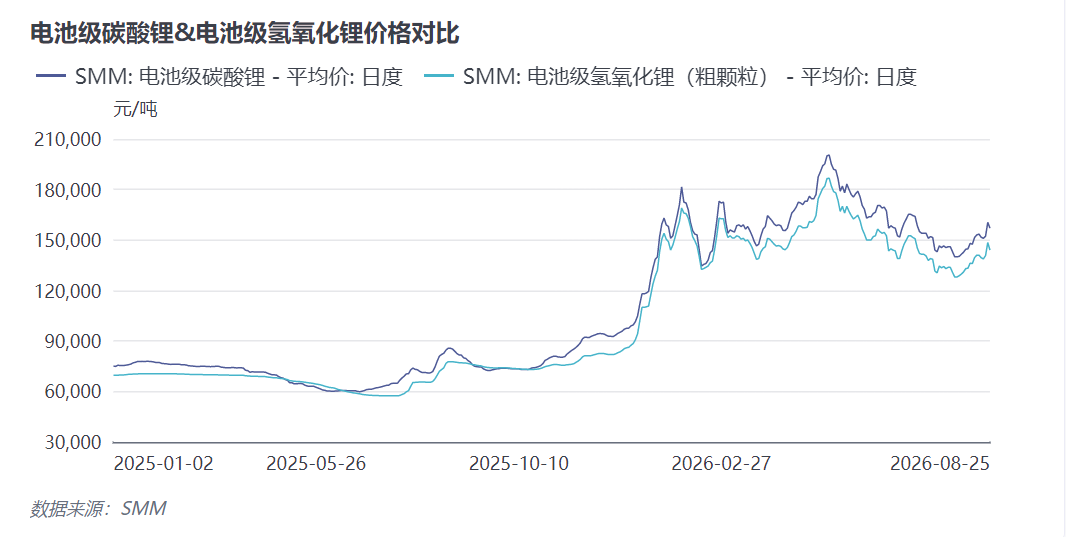
与此同时,电池级氢氧化锂2026年上半年现货报价也同比上涨明显,据SMM现货报价显示,2026年上半年电池级氢氧化锂现货均价报152976元/吨,相较2025年上半年的67401元/吨上涨85575元/吨,涨幅达126.96%。
正是在上半年锂盐价格同比大幅回暖的背景下,此前仅十家锂矿及锂盐企业均对2026年上半年的净利润作出大幅拉涨的预测,具体可跳转“上半年锂价同比涨超130% 产业链集体预喜 有矿企净利最高增超4900%【专题】”一文查看!
中矿资源表示,报告期内,公司的主要业务为锂电新能源原料开发与利用业务、稀有轻金属(铯、铷)资源开发与利用业务、固体矿产勘查和矿权开发业务。公司在全球范围内从事锂矿的开采,锂盐的研发、生产和销售;铯铷矿的开采,铯铷盐的研发、生产和销售;地质勘查并获取优质矿产资源,保障原材料自给自足;获得矿权和勘查自有矿权、增加资源量/储量,实现价值转化。
锂矿资源方面,中矿资源在业绩报中提到,公司所属津巴布韦 Bikita 矿山是一座历史悠久的成熟矿山,自 2022 年收购以来,凭借公司独具特色的地勘技术优势连续完成了四次增储工作,累计探获的矿石资源量由 2,941.40 万吨增长至 14,143.47 万吨,碳酸锂当量(LCE)由 84.96 万吨增长至 343.41 万吨,充分体现了公司地勘技术底蕴所带来的行业竞争优势。公司投资修建的 Bikita 锂矿 200 万吨/年锂辉石建设工程项目和 200 万吨/年透锂长石选矿生产线分别年产约 30 万吨锂辉石精矿和 30 万吨化学级透锂长石精矿,保障了公司锂盐业务的原料自给率。
国信证券点评中矿资源的研报显示:铯业务:上半年,铯铷盐业务实现营收约5.10亿元,同比-27.98%,实现毛利约3.58亿元,同比-30.02%,实现毛利率70.19%;铯铷盐营收和毛利同比有所下滑主要受季节性因素影响。 锂业务:上半年,随着锂价快速回暖,公司锂电新能源原料开发与利用业务营收和毛利占比快速提升。铜业务:截至8月,Kitumba采选冶一体化项目取得阶段性建设进展,全长38公里的取水管道全线通水,粗破碎车间带料联动试车一次性成功,标志着Kitumba铜矿核心生产配套和前端破碎系统已具备投产条件,项目建设正式进入收官冲刺阶段。 锗业务:项目第一期火法冶炼工艺工程已建设完毕并成功点火试生产运营;2026年,公司按计划推进该项目一期的生产运营,同时推进项目第二期火法冶炼工艺工程及湿法冶炼工艺工程的建设工作。钽业务:目前在津巴布韦Bikita矿山与第三方合作运营钽精矿选矿生产线,该生产线以锂辉石尾矿作为加工原料,预计年产钽精矿150-200吨。另外,公司配套Bikita矿山锂辉石精矿产能的自有钽精矿选矿生产线处于建设阶段,项目达产后预计年产钽精矿500-600吨。风险提示:市场需求不达预期;公司扩产进度低于预期。