在由上海有色网信息科技股份有限公司(SMM)、上海有色金属行业协会、苏州市压铸技术协会主办的SMM ASCC 2026(第八届)汽车供应链大会暨产业协同论坛-汽车&机器人协同论坛上,上海算法创新研究院 AI for Industry 中心主任、清华大学上海校友会 汽车专委会副秘书长 霍飞蛟围绕“人工智能重构汽车产业”的话题展开分享。
AI不再是汽车的功能,而是汽车的物种定义者。
上半场:电动化
格局已定:中国新能源渗透率2025年达52%,全球七成动力电池产能在手。
下半场:智能化
胜负未分:算力与数据闭环取代发动机、变速箱,成为新的定价权。
上半场已定局,下半场定生死——智能化的窗口就在这三五年
世界汽车产业,何去何从
汽车强,则国家强
1929年美国一国汽车产量占全球比例高达90%,底特律的繁荣即美国世纪的缩影;2025年中国汽车产销约3450万辆,占全球三分之一,连续16年第一;产业领导权之争的核心,从机械制造能力转向AI算力与数据闭环能力。
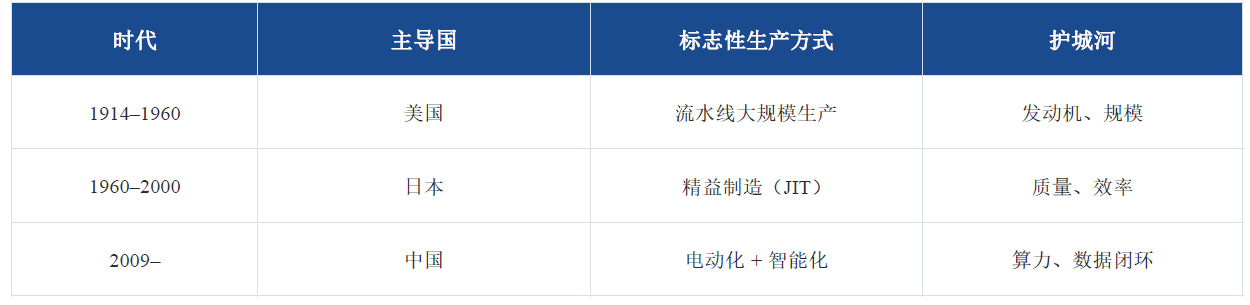
机械时代的护城河(发动机、变速箱)正在被系统性夷平。
百年产量霸权三次易手
每次交接,换的都是生产方式的定义权。
1929年美国占全球90%以上;1980年代日本精益制造反超;2009年中国登顶,2025年占全球约1/3。
下一张门票:智能化。
变革三驾马车之一:政策40年一贯
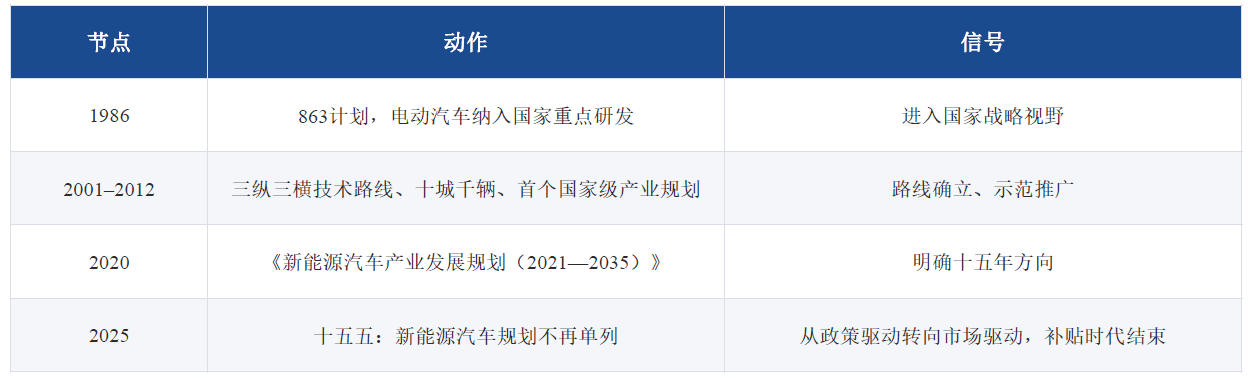
关键判断:政策退坡不是利空,而是行业成熟的标志——真正的竞争从此开始,靠产品力和智能化说话。
变革三驾马车之二:史上最残酷的淘汰赛
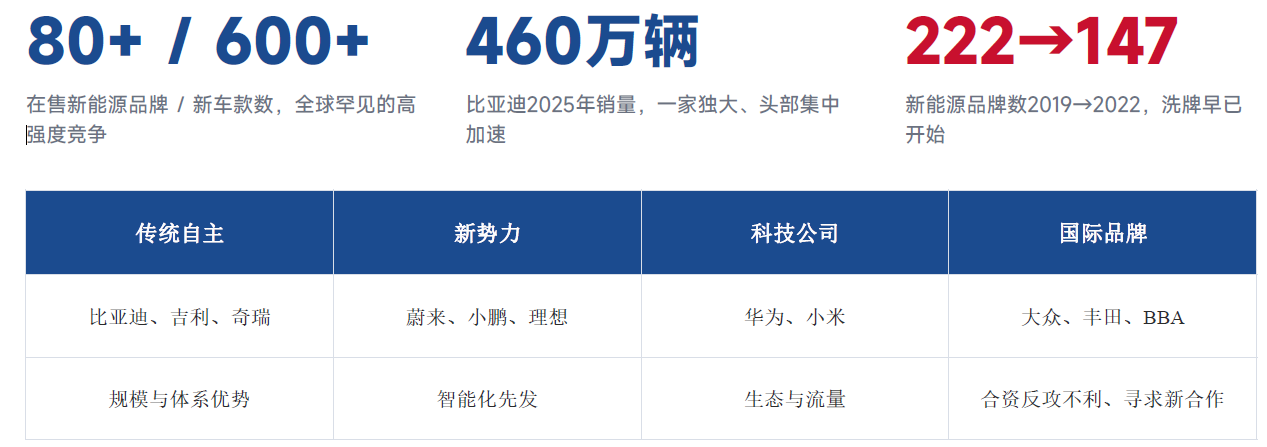
四股势力水火不容,"周销量榜"式的内卷消耗的是全行业的利润与信任——淘汰赛的下半场靠差异化,不靠价格战。
变革三驾马车之三:生产方式重写
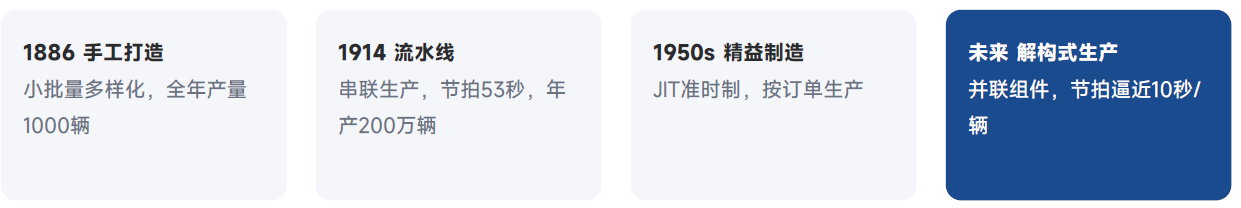
数字孪生先行:西门子Xcelerator ×英伟达Omniverse——工厂建成前先在虚拟世界跑通全流程;
物理AI(Physical AI)被Gartner列为2026年十大战略技术趋势之首;
一体化压铸+ AI排产+ 数字孪生:整车节拍从53秒逼近10秒;
AI黑灯工厂:无人化、24小时连续生产、质量自检自纠。
电动化的本质:能量体系重写
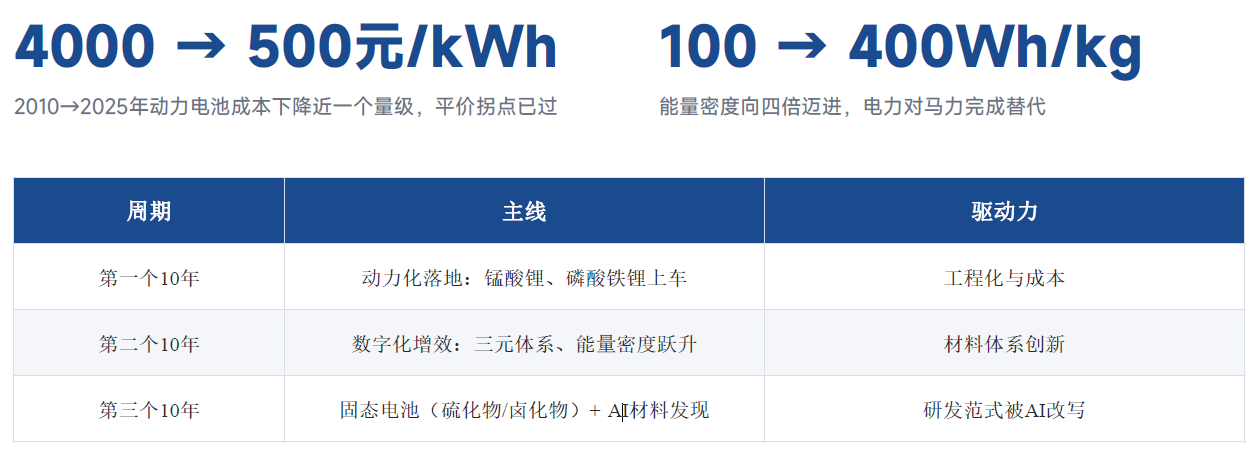
下一个十年胜负手不在产线,在实验室:AI把材料发现从"试错十年"变成"计算筛选",这是电动化的下半场。
智能化的本质:价值转移
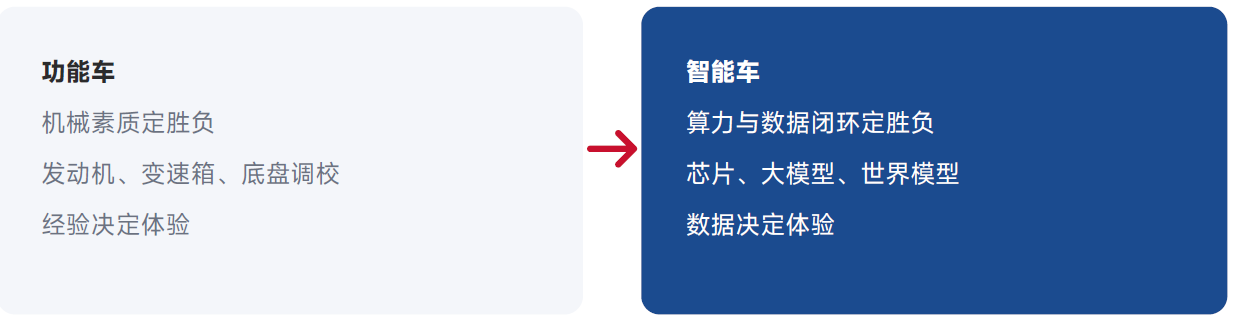
智驾范式:规则驱动→ 数据驱动→ 模型蒸馏,全球处于L2+向L3量产过渡的关键节点;
电子电气架构:分布式→ 域集中→ 中央大脑——架构不重构,堆再多算力也是浪费;
L2+装机率已达49.4%(2024全年),智能化从卖点变成入场券。
产业链:从层级关系到共生关系
过去:层级关系
OEM → Tier1 → Tier2 → Tier3; 链式传导,主机厂拥有用户
未来:共生关系
"车能路云"生态+ "整零服贸"融合;城市云、智驾云、能源云互联
全球化的两道坎
"卡脖子":高端AI芯片、EDA工业软件;
"壁垒":欧盟REACH与电池法规、碳足迹、GDPR与数据出境、反补贴关税。
出海下半场拼的不是产品力,而是合规能力——欧盟市场要"严选品质",更要"合规先行"。
中国汽车产业的"三天"
四个阶段:一部创业奋斗史
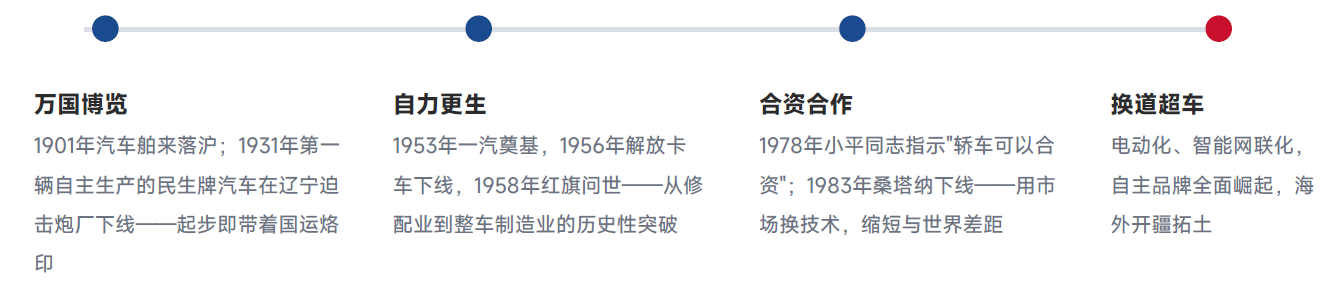
'国产化上不去,一切等于零'——桑塔纳国产化会议(1987)
开放合作的方法论:命运握在自己手里
四条道路:依靠自身力量自主发展;收购国外企业合作生产;深化战略合作合资生产;合资企业创建自主品牌。
三不一用:不完全依赖外方;不排斥外方参与;不违反知识产权;充分利用世界资源。
发展新能源汽车是我国从汽车大国迈向汽车强国的必由之路。一定要把关键核心技术掌握在自己手里。——习近平总书记
核心只有一条:用市场换技术,但绝不把命运交给外方——今天智能化时代的合资合作,攻守之势已异。
今天的市场特征:新、卷、旺、缺
新· 结构:2025年新能源渗透率52%(2026预计58%);自主品牌零售份额69.5%;自主在新能源占比85%;
旺· 出口:2023年出口超日本登顶全球第一;2026年有望突破1000万辆;大众7亿美元入股小鹏、Stellantis 15亿欧元入股零跑——技术流向首次逆转;
卷· 市场:四股势力水火不容;2026上半年行业利润率仅3%;何小鹏:行业痛苦、极其煎熬;
缺· 责任:热失控、夸大宣传、智驾事故、水军黑公关——跑得越快,越要警惕信任赤字。
结构之变:两个"过半"的历史性时刻
2025年新能源渗透率达52%,2026预计将提升至58%;2025年自主品牌乘用车零售份额69.5%;中国动力电池与隔膜产能全球占比70%+。
量变已经完成,质变看智能化——体系优势在手,但技术优势才是下一阶段的胜负手。
繁荣背后的两个critical风险
风险一:同质化的创新焦虑
2026北京车展:1451台展车、180多款新车、200多场发布会,却"少了些独树一帜"——设计配置趋同、扎堆上新。
判断:差异化窗口正在关闭,趋同的内卷没有赢家。
风险二:责任与安全的信任赤字
电池热失控、智驾事故、夸大宣传、水军黑公关——规模狂飙与责任建设不匹配。
判断:智能化越深入,安全与信任越是行业的命门,这是最大的暗礁。
'新、卷、旺'是表象,'缺'才是命门——明天会更好的前提,是迈过智能化与责任这两道坎。
AI革命浪潮,如何应对
AI涌现:这不是产业选项,是国家命题
大师之争的焦点,恰是智能驾驶的命门
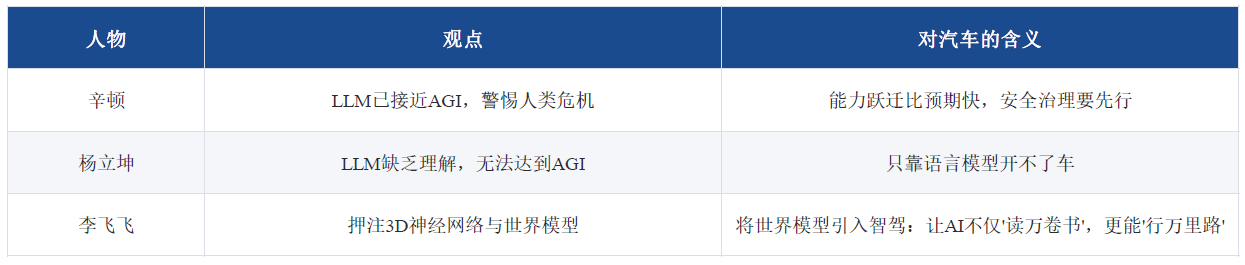
判断:AI能否理解物理世界,决定智驾的天花板——世界模型是绕不开的技术路线。
产业落地:工业AI的"不可靠、不敢用、用不起"
模型格局:美国强在通用能力(GPT-5、Claude 4、Gemini);中国强在开源与落地(DeepSeek、通义千问、Kimi、智谱)——开源路线是产业界用得起AI的前提。
Agent进工厂:大模型+工具+记忆+规划+执行;英伟达Omniverse×西门子已落地工厂自动化设计、质量控制、供应链优化——制造业是下一个被接管的行业。
实践:上海算法创新研究院(IAAR)×品见智能
"本体论+工业世界模型+智能体工厂+AFDE"四位一体,破解工业AI三大痛点;排程大模型落地灯塔工厂:270万约束、50万变量快速求解,产能利用率+24%,数据准备时间-70%,年经济效益3800万元——工业AI的价值算得清。
把AI开发从"手工作坊"变成"智能体工业流水线",开发周期从月级压到小时级——规模化的钥匙在范式升级。
产品重构之一:智能驾驶的三条路线
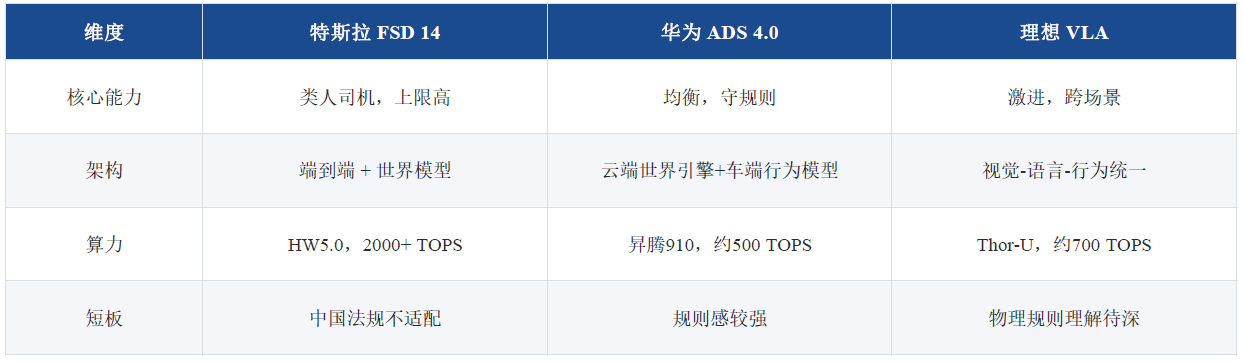
第一性判断:路线分歧不在算力,在对"安全与体验"的取舍。
特斯拉的护城河不在车端,在"百万级车队数据→模型迭代→订阅收入→自研芯片→15万GPU算力"的完整闭环——数据飞轮一旦转起来,追赶窗口会越来越窄。
产品重构之二:座舱、底盘与Robotaxi拐点
智能座舱:从"以指令为中心"到"以意图为中心";车从工具变伙伴,成为虚实融合的第三空间;光进铜退,形态颠覆传统汽车概念;
智能底盘与动力:线控三件套+域控融合+固态电池;从"执行命令"到"预判需求、主动调整"——执行层智能化是L4落地的物理前提;
原生AI OS:APP进化为Agent,开放MCP、A2A互联——谁先做出车规级AI操作系统,谁就拿走生态税。
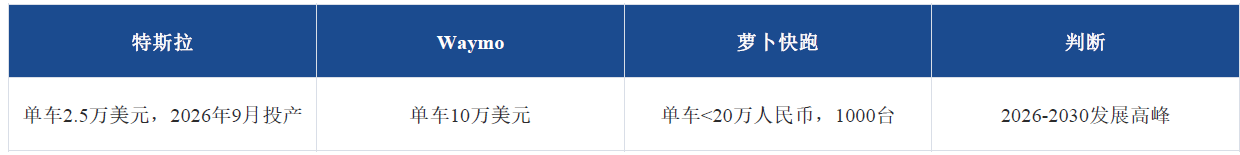
Robotaxi试金石:成本拐点=商业化拐点
格局洗牌:研发范式与生态链双重重构
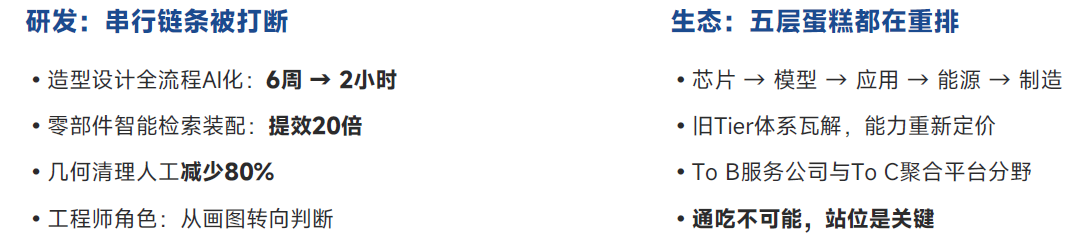
成为领先企业的三件事:企业价值链重构、基于场景的产品重构、AI成为发展的内核。
关键是在通讯计算、操作系统、大模型、端云融合的技术底座上取得领先地位。