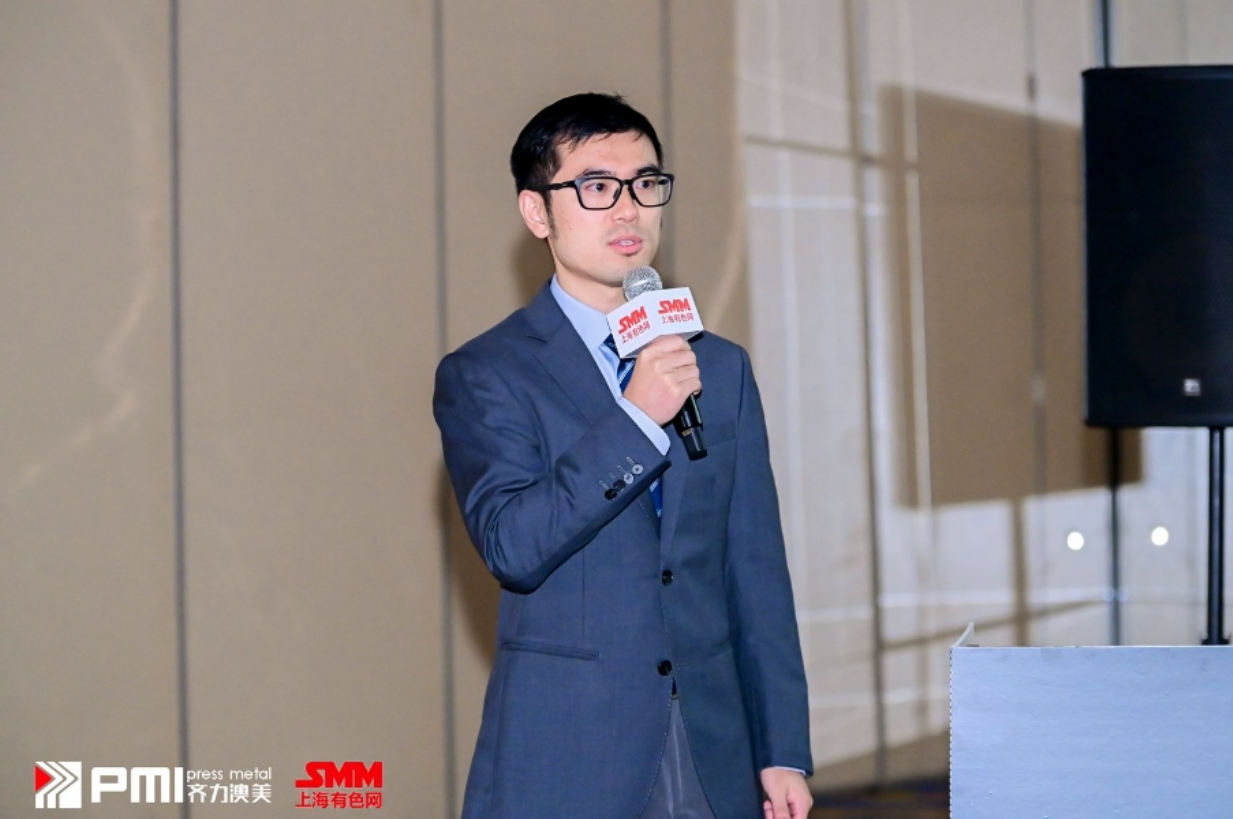
在由上海有色网信息科技股份有限公司(SMM)、上海有色金属行业协会、苏州市压铸技术协会主办的SMM ASCC 2026(第八届)汽车供应链大会暨产业协同论坛-汽车轻量化与高端用钢创新论坛上,SMM 俞超围绕“从‘高性能’到‘低碳’:汽车钢产业链正在发生什么变化”的话题展开分享。
需求基本盘已经换了:一半以上是新能源,三分之一以上是出口
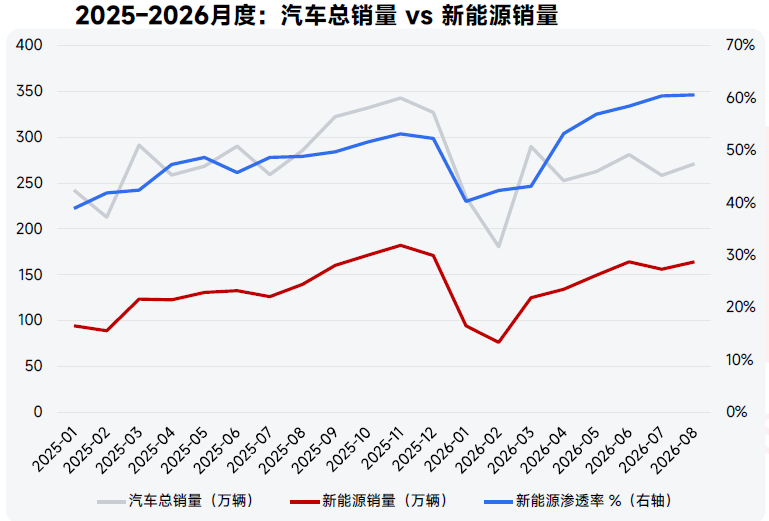
2025年中国汽车销量3,440万辆,同比增长9.4%,连续17年维持全球第一,新能源汽车销量1,649万辆,占比达47.9%。
2026年8月新能源渗透率达65.2%,单月首次超60%,1–7月累计渗透率达51.2%(乘联会8月零售口径65.2%)。
2026年1–8月整车出口715.3万辆,增长66.7%,占销量35%;新能源出口343.5万辆(+120%),连续三个月月度出口超百万辆。
六年间新能源渗透率从5%到近50%:全球电动化份额达四分之一
据SMM了解,2020年国内新能源渗透率5.4%,2025年47.9%,今年前8个月61%。中国用六年时间走完了燃油车时代的下半场。
据IEA数据显示,2025年全球电动车超过2,000万辆,渗透率约25%,预计今年2,300万辆渗透率将达到28%左右。
出口与欧洲接棒——汽车钢的需求地理与碳规则同时在变
中国:2026年出现了分化。1月购置税减半、以旧换新政策修改,销量下滑,之后靠出口拉回来:1到8月国内新能源销量同比增长11%,增量全部来自出口。
全球市场:上半年数据来看,北美电动车销量同比减少20%,欧洲电动车销量同比增加27%。这意味着汽车钢的需求地理在变——更多的车卖到欧洲;而与此同时,碳规则也在变——CBAM今年进入定式期,今年只覆盖2.5%,2034年预计覆盖率将达100%,并已提案2028年纳入整车。
从热卷到780MPa镀锌汽车板,价值阶梯约3,100元/吨 “汽车级”本身只值百元级,性能与镀层才是溢价来源
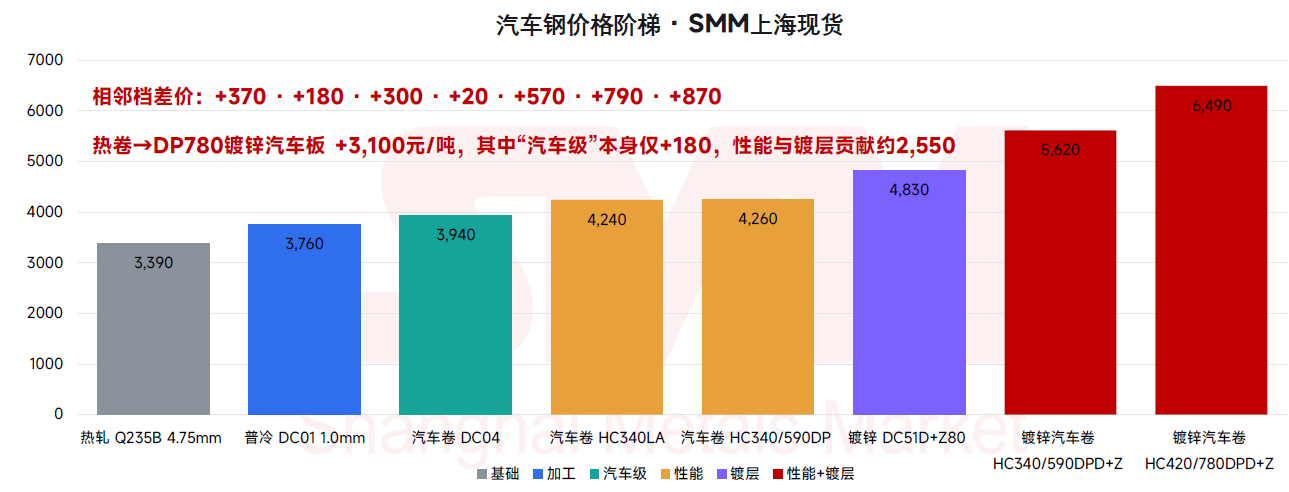
上海现货的价格阶梯。从普冷到“汽车级”只增值约180块。真正的溢价在哪?热卷到DP780镀锌汽车板一共3,100元,"汽车级"本身只贡献了180,性能和镀层贡献了大约2,550。这说明一件事:市场愿意为性能付钱。低碳版本的定价,必须在这个阶梯里找到自己的位置。
20个月里普冷跌11%、汽车板跌9%,冷热价差已跌破加工成本线
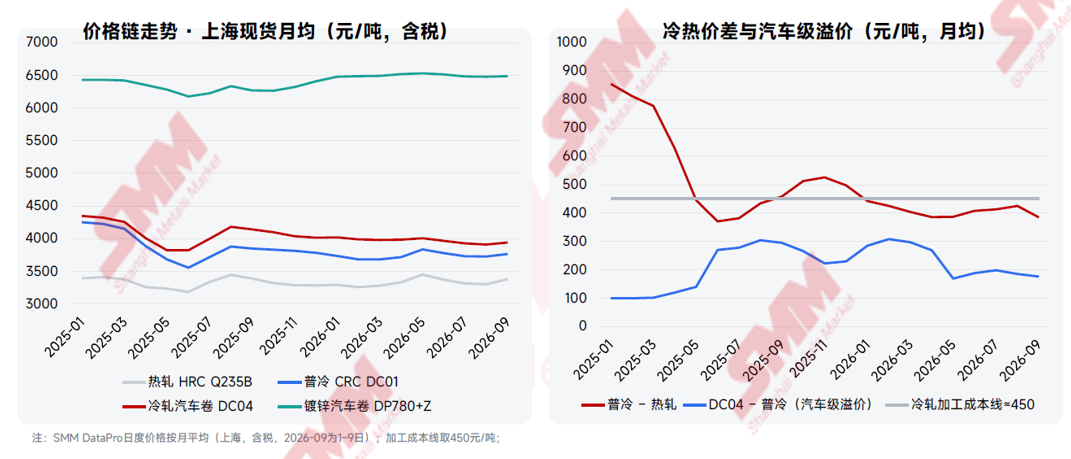
再看20个月的走势。2025年1月至今热卷基本维持不变,普冷价格下跌11%,DC04汽车卷下跌9%,只有DP780镀锌汽车板守住了价格。
从价差冷热价差来看:从855元收窄到385元,跌破了450元的加工成本线;汽车级对普冷的溢价只有一百多。同时今年上半年汽车行业利润率只有3.8%,利润同比下降20%。所以低碳化是在冷轧汽车板价格竞争最激烈、下游利润最薄的环境里发生的,这是目前的核心矛盾。
汽车钢产业链八个环节:议价权集中在两端,加工增值集中在中段,数据控制权正在向OEM集中
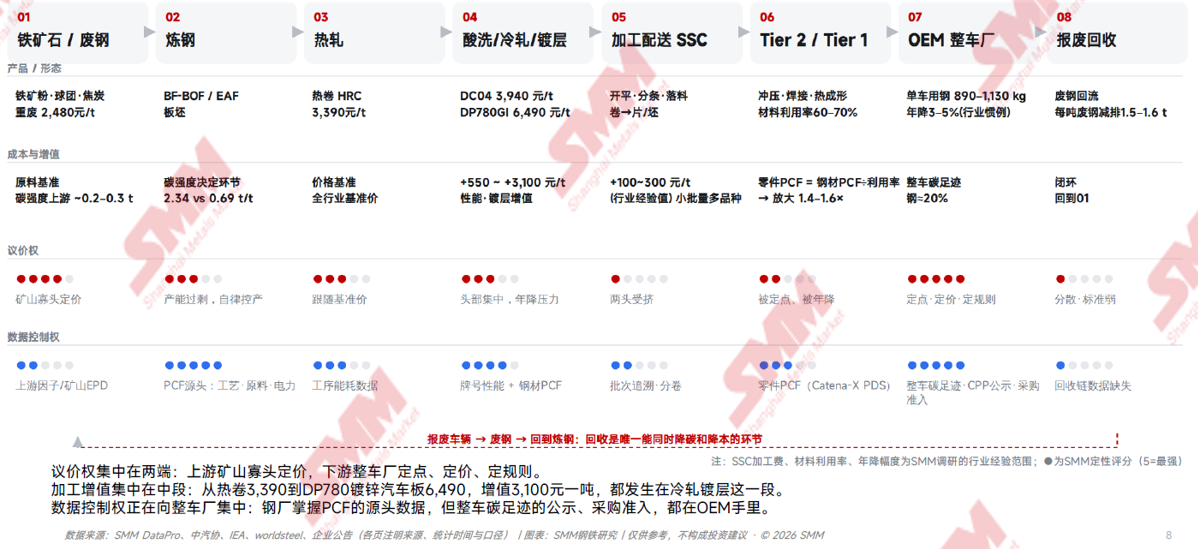
议价权集中在两端:上游矿山寡头定价,下游整车厂定点、定价、定规则。
加工增值集中在中段:从热卷3,390到DP780镀锌汽车板6,490,增值3,100元一吨,都发生在冷轧镀层这一段。
数据控制权正在向整车厂集中:钢厂掌握PCF的源头数据,但整车碳足迹的公示、采购准入,都在OEM手里。
数据必须逆流而上——低碳汽车钢= 高性能+ 低排放+ 可验证数据
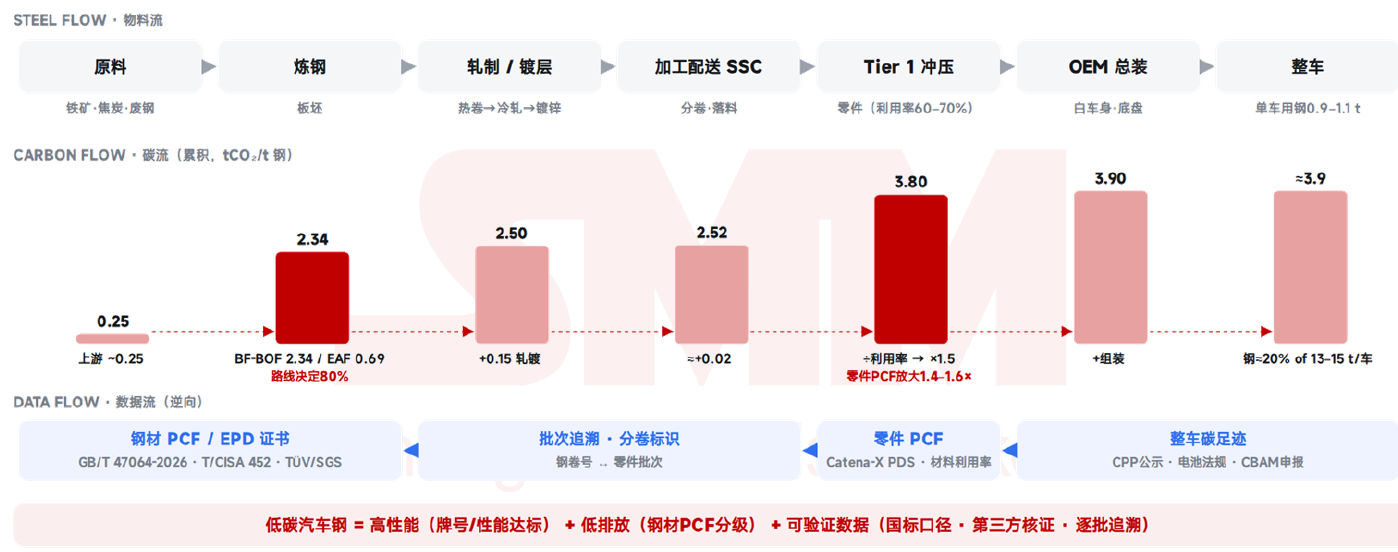
碳流:上游大约0.25,炼钢这一步决定了80%。到Tier1冲压有个放大效应:材料利用率60到70%。到整车,钢大约占13到15吨碳足迹的20%。
数据流(蓝线):整车要公示碳足迹、要报CBAM,就要零件PCF;零件PCF要Catena-X数据,就要钢卷号和批次追溯;追溯到最后是钢材PCF证书。所以低碳汽车钢的定义是三个条件:高性能、低排放、可验证数据,少一个都不成立。
低碳汽车板产能以百万吨计,公开披露的交付以万吨计
瓶颈不在产线,而在需求与结算机制
据 SMM 了解,当前已建成及规划低碳汽车板产能均以百万吨为量级,但企业公开披露的低碳钢交付量仅达万吨级别。行业瓶颈并非产线供给,而是市场需求与结算机制。
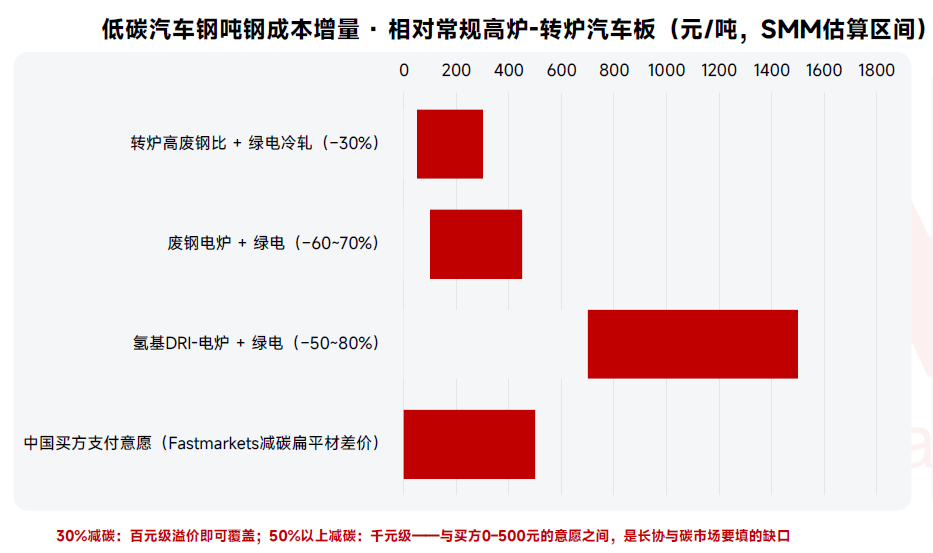
减碳成本是一个阶梯:30%减碳的溢价在百元级,50%以上在千元级
而中国买家的支付意愿目前是0–500元/吨
低碳汽车钢吨钢成本增量· 相对常规高炉-转炉汽车板(元/吨,SMM估算区间)
SMM的估算:
第一档,转炉高废钢比加绿电冷轧,减碳30%,吨钢增量约50到300元——废钢铁水价差、绿电绿证和认证费用。
第二档,废钢电炉加绿电,减碳六七成,100到450元——电炉高炉成本差。
第三档,氢基DRI电炉加绿电,700到1,500元——绿氢28块4一公斤,一吨钢54公斤氢。
买方意愿:中国低碳汽车板差价0到500元。
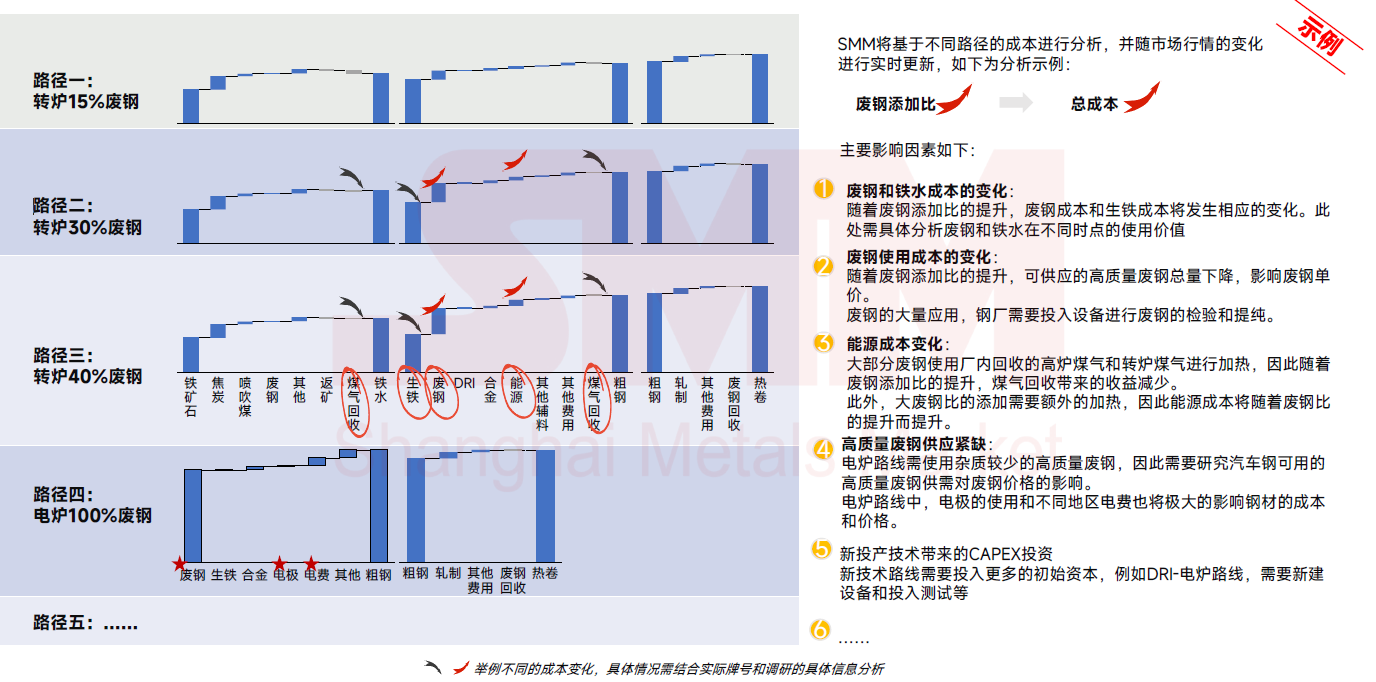
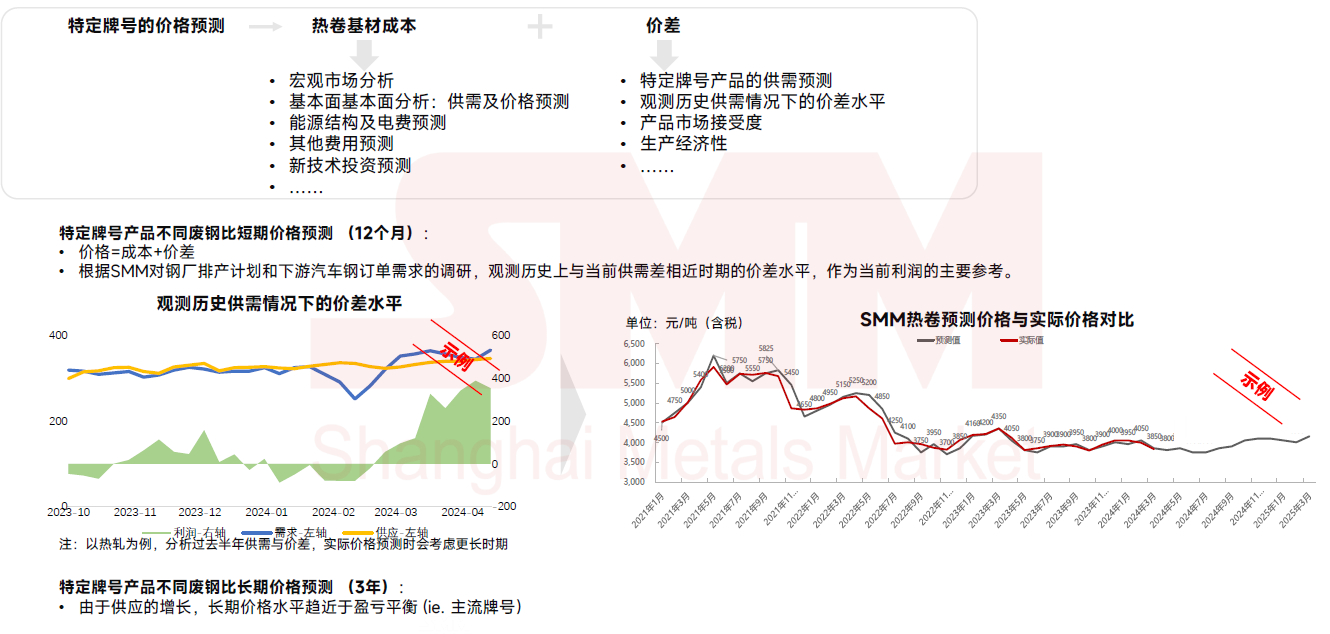
SMM低碳钢价格预测(废钢路径的示例)
溢价“谁来付”是真问题
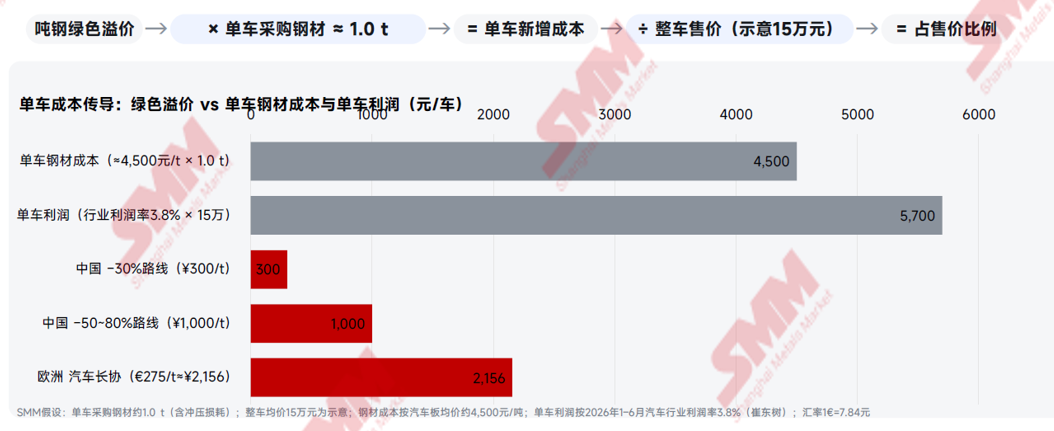
单车钢材采购量约 1 吨。若吨钢溢价 300 元,则单车成本增加 300 元,在 15 万元整车售价中占比 0.2%;吨钢溢价 1000 元时,单车成本增加 1000 元,占车价 0.7%;参照欧洲长协价 275 欧元测算,单车成本增加 2156 元,占车价 1.4%,上述水均不足 1.5%。 换从盈利端观察:以今年上半年 3.8% 的行业利润率计算,一台售价 15 万元车辆的利润为 5700 元,吨钢溢价 1000 元,即吞噬单车利润的 18%。当前国内采购方可接受的溢价区间为 0–500 元,对应单车新增成本 0–500 元。因此,低碳成本的承担主体并非空泛讨论,而是行业亟待厘清的现实难题。
结论:汽车钢的竞争坐标从“性能×价格”变为“性能×成本×碳”
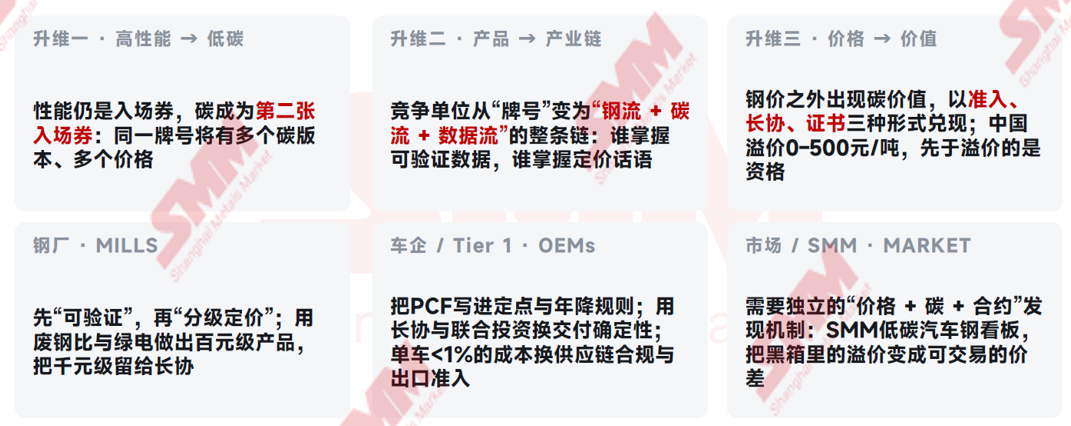
从高性能到低碳:性能仍是入场券,碳成为第二张入场券,同一牌号多个碳版本、多个价格。
从产品到产业链:竞争单位不再是牌号,而是钢、碳、数据的整条链,谁掌握可验证数据,谁掌握定价话语。
从价格到价值:钢价之外出现碳价值,以准入、长协、证书三种形式兑现,市场需要独立的价格加碳加合约的发现机制,这是SMM需要重点补足的板块。