


为您找到相关结果约13342个

12月22日讯: 沪铝夜盘偏强运行,早盘受上游端消息刺激,快速拉涨站稳万九上方,本周华南地区库存去库依旧偏强,铝价七连红叠加今日沪铝大涨,周五现货升贴水直线下行转贴水行情,沪铝冲击前期新高,刺激持货商争相甩货出售以求变现,踩踏出货下市场深度贴水,对于大贴水货源接货方采购意愿尚可,成交表现偏淡。今日SMM佛山铝价对2312合约报贴水25元/吨,收窄65元/吨,现货均价录得19120元/吨,涨110元/吨。第二交易时段,沪铝持续拉升,持货商挺价上调,但买方畏高少采为主,难有成交。整体成交价对SMM华南铝价贴水70元/吨-升水150元/吨,成交价格集中在19050-19270元/吨。 在国内铝锭去库拐点出现后,华南市场在云南减产消息支撑下,随着流通货源收紧,现货呈现偏强走势,已转升水行情且持续走扩,但据SMM调研,11月底以来,随着区域间价差变化,市场上西北货源增加对华南的去库造成干扰,华南地区升水在高位有所承压。进入12月,近期因巩义地区价格强势和运输不畅影响,西北地区货源华南的到货量有所减少,且云南完成停槽后,华南整体到货处于偏紧状态。但期货换月后,随着铝价的水涨船高,市场可流通货源明显增加,华南现货市场波动加剧,SMM预计,近期华南地区现货升水或将延续惯性下行的状态,12月底或继续维持贴水行情,需寻觅进一步的支撑,后续关注供需情况和市场成交表现。 图1:SMM A00铝(佛山)价格及其升贴水 》订购查看SMM金属现货历史价格
外电12月22日消息,以下为12月22日LME铜库存在全球主要仓库的分布变动情况:12月22日LME铜库存增加1225吨。其中,新奥尔良铜库存减少2125吨,新加坡铜库存增加3000吨,巴生港铜库存增加350吨,12月22日铜库存累计增加1225吨。12月22日LME铜仓库最新库存数据为166675吨 。 (单位 吨)
12月22日LME铅库存增加725吨,增幅全部来自高雄仓库,高雄仓库累库725吨,其余地区库存数据均无波动。截至12月22日,LME铅库存总计128700吨。 以下为12月22日LME铅库存在全球主要仓库的分布变动情况:(单位 吨)
》查看SMM硅产品报价 》订购查看SMM金属现货历史价格走势 》点击查看SMM金属产业链数据库 SMM12月22日讯:SMM统计12月22日工业硅全国社会库存共计36.3万吨,较上周环比减少0.7万吨。其中社会普通仓库12.5万吨,周环比持平,社会交割仓库23.8万吨(含未注册成仓单部分),周环比减少0.7万吨。全国社会库存连续三周出现减少。周内各地区交割仓库以出货为主到货较少,其中以江苏地区去库幅度最大。普通仓库方面昆明地区维持不变,天津港减少黄埔港增加总量不变。近期受巴以冲突影响,海运费持续上涨叠加船期变长,硅出口贸易商也在加快发货进度。
12月22日LME锌库存减少1550吨,新加坡仓库贡献大部分降幅,新加坡仓库去库1500吨,巴生港仓库去库50吨。截至12月22日,LME锌库存总计229200吨。 以下为12月22日LME锌库存在全球主要仓库的分布变动情况:(单位 吨)

核心观点:供应端,本周焦企发运有所好转,累库速度放缓,加之多数焦企尚有盈利,焦企暂无减产计划,焦炭供应保持稳定。需求端,本周钢厂到货量增加,加之高炉停产检修增多,钢厂焦炭日耗下降,多数钢厂焦炭降库幅度收窄,对焦炭补库需求减弱。成本端,本周煤矿事故仍有发生,炼焦煤供应进一步收紧,但炼焦煤价格已经处于高点,下游多数焦钢企业按需采购,炼焦煤价格上涨空间较小,或将持稳运行。综合来看,焦炭供应增加需求减弱,下游钢厂对焦炭补库积极性减弱,且炼焦成本不再增加,无法给予焦炭成本支撑,下周焦炭市场或偏稳运行。 焦炭现货价格(元/吨) 本周焦炭价格暂稳运行,焦钢企业处于博弈状态。一级冶金焦-干熄2890元/吨;准一级冶金焦-干熄2750元/吨;一级冶金焦2440元/吨;准一级冶金焦2358元/吨。 本周港口焦炭贸易出库价格震荡运行,一级水熄焦2490元/吨,周环比下降80元/吨,准一级水熄焦2390元/吨,周环比下降80元/吨。 焦炭期货价格(元/吨) 本周焦炭期货盘面先稳后强运行。周一到周四,煤矿事故频发,但市场对此种消息已经见怪不怪,焦炭期货市场震荡运行。周五,工商银行、农业银行、中国银行、建设银行等国有大行下调存款挂牌利率,不同类型及期限的存款品种挂牌利率下调幅度在0.1至0.25个百分点不等,利好整个大宗商品市场,焦炭期货盘面上行。 下周焦炭现货价格或平稳运行,但钢材终端表现疲弱,或将拖累焦炭期货价格,下周焦炭期货盘面或震荡下行。 焦化利润(元/吨 根据SMM调研,本周吨焦盈利65.2元/吨,利润增加90元/吨。 根据SMM调研,本周吨焦盈利34.9元/吨,利润减少30.元/吨。 从价格角度看,本周焦炭价格暂稳运行,没有对焦企吨焦盈利造成影响。从成本角度看,本周山西、陕西以及黑龙江均有煤矿事故发生,炼焦煤供应更加紧张,部分煤种价格上涨50-100元/吨,炼焦成本增加,焦企盈利下降。 后续焦炭价格或将平稳运行,且炼焦煤价格已经处于高点,多数煤种上涨空间有限,炼焦成本或暂稳,下周焦企吨焦盈利或不变。 焦炉产能利用率 根据SMM调研,本周焦炉产能利用率为79.2%,周环比增加1.4个百分点,其中山西地区焦炉产能利用率为79.1%,周环比增加2.6个百分点。 从盈利角度来看,本周焦企盈利减少,但仍在盈亏平衡线上,焦企生产积极性提高,焦炭供应有所增加。从库存角度来看,本周山西焦企焦炭库存再次增加,但下游钢厂焦炭库存持续下降,对焦炭有一定补库需求,焦企生产积极性尚可。 后续下游钢厂铁水产量继续下降,但多数焦企没有亏损,库存也没有累积到高位,焦企生产积极性尚可,下周焦企焦炉产能利用率或上升。 焦炭库存情况分析 本周焦企焦炭库存44.8万吨,环比增加2.7万吨,增幅6.4%。焦企焦煤库存336.7万吨,环比减少3.8万吨,降幅1.1%。钢厂焦炭库存240.1万吨,环比减少3.4万吨,降幅1.4%。港口焦炭库存127万吨,环比减少16万吨,降幅11.2%。 本周焦企焦炭库存继续累积,山西、陕西等地区道路远输仍不通畅,加之焦炭价格较高、钢厂铁水产量下降,下游对焦炭整体采购积极性一般。后续下游钢厂焦炭库存已经出现明显下降,对焦炭有一定补库需求,但钢厂停产高炉增多,对焦炭日耗减少,焦企库存难以快速完成去库,下周焦企焦炭库存或暂稳。 本周山西、黑龙江等地区均有煤矿事故发生,炼焦煤供应进一步收紧。后续煤矿安全检查依旧严格,加之炼焦煤价格处于高点,下游接受意愿较低,以按需采购为主,下周焦企炼焦煤库存或暂稳。 本周道路运输问题得到部分解决,钢厂焦炭到货有所好转,加之铁水产量下降,对焦炭日耗减少,钢厂焦炭库存降幅收窄。后续运输问题有望得到进一步解决,钢厂到货增加,加之高炉检修增多,焦炭日耗进一步下降,下周钢厂焦炭库存或暂稳。 道路运输受阻,焦炭短期供需错配,主流焦企提出第四轮提涨,但钢厂铁水产量下降,焦钢企业博弈中,主流钢厂没有回应,甚至有压价意愿,贸易商观望情绪同样较强,下周两港焦炭库存或暂稳。 》订购查看SMM金属现货历史价格
》查看更多金属库存信息 LME库存 各具体仓库库存变化情况 LME铜库存 LME铝库存 LME铅库存 LME锌库存 LME锡库存 LME镍库存
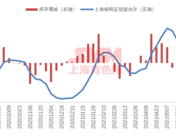
SMM统计:12月22日,SMM统计上海保税区电解铝库存为13,500吨,广东保税区库存4,000吨,总计库存17,500吨,周度环比减少2,100吨。

》查看SMM硅产品报价 》订购查看SMM金属现货历史价格走势 SMM12月22日讯:根据SMM调研了解,新疆样本硅企(产能占比76%)周度产量在33475吨,周度开工率在76%,环比上周走低8.5%。新疆地区周内受气候影响,为保障民生用电,伊犁地区硅企受到限电影响,周内发生保温减产情况。头部硅企则因限电环保等原因,周内有批量保温减产情况,样本周度产量整体走低,后续复产时间尚不明确,SMM将持续跟踪。 云南样本硅企(产能占比30%)周度产量在3850吨,周度开工率在45%,环比上周持平。样本内硅厂开工持稳,多数有订单交付暂不考虑月底减产停炉,样本外云南在产硅厂原料库存基本消耗完毕,近期计划停炉,或月底计划停炉。周内盘面主力合约走高,样本内421#硅企开始恢复报价,但成交较为有限,库存方面仍有小幅走高。 四川样本硅企(产能占比32%)周度产量在1635吨,周度开工率在25%,环比上周持平。样本内硅企周内不通氧553#硅出货表现较好,叠加在产硅企寥寥,库存方面整体表现为小幅去库,但个别样本内421#硅厂家周内出货表现仍不佳,库存仍有小幅走高。 》点击查看SMM金属产业链数据库
 12月22日LME铜库存增加1225吨 增幅来自新加坡和巴生港
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
