在由上海有色网信息科技股份有限公司(SMM)主办的2026 SMM铅锌年会-铅锌综合论坛上,金瑞期货 投资咨询部负责人 罗 平围绕“再生精铅套利及如何利用金融工具企业风险管理”的话题展开分享。
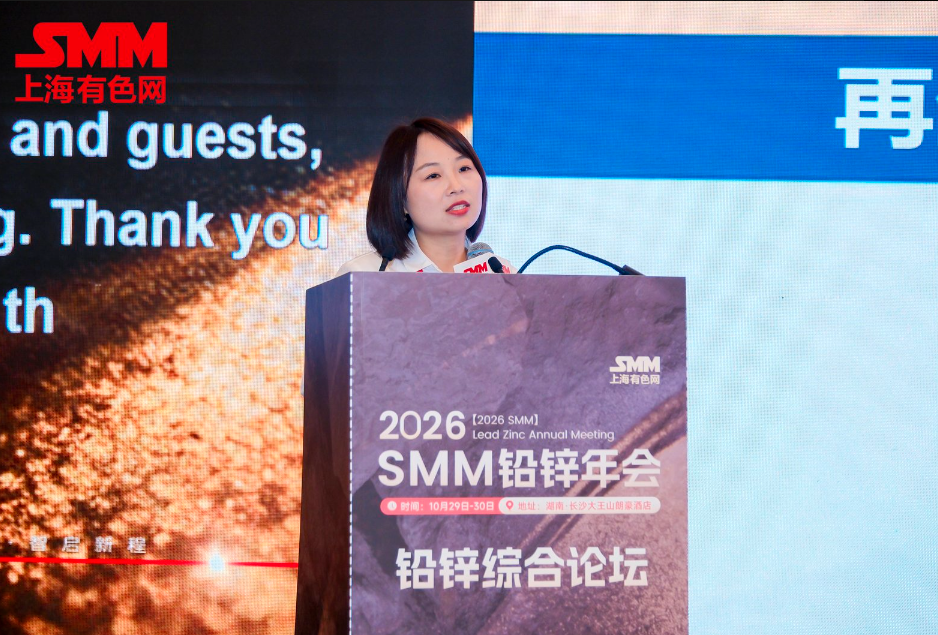
再生铅套利逻辑与策略
从原生铅与再生铅的价格相关性出发,统计价差运行规律;结合2026 年3 月再生铅纳入上期所交割的新政,分析跨期套利与期现套利的可执行性,并做案例展示。
再生铅与原生铅价格相关性分析
特点:替代关系紧密、强正相关特征、核心驱动趋同、成本端差异显著
相关性研判
再生铅与原生铅现货相关系数高达0.996,价格走势高度同步。再生铅现货与沪铅期货相关系数为0.983,相关性水平同样处于高位。此外,电动车废电瓶和沪铅期货的价格水平相关性,要显著高于汽车的黑壳、白壳。
名义套保比例
再生铅现货完全可以用沪铅期货做1:1的套保;电动车废电瓶也可使用名义1:1套保,但需校验涨跌幅弹性β与基差波动;汽车电瓶的黑壳、白壳相关性更弱,不适合直接1:1套保,仅可做大级别趋势的部分风险缓释,并重点管控原料自身供需引发的基差风险。
再生铅与原生铅精废价差分析
精废价差= SMM 1#原生铅价格-再生精铅价格。该指标直接反映再生铅相对于原生铅的替代利润空间,是衡量再生铅冶炼厂开工意愿、市场供需格局及价格传导机制的重要指标。
价差处于常态波动区间:均值约120元/吨,中位数100,标准差102;区间-100至+520元/吨。
趋势性收敛非常明显:年度均值从2020年的196、2021年192、2022年181、2023年147,一路压缩至2024年77、2025年39、2026年至今37,六年累计收窄约80%。
价差回归机制顺畅:当价差显著走高,再生铅利润丰厚,刺激产能释放和废料采购,供应增加将促使价差逐步回落。当价差为深度负值,再生铅冶炼出现亏损,企业被动减产,供应收缩将对铅价形成底部支撑,推动价差回归正值。
沪铅期货的跨期套利
策略逻辑:本质上反映了供需松紧与库存持有成本。当价差偏离历史均值或合理区间时,存在强烈的回归动力,这是跨期套利的安全边际与盈利基础。
正套套利(买近卖远):预期阶段性现货收紧、库存持续去化,近月基本面强于远月,近月相对远月涨幅更大,推动近远月价差走阔。适用场景多见于废电瓶供给紧张、再生铅开工下滑、电池企业集中补库阶段。
反向套利(卖近买远):预期现货宽松、库存持续累积,近月承压,远月相对更强,近远月价差收窄。铅长期供给过剩,累库周期更适合布局反套。
月差呈现高波动特征:均值+40元/吨,中位数-30,标准差326;区间-835~+1930元/吨,波动极大。长期略偏Contango,但Back结构也频繁出现,并非单边市场。
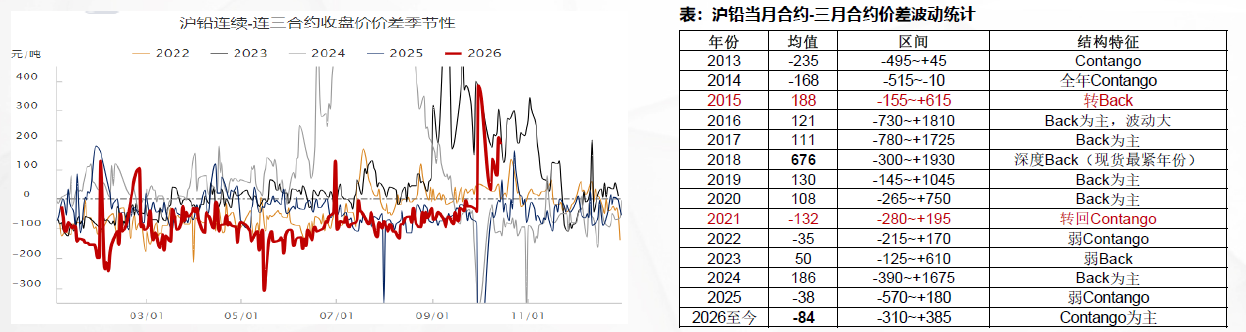
跨期正套:旺季行情下的买近卖远案例
操作要点
套利逻辑要有基本面支撑(备货、减产、库存下降等);
临近交割月注意移仓成本与期货合约的流动性,规避单边流动性不足带来的风险。通常近月合约活跃,但远月合约流动性更差,需要关注持仓或成交活跃度变化。
跨期属于预期交易,并非无风险套利,需要控制单组仓位,设置价差止损,一旦供需逻辑证伪及时离场。
铅市场的期现套利策略
期现套利本质交易的是再生铅基差的变化:即现货价格(再生铅)-沪铅期货价格,再生铅基差均值-270元/吨,中位数-259,标准差191;基差区间-958~+919元/吨,价差波动剧烈,再生铅现货长期贴水沪铅盘面是绝对常态。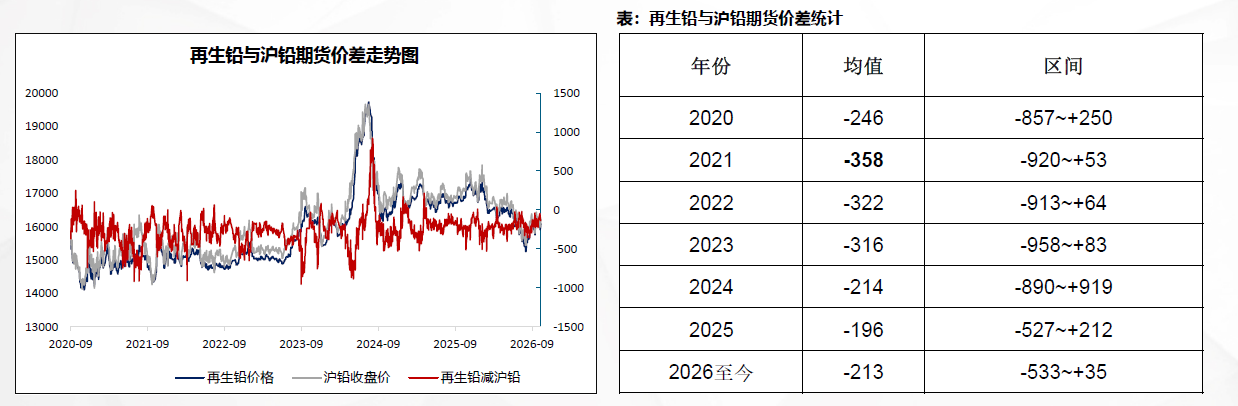
风险监控:紧盯仓单/持仓比,警惕逼仓风险持续跟踪仓单注册量、交割库存、近月持仓量及三者比值;仓单压力越大,期货高升水越不可持续。
常规期现套利操作:
当期货价格>现货价格+持仓成本时,执行“买现货卖期货”操作,并持有至交割,赚取无风险价差。
当期货价格<现货价格-交割成本时,执行“卖现货买期货”操作,通常适用于现货供应充裕、期货深度贴水的市场环境.
现货贴水是常态:绝大多数时间再生铅现货贴水沪铅盘面,这是常态结构;正价差(现货升水盘面)只占4%。
2026年交割新规影响:再生铅正式纳入替代交割品,固定贴水150元/吨。新规打通期现壁垒,自2027年3月PB2703合约开始,期货空头套保可利用注册交割品牌再生铅参与交割,期现锚定效应增强。基差波动或显著收窄,套保效率提升,期货对再生铅定价指导作用加强。
交割品级:铅锭,符合国标GB/T 469-2023Pb99.994、Pb99.996规定;再生铅锭,符合国标GB/T 21181-2025 ZSPb99.986、ZSPb99.990规定。
再生铅企业困点难点与金融工具应对
从行业现状出发,梳理铅市场采购与销售定价模式对应的风险敞口;给出买入套保、卖出套保的完整策略框架,并以案例验证。
再生铅行业现状概述
行业特点:产量占比过半、原料成本居高不下、行业盈利持续承压
再生铅生产高度依赖废铅酸蓄电池,原料分散,回收链条高度碎片化。市场上大量废电瓶流入不合规体外循环,通过高价抢货分流原料;正规可提供税票的合规废电瓶资源供给稀缺,采购成本偏高,直接挤压冶炼企业利润空间。
行业产能过剩矛盾突出,原生铅依托伴生副产品收益,平均开工率维持70%以上;而再生铅受原料约束,平均开工率在40%以下,大量产能闲置。2026年再生铅产业亏损维持较长时间。
再生铅采购与销售定价模式及风险敞口
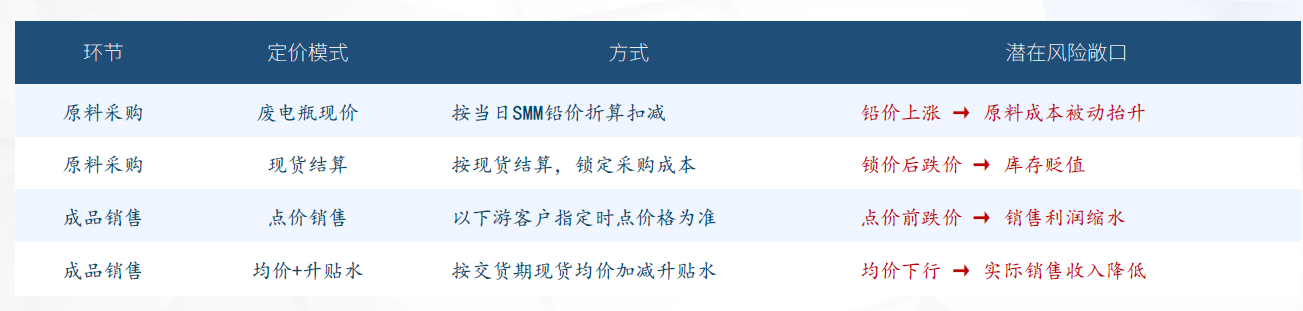
典型模式困境:“高价收料、低价卖货”
再生铅企业常面临原料端价格上涨与成品端价格滞后的双重挤压,盈利空间被严重压缩,阶段性亏损风险加剧。
时间差风险:1-2个月的价格敞口
采购与销售存在显著的时间窗口,期间铅价波动形成天然的价格敞口,难以通过即时交易完全对冲。
库存双重风险:原料与成品双向承压
原料库存与成品库存同时面临价格波动,若市场下行,库存积压将放大资产贬值压力,加剧资金占用。
基差波动风险:套期保值的隐形变量
再生铅现货与沪铅期货价差并非恒定,基差走弱将导致套期保值效果打折,甚至出现额外亏损。
常见购销模式:先采购后销售案例
企业业务模式:先采购后销售——采购点价权在我方,销售点价权在下游。现货流程:企业择时点价完成采购→入库/加工形成库存→下游客户择时点价确认销售结算价
风险敞口分析:企业完成采购、货权到手后,直至下游客户执行点价前,持续为现货多头敞口,承担库存跌价风险;下游点价节奏不确定,易形成较长时间单边敞口
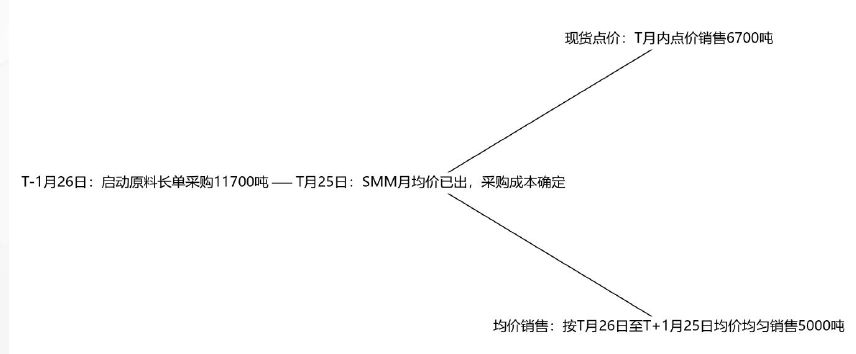
企业保值如何操作:企业期货套保操作核心,空头套保对冲库存跌价。
建仓:企业点价采购确定成本,跟随原料入库节奏,如果采购是按照均价定价,则优先分批均匀卖出期货空单。
持仓:空头头寸对应实物库存持续持有;下游迟迟不点价、合约临近到期,需做移仓,根据市场结构评估移仓成本。
平仓:下游客户完成点价、销售价格锁定,同步平对应吨数期货空单;下游均价销售,则均匀分批平仓。
滚动业务复杂情形
上周期部分成品下游尚未完全点价,遗留老的空头头寸;新周期企业完成采购入库,新增库存敞口,新开套保空单。
总期货空头≤实时原料+成品实物库存总量,需要测算保证金峰值压力。
战略保值的操作应对
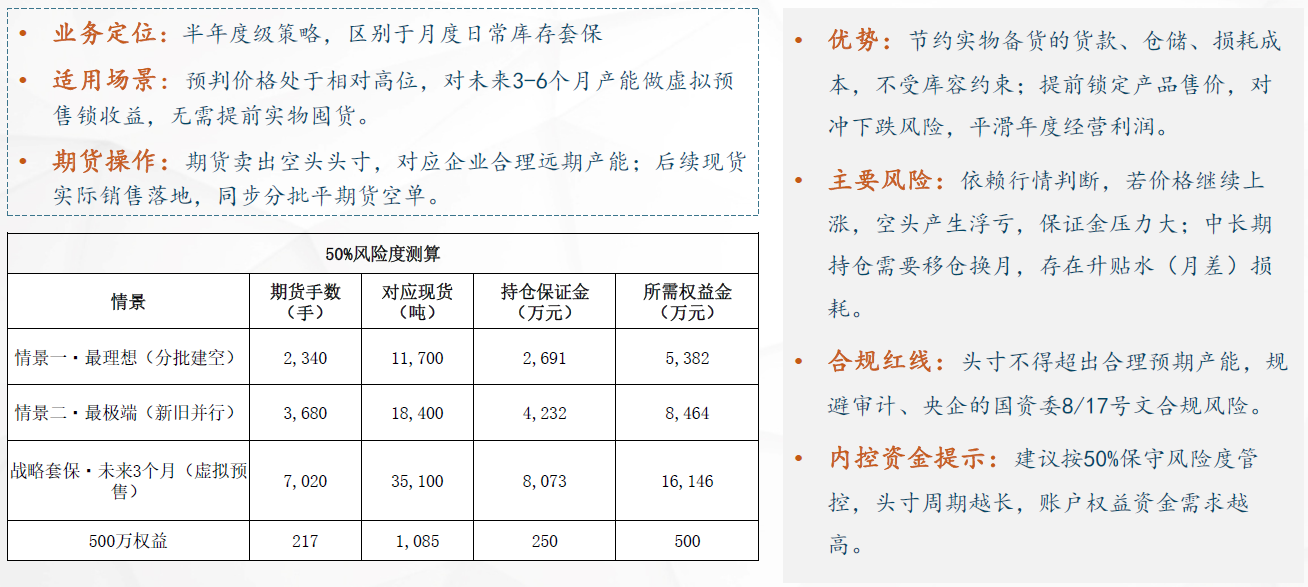
企业运用期货期权实操案例
两个完整可复算的实操案例:一是再生铅「先采购后销售」模式的套保全流程计算;二是持有库存背景下的备兑看涨期权策略,从开仓到到期分情景推演损益。
再生铅先采购后销售模式期货套保实操案例
业务定位:期货套保操作(空头套保对冲库存跌价)
建仓:我方点价采购确定成本,跟随原料入库节奏,如果采购是按照均价定价,则优先分批均匀建立期货空单。
持仓:空头头寸对应实物库存持续持有;下游迟迟不点价、合约临近到期,需做移仓,评估升贴水成本。
平仓:下游客户完成点价、销售价格锁定,同步平对应吨数期货空单;下游均价销售,则均匀分批平仓
再生铅先采购后销售模式期货套保实操案例
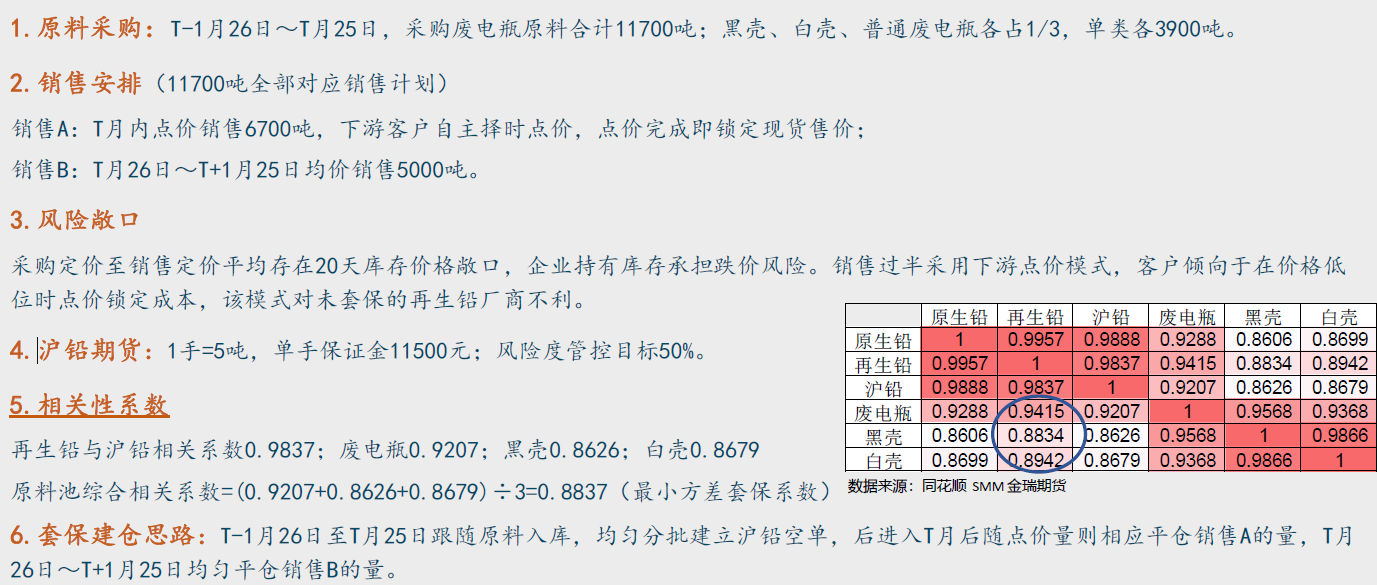
1、空单建仓过程(原料采购阶段)
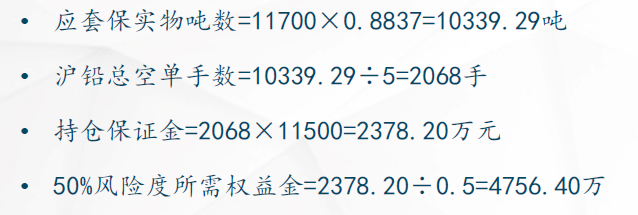
具体操作
T-1月26日至T月25日采购周期合计20个交易日,均匀分批卖出2068手沪铅空单,匹配原料区间采购均价。
日均建仓手数=2068÷20=103.4手,实操每日卖出103手;交易目标尽量在当日期货均价上方挂单卖出空单,提升期货开仓均价。
2、空单平仓过程(成品销售阶段)
总套保空单2068手,按两类销售拆分:销售A对应1184手;销售B对应884手。
具体操作
销售A(T月内点价销售6700吨,对应1184手):下游客户完成点价、现货售价锁定的同时,即时平仓对应空单。例:单日客户点价现货200吨,平仓35手;目标尽量在当日期货均价下方平仓,降低平仓价,放大空头套保收益。
销售B(T月26日~T+1月25日均价销售5000吨,20个交易日均匀出库,对应884手):20个交易日均匀分批平仓884手。日均平仓手数=884÷20=44.2手,实操每日平仓44手;目标尽量在当日期货均价下方完成平仓,匹配现货区间结算均价。
再生铅库存期权套保(备兑看涨coveredcall)
沪铅场内期权备兑策略
备兑策略是一种期权与标的资产组合的策略,适用于已持有标的资产(如沪铅期货合约持有多单的投资者),通过卖出看涨期权来增强收益或对冲风险。
再生铅企业针对成品库存开展期权套保,也可以尝试卖出虚值看涨期权(备兑看涨CoveredCall),通常持有至到期。
举例:当前铅价16150元/吨,卖出40天后到期、行权价16600的看涨期权,权利金收入100元/吨。
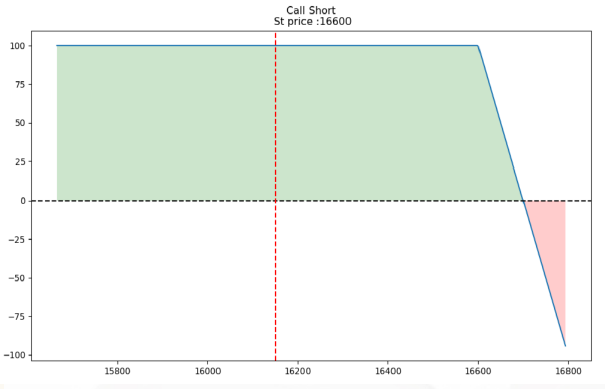
情形1:到期沪铅结算价<16600:期权买方不行权,企业全额留存100元/吨权利金,增厚库存收益,现货库存继续持有。
情形2:到期沪铅结算价≥16600:期权被行权,空头期权头寸转化为成本16600的期货空单,等同于企业在16600价位锁定库存现货的卖出价格。
期权和期货空头套保对比、优缺点
期货空头套保属于全区间价格锁定,开仓后无论铅价上涨还是下跌,成品库存的销售价格直接锁定,完全对冲价格波动,放弃上涨收益同时规避全部下跌风险,适合预判铅价下行的场景。
备兑看涨策略带有方向判断前提,适合判断铅价维持区间震荡的环境:企业认为短期铅价上行空间有限、难突破16600,通过卖出虚值看涨收取权利金增厚库存收益。
期权和期货空头套保对比、优缺点
备兑看涨优点:震荡行情下可赚取权利金,获取额外收益;若价格小幅上涨未突破行权价,库存保留,不丧失现货本身。
备兑看涨缺点:下行保护很弱,铅价大幅下跌时,仅100元权利金缓冲,库存跌价损失仍会暴露;价格大幅突破行权价后,上方涨价收益被封顶。
卖出看涨期权需要缴纳保证金,卖沪铅期权单手保证金约12000元,占用企业资金。参与场内沪铅期权需考虑成交流动性,大规模成品库存备兑套保可选择场外期权。
分析师声明
负责撰写本研究报告的研究分析师,在此申明,报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,本报告清晰、准确地反映了作者的研究观点,力求独立、客观和公正。作者薪酬的任何部分不会与本报告中的具体建议或观点直接或间接相联系。
免责声明
本报告仅供金瑞期货股份有限公司(以下统称“金瑞期货”)的客户使用。本公司不会因为接收人收到本报告而视其为本公司的当然客户。
本报告由金瑞期货制作。本报告中的信息均来源于我们认为可靠的已公开的资料,但金瑞期货对这些信息的准确性及完整性不作任何保证。金瑞期货可随时更改报告中的内容、意见和预测,且并不承诺提供任何有关变更的通知。
本报告中的信息、意见等均仅供投资者参考之用,并非作为或被视为实际投资标的交易的邀请。投资者应该根据个人投资目标、财务状况和需求来判断是否使用报告之内容,独立做出投资决策并自行承担相应风险。本公司及其雇员不对使用本报告而引致的任何直接或者间接损失负任何责任。
本报告版权归金瑞期货所有。未获得金瑞期货事先书面授权,任何人不得对本报告进行任何形式的发布、复制或出版作任何用途。合法取得本报告的途径为本公司网站及本公司授权的渠道。