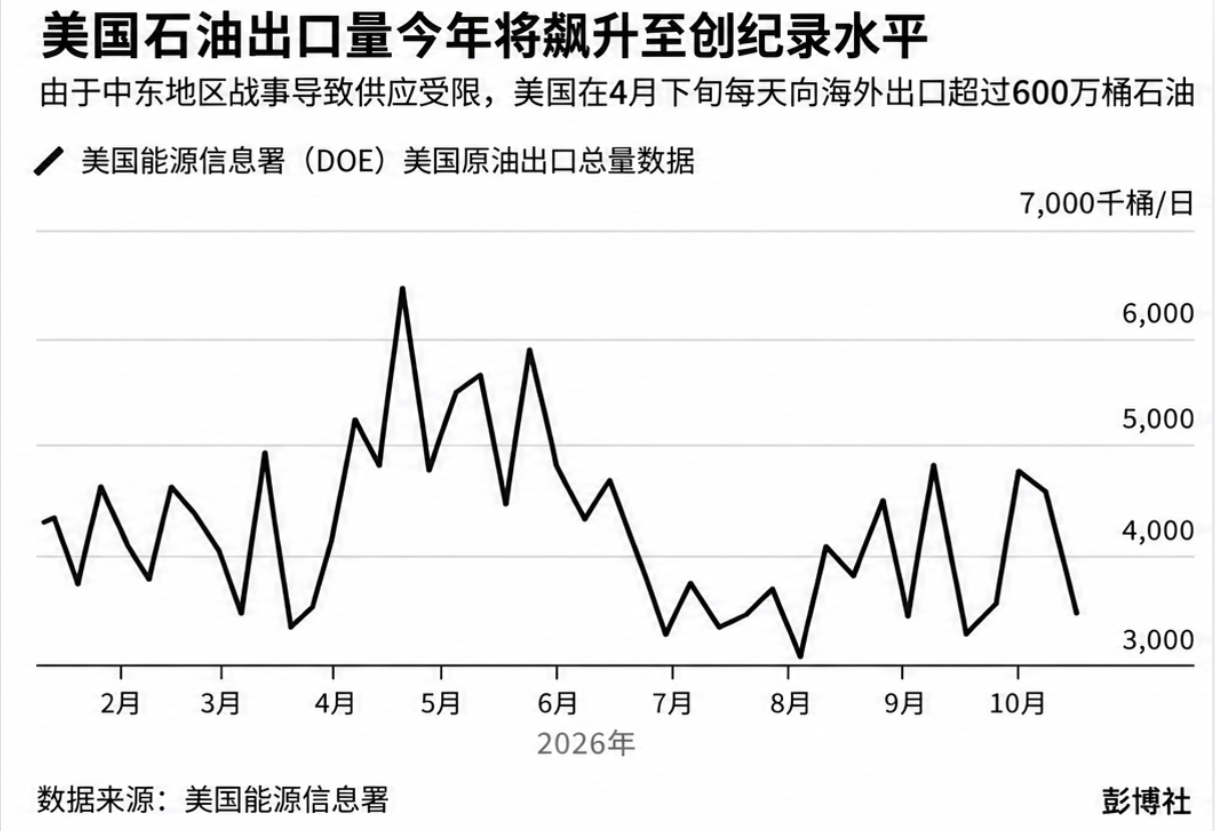
伊朗战争扰乱全球航运,推高超大型油轮租赁成本,美国墨西哥湾沿岸原油运往亚洲的经济性随之恶化。亚洲炼油商对美国原油的采购明显放缓,美国原油对亚洲出口量可能降至七年来最低水平,运费高企也开始压低部分美国原油的出口溢价。
据交易商透露,本月亚洲炼油商订购的11月装船美国原油数量较上月减少约50%。如果这一节奏持续至月底,相关订单将降至七年来低位。Kpler和Vortexa的船舶追踪数据为这一趋势提供了依据。
油轮运费暴涨,长途运输成本吞噬利润
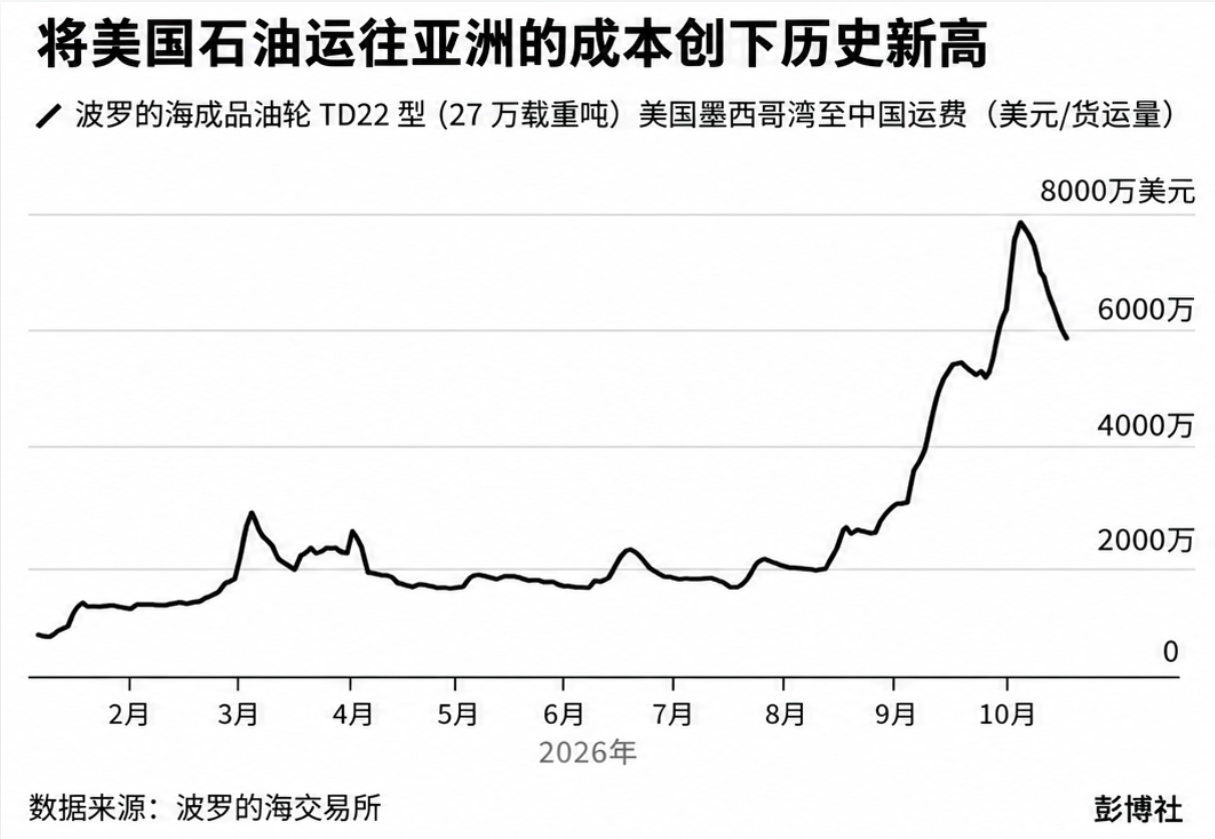
波罗的海交易所数据显示,截至周四,美国墨西哥湾沿岸至中国航线的油轮运费已接近6000万美元,较2月底美伊冲突爆发以来上涨逾两倍。本月早些时候,运费一度触及7960万美元,创历史新高;而在冲突爆发前五年,该航线平均运费还不到800万美元。
对于需要约30天完成航程的最大级别原油运输船而言,目前租船成本相当于建造一艘全新油轮费用的一半左右,而且这还不包括原油本身的成本。当前原油价格约为每桶100美元,运输费用已成为影响跨区域贸易流向的关键因素。
瓦莱罗能源(Valero Energy)石油交易主管兰迪·霍金斯(Randy Hawkins)在与分析师举行的电话会议上表示,当前市场的核心问题是运费。他指出,炼油商如今每运输一桶原油从美国墨西哥湾沿岸前往亚洲,需要支付约30至35美元,最高达到去年水平的七倍。
尽管11月装船交易周期结束并非严格的最后期限,交易商仍有机会在周期结束后采购货物。一名不愿具名的市场参与者认为,计入周期结束后的交易后,11月运往亚洲的美国原油总量仍可能回升至4000万桶。
不过,Vortexa对短期内出现明显反弹持谨慎态度。该公司高级分析师罗希特·拉索德(Rohit Rathod)表示,目前尚未看到能够推动出口量大幅增长的迹象。
亚洲需求降温,美国原油出口溢价收窄
亚洲采购放缓的影响正传导至美国原油定价。Link Data Services数据显示,截至周三,二叠纪盆地原油在马哲兰东休斯敦交割枢纽的出口报价,仅比基准期货价格高25美分;六周前,这一溢价还超过3美元。
另一种美国出口原油——来自墨西哥湾深水油田的中质含硫原油Mars,其价格溢价也明显缩水。由于Mars原油特性与中东原油相近,其相对期货价格的溢价已从3月下旬的17.50美元降至6美元。
运费上涨削弱了美国原油出口的价格竞争力。对于亚洲买家而言,即便美国原油本身具有一定价格优势,跨太平洋运输成本飙升也可能抵消这一优势,促使炼油商重新评估采购来源。
拉索德表示,持续高企的运费仍是挤压长距离原油贸易套利空间的主要因素,亚洲买家从美国墨西哥湾沿岸采购原油的经济激励已经减弱。
霍尔木兹海峡运输方式改变,加剧全球油轮紧张
瓦莱罗能源的霍金斯指出,全球油轮供应紧张的一个原因,是市场越来越多地使用较小型船舶在波斯湾装载原油,以降低其在霍尔木兹海峡遭到伊朗火力攻击的风险。
这些船舶驶出海峡后,会在阿曼湾将原油转运至等待中的大型油轮。霍金斯认为,这种低效率的船对船转运方式占用了更多船舶资源,意味着运输相同数量的原油需要投入更多油轮,从而进一步收紧全球航运供给。
此外,保险费率上涨和燃料成本高企也在推升运费。多重成本叠加之下,美国原油出口亚洲的长途运输经济性持续恶化,亚洲采购量能否回升,将取决于运费是否回落,以及美国原油相对于其他供应来源能否重新获得足够的价格优势。