在由上海有色网信息科技股份有限公司(SMM)主办的2026SMM锂电池原材料大会上,正信期货有限公司 新能源分析师 张重洋围绕“周期变局下锂电原料市场:供需、定价与产业风险管理”的话题展开分享。
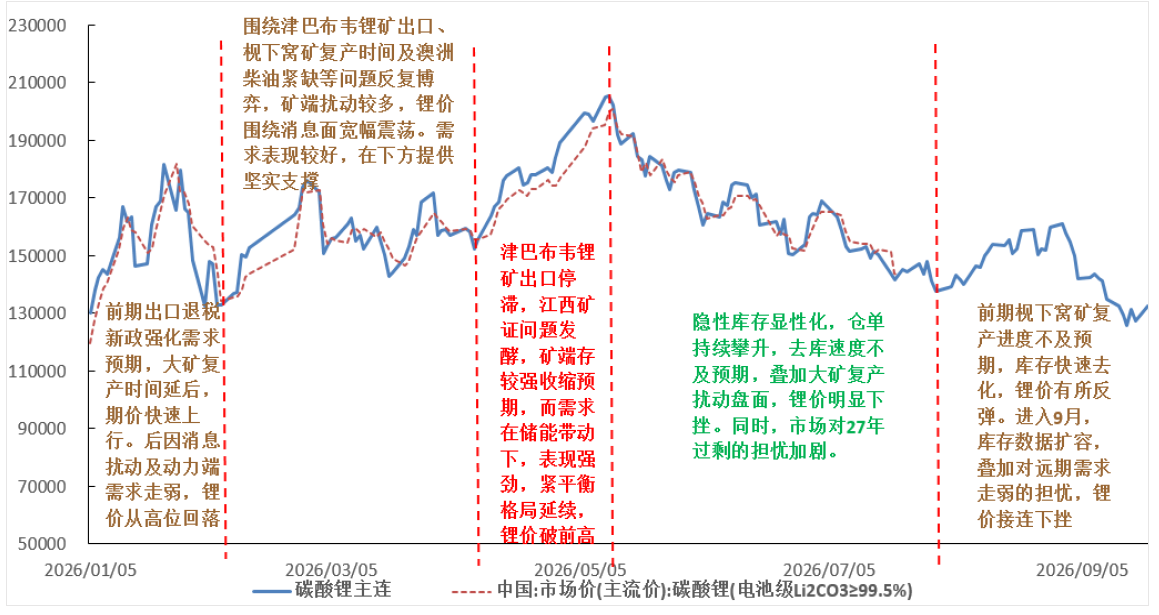
碳酸锂行情回顾
供给扰动频发,预期先行
产业基本面-供需格局
原料供给—26年澳洲供应平稳增长
26Q2 澳洲五座主要矿山锂精矿总产量(SC6)94.3万吨,环比增长6.2%。各大矿山表现分化:Greenbushes矿山产量环比增长10%,CGP3贡献主要增量,Wodgina选矿产线利用率提升,产量增长,Kathleen持续推进巷道开拓;
澳洲矿山复产节奏较快。Ngungaju工厂、Finiss已启动复产,Bald Hill于6月产出首批锂精矿。预计2026年澳洲锂资源供应量52.3万吨LCE,同比增长10.8%。
原料供给—南美稳健,非洲扰动增加
南美盐湖产量维持稳健增长。智利占据主导地位,SQM上调年度销量指引,从10%上调至15%。阿根廷处于爬坡阶段和待投产的项目较多,紫金3Q二期、POSCO二期、力拓Fenix二期等预计H2投产。2026年南美有多个盐湖项目投产及爬坡,预计贡献锂资源量52.4万吨,同比增长22.1%;
非洲供给增速较快,但资源民族主义升温,各国矿产监管、出口管控与产业准入政策日趋收紧。津巴布韦出口政策存不确定性。Monono、Goulamina及Arcadia等项目贡献主要增量,预计2026年非洲锂资源供应量35.2万吨,同比增长50.4%。
原料供给—国内矿证问题扰动较多
2026年国内主要待投产锂资源项目
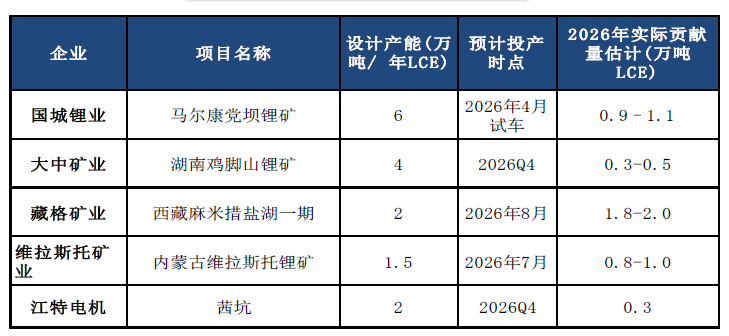
国内今年的新增项目主要来自锂云母和盐湖端,盐湖爬产产能较多,紫金拉果错盐湖二期延期至27年底。因头部矿山复产推迟,适当调降国内产量,预计2026年我国锂资源供应55.3万吨LCE,同比增长42.5%;
供给的核心影响变量是江西锂云母矿。几座锂云母矿已进入停产换证周期,换证时长仍未确定。
供给端—锂矿供给趋于宽松
据海关总署,1-8月国内锂辉石进口总量约608.0万吨,同比增长25.0%,维持较快增速。8月国内锂辉石进口量90.7万吨,环比增加22.6%。自津巴布韦进口7.5万吨,环比增加245.0%;
津巴布韦发运已恢复正常,预计到港量增加,矿端供给趋于宽松。国内港口锂矿库存逐步回升,锂盐厂前期原料补库较充分,以逢低刚需采买为主。
供给端—国内维持较高供应增速
据SMM,今年1-8月国内碳酸锂产量88.7万吨,同比增加41.5%,维持较高增速。部分检修产能恢复,锂辉石端产量环比有所增加;
截至9月18日,锂盐厂产能利用率59.2%。其中,锂辉石、锂云母、盐湖及回收端的开工负荷率分别为74.5%、24.4%、78.3%和19.1%。锂云母和回收端的开工负荷率较低。
需求端—全球新能源汽车市场表现分化
据CleanTechnica,今年1-7月全球新能源汽车销量1113.4万辆, 同比增长4.5%。欧洲1-7月新能源汽车销量282.7万辆,同比增长34.6%。1-7月美国新能源汽车销量66.3万辆,同比减少26.0%;
欧洲市场增长较好,监管压力和碳排放要求推动欧洲新能源汽车市场的发展,美国增速放缓主要系联邦税收抵免取消及特斯拉战略收缩。
需求端—国内新能源汽车销售增速有所放缓
据中汽协,今年1-8月我国新能源汽车市场销量1064.9万辆,同比增长11.0%,销量增速较去年有所放缓。结构上,1-8月纯电动汽车和混动汽车的销量分别为721.9和342.9万辆,同比变动分别为11.2%和-0.1%;
内销承压下滑,新能源汽车出口表现亮眼。据乘联会,1-8月新能源乘用车市场零售667.4万辆,同比下降12.1%。1-8月我国新能源汽车出口量343.3万辆,同比增长128.1%。
需求端—储能需求较强劲
2026年1-8月中国储能锂电池销量450.5GWh,占总销量32.5%,同比增长达83.8%,储能需求表现较强劲。截至8月底,我国储能电芯月度产能利用率达91.9%;
国内容量电价机制落地,行业盈利逻辑夯实。各国产业支持政策持续加码,美伊冲突加速新能源替代,AI数据中心的储能配套需求也日益凸显。长期维度,在风光高比例并网及全球能源安全诉求升级等因素的共同驱动下,储能行业高成长具备持续性。
供需平衡及策略展望
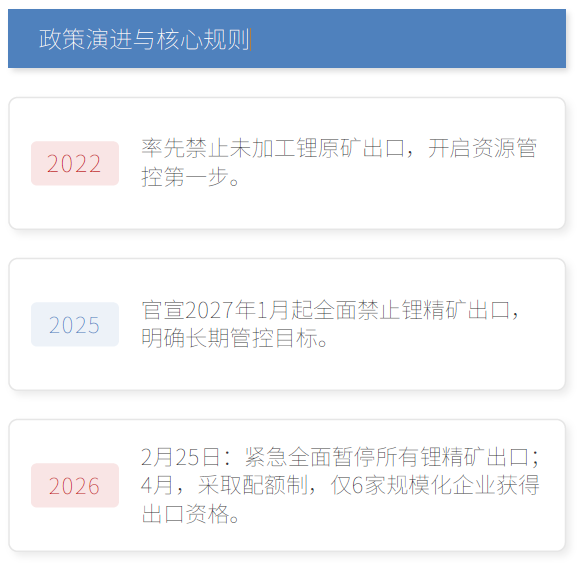
政策逻辑:效仿印尼镍模式,通过资源管控倒逼产业链本土化,将高附加值环节留存国内。
影响分析:
目前仅华友钴业已建成硫酸锂工厂,中矿和雅化的产线仍在建。若禁令未推迟执行,加工产能短板将直接压制当地锂产品出口规模;
行业格局加速重构,产能与资源向大型企业集聚。项目建设开支高企,推升企业经营成本。
交易点二—储能需求能否维持高增?
海外方面,出口退税新政下,今年可能透支27年的部分需求。国内优质项目节点逐步减少,明年储能收益率较今年或有所回落;
宁德2026H1末建成产能1050GWH,在建产能764GWh,总规划产能超1800GWh,彰显中长期快速发展信心。亿纬锂能预计公司2027储能出货同比增长40%。大厂产能规划显示信心,后续需持续跟踪储能端增速。
交易点三—电池反内卷政策
政策背景:
电池行业"反内卷"开启:多家头部电池企业向经济观察报确认,今年下半年以来,各地基本已经停止受理新增动力电池、储能电池产能备案,新增动力、储能电池产能申报基本暂停。
原因分析:
行业产能规划较多,或已超全球真实需求;现有产能结构性过剩,头部优质产能接近满产,中小、低端产能利用率偏低。
影响分析
1 非"一刀切"式叫停:5月前已取得完整建设审批手续的在建/拟建项目不受影响。新建项目暂时被叫停,等待年底考核结果,再决定下一步政策尺度。
2 短期影响:对碳酸锂需求实际影响有限,主要冲击远期预期,现货端消费暂未受到明显扰动。
3 中长期影响:政策实质性影响落地,国内电池新增产能受限,碳酸锂需求增速中枢有所下移。行业进入高质量、可持续发展阶段。
供需平衡—供给紧平衡,好于年初预期
中性预测下,今年全球碳酸锂市场将小幅去库1.8万吨(-0.8%),整体格局好于年初预期。供给端受枧下窝矿复产延后拖累,增量收缩,需求端则受益于全球储能需求高增提振,好于预期;
预计2027年全球锂供应增量约51.3万吨,同比增长24.1%,全球锂需求量262.2万吨,同比增长22.3%。全年或呈小幅过剩态势。潜在扰动因素包括津巴布韦出口政策、江西锂云母供给及需求端增速。
后市展望
供给端:今年锂矿端扰动较多,各国资源民族主义有所升温,大矿复产节奏扰动市场。中性预测下,26年碳酸锂去库1.8万吨,供给呈紧平衡;27年全球仍有一些项目投产爬坡,预计小幅过剩1.6万吨,供需边际趋于宽松。重点关注江西锂云母矿供给及海外矿端扰动;
需求端:年内需求具备一定韧性,明年需求增速存在放缓可能性。欧洲新能源车销量增速稳步修复,美国受补贴政策退坡影响,电动车消费承压。国内新能源汽车销售增速有所下滑,但单车带电量回升、新能源重卡及出口的高增有望充分对冲乘用车销量放缓的拖累。储能延续亮眼表现,传统需求保持低个位数增长;
策略:展望四季度,锂价走势核心锚定弱预期的兑现力度。旺季过后,需求对锂价的支撑将有所减弱,观察淡季需求成色及电芯厂对明年的订单指引。出口退税、消费税等政策调整对远期需求有一定压制,明年需求增速存在放缓的风险。若需求增速不及预期,锂价中枢有下行压力。其次关注供给端,津巴布韦27年出口政策及江西锂云母供给仍存在不确定性,若发生明显扰动,或带来阶段性反弹。后续重点跟踪下游需求增速、枧下窝复产进度及库存去化情况。
风险:需求增速不及预期;供应端扰动;海内外政策变化等
产业风险管理
企业套期保值策略框架
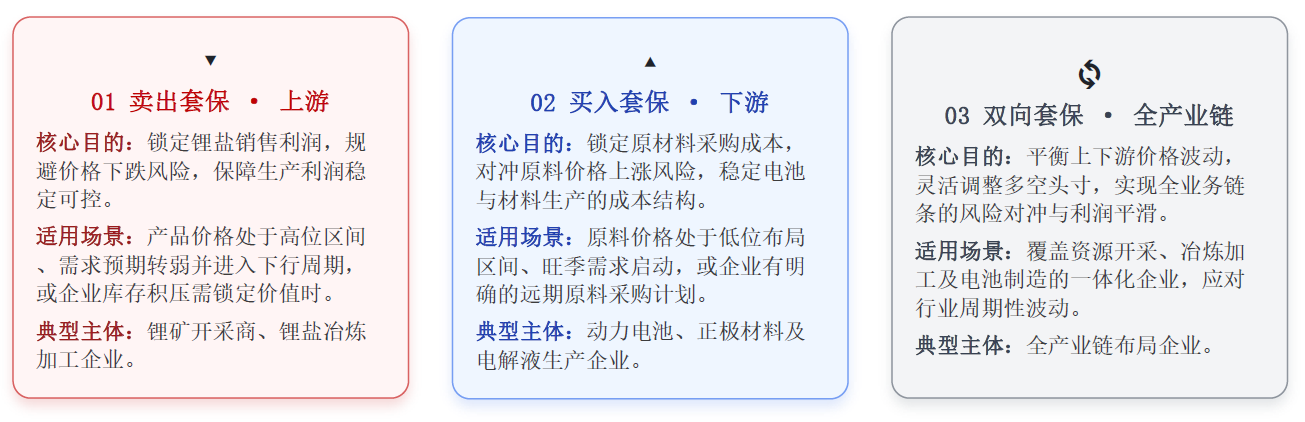
期权工具应用
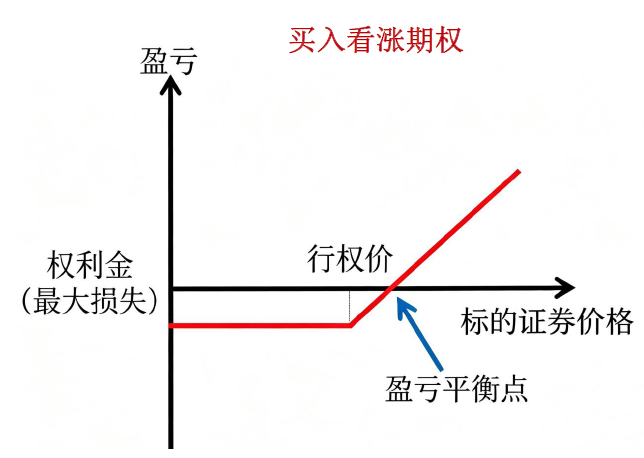
实现非线性风险管理:区别于期货双向锁价,期权以权利金锁定价格下行风险,同时不限制价格上行带来的收益,实现“保底价、享红利”;
资金效率与策略定制化:无需占用全额保证金,资金利用效率更高。可依据库存、订单及市场预期灵活定制策略;
组合应用:期货+期权构建立体化风控体系
套保注意事项
加强套保交易中的风险管理
现金流风险;流动性风险;套保操作风险
掌握风险评估方法
搭建适配的风险评估模型,合理有效地监测尾部风险
健全内部控制制度和风险管理制度
套期保值业务授权制度:1.交易授权;2.资金调拨授权套期保值业务报告制度
对产业企业的建议
01 建立常态化套保机制:将套期保值纳入日常经营决策,通过制度化、常态化的套保流程,有效对冲价格波动,平滑生产库存与利润影响,保障企业经营稳健。
02密切跟踪基差动态变化:基差为期现业务核心指标。实时监测基差走势,把握套利与点价机会,同时防范基差异动风险,合理利用基差变化优化采购与销售节奏。
03灵活运用期货+期权组合:构建“期货+期权”的组合策略,利用期权的特性,提升资金使用效率与策略灵活性。借助工具组合化解市场不确定性,筑牢企业风险防线。
04 加强专业团队建设:搭建专职期现团队,优化风控与决策流程,提升套保、基差及期权实操能力,确保策略合规高效运行,护航企业经营发展。
免责声明
免责条款我司已于2018年10月15日取得期货交易咨询业务资格,本报告仅供正信期货交易咨询部的客户使用。本公司交易咨询部不会因接收人收到本报告而视其为客户。若本报告的接收人非本公司的客户,应在基于本报告作出任何交易决定或就本报告要求任何解释前咨询独立咨询顾问。本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,交易者据此做出的任何交易决策与本公司和作者无关,本公司不承担任何责任。
本报告版权仅为我公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复印和发布,否则本公司保留追究法律责任的权利。任何媒体如引用、刊发本报告必须注明出处为正信期货交易咨询部,且不得对本报告进行有悖原意的引用、删节和修改,并自行承担向其读者、受众解释、解读的责任,因其读者、受众使用本报告所产生的一切法律后果由该媒体承担。任何机构和个人不得未经授权而获得和使用本报告,未经授权的任何使用行为都是不当的,都构成对本公司权利的损害,由其本人全权承担责任和后果。市场有风险,交易需谨慎。