
在由上海有色网信息科技股份有限公司(SMM)主办的2026 SMM SSBC固态电池关键材料与供应链年会上,SMM 咨询总监 朱健围绕“固态电池产业化进程中的材料企业客户选择与业务布局”的话题作出分享。
固态电池的产业化机遇
固态电池产业化窗口已经打开
固态锂电池将在30年开始初步量产装机,2035年渗透率提高至6%左右。
固态电池需求预测(2025-2035年预测):
动力市场:预计2027年小规模试产,完成新产品导入后,预计2030小规模上车,因成本高,先进行概念车装机,后续从高端逐渐渗透至中高端车型。
储能市场:成本过高导致固态难以渗透市场,仅数据中心,高端户储等极度强调安全且成本不敏感的表后应用场景使用。
小动力市场:目前已有固态薄膜电池可以应用在3C数码产品中,未来固态电池增量主要来自于低空无人机的增量。
SMM预计,2022年到2035年,全球锂电池需求量有望以19%的复合年均增长率增长。
固态电池尚处于早期阶段,在解决成本瓶颈后,将凭借自身安全性和能量密度优势进入市场
全球固态锂电池需求量–分应用场景
动力市场:SMM预计,2025年到2035年,全球动力市场对固态锂电池需求量有望以84%的复合年均增长率增长。
高端电动汽车对于高安全性和高续航里程的需求,推动固态电芯需求量快速提升;固态电芯降本后在中端车型的渗透率快速提升,推动车规级固态电芯需求持续高增。
锂电储能市场:SMM预计,2025年到2035年,全球锂电储能市场对固态锂电池的需求量有望以77%的复合年均增长率增长。
储能市场对电芯成本敏感度较高;仅部分价格敏感度较低且极度注重安全性的场景使用固态电芯,在固态电芯降本后,需求增速逐渐提高
小动力(含消费)市场:SMM预计,2025年到2030年,全球小动力(含消费)市场对固态锂电池的需求量将以21%的复合年均增长率增长。
无人机市场前景明朗,目前公司L计划全固态电池27年完成GWh 产线建设,2030年正式规模化量产。
硫化全固态电池完成降本后,将凭借优异性能,渗透中高端市场。其他电解质全固态电池因开发难度低,降本压力较小,率先放量
硫化物全固态电池:
硫化物固态电池预计于2027年开始小规模生产,但是上车装机依旧需要长时间的产品验证完成导入程序。
2030年硫化物全固态电芯放量,主要应用在超高端动力,消费等价格不敏感应用领域,预计渗透率达30%,市场规模达4.9GWh;2035年预计硫化物全固态电芯在全固态电池市场中渗透率达45%,因快速降本渗透中高端动力市场,规模达144.6GWh;
其他类型固态电池:
理论性能弱于硫化物全固态电池,技术难度较硫化物固态电池低,预计27年开始小规模试用,切入高端动力市场,但随后逐渐被硫化物固态电芯替换;
2030年在全固态电芯市场中渗透率达70%,规模化量产推动产本下降开始渗透中高端动力市场,预计市场规模达11.3GWh。
产业化进程中的材料约束
目前成本是固态电芯的商业化瓶颈。如何从原料和加工方面降本,是研发第二阶段的主要因素
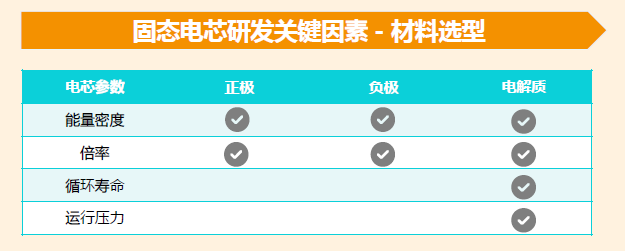
能量密度:
主要受正负极影响;目前主流方案通过高镍/超高镍正极搭配硅基负极,同时需要对电解质进行卤素掺杂改性承载更高电压;
倍率
倍率受锂离子迁移速率影响;通过正负极改性材料搭配,可以建立更加通畅导电通路,加快锂离子迁移速率。
循环寿命&运行压力
刚性界面接触,固态电芯将会因正常充放带来的内部应力导致电芯循环寿命受损;目前主要通过掺杂聚合物/卤素保证刚性界面贴合紧密,保证电解质与正负极界面的紧密贴合
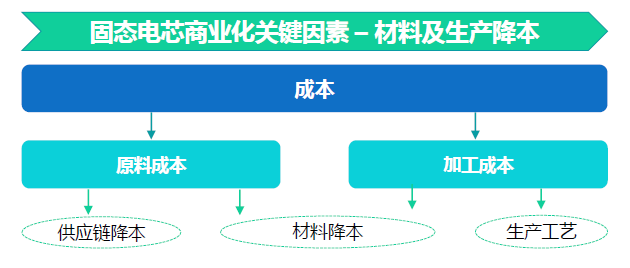
原料成本:
供应链管理降低原料采购成本:通过增加固态电解质供应商数量,和材料厂家合作开发
材料降本:
优化固态电解质材料生产工艺,如开发气相合成法替代高能球磨法,开发冷等静压,温等静压方案等,寻找能够替代LGPS中锗元素等稀有元素的方案
加工成本:
开发干法工艺,优化电解质转印工艺,提高良率和生产效率降低加工成本;
开发各种等静压和辊压工艺,在生产良率,生产效率和生产成本中找到平衡点。
材料选型决定商业化节奏:正极高镍化,电解质掺杂改性,负极渐进硅基化
正极
高镍三元:以最高能量密度上限成为当前主力,但钴镍成本高企、价格最高。
富锂锰基:克容量居首且完全不含钴,价格明显更低,是2030年兼顾性能与成本的优选,当前卡在首效偏低与电压衰减。
磷酸铁锂:成本最低、安全性最好,在储能与入门半固态中不可替代。
电解质
硫化物:电导率最接近液态,但窗口仅约2.5V、遇空气与水即分解,产线须在零下40摄氏度以下的惰性环境运行,成本与良率是双重硬约束。
氧化物:窗口最宽达5.5V、空气稳定,是半固态量产主力,短板在电导率低与界面阻抗高。
掺硼低温烧结、氧化物硫化物复合等改性手段,正弥合电导率与稳定性这一根本矛盾。
负极
硅基负极:以数倍于石墨的比容量成为确定增量,掺混比例已升至20%至60%、出货同比增65%,但300%的体积膨胀会破坏电极结构,须靠纳米化、包覆与掺混比例控制来缓解。
锂金属:比容量接近极限、膨胀仅约120%,是全固态冲击500Wh/kg的终极负极,瓶颈在锂枝晶与界面副反应,预计2030年随全固态放量落地。
结论:材料选型已从单一性能导向,转向性能、工艺、成本三重平衡;2027年前看掺杂改性与硅基放量,2030年看富锂锰基与锂金属。
商业化进程:中国以半固态规模居前,全固态处于中试向小批量过渡的阶段。
量产节奏:2027年是全球全固态量产的分水岭。
中国:以半固态规模装车抢占市场、换取技术迭代窗口,全固态2025年中试、2027年小批量、2030年规模化,节奏最稳。
日本:凭多年硫化物积累2026年试产、2027年底率先规模量产,进度最靠前但初期产能有限。
韩国:2023年即建成中试线、2027下半年跟进。
美国:2026年中试线揭幕、仍处样品实车验证,规模化时点未定。
制造水平:良率与节拍决定全固态电芯的真实成本能否兑现。
良率:中日已逼近92%的量产水平,韩国中试在55%至60%爬坡,美国约70%但规模化仍在验证。
生产节拍:日本以约5PPM领先、源于精密制造与产线自动化优势,中国约3PPM依托规模中试快速追赶。
成本与专利:电解质供应链和高价值核心专利,是中国固态电池出海的门槛。
成本:美国靠自产电解质与授权代采把目标压至最低;日韩靠垂直整合与本土供应链居中;中国因电解质原料依赖进口而降本偏慢,固态电解质成本较高。
专利:日美韩仍掌控硫化物合成等关键专利,中国核心专利数量居末位,出海面临专利壁垒。
结论:四区域以不同路径攻同一个卡点,固态电解质的良率、成本与核心专利,决定全固态的产业话语权。
材料企业的客户选择与业务布局
正极材料:高镍与中镍高压并行迭代,克容量与电压平台持续提升
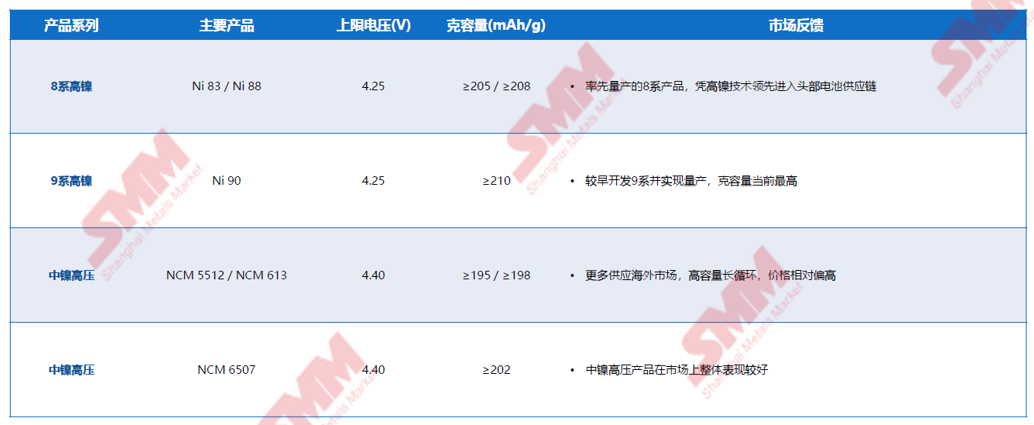
结论:Ni 90 克容量达210mAh/g,为当前量产产品最高水平;中镍高压4.4V 平台,适配海外与大众市场;高镍主打高端动力。
负极材料:硅基依靠预锂化与气相沉积迈向高克容量高首效,锂金属向超薄高纯迭代
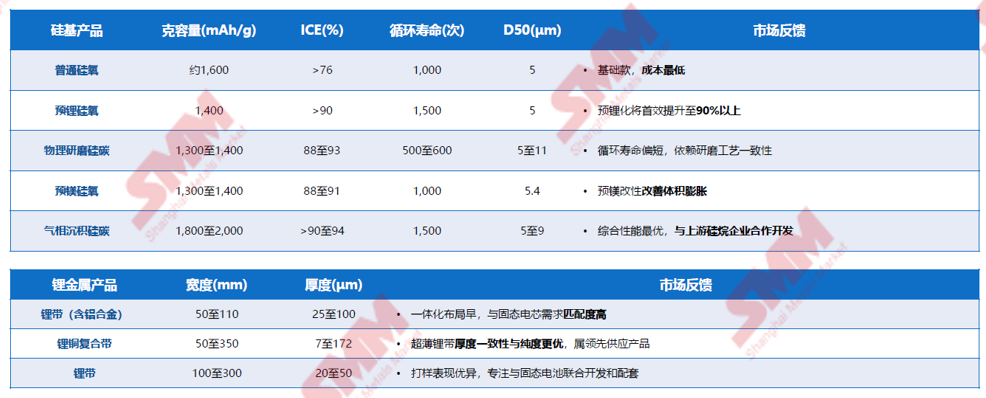
结论:硅基负极的迭代方向是预锂化提首效、气相沉积提克容量;锂金属则以超薄与高纯切入半固态与全固态。
电解质:硫化锂未来将重点聚焦于提升产品纯度
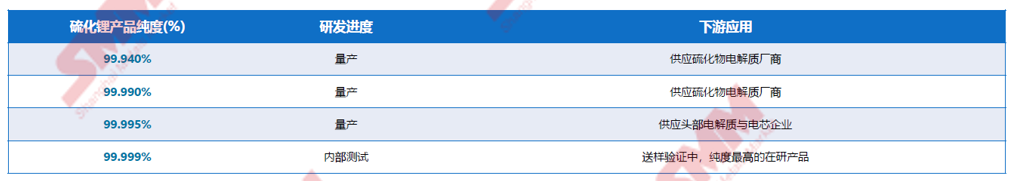
结论:目前各档纯度之间仍存在差距,未来随需求增加,竞争将聚焦纯度提升;高纯硫化锂成本高企(约500万元/吨),降本是规模量产的关键。
业务布局——产能、合作与出海
正极材料:高镍是当前主力,富锂锰基增长潜力较大,国产企业出海前景广阔
全固态正极以超高镍和富锂锰基为主线,富锂锰基克容量超过300mAh/g,是全固态电池的首选正极方向
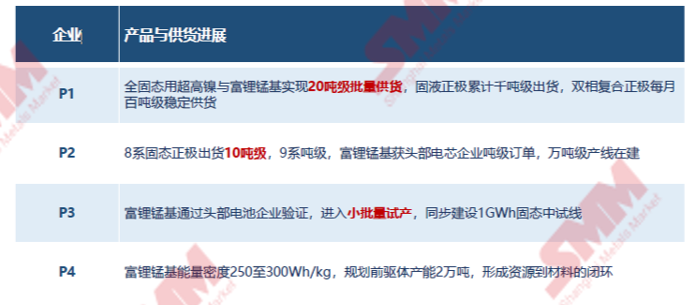
客户绑定与海外布局
客户绑定:P1产品导入E1、E2、E4、E3等多家头部固态电池企业,应用于高端电动车与低空飞行器,并进入多家欧美车企供应链;
海外长单:P1与两家海外头部电池企业签订三年长期供货协议,P2获车企T、E1、E5等客户认可并实现吨级订单;
出海建厂:P1欧洲6万吨高镍基地2025年开工,欧洲2万吨项目完成环评,北美子公司注册完成,海外产能矩阵成形。
结论:固态正极的竞争已经从送样验证进入批量供货阶段,率先完成头部客户导入并同步建设海外产能的企业,将获得下一代供应链的先发红利。
负极材料:硅基负极增长迅猛,锂金属负极紧随试产,多元化负极正跨入大规模量产元年
硅基负极比容量约为石墨的十倍,2025年中国硅基复合材料出货突破1.5万吨,同比增长超过65%
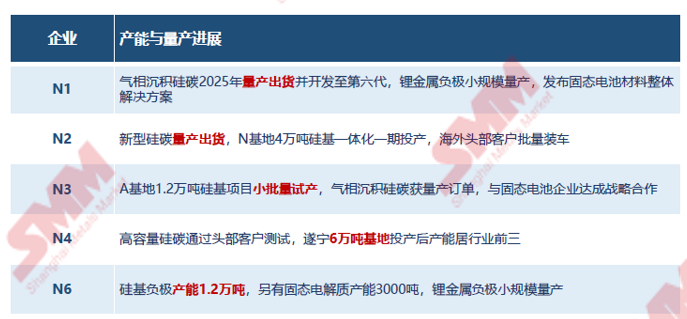
合作研发与海外布局
合作研发:行业普遍与下游电池企业联合开发,N1联合研究院攻关硅基界面难题,N3与固态电池企业共享固态电解质膜与锂金属负极技术;
供应链卡位:N5的硅碳沉积均孔碳进入头部电池企业与欧洲车企供应链,N6依托科研院所体系绑定固态电池头部客户;
出海建厂:头部负极企业投资80亿元在中东建设20万吨基地辐射欧洲市场,2025年负极材料海外出货同比增长超过60%。
结论:硅碳负极的胜负手在于多孔碳与硅烷原料的成本掌控,锂金属负极决定全固态的能量密度上限,海外基地的提前落子将决定全球客户的归属。
电解质:氧化物短期率先放量,硫化物长期有望实现商业化突破
半固态阶段电池企业自建产线主导供应,全固态放量后需求激增,标准化材料商将取代电池企业成为供应主力
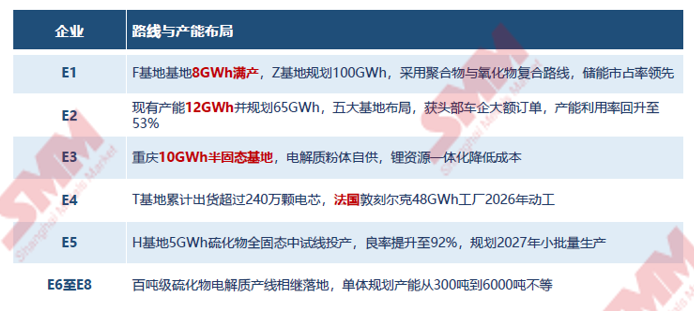
合作绑定与出海标杆
政策出海:E4获欧洲政府15亿欧元拨款,总投资52亿欧元,2028年量产,并与欧洲豪华车企深度绑定共建基地;
产品出海:E2产品搭载车型在欧洲上市,成为欧洲首款搭载固液混合电池的量产车,借助车企渠道进入海外市场;
订单绑定:E5与欧洲豪华车企签订八年长期供货协议,订单规模200GWh,材料与车企联合开发机制成形。
结论:固态电解质短期看氧化物放量,长期看硫化物突破,2027年前后材料企业将取代电池企业成为供应主力,出海宜采取本地车企与政策补贴并重的策略。