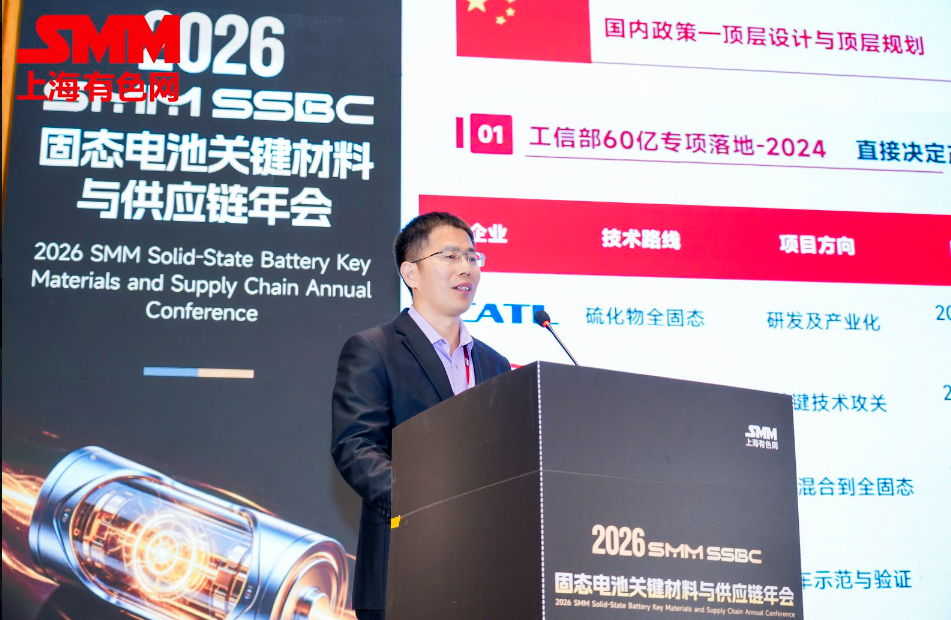
在由上海有色网信息科技股份有限公司(SMM)主办的2026 SMM SSBC固态电池关键材料与供应链年会上,SMM 固态电池产业链分析师 杨朝兴围绕“固态电池产业发展进程与趋势分析”的话题展开分享。他表示,据SMM 模型测算,全球全固态电池市场规模将从 2026 年近乎零的水平,快速攀升至 2035 年近 1000GWh。成本下降,将是驱动这一轮产业爆发的核心变量。2027 年装车验证阶段,硫化物固态电池(以 60Ah 规格测算)成本仍高达 3.4 元 / Wh;至 2032 年大规模量产期,成本将迎来拐点,降幅可达 85%;到 2035 年全面商业化阶段,成本有望降至 0.7 元 / Wh 以内,甚至进一步下探。从下游需求结构来看,乘用车为绝对应用主力,市场规模将由 0.1GWh 增长至 865GWh,复合增速亮眼,占据市场绝大部分份额。 低空经济与机器人赛道增速领跑,十年需求增幅超 3000 倍,eVTOL、高阶人形机器人是核心拉动力量。 商用车领域稳步渗透,重载场景具备较强替代潜力;消费类电池等其他消费作为基本盘,基数偏小但增长态势稳健。
行业概览
全球固态电池、固液电池最新进展与竞争格局
新能源全球版图:强国引领全球锂电等新能源市场,国内各省市多点开花
据 SMM 了解,在全球锂电产业竞争格局下,中国锂电产业链布局高度集中,领跑全球锂电及新能源汽车市场。从锂资源流通到全产业链配套能力,中国已是全球锂电产业核心引领者。四川、江苏等省份已建成完备的锂电产业集群,国内多省市产业落地多点开花。在此产业基底之上,固态电池产业化前景如何?中国又将如何持续巩固全球市场领先地位?
全球下游:市场需求量不断扩大,全球化趋势明显,对固态电池需求加大
据 SMM 梳理 2018–2030 年全球新能源乘用车及储能市场需求数据,预计未来下游市场需求将保持上行。展望 2026–2030 年,在新能源乘用车领域,国内市场内销增长承压,但依旧是全球产业链基本盘;海外市场将成为未来五年核心增量来源:欧洲渗透率稳步提升,美国市场复苏节奏偏缓,东南亚、拉美、中东、印度等新兴市场具备较大增长潜力。
储能赛道增长表现突出。SMM 表示,全球能源绿色转型大趋势不变,储能需求保持高景气。据SMM测算,2026年到2030年,全球储能电池需求复合增长率达32%。面对庞大的需求增量,现有液态电池体系难以完全承载,市场对固态电池的需求有望持续抬升。
固态电池最新进展与格局
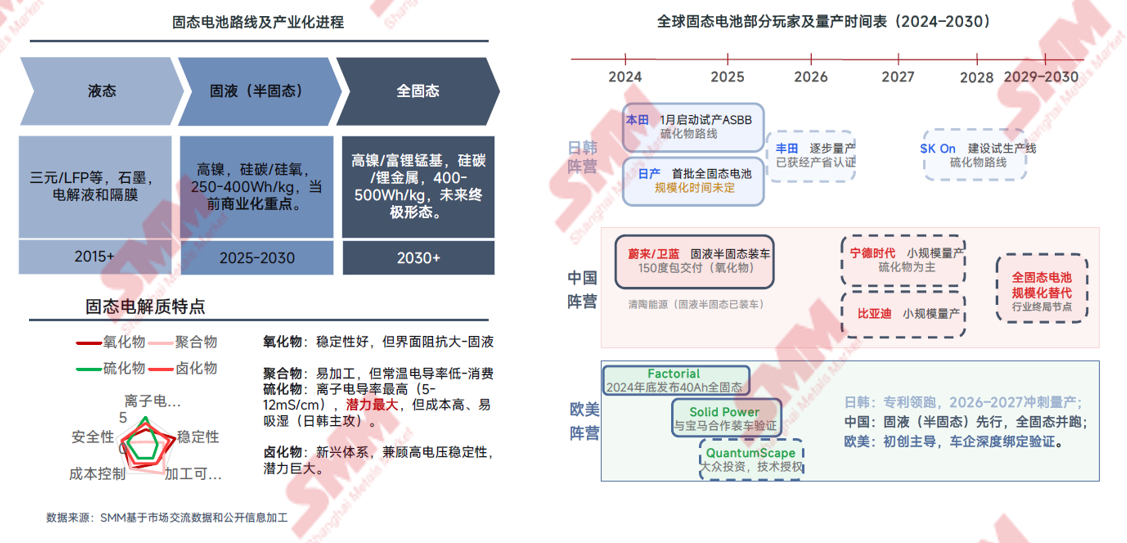
全固态电池:从“0” 到“ 1 TW h”的产业化跃迁(2026E-2035E)
固态电池应用场景
先行者:消费电子/无人机/人形机器人,凭借高能量密度与柔性形态,率先实现商业化盈利。
主战场:新能源汽车,重卡及高端乘用车对高安全、长续航需求迫切,将加速硫化物及复合物等体系装车验证。
固态电池现状(-2026年)
全固态电池仍处于推动“示范运行”阶段,受制于硫化物电解质等材料成本高、界面阻抗大等问题,当前尚未能形成商业化应用。
电芯端共识为以硫化物为主流路线之一,材料端未收敛,全球头部电池厂与车企已进入A样/B样验证期。
SMM预计,2030年到2035年,全球固态电池电芯产量将进入爆发期,电芯产量将以高达145%左右的复合年均增长率增长。
技术前沿
电解质、正极、硅碳负极关键材料突破;核心技术难点与设备迭代
固态电池关键材料体系全景
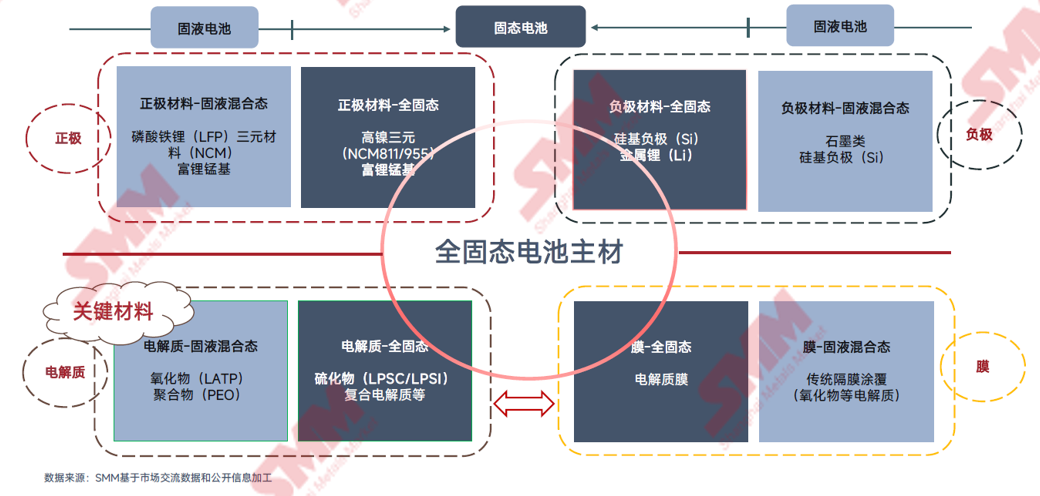
正负极:高镍正极适配高电压体系,硅碳负极突破能量密度瓶颈
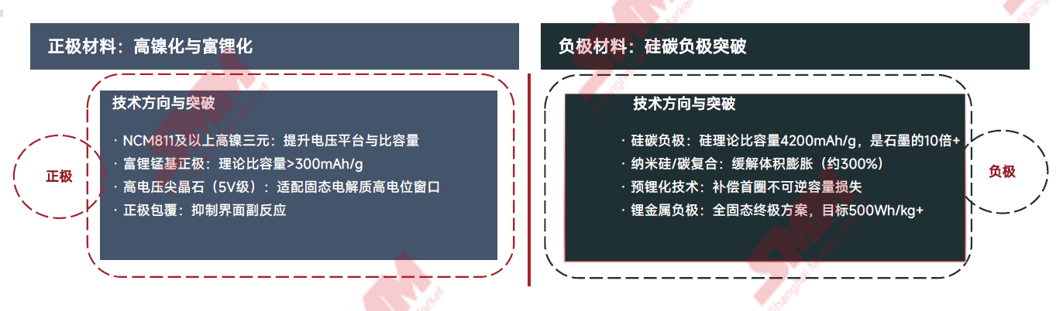
在正极端,高镍化和富锂化是明确的趋势。NCM811及以上的高镍三元,甚至富锂锰基材料,理论比容量已经突破了300mAh/g。
在负极端,硅碳负极是突破能量密度瓶颈的关键。硅的理论比容量高达4200mAh/g,是石墨的10倍。通过纳米硅和碳复合技术,目前正在逐步解决其体积膨胀的难题。当前的市场价格是呈现下行态势。
电解质(膜):界面阻抗、空气稳定性与量产一致性是三大核心技术难点
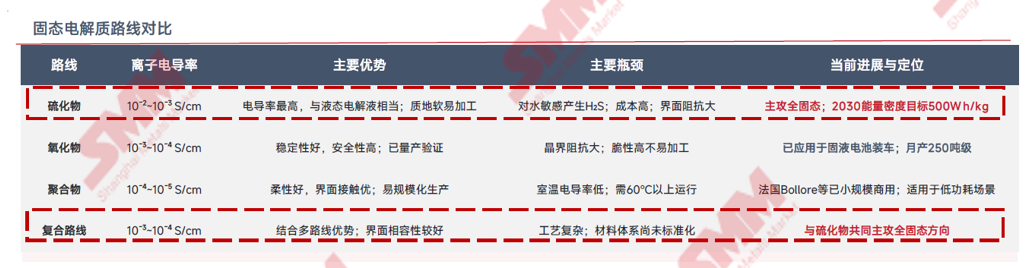
01 固固界面阻抗
电解质与电极界面为固固接触,接触面积远小于液态;循环过程中界面剥离、裂纹扩展导致阻抗增大;
解决方向:等静压致密化、界面缓冲层、纳米化颗粒;
02 空气稳定性
硫化物电解质遇水产生H₂S有毒气体;生产需在低露点(<-60℃)干燥间进行;
解决方向:表面包覆处理、干法工艺、惰性气氛量产线
03 量产一致性
薄型电解质膜均匀性控制难度大;叠片/卷绕工艺适配固态电池新结构;
解决方向:连续化涂布、在线检测、良率爬坡
固态电池设备迭代:解决固态电池的核心难点
设备与电池企业联合开发模式是当前主流,良品率提升是降本关键
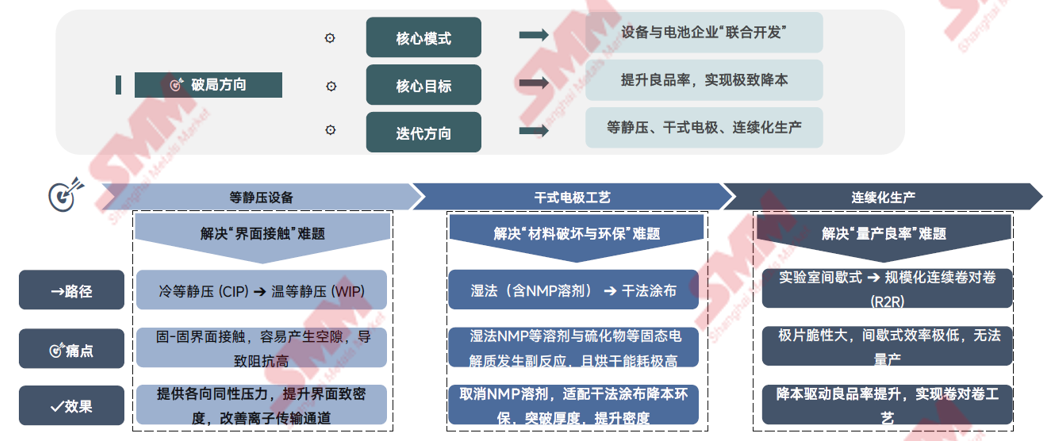
总结: 固态电池量产,三分靠材料,七分靠设备。降本在材料,量产在设备。设备企业与电池厂的深度绑定(联合开发)是跨越“实验室到量产”鸿沟的最关键途径。
政策与商业化
国补项目进展与量产时间表
固态电池政策背景与顶层设计:60亿专项落地与全球技术博弈
国内政策—顶层设计与顶层规划
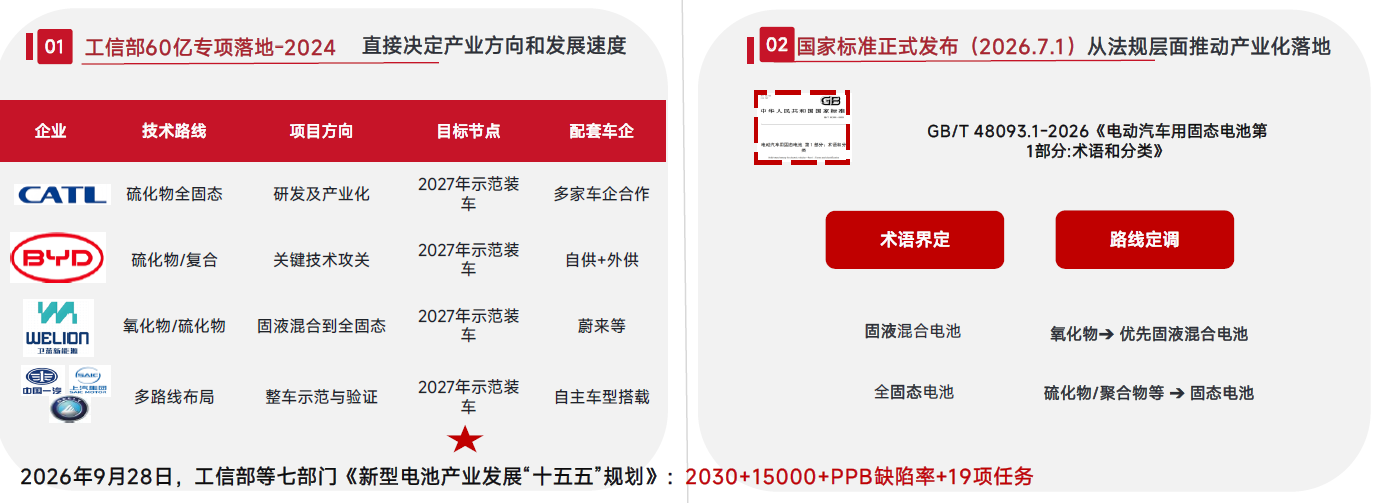
在国内,工信部60亿专项已经落地,直接决定了产业的方向和速度。2026年9月发布的《新型电池产业发展“十五五”规划》,更是明确提出了2030年的发展目标和19项重点任务。顶层设计与行业标准双管齐下,国内固态电池产业化进程全面提速。
海外与出口—宏观环境与防御壁垒
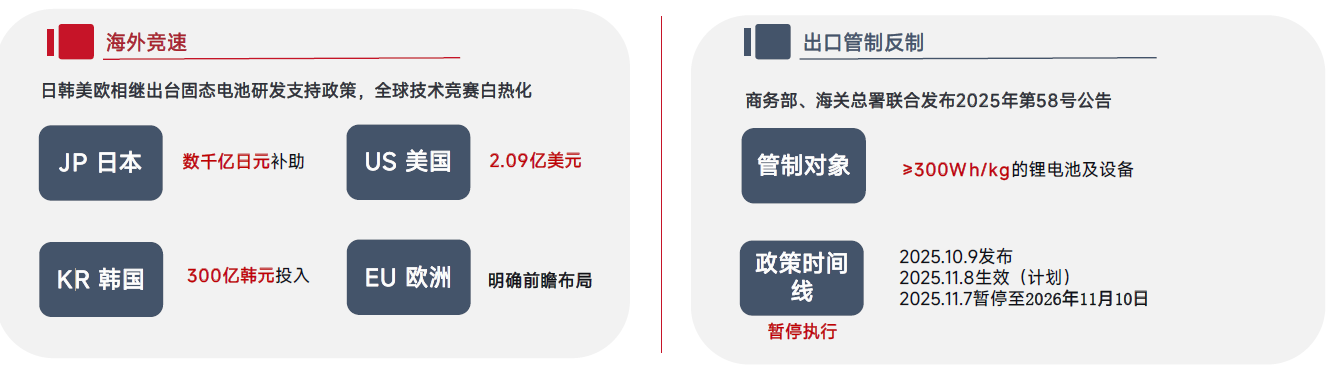
在国际博弈层面,日韩美欧相继出台巨额补贴政策,全球技术竞赛白热化。与此同时,中国商务部、海关总署也发布了出口管制公告,对能量密度≥300Wh/kg的锂电池及设备进行管制。这不仅是为了保护核心技术,更是全球技术博弈的防御壁垒。
固态电池产业化路线图:从2027示范装车到2035全面商业化
在政策与市场的双重驱动下,固态电池的产业化路线图变得非常清晰:
2026-2027年:示范装车期。全固态示范装车,固液电池突破10GWh;2028-2030年:技术突破期。固液电池突破百GWh,能量密度达到500Wh/kg;2031-2032年:规模量产期。需求突破100GWh,成本降至1元/Wh以内;2033-2035年:全面商业化。渗透率达9%,固态电池有望成为主流技术路线之一。
市场分析与展望
供需预测与成本;降本核心;产能规划;下游应用场景
宏观供需与成本预测(供需预测与成本)
SMM 模型测算,全球全固态电池市场规模将从 2026 年近乎零的水平,快速攀升至 2035 年近 1000GWh。成本下降,将是驱动这一轮产业爆发的核心变量。2027 年装车验证阶段,硫化物固态电池(以 60Ah 规格测算)成本仍高达 3.4 元 / Wh;至 2032 年大规模量产期,成本将迎来拐点,降幅可达 85%;到 2035 年全面商业化阶段,成本有望降至 0.7 元 / Wh 以内,甚至进一步下探。
从下游需求结构来看,乘用车为绝对应用主力,市场规模将由 0.1GWh 增长至 865GWh,复合增速亮眼,占据市场绝大部分份额。 低空经济与机器人赛道增速领跑,十年需求增幅超 3000 倍,eVTOL、高阶人形机器人是核心拉动力量。 商用车领域稳步渗透,重载场景具备较强替代潜力;消费类电池等其他消费作为基本盘,基数偏小但增长态势稳健。
成本变化:电解质材料迭代与良品率持续爬坡是这一阶段降本两大主线。良品率将由 80% 提升至 95%,为规模化量产奠定基础。
固态电池竞速:产能规划2027中试密集落地,2030规模化量产决胜
在产能规划上,SMM认为,2025年是中试建设期,2027年将迎来小批量装车(宁德时代、比亚迪、三星SDI等),2030年则是规模化量产决胜的关键节点。
商业化落地:固态电池和固液电池先应用于飞行器和机器人领域
SMM认为,固态电池最先应用于低空经济与机器人领域,这是增速最快的市场,十年增长超3000倍。eVTOL和高阶人形机器人对高能量密度和轻量化有着极致要求,它们是固态电池最现实、也是最早落地的商业化场景。SMM预计,固态电池和固液电池在飞行器和机器人市场规模在2026年到2035年有望以67%的复合年均增长率增长。
固液电池:2027年新能源汽车10GWh,2030年储能百GWh突破,长期并存
SMM预计,在2030年之前,固液电池凭借高度兼容的产线,将在储能和乘用车领域率先实现商业化。储能将是固液电池最大的基本盘,到2035年需求达673GWh,固液电池总量近1.5TWh。
核心结论:2027小批量,2030后规模化决胜,2035全面商业化
固态电池产业化正从"实验室探讨"迈入"工程化落地"阶段,未来十年将呈现总量爆发· 过渡先行· 固态接棒的清晰路径。
固液先行,全固态接棒
要点一
硫化物/复合路线主攻全固态。
2026—2030年固液电池凭产线兼容与成本优势率先商业化,而2030年全固态电池破10GWh,2031年迎放量拐点。
三分靠材料,七分靠设备
要点二
破解"固固界面阻抗、空气稳定性、量产一致性"三大痛点,核心在设备迭代(等静压、干法电极、卷对卷)。
设备商与电池厂联合开发是必经之路,良品率提升是降本核心。
未来可期,低空/机器人高弹性
要点三
2035年固态电池总需求跃升至1TWh,CAGR高达超100%。
乘用车十年增长速度快,eVTOL与机器人高比能电池最先商化化落地,其市场总量有限。储能是固液电池主要的应用场景。
关注两大核心主线:① 与头部电池厂深度绑定的“干法电极/ 等静压设备”供应商;② 掌握硫化物/氧化物核心电解质材料和原料并具备量产降本能力的企业。
全球锂电市场规模与趋势一览
SMM预计,自2026年到2035年,固态电池在锂电池类型中的占比将提升至9%左右,硫化物在固态电池电解质需求中的占比也将逐年提升,持续侵占复合物以及其他电解质的需求份额,到2030年,固态硫化物电解质需求占比将达到68%左右。