SMM10月9日讯:
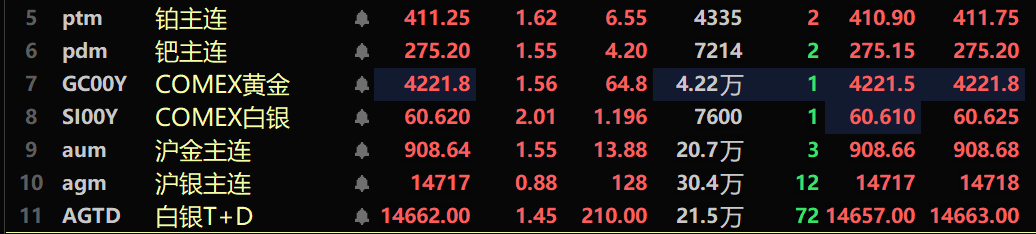
10月9日,贵金属市场期股联袂反弹。受美国非农数据不及预期影响,美联储加息预期边际降温,美债收益率回落;美国总统特朗普10月8日称正与伊朗进行“富有成效”的磋商,且不会在美国11月中期选举前对伊朗动武,油价回落;在美联储10月加息预期降温、地缘风险有所缓解及中国央行连续第23个月增持黄金等多重因素共振下,内外盘贵金属期货全线走高。截至10月9日15:11,COMEX黄金涨1.56%,报4221.8美元/盎司;沪金主连涨1.55%,报908.64元/克;COMEX白银涨2.01%,报60.62美元/盎司;沪银主连涨0.88%,报14717元/千克;白银T+D涨1.45%,报14662元/千克。此外,铂主连期货涨1.62%,报417.15元/克,钯主连涨1.55%,报275.2元/克。
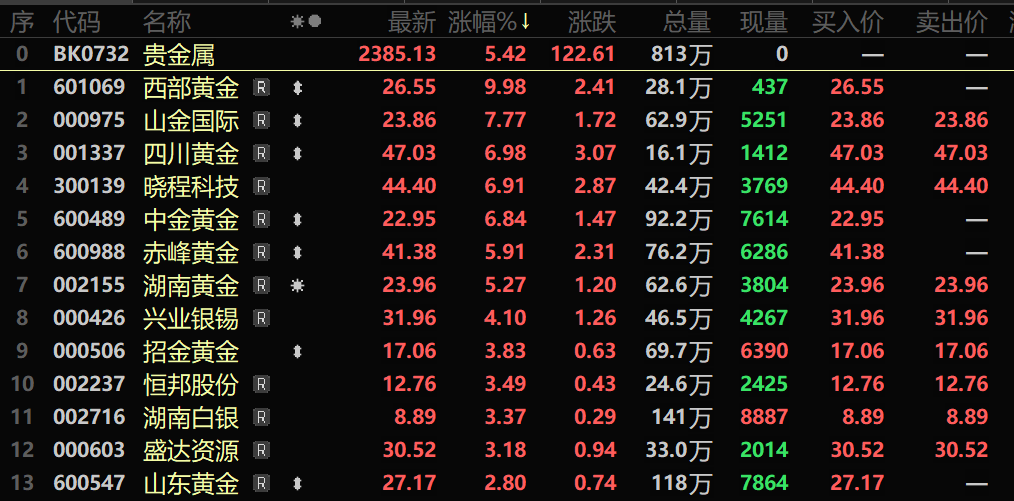
股市方面:截至10月9日收盘,贵金属板块大涨5.42%,个股方面:西部黄金涨停,山金国际、四川黄金、晓程科技、中金黄金以及赤峰黄金等涨幅居前。
现货市场
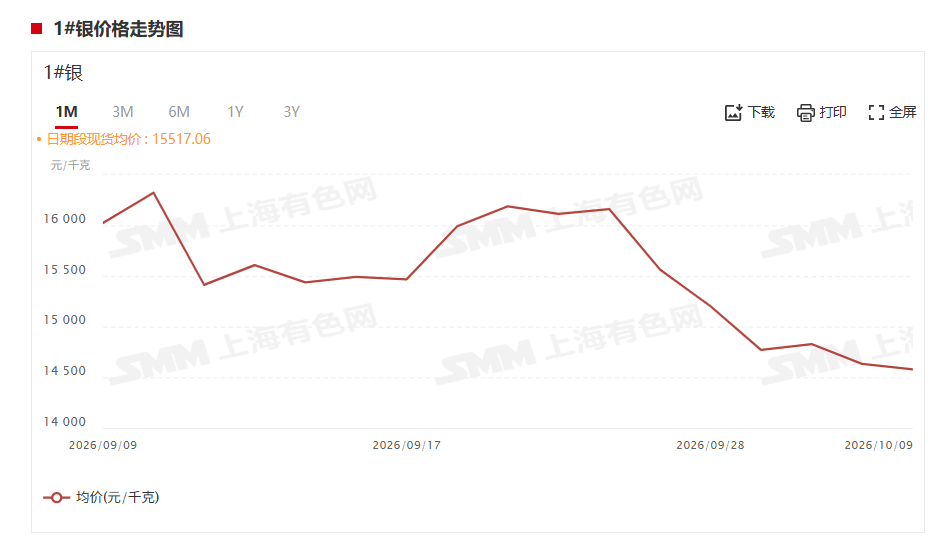
10月9日,SMM1#白银上午出厂参考均价较前一交易日小幅下跌。
现货市场方面,节后连续两个工作日市场成交相对积极,银价延续震荡波动,买方询盘较为活跃,部分为贸易商补库询盘,实际库存尚未流向终端消化。今晨Ag(T+D)与SHFE主力合约基差有所收窄,波动于40-50元/吨。上海地区早盘升水报价较昨日有所上调,集中在对SHFE2612贴水45元/千克,但实际成交仍维持在贴水50-55元/千克;深圳地区报盘与上海地区相似,但成交更为积极。
整体来看,美联储加息预期与中东地缘风险仍持续压制银价上方空间,后续需关注资金动态及美联储进一步信号释放方向。今日现货成交偏强,但仍需关注实际仓单库存变化。
各方声音
对于贵金属的后市走势,部分机构的观点如下:
Critical Metals首席执行官Tony Sage表示:“未来可能进一步收紧货币政策,仍可能令黄金面临下行风险……展望后市,交易员将密切关注即将公布的经济数据,这些数据可能进一步提供货币政策线索,并影响美联储10月会议前的市场情绪。如果经济数据或政策指引弱于预期,可能推动收益率进一步下行,从而支撑金价。”(金十数据APP)
中金财富期货表示:日内COMEX黄金窄幅震荡运行,美元持续走强及美债收益率维持高位仍限制金价表现。美联储9月议息会议纪要显示,官员一致支持9月加息25b、在加息理由上存在较大分歧,但大多数官员表示年底前适合再加息一次。“一些与会者”认为,能源价格高位维持越久,部分行业成本上涨扩散为全面通胀的风险越高,有必要加息以遏制能源及其他价格冲击的影响;而立场更为鹰派的官员则认为,中期内AI建设总需求可能超过总供给、推升通胀,关税再度上调同样是通胀上行风险,需要加息以防范正在显现的需求驱动型通胀。不过,官员对后续加息必要性存在分歧,叠加美国9月非农数据走弱和统计方法修订下美国8月PCE数据超预期回落,市场对10月加息的预期仍相对有限。而美元走强及美债收益率近期维持高位,实际利率持续上行重新强化对黄金的压制,但央行购金和ETF配置需求仍提供一定支撑。央行购金方面,土耳其于八月重新成为净买方,9月全球央行继续买入黄金,中国央行已连续第23个月增持黄金,俄罗斯亦宣布将于10月7日至11月6日将该国外汇和黄金购买量提高至9月的五倍,为黄金价格中枢提供支撑。资金方面,截至10月7日,全球黄金ETF持仓量持续上升;而截至9月29日当周,COMEX黄金持仓量有所下降。(智通财经)
道富环球投资管理的策略师在一份报告中表示,推动黄金牛市的结构性因素似乎依然稳固。这些因素包括政府债务规模创纪录、各国央行和中国零售市场实物黄金需求强劲,以及地缘政治和经济不确定性加剧。策略师表示,利率上升可能进一步加重主要经济体的债务偿付成本,加剧财政失衡。今年,中国国内黄金价格溢价大幅飙升;尽管金价走高,但前八个月的消费类黄金进口量仍创下1141吨的历史新高。策略师维持此前的基准预测,预计到2027年第一季度末,金价将达到每盎司4750至5500美元。
盛宝银行分析师表示:“金价走势凸显出宏观交易者与技术面交易者之间持续存在的博弈。一方面,交易者因融资成本上升和美元走强而抛售黄金;另一方面,投资者则寻求对冲债务和借贷成本上升可能带来的财政风险。”(金十数据APP)
世界黄金协会报告指出,9月份全球黄金ETF吸引了100亿美元的资金流入,推动第三季度资金流入量达到创纪录的310亿美元,其中以欧洲和北美上市的基金为主导。尽管金价下跌,但全球黄金持有量仍增加67吨,达到创纪录的4256吨,而总资产管理规模环比下降7%,至5740亿美元。从国家和地区层面,第三季度创纪录的资金流入由美国主导,紧随其后的是英国上市基金的强劲贡献。英国录得有史以来最强劲的季度,帮助欧洲在区域层面也达到了同样的里程碑。
荷兰国际银行大宗商品团队负责人Warren Patterson和Ewa Manthey表示,金价周二小幅上涨。油价下跌和债券市场走强缓解了通胀担忧,也降低了市场对进一步加息的预期。与此同时,各国央行持续买入黄金,为金价提供支撑。世界黄金协会数据显示,各国央行仍在持续净买入黄金,长期储备多元化仍是主要驱动力。数据显示,各国央行8月继续净买入黄金,增持39吨,今年以来累计购买量达到170吨。其中,波兰和乌兹别克斯坦各增持8吨。土耳其8月重新成为黄金净买家,在此前连续3个月净卖出后,当月买入3吨。其他买家还包括哈萨克斯坦、捷克、玻利维亚和加纳。俄罗斯则减持6吨黄金。最新数据显示,尽管金价处于高位,官方部门的黄金需求依然具有韧性。各国央行持续购金主要出于长期储备多元化目标,而非短期市场波动。随着波兰以及多个新兴市场央行继续增持黄金,未来几个月官方部门的需求可能仍将成为金市的重要支撑。
汇丰上周四下调金价预测,理由是预期美国将进一步加息,以及油价上涨可能在短期内对黄金构成压力。不过,该行认为支撑金价的长期因素依然存在。汇丰目前预计,2026年黄金均价为每盎司4,490美元,低于此前预测的4,560美元;并将2027年黄金均价预测由每盎司4,925美元下调至4,825美元。汇丰表示,市场对美国进一步加息和债券收益率上升的预期将继续压制金价,因为这会削弱非孳息资产黄金的吸引力。该行经济学家预计,美联储将在今年12月再次加息。
金价近期受美债收益率上升压制明显回落,但摩根士丹利并未改变未来12个月看多的观点。该行策略师认为,4000美元是“相当强的底部”。 黄金近期大幅回落,但尚未动摇其长期配置逻辑。这是来自摩根士丹利的观点。该行金属与矿业策略主管艾米·高尔表示,未来数月有三项因素可能支撑黄金价格。 高尔指出,黄金实物需求仍然强劲,尤其是央行购金保持活跃。 高尔表示,全球市场对长期公共债务和财政可持续性的担忧持续升温,但不断上升的债券收益率仍是黄金面临的主要挑战。黄金本身不产生利息,在债券收益率走高时,其相对吸引力容易受到压制。油价走势也是影响黄金的重要变量。随着美国和伊朗官员据报分别通过调解方进行接触,中东持续数月的冲突存在缓和可能。
推荐阅读: