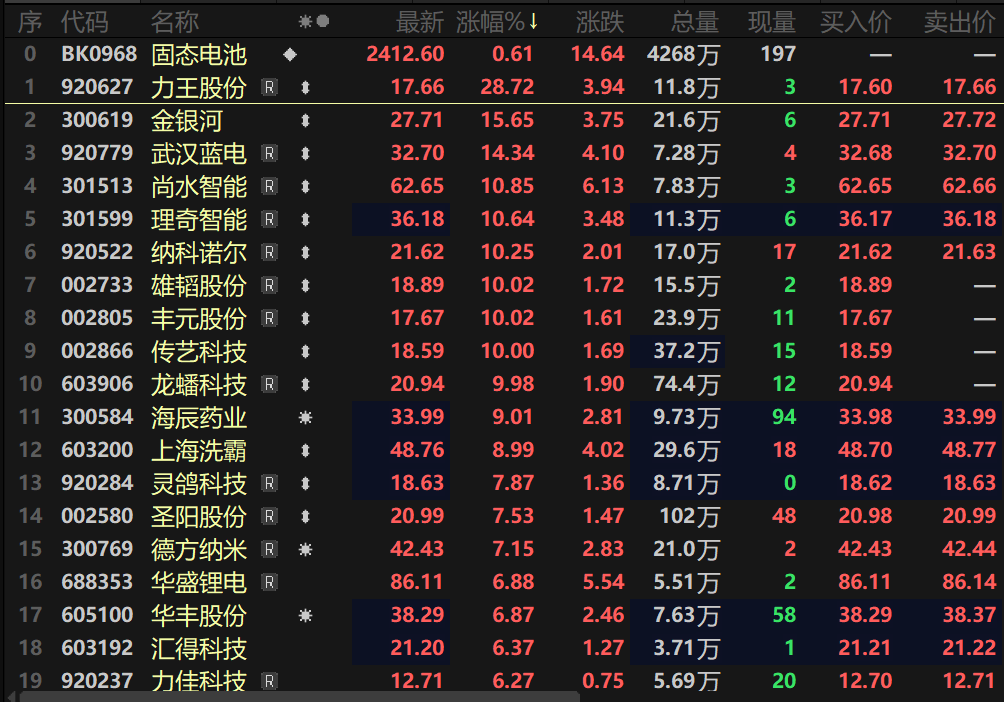
SMM 10月8日讯:节后第一天,电池板块开盘之后迅速走高,盘中指数一度拉涨5.29%,虽然其后涨幅有所回落,但截至午间收盘,电池板块指数依旧以3.8%的涨幅在一众行业板块中排名前列。固态电池板块同样一同上涨,指数盘中一度涨近3%,临近午间其涨幅收窄至1.41%。
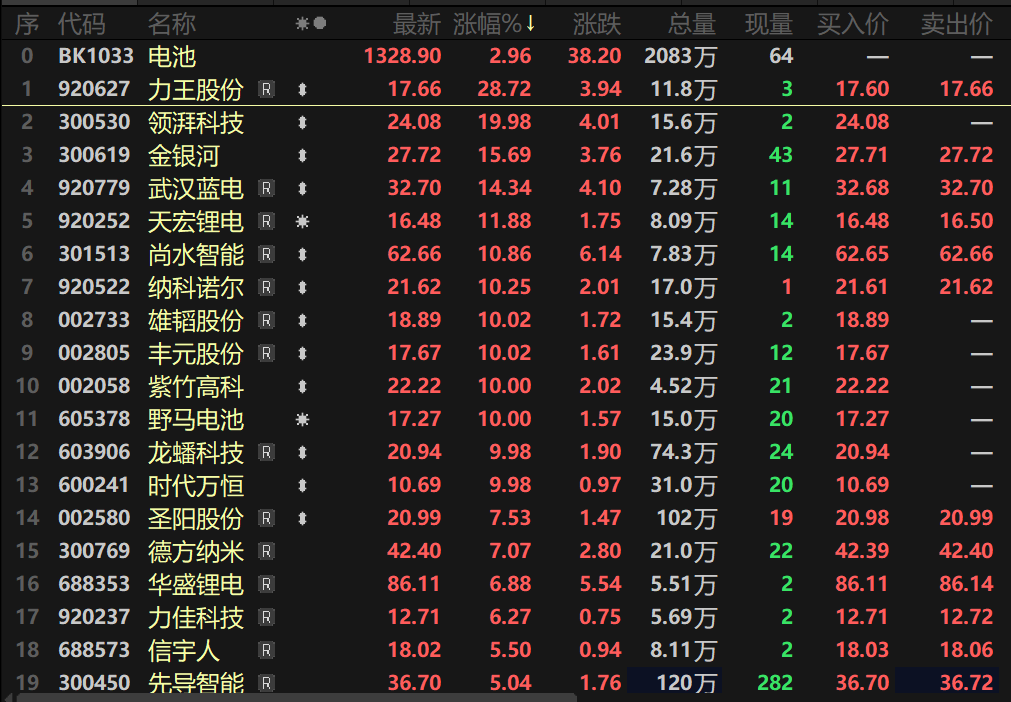
个股方面,力王股份午间收涨26.9%,领湃科技以19.98%的涨幅封死涨停板,武汉蓝电、金银河、天宏锂电、尚水智能等多股涨逾10%,雄韬股份、丰元股份、紫竹高科、野马电池、时代万恒等多股一同涨停。圣阳股份、龙蟠科技、德方纳米等多股跟涨。
消息面上,市场普遍认为此番电池板块快速拉涨是9月底七部门发布的《新型电池产业发展“十五五”规划》等利好消息持续发酵带动,规划中提到,目标是到2030年,我国新型电池产业规模实现稳步增长;全链条创新能力持续增强,先进材料取得新突破,新体系电池研发取得重大进展,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB(十亿分率)级别;全场景应用生态加速构建,电池技术与清洁能源、用能终端加快融合创新发展;国际贸易投资一体化深入推进,服务全球绿色低碳发展。》点击查看详情
财通证券研报指出,全固态电池量产节点明确集中在2026—2028年,工信部多次发文推动固态电池标准研制,加速产业进程;固态电池凭借高安全性与高能量密度的显著优势,被公认为下一代动力电池的颠覆性技术路线,产业化落地节奏正加快。
中信证券指出,固态电池产业化发展持续加速,预计到2030年全球固态电池总出货量将超过700GWh,其中全固态电池超过200GWh。中国半固态电池已经实现量产,形成对欧美日韩的竞争优势。
光大证券指出,2024年全球固态电池设备市场规模约40亿元,预计到2030年将增长至约1079亿元,其中半固态与全固态设备规模分别约624亿元和455亿元,具备整线交付能力的设备企业将率先受益。
华福证券指出,新型电池“十五五”规划鼓励固态、钠电等新技术。规划提出到2030年全固态电池初步实现规模化应用,并推进固态、钠电重点领域标准研制。节前备库接近尾声,锂辉石、磷酸铁锂及锂盐价格回落,后续关注节后补库和10月排产兑现。9月1-27日新能源乘用车零售82.7万辆,环比增长2%。
另外,10月2日消息,中国科学院金属研究所沈阳材料科学国家研究中心科研团队提出从微量元素物理化学作用规律出发的正极材料设计新策略,推动正极材料探索从“经验试错”走向“目标导向”。相关成果10月1日在国际学术期刊《自然·合成》发表。结果表明,在含量均接近1%的多元微量元素共同作用下,锂离子传输效率和材料结构稳定性得到同步提升。电化学测试显示,该材料兼具优异的快速充放电、长循环和低温性能:仅需3分钟超快充,电量即可达到近80%;在6分钟快速充放电条件下循环350次后,容量保持率仍达82.4%。采用该材料制备的5.74Ah电池在−20℃低温下仍可实现278.6Wh/kg的能量密度,展现出优异的低温储能性能,为寒冷地区新能源汽车和储能设备的应用提供了新的材料选择。
且据金十数据方面消息,9月以来,锂电产业链上市公司密集召开业绩说明会、接待机构调研。梳理比亚迪、孚能科技、派能科技、当升科技、天赐材料等22家公司9月调研纪要发现,储能与AI算力配储成为电池企业最集中的增量共识;材料端则围绕高压实磷酸铁锂、固态电池材料和钠电展开竞速。
储能板块,据SMM了解,国庆期间国内外储能项目持续推进,前期订单对四季度需求仍形成较强支撑。后续行业关注重点将由“订单增长”进一步转向“订单兑现”,国内重点观察待并网项目释放,海外则重点关注订单交付和项目执行效率。预计四季度电芯出货与储能装机仍将保持增长,但两者节奏错位仍会延续,随着前期交付项目逐步并网,装机端对电芯出货的追赶速度将成为四季度的重要观察点。》点击查看详情
长江证券研报指出,锂电池行业仍处于高速增长周期,2026年全球锂电池出货预计突破3000GWh,同比增长30%以上,其中储能电池增速达50%-60%,成为行业增长新引擎;同时过去三年产能扩张放缓叠加需求持续增长,2025年四季度行业产能利用率已接近80%,2026年供需偏紧格局仍将延续。
光大证券认为,顶层政策已锚定多种新型电池产业的技术路线,高端需求持续扩容,板块中长期成长确定性强。规划明确了全固态电池、长寿命锂电、钠电池三大技术主线,其中长寿命锂电池要求循环寿命从当前约6000至8000次提升至15000次,直接打开储能长时应用空间。
与此同时,SMM也对十一国庆假期期间固态电池的产业动态作出整理与分析,详情可跳转“十一假期固态电池产业回顾 政策强力推动而产业缓慢推进【SMM分析】”一文查看,综合十一假期前后的产业动态,SMM维持对固态电池产业的以下判断:
第一,政策定调已完成,产业进入“执行期”。 十五五规划设定了2030年全固态电池初步规模化应用的目标,这是明确的政策信号。但从政策发布到产业落地,中间仍需经历技术攻关、中试验证、量产爬坡等多个阶段。SMM认为,2026-2027年将是全固态电池从中试到量产的关键验证窗口。
第二,“三足鼎立”格局初现,但技术收敛远未完成。 聚合物路线实现GWh级量产突破,硫化物路线在能量密度上持续领跑,氧化物路线在储能场景率先放量。三条路线各有优劣势,短期内不会出现单一路线通吃的局面。行业普遍认为,聚合物掺杂无机填料的复合体系可能是现阶段平衡量产可行性与综合性能的最优方向。
第三,材料降本是核心命题。 当前固态电池成本是传统锂电池的5至10倍,除工艺技术难度带来的成本压力外,原料成本高企也是重要因素。硫化物电解质从千万元/吨级降至百万元/吨级,再到未来目标十万级,需要合成工艺的持续突破和产能规模的进一步放大。
第四,产能规划与需求释放之间的“时间差”需要警惕。 100GWh级项目的签约固然令人振奋,但SMM提醒,固态电池从规划到量产的实际转化率、产能利用率的爬坡节奏,以及下游客户的真实需求释放速度,才是决定产业健康度的关键指标。中试到量产的周期短则2至3年,长则3至5年,产业各方需要保持耐心。
相关阅读: