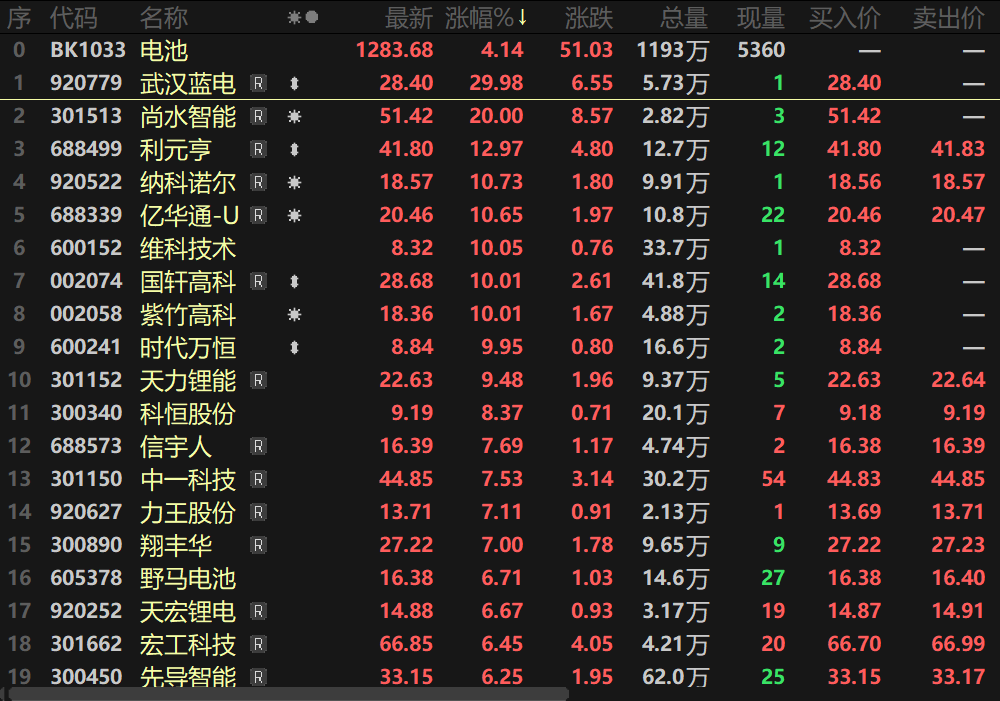
SMM 9月29日讯:受9月28日工信部等七部门发布的《新型电池产业发展“十五五”规划》利好消息刺激,今日早间开盘,电池板块开盘快速拉涨,截至午间收盘,电池指数以1.14%的涨幅在一众行业板块中排名前列。个股方面,截至午间收盘,武汉蓝电以29.98%的涨幅封死涨停板,尚水智能盘中20CM涨停,国轩高科、紫竹高科、时代万恒等多股盘中封死涨停板,翔丰华、天宏锂电、中一科技、力王股份等纷纷跟涨。
消息面上,9月28日,工业和信息化部、国家发展改革委、交通运输部等七部门联合制定的《新型电池产业发展“十五五”规划》9月28日正式发布,其中提到,目标是到2030年,我国新型电池产业规模实现稳步增长;全链条创新能力持续增强,先进材料取得新突破,新体系电池研发取得重大进展,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB(十亿分率)级别;全场景应用生态加速构建,电池技术与清洁能源、用能终端加快融合创新发展;国际贸易投资一体化深入推进,服务全球绿色低碳发展。》点击查看详情
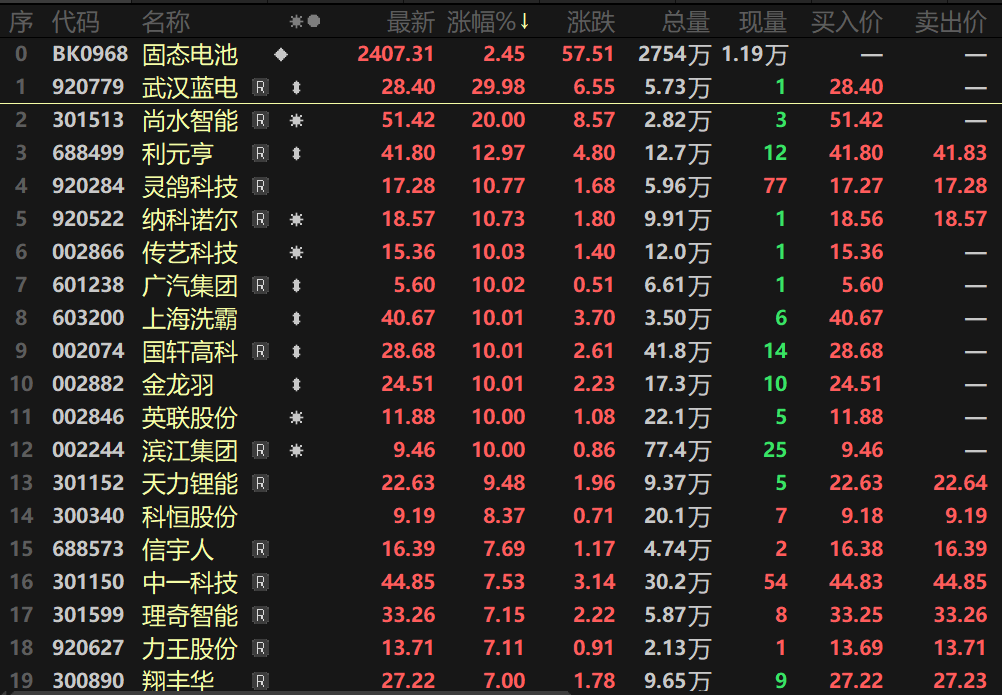
《规划》中提到,目标到2030年,全固态电池初步实现规模化应用,在此利好的推动下,固态电池板块早间也一同走高,指数一度涨超2%,金龙羽、英联股份、上海洗霸、广汽集团、传艺科技等近7股盘中涨停。
同时,《规划》中还提及,要面向多元应用场景,加快新型电池产品高端化、多元化、融合化发展,提高产品安全性和可靠性。构建以锂电池为主,钠电池、液流电池等协同发展的新型电池产品供给体系。提升钠电池功率和能量密度,研发高转化效率液流电池,推动混合型超级电容器等产品迭代。升级轻薄化、柔性化消费电子产品电池,优化高安全、全气候新能源汽车动力电池,研发满足长时储能需求的长寿命、高安全储能电池,提升低空装备、智能机器人电池及航空和深海极地等极端环境高耐受电池供给水平。提高全固态电池、水系电池、超快充电池产业化能力。
在不同领域的创新应用方面,要提高柔性电池、异形电池等新型电池在智能可穿戴设备、智慧家庭、移动医疗设备领域的应用水平,巩固扩大新能源汽车、消费电子领域应用规模,拓展“沙戈荒”和高寒地区应用场景。积极推进公共交通、重型货车、航空、内河船舶、农用机械等领域电动化,开展新型储能在智算中心和工业绿色微电网等创新场景应用。探索绿电直连、虚拟电厂、算电协同等应用模式创新。挖掘深空深海深地极地探测、脑机接口、智能仿生、智能机器人、特种装备等应用场景,服务国家重大战略与前沿科技发展需求。》点击查看详情
在此《规划》发布之后,SMM也迅速跟进,探讨该政策对全固态电池行业的影响:
SMM提到,工业和信息化部等七部门联合印发《新型电池产业发展“十五五”规划》,这是我国电池领域首个国家级专项规划。其核心信号不在于某一个技术指标的设定,而在于产业定位的根本性跃迁—新型电池从过去被视为新能源汽车的“零部件”,升级为多领域电动化和新型能源体系的底层基础,是新型储能、低空经济、智能机器人等新兴支柱产业的发展基础。
中国电子信息产业发展研究院党委书记刘文强的判断切中要害:2025年我国锂电池产量占全球80%以上,但“规模领先并不等于长期产业领先”,发展逻辑必须从“扩产能、上规模”转向“全链条自主创新、自主定义技术方向”。《规划》的出台,正是这一转向的顶层制度表达。
SMM指出,《规划》最受关注的量化目标,是到2030年全固态电池初步实现规模化应用,同时长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB级。“初步实现规模化应用”这一表述值得细读—它既不是“完成量产”,也不是“技术验证”,而是指向一个中间状态:技术路线得到验证,中试和早期产线跑通,产品开始进入特定场景。这一定调实际上承认了全固态电池产业化的艰巨性。
从产业节奏看,行业已形成清晰的分层共识。2026年至2027年,固液混合电池(半固态、准固态电池)率先落地,主要应用于高端车型、机器人及特种场景;2027年至2028年有望迎来全固态乘用车小规模导入窗口;2029年至2030年,若连续制造、叠片工艺与锂金属负极良率达到预期,固态电池有望向多家车企实现规模供货。欧阳明高院士则将技术演进划分为三代:2025—2027年第一代打通全链条技术,2027—2030年第二代以高硅负极实现400Wh/kg目标,2030年之后第三代进入锂负极硫化物体系,目标500Wh/kg。
同时,《规划》的技术路线选择体现出一种务实的“并行逻辑”:以锂电池为主体,钠电池、液流电池协同发展,同时加快突破全固态电池产业化技术,前瞻布局新型碱金属离子电池、多价离子电池、金属-空气/硫电池等新一代体系。
这种布局背后的判断是:当前主流锂离子电池体系与下一代技术路线将在同一产业周期内并行成熟、互为补位,而非简单的替代关系。换言之,固态电池的产业化不是在液态锂电池“不行了”之后才启动的,而是在液态体系仍有巨大优化空间的同时,作为一条独立的增量赛道加速推进。
聚焦到全固态电池本身,《规划》明确了攻关方向:离子电导率和循环稳定性提升、成本优化,以及界面接触、高离子电导率、长循环寿命、工程化压力系统设计等关键技术。这些表述指向了全固态电池的核心工程难题—固-固界面接触。温等静压等专用装备被视作破解这一难题的关键抓手,利元亨、先导智能等设备商已实现相关设备出货。
同时,需要注意的是,政策合力的效果仍需产业端的真实突破来验证。当前全固态电池仍面临固态电解质性能、固固界面适配、工程化量产三大核心难题。多家头部企业将全固态电池小批量量产的时间节点锁定在2027年,而“初步规模化应用”的2030年目标能否如期兑现,取决于未来三年在中试线建设、良率提升和成本下降三个维度上能否取得实质性进展。政策已经铺好了跑道,接下来要看的是电池本身能不能跑完全程。》点击查看详情
光大证券评价称,《规划》提出到2030年,我国新型电池产业规模实现稳步增长。全链条创新能力持续增强,先进电极材料、新型电解质、高端辅材等取得新突破,新体系电池研发取得重大进展,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB级(Parts per Billion,十亿分之一)。展望未来,随着政策持续赋能新型电池技术,锂电池行业有望迎来新机遇。
而在9月中旬工信部和发改委发布的《电子信息制造业发展“十五五”规划》中也曾提到,要提升新型电池全产业链创新能力,巩固锂电池竞争优势,持续推进固态电池、钠电池、液流电池、燃料电池等产业化,推动新型电池智能化、绿色化、融合化发展,支持新型电池在智能终端、新能源汽车、船舶、航空、智能机器人、工程机械、农机装备等场景应用。
平安证券在解读此前《电子信息制造业发展“十五五”规划》时表示,《规划》点名固态电池、钠电池等新型电池,将高比能固态电池、低成本长寿命钠电池与高安全锂电池并列提及,提出强化研发与产业化,并支持新型电池的多元场景应用,固态电池、钠电池后续发展前景值得看好。
国金证券此前评价称,锂电板块当前处于上行周期,量价齐升位于繁荣阶段;固态电池步入“实车验证+中试放大”的工程化关键期,产业化有望由单点突破走向系统推进。
此外,《规划》中还提到,要提升产业安全发展水平。构建新型电池全产业链安全体系,加快国内锂钴等矿产资源勘探开发,提高盐湖、锂云母等资源利用水平,防范供应链安全风险。强化生产、仓储、物流、使用环节的安全监测和风险预警,提升应急处置能力。突破电池一致性控制、热失控抑制、高效灭火与事故后安全处置等关键技术。加强储能电池安全管理公共服务能力建设。加强工业控制系统网络安全,细化数据分类分级等标准,指导企业落实主体责任,提升网络和数据安全保护水平。规范开展锂电池等产品运输,推进铁路运输试点,推动降低物流成本。
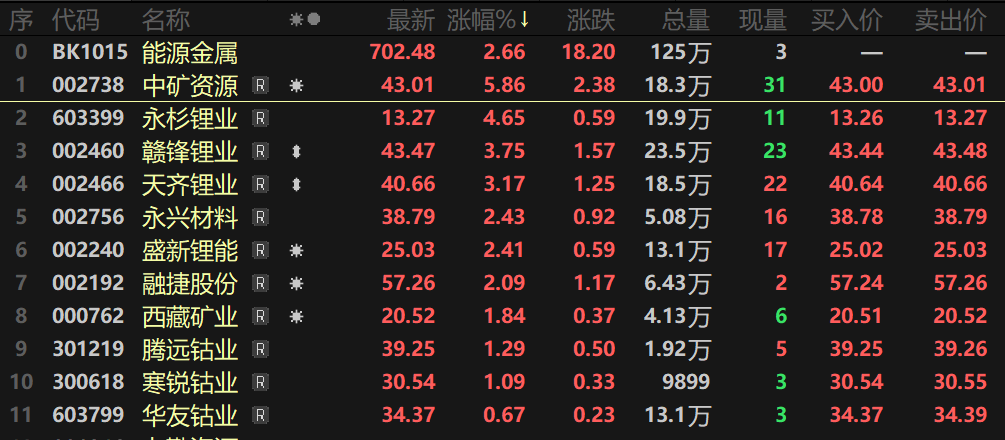
今日能源金属板块也一同跟涨,截至午间收盘,能源金属指数以2.66%的涨幅报702.48,从前一个交易日其指数的679.95低位反弹。个股方面,中矿资源、永杉锂业、赣锋锂业、天齐锂业等纷纷跟涨。
相关阅读:
《新型电池产业发展“十五五”规划》中固态电池的“十五五”时刻 从规模领先到体系引领【SMM分析】
欲知更多固态电池行业的相关进展及未来展望,敬请关注SMM将于10月15日~16日于成都举办的2026 SMM 固态电池关键材料与供应链年会,探寻更多产业动态,把握行业发展方向!